Letzte Woche gab es so viele hochkarätige Veranstaltungen. Am Ende waren die positiven mehr als genug, um die negativen auszugleichen. Der Waffenstillstand zwischen den USA und China wurde auf unbestimmte Zeit verlängert und es scheint näher als je zuvor, einen Deal zu haben. Die Zunahme der Gewichtung chinesischer Aktien durch MSCI gab China einen weiteren Schub. Die Chance auf einen No-Deal-Brexit verschwand mit den neuen Arrangements des britischen Premierministers Theresa May. Auf der anderen Seite haben die Eskalation der Spannungen zwischen Pakistan und Indien und der Zusammenbruch des Trump-Kim-Gipfels in Vietnam die Märkte nur sehr kurz getroffen.
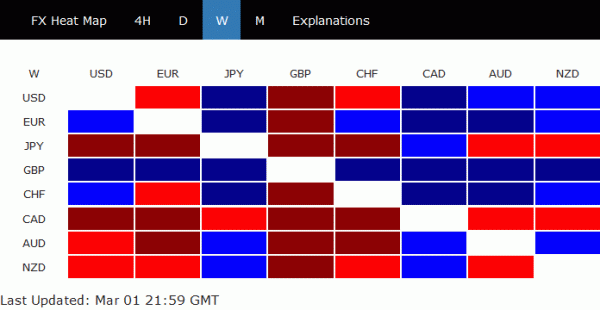
Während die Wirtschaftsdaten, die während der Woche veröffentlicht wurden, uneinheitlich waren, kam es zu Gesprächen über einen Tiefpunkt der globalen Abkühlung, während die Risiken nachließen. Die Stimmungsumkehr drückte die Renditen der Staatskasse deutlich höher. Der Yen litt unter Ausverkauf auf breiter Basis, da sich die Renditeabstände stark vergrößerten, während der 10-JGB weiterhin negativ blieb. Der kanadische Dollar hielt die schwächste Stelle jedoch für viel schwächer als erwartet. Das BIP von Q4 deutete an, dass seine Wirtschaft von anderen zurückgelassen werden könnte. Der späte Ausverkauf der Ölpreise hat dem Loonie ebenfalls keinen Gefallen getan. Das Sterling endete am stärksten, gefolgt vom Euro. Aber die späte Stärke des Dollars deutet darauf hin, dass es sehr schnell aufholen wird.
Fortschritte in den Handelsgesprächen zwischen den USA und China, aber nichts wird getan, bis alles erledigt ist
Es schien, dass in den Handelsverhandlungen zwischen den USA und China ausreichende Fortschritte erzielt wurden, um Trump zu überzeugen, die Verlängerung des Waffenstillstands Anfang der letzten Woche auf unbestimmte Zeit anzukündigen. Die Nachrichten haben einen positiven Ton für die globalen Finanzmärkte, insbesondere in China, gesetzt. Der US-Handelsbeauftragte wird nächste Woche eine Bekanntmachung im Federal Register veröffentlichen, in der bestätigt wird, dass der zusätzliche Zollsatz für die unter die 2018-Aktion vom September fallenden Produkte bis auf Weiteres bei 10 Prozent bleiben wird. "
Die Kommentare des US-Beamten zu den Verhandlungen waren im Allgemeinen positiv, auch wenn der USTR Robert Lighthizer vorsichtig klang. In seiner Aussage vor dem House Ways and Means Committee erklärte Lighthizer, es seien "echte Fortschritte" erzielt worden, und die USA könnten in den Wirtschaftsbeziehungen mit China "die Ecke drehen". "Es muss jedoch noch viel getan werden", bevor eine Einigung erzielt wird, und "was noch wichtiger ist, nachdem sie erreicht wurde".
Finanzminister Steven Mnuchin sagte, das Team arbeite an einer 150-Seite, einem sehr detaillierten Dokument für "signifikante", "strukturelle" Verpflichtungen aus China. Mnuchin hoffte, "diesen Monat Fortschritte zu machen". Und "wenn wir das tun, wird es einen Gipfel der Präsidenten geben". Der Direktor des Nationalen Wirtschaftsrats, Larry Kudlow, begrüßte: "Lighthizer hat bei diesem chinesischen Deal Wunder gewirkt" und "beim Handel mit China sind wir noch nie so weit gekommen."
Wie üblich bei jedem Geschäft, ist es jedoch nur dann vereinbart, wenn alles vereinbart ist. Trump gab am Samstag in einem Tweet an, er habe plötzlich eine Anfrage an China gerichtet, alle Zollsätze für amerikanische landwirtschaftliche Produkte "sofort" zu entfernen. Er behauptete, es sei "auf die Tatsache gestützt, dass wir uns gut mit den Handelsgesprächen bewegen", und er hat die Zölle im März 1 nicht erhöht.
Es ist ungewiss, wie Chinas Antwort auf Trumps Anfrage wäre. Aus Chinas Sicht ist die logische gleichwertige Reaktion auf den Verzicht von Trump von Trump nicht, eigene Vergeltungsmaßnahmen zu verhängen. Und seit dem Beginn des Handelsstillstands hat China bereits gutgläubig US-Sojabohnen gekauft. Chinesische Führer könnten ihre eigenen Gründe dafür haben, Trumps Anfragen abzulehnen. Die Verhandlungen könnten den Hügel herunterdrehen, wenn China „Nein“ sagt.
Und als Resümee sagte Trump nach dem Gipfel mit dem nordkoreanischen Führer Kim Jong-un, dass "Ich bin immer bereit zu gehen" und "Ich habe nie Angst, von einem Geschäft abzusehen, und ich würde das mit China tun." Auch, wenn es nicht geklappt hat. «Er ging von einem Deal mit Kim weg, nachdem er bis nach Vietnam gereist war. Er kann sich sicherlich von einem Deal mit China lösen, der im Oval Office sitzt.
Chinas Reaktion wird genau beobachtet, und dies könnte der Wendepunkt in den gesamten Handelsverhandlungen zwischen den USA und China sein
Die Gewichtung chinesischer Aktien durch MSCI-Quadrupole könnte sich in Milliardenhöhe niederschlagen
Die Marktstimmung wurde insbesondere in China weiter aufgehoben, nachdem MSCI angekündigt hatte, das Gewicht der China-A-Aktien in MSCI-Indizes zu erhöhen. Die Gewichtung wird in drei Schritten von 5 %% auf 20% erhöht:
- Schritt 1: MSCI erhöht den Indexeinschlussfaktor aller China A Large Cap-Aktien in den MSCI-Indizes von 5% auf 10% und fügt ChiNext Large Cap-Aktien mit einem 10% -Inklusionsfaktor hinzu, der mit der halbjährlichen Indexüberprüfung vom Mai 2019 zusammenfällt.
- Schritt 2: MSCI erhöht den Einbezugsfaktor aller China A Large Cap-Aktien in den MSCI-Indizes von 10% auf 15%, was mit der vierteljährlichen Indexüberprüfung im August 2019 zusammenhängt.
- Schritt 3: MSCI erhöht den Einbeziehungsfaktor aller China A Large Cap-Aktien in den MSCI-Indizes von 15% auf 20% und fügt die China A Mid Cap-Aktien, einschließlich berechtigter ChiNext-Aktien, mit einem 20% -Einschließungsfaktor zu den MSCI-Indizes zusammen mit der halbjährlichen Indexüberprüfung von 2019 im November.
Nach Abschluss des Prozesses wird es im MSCI Emerging Markets Index 253 large und 168 Mid-Cap China A-Aktien, einschließlich 27 ChiNext-Aktien, geben, die im Pro-forma-Index eine Gewichtung von 3.3% darstellen.
Die Entscheidung wurde im Allgemeinen als symbolische Anerkennung der wachsenden Bedeutung der chinesischen Aktienmärkte gesehen. Es könnte ein wachsendes Interesse amerikanischer und europäischer Finanzinstitutionen an chinesischen A-Aktien auslösen. Andererseits ist es auch ein Hinweis darauf, dass sich Chinas Kapitalmarkt viel schneller öffnet als erwartet. Auf den chinesischen Märkten würden ausländische Investoren eine viel größere Rolle spielen.
Morgan Stanley sagte, dass bis zu 3 Mrd. USD an passiven Strömen angezogen würden, zusätzlich zu den zuvor hervorgehobenen 15 Mrd. USD. Harvest Global Investments sagte zusammen mit den Eröffnungsrichtlinien, dass die Entscheidung 100 bis zu 2019 Mrd. USD an ausländischen Zuflüssen auf A-Aktien bedeuten würde, mehr als das Doppelte von 45 Mrd. USD im Jahr 2018. T. Rowe Price sagte, die Entscheidung würde sich auf 40 Mrd. USD belaufen Zuflüsse.
Die Chance auf einen No-Deal-Brexit verringerte sich nach neuen Arrangements
Die geringere Chance auf einen No-Deal-Brexit hat das Pfund und auch die allgemeine Marktstimmung stark angekurbelt. An diesem Punkt ist es unsicher, wie die EU und Großbritannien das Problem des irischen Rückhaltesystems noch lösen werden. Damit das Unterhaus dies genehmigen kann, muss es rechtlich bindend sein, dass die Rücklaufsperre vorübergehend ist. Die EU ist bereit, weitere Zusicherungen zu geben, mehr nicht. Mit oder ohne einen aktualisierten Brexit-Deal sind drei Abstimmungen zwischen März 12 und 14 geplant.
März 12 - Sinnvolle Abstimmung über einen neuen Brexit-Deal. Premierministerin Theresa May versprach eine Neuverhandlung mit der EU, insbesondere in Bezug auf das irische Backstop-Problem. Da die EU sich bisher geweigert hat, die Verhandlungen wieder aufzunehmen, könnte es am besten sein, einige "rechtliche Garantien" zu sichern.
März 13 - Abstimmung ohne Deal. Wenn der "neue" Deal im März 12 erneut abgelehnt wird, würde Premierminister May einen Antrag stellen und fragen, ob die Abgeordneten befürworten, die EU ohne einen Deal vom März 29 zu verlassen. Dies soll einen ausdrücklichen Konsens des Parlaments herbeiführen, da Premierminister May bekräftigt hat, dass das Vereinigte Königreich „nur ohne ein Abkommen ausscheiden wird…, wenn es eine ausdrückliche Zustimmung des Parlaments für dieses Ergebnis gibt“.
März 14 - Abstimmung über die Erweiterung der Kunst. 50 (Verzögerung des offiziellen Austritts der EU von Mar 29, 2019). Wenn der vorstehende Antrag abgelehnt wird, was bedeutet, dass das Parlament einen No-Deal-Brexit mit einer Mehrheit ablehnt, müsste es darüber abstimmen, ob „eine kurze, begrenzte Verlängerung des Artikels 50 angestrebt wird“. Wenn die Verlängerung genehmigt wird, müsste Premierminister May einstimmig die Zustimmung des EU-Parlaments zur Verlängerung einholen.
Trotz des Arrangements bleibt immer noch etwas Unsicherheit. Im Falle einer Verspätung wäre eine kurze Frist für einen Durchbruch unwahrscheinlich. Einige im EU-Parlament schlagen stattdessen eine Verlängerung des 21-Monats vor. Eine längere Verlängerung würde die Chance auf ein zweites Referendum erhöhen. Und obwohl es wahrscheinlicher ist, dass die Mehrheit für eine Verlängerung stimmen würde, wenn kein Deal genehmigt wird, hat May noch keinen Notfallplan vorgelegt, sollte das Verlängerungsvotum abgelehnt werden.
Aber vorerst steht die Bühne dafür, dass es keinen Brexit ohne Absprache geben wird, wenn im Parlament eine "ausdrückliche Zustimmung" vorliegt.
Die Renditen globaler Staatsanleihen stiegen, aber JGB blieb negativ
Die Entwicklungen an den Finanzmärkten sind das Ergebnis einer Kombination aller Faktoren, insbesondere der obigen drei Faktoren. Die Renditen von US-amerikanischen, britischen und deutschen Staatsanleihen stiegen im Laufe der Woche stark an. Die 10-Jahresrendite in den USA stieg in der letzten Woche bei 0.1 und 2.755 wurde geschlossen. Die Konsolidierung von 2.7 wurde wahrscheinlich bei 2.799 abgeschlossen. Der sofortige Fokus liegt wieder auf der 2.632-Resistenz in dieser Woche und ein Durchbruch dort wird diesen bullischen Fall bestätigen. Noch wichtiger ist, dass dies auch darauf hindeutet, dass die mittelfristige Korrektur von 2.799 bei 3.248 vor dem 2.554% -Retracement von 38.2 (1.336 low) auf 2016 (3.248 high) bei 2018 abgeschlossen ist. In diesem Fall besteht die Aussicht, 2.517 erneut zu testen.
Die 30-Renditen in den USA waren um ein Vielfaches stärker und bestätigten die positive Entwicklung der 10-Rendite. Der äquivalente Widerstand bei 3.109, der in der Nähe des 38.2-Rückführungsgrades von 3.3455 zu 2.900 bei 3.112 liegt, wurde fest herausgestellt. Rebound von 2.900 wurde fortgesetzt. Die Korrektur von 3.455 sollte bei 2.900 abgeschlossen sein, nachdem 38.2% Retracement von 2.102 (2016 low) auf 3.455 (2018 high) bei 2.938 durchgeführt wurde. Ein weiterer Anstieg dürfte in naher Zukunft zu 61.8% Retracement von 3.3455 zu 2.900 bei 3.242 führen. Es besteht auch die Möglichkeit, 3.455 erneut zu testen.
Starke Rallyes waren auch in britischen 10-Jahren und in deutschen 10-Bundesanleihen zu verzeichnen. Die JGB-Rendite des japanischen 10-Jahres stieg ebenfalls, schloss jedoch bei -0.01 negativ.
US-Aktien fest, aber es fehlte an Dynamik, chinesische Aktien stiegen an
Die US-Aktien waren in der letzten Woche fest, es fehlte jedoch an Aufwärtsbewegung. DOW schlug am Montag so hoch wie 26241.42, zog sich aber seitdem zurück. Wie bereits erwähnt, befindet sich DOW bereits in der Verkaufszone über 78.6% Retracement von 26951.81 zu 21712.53 bei 25830.6041. Wir sehen den Anstieg von 21712.53 nur als einen Abschnitt im Konsolidierungsmuster von 26951.81. Daher sollte DOW auch bei erneutem Anstieg weiter an Aufwärtsdynamik verlieren. In der Tat verliert es bereits an Schwung, wie es im täglichen MACD zu sehen ist. Die Unterbrechung der 25762.21-Unterstützung sollte zumindest einen Rückzug auf den 55-Tages-EMA (jetzt bei 25062.58) auslösen, mit der Aussicht, den gesamten Anstieg von 21712.53 rückgängig zu machen.
Die Rallye der chinesischen Aktien in der vergangenen Woche lag völlig außerhalb unserer Erwartungen. Shanghai SSE hat letzte Woche 38.2% Retracement von 3587.03 zu 2440.90 auf 2878.72 abgeschlossen. In naher Zukunft dürfte das 61.8% Retracement bei 3149.20 weiter steigen. Noch wichtiger ist, dass der starke Bruch der 55-Woche in der EMA argumentiert, dass der Korrekturabsturz von 5178.19 (2015-Hoch) mit drei Wellen auf 2440.90 (unter den bullischen Konvergenzbedingungen im wöchentlichen MACD) abgeschlossen ist 38.2 mittelfristig bei 5178.19.
Der deutsche DAX hat die Erholung von 10279.20 letzte Woche ausgeweitet. Sie wurde teilweise auch durch viel stärker als erwartete deutsche Einzelhandelsdaten erhöht. Die kurzfristigen Aussichten werden nun weiter bullisch bleiben, solange das Tief von 11416.08 auf dem Niveau der letzten Woche hält. Der Fokus liegt sofort auf dem 11726.62-Schlüsselwiderstand. Es ist in der Nähe der 55-Woche EMA (jetzt bei 11763.83). Die entscheidende Pause sollte den Abschluss der mittelfristigen Korrektur von 13596.89 (2018-Hoch) bestätigen. Und in diesem Fall sollten wir zumindest einen weiteren Anstieg des 61.8-Rückverfolgungsprozesses von 13596.89 zu 10279.20 bei 12329.53 sehen.
Position Handel
Wir haben eine AUD / JPY-Short-Position (bei 78.40 verkauft). Unser Stopp bei 79.84 wurde trotz einiger Rallyeversuche im Kreuz nicht getroffen. Wir hatten uns total geirrt in Erwartung der Yen-Stärke. Insbesondere die geplante Ablehnung durch 55 day EMA in USD / JPY und EUR / JPY ist nicht eingetreten. Anstatt die Spread-Spreads auszuweiten, stiegen USD / JPY und EUR / JPY stark an und beseitigten wichtige Widerstandsniveaus. Die Gründe für eine Wiederaufnahme des Aufwärtstrends in Yen sind nicht mehr vorhanden.
Trotzdem hatten wir immer noch zu Recht eine Aussie-Schwäche erwartet. Diese Schwäche zeigte sich am besten in der fehlenden positiven Reaktion auf die starke Erholung der chinesischen Aktien. Grundsätzlich hat sich die Erwartung einer RBA-Zinssenkung jedoch weiter erhöht. Nach der RBA-Zinsentscheidung, dem australischen BIP, der Handelsbilanz und den Einzelhandelsverkäufen konnte diese Woche ein weiterer Ausverkauf erwartet werden.
Alles in allem werden wir diese Woche von AUD / JPY Short auf AUD / USD Short umstellen. Wir werden den AUD / JPY bei offenem Markt schließen. Dann verkaufen wir AUD / USD in der Pause von 0.7050 (unterhalb der 0.7054-Unterstützung), mit einem Stopp bei 0.7125 (oberhalb von 0.7121, geringer Widerstand). Ein fester Bruch von 0.7054 bestätigt den Abschluss des Rebounds von 0.6722. Der AUD / USD hält sich mittelfristig und hält sich nicht über den 55-Tages-EMA, der den mittelfristigen Abwärtstrend intakt hält. Während 0.6722 das erste Ziel ist, wollen wir 0.6722 brechen, um den Trend hin zu 0.6008 (2008 niedrig) fortzusetzen.
Der EUR / JPY stieg vor der Schließung bei 127.50 in der letzten Woche kräftig auf 127.19 an, da der Anstieg von 118.62 anstieg und beschleunigte. Beim 61.8% Retracement von 137.49 zu 118.62 bei 130.28 als nächstes bleibt die anfängliche Tendenz nach oben hin positiv. Nach unten wird die Unterbrechung der geringfügigen 126.60-Unterstützung die Intraday-Ausrichtung neutralisieren und zuerst Konsolidierungen bringen. Der Nachteil des Rückzugs sollte jedoch in der 124.23 / 125.95-Unterstützungszone enthalten sein, um eine Wiederaufnahme des Aufschwungs zu erreichen.
Im Großen und Ganzen argumentiert die aktuelle Entwicklung, dass der mittelfristige Rückgang von 137.49 (2018-Hoch) bereits mit drei Wellen auf 118.62 abgeschlossen wurde. Entscheidender Bruch der 133.12-Resistenz wird diesen bullischen Fall bestätigen. In diesem Fall könnte der gesamte Aufwärtstrend von 109.03 (2016 niedrig) über 137.49 wieder aufgenommen werden. Ein Nachteil der 124.23-Unterstützung macht diesen Fall ungültig und der Fokus wird stattdessen auf 118.62 zurückgesetzt.
Langfristig bleibt der EUR / JPY in einem seit 2000 etablierten langfristigen Seitwärtsmuster. Der Fall von 137.49 wird als fallendes Bein innerhalb des Musters angesehen und könnte abgeschlossen sein. Der Bruch der 133.12-Resistenz wird EUR / JPY wahrscheinlich durch 137.49 in Richtung 149.76 (2014-Hoch) führen.
Signal2forex-Test




 Signal2forex.com - Beste Forex-Roboter und Signale