
Die Finanzmärkte sind heute in der asiatischen Sitzung im Allgemeinen ruhig, die Aktienindizes verharren in engen Spannen. Das Pfund Sterling zeigte nach reflexartigen Reaktionen auf das neue Brexit-Chaos über Nacht gemischte Werte. Das Pfund ist wahrscheinlich ebenso ahnungslos wie die britische Regierung, was als nächstes beim Brexit passiert. Der Australische Dollar büßt einen Teil seines Gewinns dieser Woche ein, da die Hauspreise im vierten Quartal stärker als erwartet fielen. Insgesamt ist der Australische Dollar derzeit der schwächste, gefolgt vom Dollar. Der Yen ist der stärkste, gefolgt vom Kiwi.
Technisch gesehen gibt es noch keine kritische Entwicklung. EUR/USD verliert weiter an Aufwärtsdynamik, es gibt noch keine Anzeichen für eine Vollendung der Erholung von 1.1176. Die gestrige Wiederaufnahme der Ölpreisrallye hat dem kanadischen Dollar keinen Auftrieb gegeben. USD/CAD steckt in einer engen Spanne über 1.3289 fest, obwohl weitere Abwärtsbewegungen dafür sprechen. AUD/USD wird trotz der gestrigen Erholung unter dem geringen Widerstand von 1.7121 gehalten und bleibt somit kurzfristig bärisch. Das Pfund bleibt unverbindlich und in einer Spanne zwischen GBP/USD, EUR/GBP und GBP/JPY.
In Asien schloss Nikkei mit -0.10 % im Minus. Der Hongkonger HSI verlor -0.07 %. Der chinesische Shanghai SSE verlor -0.03 %. Der Singapore Strait Times stieg um 0.01 %. Die Rendite der japanischen 10-jährigen JGB fiel um -0.004 auf -0.04. Über Nacht stieg der DOW um 0.25 %. Der S&P 500 stieg um 0.37 %. Der NASDAQ stieg um 0.34 %. Die Rendite der 10-jährigen Anleihe stieg um 0.009 auf 2.602 und lag damit wieder über der Marke von 2.6. Die Rendite der 30-jährigen Anleihe fiel jedoch um -0.009 auf 3.011.
Sterling ahnungslos angesichts des Brexit-Chaos
Über Nacht berief sich der Sprecher des britischen Unterhauses, John Bercow, auf eine Regel, die es Premierministerin Theresa May verbietet, denselben Brexit-Deal erneut zur Abstimmung vorzulegen, es sei denn, es gibt wesentliche Änderungen am Vorschlag. Die 415 Jahre alte parlamentarische Konvention fordert „eine vernünftige Nutzung der Zeit des Unterhauses und den gebührenden Respekt für die Entscheidungen, die es trifft“. Ohne Vorwarnung sagte die Regierung lediglich: „Wir nehmen die Aussage des Sprechers zur Kenntnis. Dies ist etwas, das einer sorgfältigen Prüfung bedarf“, ohne weitere Ausführungen.
Nun ist es nahezu unmöglich, diese Woche einen Brexit-Deal zu verabschieden, und daher werden die Fristverlängerungen nach Artikel 50 nicht von kurzer Dauer sein. Die Zeitung The Sun berichtete, dass May einen Brief an den Präsidenten des Europäischen Rates Donald Tusk verfasst, in dem sie um eine Verzögerung von 9 bis 12 Monaten bittet. Einige schlugen vor, dass eine Möglichkeit, den Brexit-Deal für eine weitere Abstimmung zurückzubringen, darin bestünde, dass die EU einen anderen Brexit-Termin als den 29. März zugesteht, wodurch der Vorschlag wesentlich anders ausfallen würde. Eine andere Möglichkeit besteht darin, die aktuelle Parlamentssitzung vorzeitig zu beenden, ohne sie aufzulösen, und eine neue Sitzung zu beginnen. In einer „weiteren“ Sitzung könnte dann über denselben Deal abgestimmt werden.
Damit ist aber die grundsätzliche Frage nicht gelöst: Gibt es genügend Stimmen, um den aktuellen Brexit-Deal durchzubringen?
Die Immobilienpreise in Australien sanken im vierten Quartal um -2.4 % gegenüber dem Vorquartal und um -5.1 % gegenüber dem Vorjahr
Der australische Hauspreisindex fiel im vierten Quartal um -2.4 % gegenüber dem Vorquartal, vertiefte sich gegenüber dem Wert von -4 % gegenüber dem Vorquartal im dritten Quartal und verfehlte die Erwartung von -3 % gegenüber dem Vorquartal. Sydney lag mit einem Rückgang von -1.5 % gegenüber dem Vorquartal an der Spitze, gefolgt von Melbourne mit -2.0 %. Hobart (plus 3.7 %) und Adelaide (plus 2.4 %) widersetzten sich dem Trend.
Im Dezemberquartal 5.1 sank das Wachstum der Wohnimmobilienpreise im Jahresvergleich um 2018 %. Rückgänge wurden in Sydney (-7.8 % ggü. Vorjahr), Melbourne (-6.4 % ggü. Vorjahr), Darwin (-3.5 % ggü. Vorjahr) und Perth (-2.5 % ggü. Vorjahr) verzeichnet % gegenüber Vorjahr) und Brisbane (-0.3 % gegenüber Vorjahr).
Bruce Hockman, Chefökonom der ABS, sagte: „Während die Immobilienpreise in den meisten Hauptstädten sinken, hatten eine Verknappung des Kreditangebots und eine geringere Nachfrage von Investoren und Eigennutzern deutlichere Auswirkungen auf die größeren Immobilienmärkte Sydney und Melbourne.“ ”
Die RBA wartet auf weitere Daten, um Spannungen bei den inländischen Daten zu lösen
Im Sitzungsprotokoll vom März wies die RBA auf die „Spannung“ zwischen der anhaltenden Verbesserung der Beschäftigungsdaten und der Verlangsamung des Produktionswachstums im zweiten Halbjahr 2 hin. Frühindikatoren deuteten auf eine weitere Verschärfung des Arbeitsmarktes hin und das Lohnwachstum beschleunigte sich im vierten Quartal. Das Wachstum verlangsamte sich, aber die Unternehmens- und Staatsausgaben blieben positiv. Angesichts des Rückgangs der Immobilienpreise bestehe jedoch weiterhin „erhebliche Unsicherheit“ hinsichtlich der Konsumaussichten.
Unter Berücksichtigung der verfügbaren Informationen kam die RBA zu dem Schluss, dass der aktuelle geldpolitische Kurs „das Beschäftigungswachstum und einen allmählichen Anstieg der Inflation unterstützt“. Es blieben aber „erhebliche Unsicherheiten rund um die Prognosen“. Die Zinserhöhungs- und Zinserhöhungsszenarien seien „ausgewogener“ als im Vorjahr. Und „es wäre angemessen, den Leitzins stabil zu halten, solange neue Informationen verfügbar werden, die dazu beitragen könnten, die aktuellen Spannungen in den inländischen Wirtschaftsdaten zu lösen.“
Anderswo
Das Verbrauchervertrauen im neuseeländischen Westpac-Konsumentenmarkt fiel im 103.8. Quartal von 1 auf 109.1. Die britischen Arbeitsmarktdaten werden zusammen mit dem deutschen ZEW-Konjunkturklima ein wichtiger Schwerpunkt in der europäischen Sitzung sein. Die Schweiz wird auch ihre Handelsbilanz veröffentlichen. Später am Tag werden die US-Fabrikaufträge vorgestellt.
GBP / USD Tagesausblick
Tägliche Pivots: (S1) 1.3190; (P) 1.3247; (R1) 1.3309; Mehr….
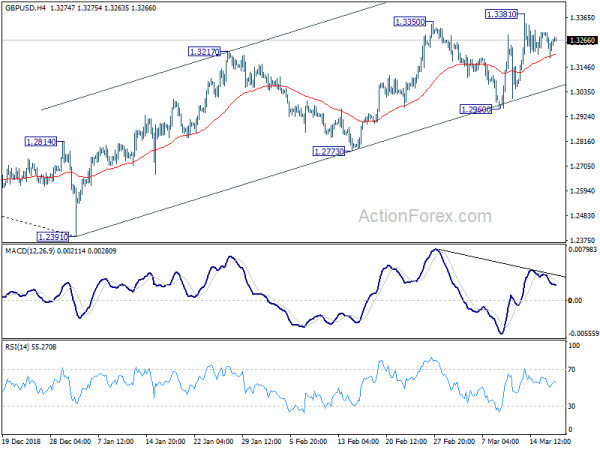
GBP/USD fiel auf 1.3184, erhielt aber Unterstützung vom 4-Stunden-EMA von 55 und erholte sich. Schließlich bleibt es in der Konsolidierung von 1.3381 und die Intraday-Tendenz bleibt zunächst neutral. Ein weiterer Anstieg wird erwartet, solange die Unterstützung von 1.2960 hält. Auf der Oberseite wird ein fester Bruch von 1.3381 als nächstes auf ein 61.8%-Retracement von 1.4376 auf 1.2391 bei 1.3618 abzielen. Auf der Unterseite wird ein fester Bruch von 1.2960 jedoch anzeigen, dass die Erholung von 1.2391 früher als erwartet abgeschlossen ist. Ein tieferer Rückgang wäre dann zur Bestätigung auf die Unterstützung von 1.2773 zu erwarten.
Im Großen und Ganzen dürfte der mittelfristige Rückgang von 1.4376 (2018-Hoch) bei 1.2391 abgeschlossen sein. Rise von 1.2391 wird jetzt als dritter Abschnitt des Korrekturmusters von 1.1946 (2016 low) angesehen. Mittelfristig konnte 1.4376 einen weiteren Anstieg verzeichnen. Ein Nachteil der 1.2773-Unterstützung wird diese Sicht jedoch einschränken. Der Fokus wird wieder auf 1.2391 niedrig gesetzt und der Bruch von 1.4376 auf 1.1946 wird wieder aufgenommen.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 20:00 | NZD | Westpac Verbrauchervertrauen Q1 | 103.8 | 109.1 | ||
| 0:30 | AUD | Hauspreisindex Q / Q Q4 | -2.40 % | -2.00 % | -1.50 % | |
| 0:30 | AUD | RBA-Protokoll März | ||||
| 7:00 | CHF | Handelsbilanz (CHF) Feb. | 2.88 Mrd | 3.04 Mrd | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | Arbeitslosenansprüche ändern Feb | 13.1k | 14.2k | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | Ansprecher Rate Rate Feb | 2.80% | |||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | ILO Arbeitslosenquote 3Mths Jan | 4.00% | 4.00% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | Durchschnittlicher Wochenverdienst 3M/Jahr Jan | 3.20% | 3.40% | ||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | Wöchentlicher Verdienst ohne Bonus 3 Monate/Jahr Jan | 3.40% | 3.40% | ||
| 10:00 | EUR | Deutsche ZEW-Konjunkturerwartung März | -11 | -13.4 | ||
| 10:00 | EUR | Deutsche ZEW Aktuelle Situation Mär | 13 | 15 | ||
| 10:00 | EUR | ZEW-Konjunkturerwartungen für die Eurozone im März | -15.1 | -16.6 | ||
| 14:00 | USD | Fabrikbestellungen Jan | 0.30% | 0.10% |
Signal2forex-Test




 Signal2forex.com - Beste Forex-Roboter und Signale


