
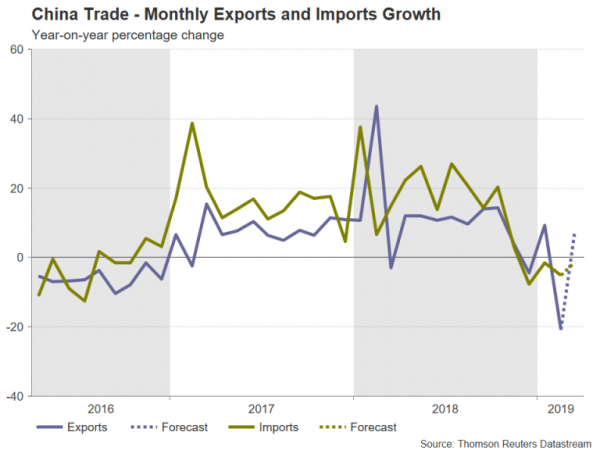
Die Wirtschaftsdaten werden in der kommenden Woche in den Hintergrund treten, da die größten Risikoereignisse die Sitzung der Europäischen Zentralbank und ein Krisengipfel der Europäischen Union zur Erörterung der Brexit-Krise sind. Doch während die Politik in Großbritannien und der EU die meisten Schlagzeilen machen wird, gibt es auch einige wichtige Veröffentlichungen, die man im Auge behalten sollte. Die Exportzahlen aus China und Deutschland werden beobachtet, um die globalen Handelsbedingungen einzuschätzen, da die Handelsspannungen nachlassen. Die monatlichen BIP-Zahlen aus Großbritannien und die US-Preisindikatoren werden ebenfalls wichtig sein, während das Protokoll der Sitzung der Fed im März ebenfalls einige Aufmerksamkeit auf sich ziehen dürfte.
Erholung der chinesischen Exporte erwartet
Die Lieferungen aus China gingen im Februar im Jahresvergleich um 20.7 % zurück, was die Befürchtung nährt, dass der Handelsstreit mit den USA die Handelsaussichten des Landes erheblich zu beeinträchtigen beginnt. Die schlechte Entwicklung wurde jedoch teilweise auf den Zeitpunkt des Neujahrsfestes im Vergleich zum Vorjahr zurückgeführt, und die Exporte dürften im März eine ordentliche Erholung verzeichnen. Die Exporte dürften im März im Jahresvergleich um 7.3 % gestiegen sein, die Importe dürften jedoch den vierten Monat in Folge weiter zurückgegangen sein und um 1.3 % im Jahresvergleich zurückgegangen sein.
Die Handelszahlen werden am Freitag erwartet, davor werden die Inflationsdaten beobachtet, wobei sowohl der Verbraucherpreisindex (CPI) als auch der Erzeugerpreisindex (PPI) am Donnerstag erwartet werden.
Die Hauptlast etwaiger Schocks in den Handelsdaten dürfte der australische Dollar tragen, auch wenn die Märkte angesichts der Fortschritte bei den Handelsverhandlungen zwischen den USA und China in den letzten Wochen möglicherweise über negative Überraschungen hinwegsehen könnten.
Japanische Maschinenbestellungen im Blick
Maschinenaufträge aus Japan werden am Mittwoch ein weiterer wichtiger Indikator für den Welthandel sein. Die Kernaufträge – ein vorausschauender Indikator für Investitionsausgaben – fielen im Januar gegenüber dem Vorjahr um 5.4 %. Ein weiterer starker Rückgang im Februar würde die Aussichten für die japanische Wirtschaft weiter verdunkeln. Eine vierteljährliche Umfrage der Bank von Japan, die Anfang dieser Woche veröffentlicht wurde, zeigte, dass sich die Geschäftsstimmung in den ersten drei Monaten des Jahres angesichts einer anhaltenden Abschwächung bei Japans wichtigsten Handelspartnern verschlechterte.
Neben den Maschinenaufträgen werden am Mittwoch auch die Unternehmensgüterpreise für März veröffentlicht. Eine schwache Reihe von Zahlen aus Japan könnte den Yen zusätzlich belasten, der diese Woche aufgrund der zunehmenden Risikobereitschaft unter Druck stand, die durch die wachsenden Erwartungen ausgelöst wurde, dass die USA und China kurz vor einem Handelsabkommen stehen.
Schlaglicht auf die Gespräche zwischen May und Corbyn vor dem EU-Sondergipfel
Das Pfund steht vor einer weiteren Achterbahnwoche, da die Brexit-Krise keine Anzeichen einer Abschwächung zeigt und die verlängerte Frist für den Austritt Großbritanniens aus der EU am 12. April näher rückt. Nachdem in zwei Runden indikativer Abstimmungen zur Festlegung der Brexit-Agenda im Parlament keine Mehrheit für eine der alternativen Optionen gefunden werden konnte, entschied sich die britische Premierministerin Theresa May zu Gesprächen mit dem Oppositionsführer der Labour Party, Jeremy Corbyn, um einen Weg zu finden, der Labours Unterstützung gewinnen könnte.
May hat bis zum 10. April Zeit, wenn sich die EU-Staats- und Regierungschefs zu einem Krisengipfel treffen, um mit Corbyn eine Einigung über einen überarbeiteten Brexit-Deal zu erzielen. Wenn May die Forderungen der Labour-Partei nach einer Zollunion akzeptiert und ein Deal verabschiedet wird, könnte das Vereinigte Königreich am 22. Mai austreten – einen Tag, bevor die EU-Mitgliedsstaaten neue Mitglieder des Europäischen Parlaments wählen. Wenn die beiden Staats- und Regierungschefs jedoch keine Einigung erzielen können, wird eine längere Verlängerung wahrscheinlich, die eine Teilnahme des Vereinigten Königreichs an den bevorstehenden Wahlen beinhalten könnte. Eine weitere Verlängerung ist jedoch nicht garantiert, da die EU entscheiden könnte, dass sie genug von der Unentschlossenheit der britischen Gesetzgeber hat und akzeptiert, dass ein abrupter Austritt des Vereinigten Königreichs der einzige Ausweg aus der Krise sein könnte. Daher kann ein ungeordneter Brexit nicht völlig ausgeschlossen werden, auch wenn die britischen Abgeordneten diese Woche rasch ein Gesetz verabschiedet haben, das die Regierung daran hindert, ohne Deal auszutreten, und sie verpflichtet, weitere Verlängerungen von Artikel 50 zu beantragen, wenn es keinen Konsens über das Austrittsabkommen gibt.
Das Pfund dürfte innerhalb seiner aktuellen Spanne von 1.2950 bis 1.3350 Dollar schwanken, wenn die Ereignisse der nächsten Woche den Anlegern keine Klarheit darüber verschaffen, wohin der Brexit führt. Wenn es jedoch unausweichlich wird, dass Großbritannien in einer Zollunion bleiben muss, um die Sackgasse zu überwinden, wäre ein Aufwärtsdurchbruch über diese Spanne für das Pfund ein leichtes Unterfangen.
Die Reaktion auf eine Flut britischer Daten am Mittwoch könnte jedoch gedämpfter ausfallen. Die Februarzahlen zum BIP-Wachstum, zur Industrie- und Fertigungsproduktion und zum Handel könnten die Händler vorübergehend ablenken. Doch angesichts der Anzeichen, dass der überaus wichtige Dienstleistungssektor durch die anhaltende Brexit-Unsicherheit stark in Mitleidenschaft gezogen wird, könnte jede Schwäche der monatlichen BIP-Zahlen das Pfund belasten.
EZB lässt im April nichts anbrennen
Nachdem die EZB die Märkte überrascht hatte, indem sie den geplanten Zeitpunkt einer Zinserhöhung bereits bei der Märzsitzung verschoben hatte, wird die Aprilsitzung der EZB wahrscheinlich eine ruhigere Angelegenheit sein, ohne dass eine Änderung der Politik oder der erwarteten zukünftigen Leitlinien erwartet wird. Dennoch wird es noch viel geben, was das Interesse der Anleger aufrecht erhält. Die überraschende starke Aufwärtskorrektur des Dienstleistungs-PMI der Eurozone im März könnte die Aussichten der politischen Entscheidungsträger positiv beeinflussen, und Analysten werden wachsam sein, wenn Mario Draghi in seiner Pressekonferenz nach der Sitzung möglicherweise weniger vorsichtige Ansichten zur Wirtschaft äußert.
Die Märkte werden auch darauf achten, ob es Diskussionen über die Einführung eines abgestuften Systems für den negativen Einlagenzins der EZB gab, der sich negativ auf die Profitabilität der Banken in der Eurozone auswirkt. Zwar wäre es gut für die Gesundheit des Bankensystems, die Barreserven einiger Banken von negativen Zinsen auszunehmen, doch die Märkte könnten dies als gemäßigten Schritt auffassen, da es auf einen längeren Zeitraum mit Einlagenzinsen unterhalb von Null hindeuten würde.
Die EZB wird ihre Entscheidung am Mittwoch bekannt geben und der Euro wird auf weitere gemäßigte Kursbewegungen der Zentralbank warten. Neben der geldpolitischen Sitzung werden die Euro-Händler am Montag auch die deutschen Exportzahlen für Februar und den Sentix-Index der Eurozone für April sowie am Freitag die Zahlen zur Industrieproduktion für Februar in der Region beobachten.
Inflation in den USA und Fed-Protokolle dürften den Dollar kaum beflügeln
Der US-Wirtschaftskalender wird nächste Woche einer der geschäftigsten sein, auch wenn die Daten auf dem Devisenmarkt möglicherweise keine große Resonanz hervorrufen. Die Fabrikaufträge werden die Woche am Montag beginnen. Nachdem im Dezember und Januar nur ein dürftiges Wachstum von 0.1 % gegenüber dem Vormonat verzeichnet wurde, dürften die Fabrikaufträge im Februar den Kurs umkehren und um 0.6 % zurückgehen.
Am Mittwoch wird sich die Aufmerksamkeit auf das FOMC-Protokoll der März-Sitzung und auf die Inflation richten, wenn der CPI-Bericht veröffentlicht wird. Die Gesamtinflation dürfte im März von 1.8 % auf 1.5 % im Jahresvergleich gestiegen sein, während die Kerninflation voraussichtlich stabil bei 2.1 % im Jahresvergleich geblieben ist.
Ein Anstieg des Verbraucherpreisindex vom aktuellen Niveau aus dürfte die Fed kaum beunruhigen, insbesondere da ihr Zielpreismaß, der PCE-Kernpreisindex, weiterhin bei etwa 2 % liegt. Die Fed wird ihre neutrale Haltung wahrscheinlich in ihrem Sitzungsprotokoll vom März bekräftigen, als die FOMC-Mitglieder signalisierten, dass sie 2019 überhaupt keine Zinserhöhungen planen. Die Sprache der Fed-Politiker war in den letzten Monaten ziemlich konsistent, sodass aus dem Protokoll keine Überraschungen zu erwarten sind. Infolgedessen wird der US-Dollar wahrscheinlich eher von Handelsschlagzeilen und Risikostimmung getrieben.
Weitere Daten aus den USA sind am Donnerstag die Erzeugerpreise für März und am Freitag der vorläufige Verbraucherstimmungsindex der University of Michigan für April, der die Woche abrundet.
Signal2forex-Test




 Signal2forex.com - Beste Forex-Roboter und Signale


