
Der Dollar wird im schwachen Feiertagsmarkt weitgehend niedriger gehandelt, da die Geschäfte auf die Zinsentscheidung des FOMC warten. Es besteht weder eine Erwartung einer Zinsänderung noch eine geduldige Haltung der Fed. Aber die Kommentare des Fed-Vorsitzenden Jerome Powell zur Inflation könnten über die jüngste Rallye des Dollars entscheiden. Derzeit wird davon ausgegangen, dass sich der Dollar lediglich gegenüber Euro, Swissy und Aussie konsolidiert. Selbst der USD/JPY konnte noch keine kurzfristige Trendwende bestätigen.
Auf den Devisenmärkten bleibt der Neuseeland-Dollar nach schwachen Beschäftigungsdaten tatsächlich der schwächste. Es folgt der Yen, dann der Dollar und dann der Dollar. Der Schweizer Franken hingegen ist heute bisher der stärkste, gefolgt vom Pfund Sterling und dann dem Euro.
Technisch gesehen hat der Durchbruch des GBP/USD über den kleinen Widerstand von 1.3019 gestern den kurzfristigen Aufwärtstrend wiederbelebt. Ein weiterer Anstieg könnte zu einem erneuten Test des Hochs von 1.3381 führen. Das Schicksal von EUR/USD könnte an EUR/GBP gebunden sein, das sich offenbar vor dem Widerstand von 0.8722 umgekehrt hat. Ein stärkerer Rückgang des EUR/GBP in Richtung der Unterstützung von 0.8747 könnte den EUR/USD stabil halten und gleichzeitig den GBP/USD anheben.
Dollar, um sich Powells Kommentare zum Inflationswachstum anzuhören, einige Vorschauen
Der Dollar bleibt heute im Allgemeinen schwach, außer gegenüber Kiwi und Yen. Aber die bevorstehende Ankündigung des FOMC könnte sein Schicksal verändern. Es besteht keine Chance für die Fed, den Leitzins auf 2.25-2.50 % zu ändern. Darüber hinaus wird die Fed zweifellos ihre geduldige Haltung gegenüber etwaigen geldpolitischen Anpassungen beibehalten.
Zur Erinnerung: Die Normalisierung der Geldpolitik gilt nach der Zinserhöhung im Dezember als weitgehend abgeschlossen. Auch die Bilanzabwicklung soll noch in dieser Woche abgeschlossen werden. Im Allgemeinen bräuchten die politischen Entscheidungsträger starke Beweise für einen sich abzeichnenden Trend bei der Inflation oder der Beschäftigung, um einen weiteren Schritt zu unternehmen.
Ein wichtiger Faktor, den es zu beobachten gilt, ist jedoch die Reaktion des Fed-Vorsitzenden Jerome Powell auf das starke Wachstum, aber die schleppende Inflation. Dollar-Bären würden gerne hören, wie Powell die Abwärtsrisiken der Inflation und die Bereitschaft zur Zinssenkung erwähnt, falls sich die Aussichten verschlechtern. Andererseits würden die Dollar-Bullen gerne hören, dass Powell die Gespräche über eine Zinssenkung als verfrüht abtut.
In jedem Fall würde der Dollar von dort aus seine kurzfristige Richtung fortsetzen.
Hier einige Vorschläge für Vorschauen:
China will den Banken- und Versicherungssektor öffnen, da eine neue Runde der Handelsverhandlungen mit den USA beginnt
Heute hat in Peking eine neue Runde der Handelsverhandlungen zwischen den USA und China begonnen. US-Finanzminister Steven Mnuchin sagte, er habe gestern ein „schönes Arbeitsessen“ gehabt und „es sei schön, wieder hier in Peking zu sein“. Es ist allgemein bekannt, dass trotz der erzielten Fortschritte zwei wichtige Punkte weiterhin ungelöst sind: ein Durchsetzungsmechanismus und die Fristen für die Aufhebung der auferlegten Zusatzzölle.
Unterdessen kündigte die chinesische Aufsichtsbehörde für Banken und Versicherungen an, dass sie den Banken- und Versicherungssektor weiter öffnen werde. Und es ist geplant, bald zwölf neue Maßnahmen zu erlassen. Zu den Maßnahmen gehört die Abschaffung der Vermögensanforderungen von 12 Milliarden US-Dollar für ausländische Unternehmen zur Gründung einer juristischen Person im Land. Die Anforderungen an ein Vermögen von 10 Milliarden US-Dollar für ausländische Banken zur Gründung einer Zweigstelle werden ebenfalls abgeschafft. Genehmigungsverfahren für ausländische Banken zur Durchführung von Yuan-Geschäften werden abgeschafft.
Der australische AiG PMI verbesserte sich auf 54.8, aber die Beschäftigungs- und Lohnindizes gingen zurück
Der australische AiG Performance of Manufacturing Index stieg im April um 3.8 Punkte auf 54.8, was auf ein schnelleres Wachstum hindeutet. Alle Teilsektoren mit Ausnahme von Maschinen und Ausrüstung sowie Metallprodukten verbesserten sich. Zu den größten Sorgen der Hersteller im April gehörten die bevorstehende Bundestagswahl, hohe Energiepreise, hohe Inputkosten (aufgrund der Dürre, eines niedrigen Dollars und hoher Rohstoffpreise) und strengere Kreditbedingungen.
Der Beschäftigungsindex sank stark um -5.1 Punkte auf 51.5. In der Pressemitteilung wurde auch darauf hingewiesen, dass ABS-Daten darauf hindeuten, dass die Gesamtbeschäftigung im verarbeitenden Gewerbe im Laufe des Sommers dramatisch zurückgegangen ist, wobei die Beschäftigung in den drei Monaten bis Februar 41,600 um 2019 zurückgegangen ist (-6.3 % gegenüber dem Vorquartal, Trend). Der Durchschnittslohnindex sank um -3.5 auf 57.7, was auf einen geringeren Lohndruck im gesamten verarbeitenden Gewerbe hindeutet. Außerdem zeigt dieser Lohnindex seit seinem Höchststand im September 2018 einen Abwärtstrend.
Die Beschäftigung in Neuseeland sank im ersten Quartal um -0.2 % gegenüber dem Vorquartal, der NZD gab nach
Der neuseeländische Dollar fällt heute deutlich, nachdem die Arbeitsmarktdaten schwächer als erwartet ausfielen. Die Beschäftigung ging im ersten Quartal um -0.2 % gegenüber dem Vorquartal zurück und lag damit unter der Erwartung eines Wachstums von 1 % gegenüber dem Vorquartal. Die Arbeitslosenquote sank von 0.5 % auf 4.2 % und entsprach den Erwartungen. Die Erwerbsquote sank jedoch um -4.3 % auf 0.5 %. Der Arbeitskostenindex stieg gegenüber dem Vorquartal um 70.4 % und lag damit unter der Erwartung von 0.3 % gegenüber dem Vorquartal.
Die heutigen Daten sollten nichts an der Ansicht der RBNZ ändern, dass Neuseeland derzeit ein Höchstmaß an nachhaltiger Beschäftigung aufweist. Die verringerte Dynamik des Beschäftigungswachstums und die schleppenden Löhne würden die ohnehin schon niedrige Inflation nur wenig stützen. Der schwache Verbraucherpreisindex ist ein Schlüsselfaktor im Hinblick auf eine kurzfristige Zinssenkung der RBNZ, wahrscheinlich im Mai, aber die Sitzung bleibt bestehen.
Blick in die Zukunft
Zusätzlich zur Zinsentscheidung des FOMC werden die USA ISM-Ausgaben für das verarbeitende Gewerbe, ADP-Beschäftigungs- und Bauausgaben veröffentlichen. Großbritannien wird Hypothekengenehmigungen, M4 und PMI-Produktion früher in der europäischen Sitzung veröffentlichen
USD / CAD Täglich Outlook
Tägliche Pivots: (S1) 1.3354; (P) 1.3417; (R1) 1.3454; Mehr…
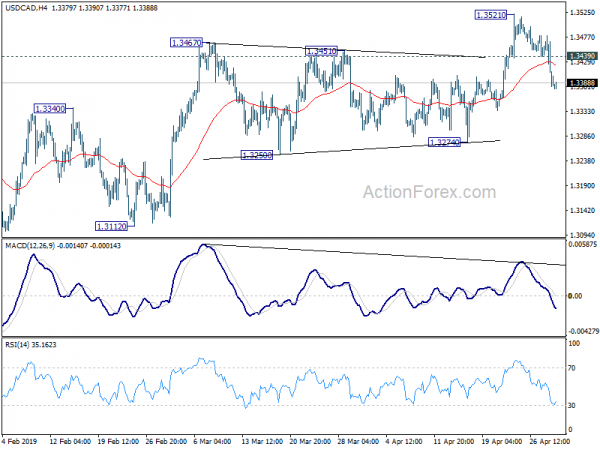
Der Rückgang des USD/CAD von 1.3521 ist tiefer als erwartet und der Bruch der geringfügigen Unterstützung von 1.3399 erhöht die Chance einer kurzfristigen Umkehr. Die Intraday-Tendenz wird zunächst für die Unterstützung bei 1.3274 wieder nach unten gedreht. Ein Bruch zeigt an, dass die unruhige Erholung von 1.3068 bei 1.3521 abgeschlossen ist. Die kurzfristigen Aussichten werden pessimistisch werden, da die Unterstützung bei 1.3068 erneut getestet wird. Auf der anderen Seite wird ein geringfügiger Widerstand oberhalb von 1.3439 den kurzfristigen Aufwärtstrend wiederbeleben und die Tendenz wieder nach oben für 1.3521 umkehren. Der Durchbruch von 1.3521 wird den Anstieg von 1.3068 bis zum erneuten Test des Hochs von 1.3664 verlängern.
Im Großen und Ganzen bleibt der USD / CAD im mittelfristig steigenden Kanal (Unterstützung bei 1.3255) gut. Daher sollte der Aufwärtstrend von 1.2061 (2017 niedrig) im Gange sein. Ein entscheidender Bruch von 61.8% Retracement von 1.4689 (2016 high) zu 1.2061 bei 1.3685 wird als nächstes den Weg zu 78.6% Retracement bei 1.4127 ebnen. Dies wird der bevorzugte Fall bleiben, solange die 1.3068-Unterstützung gilt. Eine dauerhafte Unterbrechung der Kanalunterstützung ist jedoch das erste Anzeichen für eine mittelfristige Umkehrung. Ein fester Bruch von 1.3068 würde das bestätigen.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 22:30 | AUD | AiG Performance of Manufacturing Index Apr | 54.8 | 51 | ||
| 22:45 | NZD | Beschäftigungsänderung Q / Q Q1 | -0.20 % | 0.50% | 0.10% | |
| 22:45 | NZD | Arbeitslosenquote Q1 | 4.20% | 4.20% | 4.30% | |
| 22:45 | NZD | Arbeitskosten Privatsektor Q/Q Q1 | 0.30% | 0.50% | 0.50% | |
| 23:01 | GBP (Faster Payments Service, Advcash, ZEN) | BRC Shop Preisindex Y / Y Apr | 0.40% | 0.90% | ||
| 8:30 | GBP (Faster Payments Service, Advcash, ZEN) | Hypothekenzulassungen Mar | 64k | 64k | ||
| 8:30 | GBP (Faster Payments Service, Advcash, ZEN) | Geldversorgung M4 M / M Mar | 0.30% | 0.30% | ||
| 8:30 | GBP (Faster Payments Service, Advcash, ZEN) | PMI Herstellung April | 53.1 | 55.1 | ||
| 12:15 | USD | ADP Beschäftigungsänderung Apr | 181k | 129k | ||
| 13:30 | CAD | Fertigungs-PMI Apr | 50.5 | |||
| 13:45 | USD | Fertigungs-PMI Apr F | 52.4 | 52.4 | ||
| 14:00 | USD | ISM Herstellung April | 55 | 55.3 | ||
| 14:00 | USD | ISM Preise bezahlt Apr | 55.7 | 54.3 | ||
| 14:00 | USD | ISM-Beschäftigung Apr | 57.5 | |||
| 14:00 | USD | Bauausgaben M / M Mar | 0.10% | 1.00% | ||
| 14:30 | USD | Rohöllagerbestände | 5.5M | |||
| 18:00 | USD | FOMC-Zinsentscheidung (Untergrenze) | 2.25% | 2.25% | ||
| 18:00 | USD | FOMC-Zinsentscheidung (obere Grenze) | 2.50% | 2.50% |
Signal2forex-Test




 Signal2forex.com - Beste Forex-Roboter und Signale


