
Nach anfänglichem Zögern haben die asiatischen Märkte etwas an Dynamik gewonnen und sich allgemein gestärkt, wodurch sie einige der Verluste dieser Woche wieder wettgemacht haben. Allerdings ist die Stärke bisher begrenzt, und es liegt viel Unsicherheit vor uns. Es ist eine Tatsache, dass sich der Handelskrieg zwischen den USA und China trotz Trumps „positiven“ Worten noch länger hinzieht. Gleichzeitig zeigten die April-Daten aus China, dass die Erholung im März nur vorübergehend war. Die Verlangsamung der Wirtschaft ist noch im Gange, sogar schon vor dem Scheitern der Handelsverhandlungen. Angesichts der neuen Zollrunde ist es nicht optimistisch, dass China bald seinen Tiefpunkt erreichen wird.
Auf den Devisenmärkten ist der Australische Dollar heute der schwächste. Ein schwächeres Lohnwachstum als erwartet im 1. Quartal ist eine weitere Belastung für den Aussie. Als nächstschwächste folgen der Neuseeländische Dollar und der Yen. Pfund Sterling und Euro sind heute die stärksten Währungen, gefolgt vom Kanadischen Dollar. Der Loonie wird solide Zahlen aus der heutigen CPI-Veröffentlichung benötigen, um die jüngste Erholung wieder anzukurbeln. In dieser Woche sind der Schweizer Franken, der Yen und der Dollar der Reihe nach die stärksten Währungen. Der Aussie, das Pfund Sterling und der Kiwi sind die schwächsten.
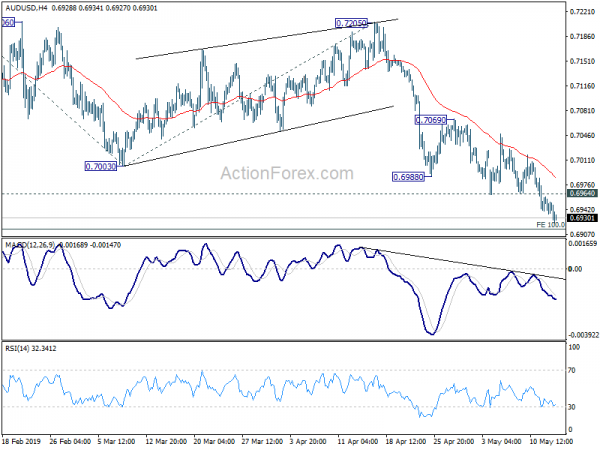
Technisch gesehen liegt der Fokus, während sich der Rückgang von AUD/USD fortsetzt, auf dem Fibonacci-Projektionsniveau von 0.6913. Ein entscheidender Durchbruch dort mit Abwärtsbeschleunigung wird die Argumente für eine Wiederaufnahme des größeren Abwärtstrends untermauern. USD/JPY und EUR/JPY bleiben in der Konsolidierung. Der Fokus wird auf den temporären Tiefstständen von 109.02 bzw. 122.48 liegen, die auf eine Wiederaufnahme des Rückgangs hindeuten. USD/CAD wird heute ein Paar sein, das man im Auge behalten sollte. Es bleibt in der Konsolidierung innerhalb von 1.3376/3521. Technisch gesehen würden wir bald einen Ausbruch nach oben bevorzugen.
In Asien schloss Nikkei mit einem Plus von 0.56 %. Der Hongkonger HSI stieg um 0.98 %. Der chinesische Shanghai SSE stieg um 1.76 % und lag wieder über der Marke von 2900. Der Singapore Strait Times fiel um 0.07 %. Die Rendite der japanischen 10-jährigen JGB fiel um 0.0008 auf -0.052. Über Nacht stieg der DOW um 0.82 %. Der S&P 500 stieg um 0.80 %. Der NASDAQ stieg um 1.14 %. Die Rendite der 10-jährigen Anleihe stieg um 0.014 auf 2.419. Die Marke von 2.4 bleibt heute ein zu beobachtendes Niveau.
China will angeblich 30 Prozent des Entwurfs eines Handelsabkommens verwerfen, Mnuchin reist bald wieder nach Peking
Nikkei Asia Review berichtete, dass China bis zu 30 Prozent des Entwurfs des Handelsabkommens mit den USA verworfen hatte, bevor die Verhandlungen scheiterten. Das ursprünglich 150 Seiten umfassende Dokument wurde auf 105 Seiten gekürzt. Laut einer anonymen Quelle betrachtete der chinesische Präsident Xi die rechtlich bindenden Teile des Entwurfs als „einen ungleichen Vertrag“. Und alle relevanten Teile des ungleichen Vertrags wurden gestrichen oder überarbeitet.
Auf der anderen Seite versuchte Trump, die Situation zu entschärfen und sagte, dass „wir nur mit China streiten“ und dass „wir im Dialog sind. Er wird immer weitergehen.“ Ein Sprecher des Finanzministeriums deutete auch an, dass Steven Mnuchin ein weiteres Treffen mit China plant, ohne jedoch Einzelheiten zu nennen. Der Sprecher sagte: „Wie der Minister angedeutet hat, werden die Verhandlungen fortgesetzt. Wir gehen davon aus, dass wir, wie der Minister gestern angedeutet hat, in naher Zukunft ein Treffen in China planen werden.“ Von Handelsbeauftragtem Robert Lighthizer ist jedoch noch nichts zu hören.
Das Wachstum der Einzelhandelsumsätze in China verlangsamte sich auf den niedrigsten Stand seit 2003, auch die Industrieproduktion und die Investitionen in Anlagevermögen blieben hinter den Erwartungen zurück.
Trotz der Erholung der US-Aktien über Nacht sind die asiatischen Märkte gemischt. Die Erholungschancen wurden durch schlechte Daten aus China begrenzt. Es ist nun ziemlich offensichtlich, dass die Erholung im März nur vorübergehend und aus saisonalen Gründen war. Die Verlangsamung in China ist vorhanden und könnte sich sogar noch weiter verschärfen, da sich der Handelskrieg mit den USA hinzieht.
Das Wachstum der chinesischen Industrieproduktion verlangsamte sich im April auf 5.4 % im Jahresvergleich und blieb damit hinter den Erwartungen von 6.5 % im Jahresvergleich zurück. Dies ist ebenfalls eine deutliche Verschlechterung gegenüber dem 4-Jahres-Hoch von 8.5 % im März. Das Wachstum der Anlageinvestitionen verlangsamte sich gegenüber dem Vorjahr auf 6.1 %, ein Rückgang von 6.3 % und blieb hinter den Erwartungen von 6.4 % zurück.
Noch schwerwiegender ist, dass sich das Wachstum der Einzelhandelsumsätze gegenüber dem Vorjahr auf 7.2% verlangsamte, verglichen mit 8.7% im Vorjahr. Damit blieb es hinter den Erwartungen von 7.2% im Vorjahr zurück. Dies ist zugleich das niedrigste Wachstum seit Mai 2003. Dies trübt die Hoffnung, die Belastung der Wirtschaft von den Exporten auf das Wachstum der Binnennachfrage zu verlagern. Die Arbeitslosenquote sank jedoch auf 5.2%.
Australischer Dollar fällt nach Lohnsenkung, Verbraucherstimmung steigt kaum
Der Australische Dollar schwächt sich heute allgemein ab und wird als der Währungswährung mit der schlechtesten Performance gehandelt. Der Aussie wird teilweise durch schlechte chinesische Daten nach unten gezogen. Auch seine eigenen Daten sind keine Hilfe.
Der Lohnpreisindex stieg im ersten Quartal nur um 0.5 % im Vergleich zum Vorquartal und lag damit unter den Erwartungen von 1 % im Vergleich zum Vorquartal. ABS-Chefökonom Bruce Hockman sagte: „Die Jahreslöhne stiegen saisonbereinigt das dritte Quartal in Folge um 0.6 %. Die Haupttreiber des Wachstums im Quartal waren die regelmäßig geplanten Lohnerhöhungen in den Bereichen Gesundheitsversorgung und Sozialhilfe sowie Bildung und Ausbildung, wie dies auch im vorherigen Märzquartal der Fall war.“
Die Verbraucherstimmung von Westpac stieg im Mai um 0.3 % auf 101.3 (im Vorjahr 100.7). Westpac merkte an, dass die RBA bei der Sitzung letzte Woche eine lockere Tendenz gezeigt habe, indem sie die Wachstums- und Inflationsprognosen auf „gerade noch akzeptable“ Niveaus gesenkt habe. Noch wichtiger ist, dass solche Prognosen auf Marktpreisen für eine vollständige Zinssenkung basieren. Westpac beharrte darauf, dass sich die Spannungen zwischen starkem Arbeitsmarkt und schwachem BIP in den nächsten Monaten lösen werden. Und der Fall der RBA-Senkung im August würde klar werden.
Britische Premierministerin May will Brexit-Gesetz am 3. Juni wieder einbringen
Die britische Premierministerin Theresa May legte ihren „Plan“ vor, das Brexit-Rücktrittsabkommen bis Ende nächsten Monats abzuschließen. Ihr Sprecher sagte, May plane, den Gesetzentwurf in der Woche ab dem 3. Juni erneut vorzulegen. Und er fügte hinzu: „Es ist zwingend erforderlich, dass wir dies dann tun, wenn Großbritannien die EU vor der parlamentarischen Sommerpause verlassen soll.“
Mays Kabinett stimmte zu, Gespräche mit der gegenüberliegenden Labour-Partei zu führen. „Die an den Verhandlungen beteiligten Minister legten Einzelheiten der Kompromisse dar, die die Regierung zu erwägen bereit war, um eine Vereinbarung zu erarbeiten, die es Großbritannien ermöglichen würde, die EU so bald wie möglich mit einem Abkommen zu verlassen.“ Und: „Es wurde vereinbart, dass es unbedingt erforderlich ist, den Gesetzentwurf zum Austrittsabkommen rechtzeitig vorzulegen, damit er bis zur parlamentarischen Sommerpause die königliche Zustimmung erhält.“
Der oppositionelle Labour-Chef Jeremy Corbyn blieb jedoch skeptisch gegenüber Mays Plan. Sein Sprecher sagte, Corbyn habe Zweifel an der Glaubwürdigkeit der Regierungszusagen geweckt, nachdem konservative Abgeordnete und Kabinettsminister erklärt hatten, sie wollten die Premierministerin ersetzen.“
Blick in die Zukunft
BIP und Beschäftigung in der Eurozone sowie deutsches BIP werden in der europäischen Sitzung veröffentlicht. Der Schwerpunkt liegt jedoch auf der US-Sitzung. Der kanadische Verbraucherpreisindex (CPI) wird ein wichtiger Datenpunkt sein, den man im Auge behalten sollte, um den Zinspfad der BoC einzuschätzen. Die USA werden Einzelhandelsumsätze, Industrieproduktion, Empire State Manufacturing, den NAHB-Wohnungsindex und Unternehmensbestände veröffentlichen.
AUD / USD Tages Outlook
Tägliche Pivots: (S1) 0.6933; (P) 0.6947; (R1) 0.6958; Mehr…
Der Rückgang von AUD/USD setzt sich heute fort und hat heute bisher einen Tiefststand von 0.6922 erreicht. Die Intraday-Tendenz bleibt bei einer 100%-Projektion von 0.7295 auf 0.7003 von 0.7205 bei 0.6913 nach unten gerichtet. Ein entscheidender Durchbruch dort wird eine weitere Abwärtsbeschleunigung anzeigen. Ein weiterer Rückgang würde zu einem erneuten Test des Tiefs von 0.6722 führen. Auf der Oberseite wird ein geringer Widerstand über 0.6964 die Intraday-Tendenz für Konsolidierungen neutralisieren. Die Erholung sollte jedoch durch die Widerstandszone 0.6988/7069 begrenzt werden, um eine Wiederaufnahme des Rückgangs herbeizuführen.
Im Großen und Ganzen bleibt der mittelfristige Ausblick bei intaktem 0.7393-Widerstand weiterhin pessimistisch. Der Rückgang von 0.8135 (2018-Hoch) gilt als langfristiger Abwärtstrend von 1.1079 (2011-Hoch). Der entscheidende Durchbruch von 0.6826 (2016 niedrig) wird diese Abwärtsbewegung bestätigen und den Abwärtstrend zu 0.6008 (2008 niedrig) fortsetzen. Ein fester Bruch von 0.7393 wird jedoch argumentieren, dass der Rückgang von 0.8135 abgeschlossen ist. Und das Korrekturmuster von 0.6826 hat den dritten Abschnitt gestartet und erneut auf 0.8135 ausgerichtet.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Japan Geld Aktie M2 + CD Y / Y Apr | 2.60% | 2.30% | 2.40% | |
| 0:30 | AUD | Westpac Verbrauchervertrauen Mai | 0.60% | 1.90% | ||
| 1:30 | AUD | Lohnpreisindex Q / Q Q1 | 0.50% | 0.60% | 0.50% | |
| 2:00 | CNY | Anlagevermögen ohne ländliche Gebiete, Jahresverlauf, Jahresvergleich, April | 6.10% | 6.40% | 6.30% | |
| 2:00 | CNY | Industrielle Produktion Y / Y Apr | 5.40% | 6.50% | 8.50% | |
| 2:00 | CNY | Einzelhandelsverkauf Y / Y Apr | 7.20% | 8.60% | 8.70% | |
| 2:00 | CNY | Erhobene Arbeitslosenquote April | 5.00% | 5.20% | ||
| 6:00 | JPY | Werkzeugmaschinenaufträge J/J Q1 Apr P | -28.50 % | |||
| 6:00 | EUR | Deutsches BIP Q / Q Q1 P | 0.40% | 0.00% | ||
| 9:00 | EUR | Beschäftigung in der Eurozone Q/Q Q1 P | 0.20% | 0.30% | ||
| 9:00 | EUR | BIP der Eurozone Q / Q Q1 P | 0.40% | 0.40% | ||
| 12:30 | CAD | CPI M / M Apr | 0.40% | 0.70% | ||
| 12:30 | CAD | CPI Y / Y Apr | 2.00% | 1.90% | ||
| 12:30 | CAD | CPI Core - Common Y / Y Apr. | 1.80% | 1.80% | ||
| 12:30 | CAD | CPI Core - Median Y / Y Apr | 2.00% | 2.00% | ||
| 12:30 | CAD | CPI Core - Trim Y / Y April | 2.10% | 2.10% | ||
| 12:30 | USD | Empire State Manufacturing Mai | 8 | 10.1 | ||
| 12:30 | USD | Einzelhandelsumsatz Advance M / M Apr | 0.20% | 1.60% | ||
| 12:30 | USD | Einzelhandelsverkauf Ex Auto M / M Apr | 0.70% | 1.20% | ||
| 13:15 | USD | Industrielle Produktion M / M Apr | 0.00% | -0.10 % | ||
| 13:15 | USD | Kapazitätsauslastung Apr | 78.70% | 78.80% | ||
| 14:00 | USD | NAHB Wohnungsmarkt Index Mai | 64 | 63 | ||
| 14:00 | USD | Geschäftsvorräte Mar | 0.00% | 0.30% | ||
| 14:30 | USD | Rohöllagerbestände | -4.0M |
Signal2forex-Test




 Signal2forex.com - Beste Forex-Roboter und Signale


