
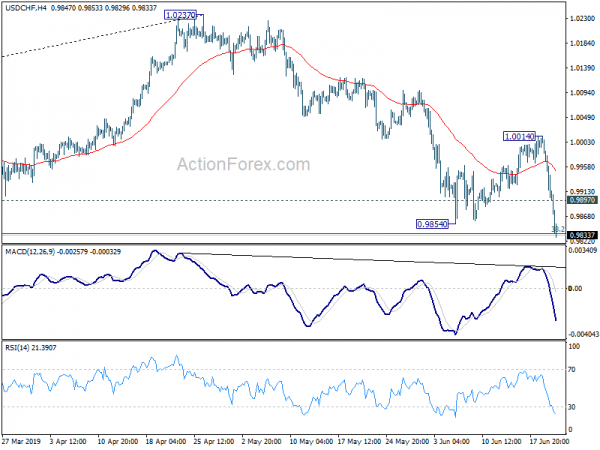
Der Dollar bleibt im Großen und Ganzen schwach und steht unter starkem Verkaufsdruck, nachdem die Fed gestern eine lockere Haltung einnahm und die Tür für eine Zinssenkung öffnete. Allerdings stehlen der Schweizer Franken und der Kanadische Dollar heute aufgrund der eskalierenden Spannungen in der Mitte die Show. WTI-Rohöl steigt um über 4 %, nachdem bekannt wurde, dass eine US-Drohne vom Iran abgeschossen wurde (nach Angaben der USA im internationalen Luftraum, nach Angaben des Iran über Südiran). Loonie, ebenfalls überzeugt von starken Inflationszahlen, erhielt weiteren Auftrieb durch die Ölpreise. Ängste vor einer militärischen Konfrontation führten zu einem Zufluss von sicheren Häfen nach Franc.
Auf den Devisenmärkten bleibt das Pfund Sterling nach dem Dollar der zweitschwächste Wert, nachdem die BoE die Wachstumsaussichten etwas abgeschwächt hat, nachdem sie den Zinssatz unverändert bei 0.75 % belassen hat. Der Yen ist der drittschwächste, was hauptsächlich auf die starke Erholung der Aktien zurückzuführen ist. Allerdings könnte es jederzeit zu einer Rückkehr des Yen kommen, sollten die Renditen wichtiger Staatsanleihen weiter sinken. Der neuseeländische Dollar ist mit Hilfe der BIP-Daten der drittstärkste Dollar.
Technisch gesehen bestätigt der Durchbruch des USD/CHF-Paares aus der Unterstützung von 0.9854 die Wiederaufnahme des jüngsten Rückgangs von 1.0237 in Richtung der nächsten Unterstützung von 0.9716. Der Durchbruch des EUR/CHF von 1.1119 deutet auf eine Wiederaufnahme des Rückgangs von 1.1476 und einen größeren Abwärtstrend von 1.2004 hin. Als nächstes beschleunigt sich der Rückgang des USD/CAD in Richtung der wichtigen Unterstützung von 1.3068. EUR/CAD durchbricht auch die Unterstützung von 1.4877 für das Tief von 1.4759. Der EUR/GBP erholt sich über die kleine Unterstützung von 0.8871 und behält damit vorerst die Obergrenze des Euro gegenüber dem Pfund Sterling bei.
In anderen Märkten eröffnet der S&P 500 mit einem deutlichen Plus von 0.9 % und wird sehr wahrscheinlich bald ein Rekordhoch von 2954.13 erreichen. Die Rendite 10-jähriger US-Staatsanleihen ist derzeit um -0.026 auf 1.999 gesunken, also unter 2 %. In Europa ist FTSE um 0.68 % gestiegen. Der DAX ist um 0.94 % gestiegen. CAC ist um 0.75 % gestiegen. Die Rendite deutscher 10-jähriger Staatsanleihen ist um -0.0333 auf -0.319 gesunken. Zuvor stieg der Nikkei in Asien um 0.60 %. Der Hongkonger HSI stieg um 1.23 %. China Shanghai SSE stieg um 2.38 %. Die Singapore Strait Times stiegen um 0.80 %. Die Rendite 10-jähriger japanischer japanischer Staatsanleihen sank um -0.0313 auf -0.166.
Hinweis: Unsere Firma hat eine profitabler Forex-Roboter mit geringem Risiko und stabilem Gewinn 50-300% monatlich!
Die Erstanträge auf Arbeitslosenunterstützung in den USA sanken auf 216, der Ausblick der Philly Fed fiel auf 0.3
Die Erstanträge auf Arbeitslosenhilfe in den USA sanken in der Woche bis zum 6. Juni um -216 auf 15 und lagen damit unter den Erwartungen von 220. Der gleitende Vier-Wochen-Durchschnitt der Erstanträge fiel um -1 auf 281.75. In der Woche bis zum 37. Juni gingen die laufenden Ansprüche um -1.662 auf 8 Mio. zurück. Der gleitende Vier-Wochen-Durchschnitt der laufenden Ansprüche sank um -5.25 auf 1.679 Mio.
Der Diffusionsindex des Philadelphia Fed Manufacturing Business Outlook fiel im Juni stark von 16.6 auf 0.3 und verfehlte damit die Erwartung von 10.4. Es ist auch der niedrigste Stand seit Februar. Die Ergebnisse deuten auf schwächere regionale Produktionsbedingungen im Vergleich zum Vormonat hin. Die Indizes für aktuelle Aktivität, neue Aufträge, Lieferungen und Beschäftigung blieben positiv, gingen jedoch gegenüber ihren Mai-Werten zurück. Die Preisindizes der Umfrage deuten auf eine deutliche Abschwächung des Preisdrucks hin. Die Zukunftsindizes der Umfrage deuten darauf hin, dass die Befragten für den Rest des Jahres weiterhin mit Wachstum rechnen.
China besteht darauf, dass vor einem Handelsabkommen mit den USA Kernprobleme geklärt werden müssen
China hält seine Erwartungen an den bevorstehenden Xi-Trump-Gipfel beim G20-Gipfel nächste Woche in Osaka weiterhin herunter. Der Sprecher des chinesischen Handelsministeriums, Gao Feng, sagte: „Die Leiter der beiden Handelsteams werden gemäß den Anweisungen der beiden Präsidenten kommunizieren.“ Und „wir hoffen, dass (die Vereinigten Staaten) die notwendigen Bedingungen und die Atmosphäre schaffen, um Probleme durch einen gleichberechtigten Dialog zu lösen.“
Vor allem aber betonte Gao, dass „Chinas Prinzipien und seine grundsätzliche Haltung zu den chinesisch-amerikanischen Wirtschafts- und Handelskonsultationen immer klar und konsistent waren und Chinas Kernanliegen angemessen gelöst werden müssen.“ Er bezog sich eindeutig auf Meinungsverschiedenheiten über die drei Grundsatzfragen, die Anfang des Jahres zum Scheitern der Handelsverhandlungen führten.
Um es noch einmal zusammenzufassen: Zu den drei Hauptunterschieden gehört die Streichung aller zusätzlichen Zölle mit der Vereinbarung. Die Aussicht auf weitere chinesische Käufe von US-Waren muss realistisch sein. Und der Text des Abkommens muss ausgewogen sein, ohne die Souveränität einzuschränken. Man geht davon aus, dass der dritte Punkt, nämlich die Entfernung von Texten, die China dazu zwingen, das Abkommen in innerstaatliches Recht umzusetzen, die wichtigste rote Linie darstellt.
Die BoE bleibt standhaft und warnt vor zunehmenden Handelsspannungen und einer erhöhten Wahrscheinlichkeit eines No-Deal-Brexit
Die BoE beließ den Leitzins wie allgemein erwartet unverändert bei 0.75 %. Das Ziel für den Kauf von Vermögenswerten wurde ebenfalls bei 435 Mrd. GBP gehalten. Beide Entscheidungen wurden einstimmig mit 9:0 getroffen.
Die BoE stellte fest, dass die kurzfristigen Daten „weitgehend im Einklang“ mit den Prognosen im Inflationsbericht vom Mai standen. Allerdings seien „die Abwärtsrisiken für das Wachstum gestiegen“. Weltweit „haben sich die Handelsspannungen verschärft“ und „zur Volatilität der globalen Aktienkurse und der Spreads von Unternehmensanleihen beigetragen“. Auch die Terminzinsen in den großen Volkswirtschaften „sind erheblich weiter gesunken.“ Darüber hinaus ist „die wahrgenommene Wahrscheinlichkeit eines No-Deal-Brexit gestiegen“, was zu einem Abwärtsdruck auf die britischen Terminzinsen und die Wechselkurse des britischen Pfunds führt.
Bezüglich des Wachstums geht die BoE nun davon aus, dass das BIP-Wachstum im zweiten Quartal stagnieren wird. Das zugrunde liegende Wachstum im zweiten Halbjahr scheint sich „leicht abgeschwächt“ zu haben und liegt „etwas“ unter dem Potenzial. Zur Inflation sagte die BoE, dass die Kerninflation „leicht unter dem Ziel geblieben“ sei. Aber der Arbeitsmarkt „bleibt angespannt“ und das Lohnwachstum blieb auf „Zielniveau“.
Die BoE bekräftigte außerdem, dass die wirtschaftlichen Aussichten maßgeblich vom Brexit, seinem Zeitpunkt und seiner Art sowie von neuen Handelsvereinbarungen abhängen. Außerdem werde die politische Reaktion auf den Brexit „nicht automatisch erfolgen und könnte in beide Richtungen erfolgen.“
Die Einzelhandelsumsätze in Großbritannien gingen im Mai um -0.5 % zurück, ohne Autokraftstoffe gingen sie um -0.3 % zurück
Die britischen Einzelhandelsumsätze für Mai fielen gemischt aus. Kein Sektor verzeichnete im Laufe des Monats ein Wachstum. Aber die Kontraktion war nicht so schlimm wie erwartet. Einzelhandelsumsätze einschließlich Auto und Kraftstoff: -0.5 % gegenüber dem Vormonat, 2.3 % gegenüber dem Vorjahr gegenüber der Erwartung von -0.5 % gegenüber dem Vormonat, 2.7 % gegenüber dem Vorjahr. Einzelhandelsumsätze ohne Autos und Kraftstoffe: -0.3 % gegenüber dem Vormonat, 2.2 % gegenüber dem Vorjahr gegenüber der Erwartung von -0.5 % gegenüber dem Vormonat, 2.4 % gegenüber dem Vorjahr.
Die BoJ warnt vor erheblichen Abwärtsrisiken für die Volkswirtschaften in Übersee
Wie allgemein erwartet, hat die BoJ heute ihre Geldpolitik unverändert gelassen. Im Rahmen der Zinsstrukturkurvenkontrolle wurde der kurzfristige Leitzins bei -0.1 % gehalten. Durch den Kauf japanischer Staatsanleihen bleibt die Rendite zehnjähriger japanischer Staatsanleihen weiterhin bei etwa null Prozent, mit einer gewissen Flexibilität je nach Entwicklung. Es wird erwartet, dass die Geldbasis um etwa 10 Billionen JPY pro Jahr steigt. Y. Harada und G. Kataoka widersprachen erneut mit 80:7 Stimmen.
In der begleitenden Erklärung warnte die BoJ, dass „die Abwärtsrisiken für die Volkswirtschaften in Übersee wahrscheinlich erheblich sein werden“. Zu den Risiken gehören die makroökonomische Politik der USA, Folgen protektionistischer Maßnahmen und deren Auswirkungen, Schwellenländer wie China, globale Anpassungen bei IT-bezogenen Gütern, Brexit und geopolitische Risiken.
Allerdings beharrte die BoJ darauf, dass Japans Wirtschaft „wahrscheinlich weiterhin einen moderaten Expansionstrend fortsetzt“. Die Inlandsnachfrage dürfte einem Aufwärtstrend folgen. Es wird prognostiziert, dass die Exporte eine gewisse Schwäche aufweisen, aber weiterhin in einem „moderaten Aufwärtstrend“ bleiben würden. Der VPI dürfte allmählich in Richtung 2 Prozent steigen, vor allem aufgrund der weiterhin positiven Produktionslücke und der steigenden mittel- bis langfristigen Inflationserwartungen.
Auch in Japan stieg der Branchenaktivitätsindex im April um 0.9 % gegenüber dem Vormonat und lag damit über den Erwartungen von 0.70 % gegenüber dem Vormonat.
RBA Lowe: Es ist nicht unrealistisch, weitere Zinssenkungen zu erwarten
In einer heute gehaltenen Rede zum Thema „Der Arbeitsmarkt und freie Kapazitäten“ bekräftigte RBA-Gouverneur Philip Lowe, dass die Zentralbank wieder auf dem Weg zu weiteren Zinssenkungen sei. Er sagte, es sei „unrealistisch zu erwarten, dass eine Senkung der Zinssätze um einen Viertelprozentpunkt den Weg, den wir einschlagen wollen, wesentlich verändern wird.“ Und „die neuesten Daten – einschließlich der BIP- und Arbeitsmarktdaten – deuten nicht darauf hin, dass wir in die freien Kapazitäten der Wirtschaft eindringen.“
Daher „ist es nicht unrealistisch, eine weitere Senkung des Leitzinses zu erwarten, da der Vorstand versucht, freie Kapazitäten in der Wirtschaft abzubauen und Inflationsergebnisse im Einklang mit dem mittelfristigen Ziel zu erzielen.“ Allerdings betonte er auch, dass Australien auch andere Optionen prüfen sollte, um der Vollbeschäftigung näher zu kommen, einschließlich der Finanzpolitik und der Strukturpolitik.
Das neuseeländische BIP wuchs im ersten Quartal um 0.6 %, schwache Daten lassen die RBNZ auf der gemäßigten Seite bleiben
Das neuseeländische BIP wuchs im ersten Quartal gegenüber dem Vorquartal um 0.6 % gegenüber dem Vorquartal und entsprach den Erwartungen. Betrachtet man die Sektoren, so wurde das Wachstum durch einen Zuwachs von 1 % in den Güter produzierenden Industrien vorangetrieben. Das Wachstum im Dienstleistungssektor verlangsamte sich auf 2.0 %, während die Grundstoffindustrie um -0.2 % schrumpfte. Bei den Komponenten stiegen die Haushaltsausgaben um 0.7 %, die Investitionsausgaben um 0.5 % und die Exporte von Waren und Dienstleistungen um 2.4 %.
Während die Gesamtzahl etwas höher ausfiel als erwartet, gab die Abschwächung im Dienstleistungssektor, der zwei Drittel des BIP ausmacht, weiterhin Anlass zur Sorge. Darüber hinaus wurde das Investitionswachstum hauptsächlich von Wohn- und Nichtwohngebäuden getragen. In allen anderen Komponenten wurden Kontraktionen beobachtet. Der RBNZ könnte aufgrund der heutigen Daten etwas mehr Spielraum zum Abwarten eingeräumt werden. Die Tendenz zur Lockerung wird jedoch über die Sitzung nächste Woche hinaus bestehen bleiben.
USD / CHF Mid-Day Outlook
Tägliche Pivots: (S1) 0.9899; (P) 0.9958; (R1) 0.9999; Mehr…
Der USD/CHF fällt heute bislang auf bis zu 0.9830, und der Durchbruch der Unterstützung bei 0.9854 bestätigt die Wiederaufnahme des Rückgangs von 1.0237. Die Ablehnung nach 55 Tagen war ebenfalls ein klares kurzfristiges rückläufiges Signal. Die Intraday-Tendenz bleibt für die nächste Unterstützung bei 0.9716 abwärtsgerichtet. Auf der anderen Seite wird ein Durchbruch des kleinen Widerstands von 0.9897 die Intraday-Tendenz neutralisieren und zu Konsolidierungen führen. Die Erholung sollte jedoch deutlich unter dem Widerstand von 1.0014 begrenzt sein, um eine Wiederaufnahme des Rückgangs herbeizuführen.
Im Großen und Ganzen ist der Durchbruch der langfristigen Trendlinienunterstützung des USD/CHF das erste Anzeichen einer mittelfristigen Umkehr. Das heißt, der Anstieg von 0.9186 (Tief von 2018) hätte bereits bei 1.0237 abgeschlossen sein können. Ein nachhaltiger Durchbruch des 38.2 %-Retracements von 0.9186 bis 1.0237 bei 0.9836 wird das 61.8 %-Retracement bei 0.9587 bestätigen und anstreben. Allerdings wird eine starke Erholung von 0.9836 den mittelfristigen Aufwärtstrend für 1.0237 und höher wiederbeleben.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 22:45 | NZD | BIP Q / Q Q1 | 0.60% | 0.60% | 0.60% | |
| 01:30 | AUD | RBA Bulletin | ||||
| 02:45 | JPY | BOJ-Zinsentscheidung | -0.10 % | -0.10 % | -0.10 % | |
| 05:30 | JPY | Alle Industry Activity Index M / M Apr | 0.90% | 0.70% | -0.40 % | -0.30 % |
| 06:00 | CHF | Handelsbilanz (CHF) Mai | 3.41 Mrd | 2.87 Mrd | 2.29 Mrd | |
| 08:00 | EUR | EZB-Monatsbericht | ||||
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Einzelhandelsumsätze ohne Autokraftstoff M/M Mai | -0.30 % | -0.50 % | -0.20 % | -0.30 % |
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Einzelhandelsumsätze ohne Autokraftstoffe im Jahresvergleich Mai | 2.20% | 2.40% | 4.90% | 4.70% |
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Einzelhandel Sales Inc Auto Fuel M / M Mai | -0.50 % | -0.50 % | 0.00% | -0.10 % |
| 08:30 | GBP (Faster Payments Service, Advcash, ZEN) | Einzelhandelsumsätze Inc. Autokraftstoff Y/Y Mai | 2.30% | 2.70% | 5.20% | 5.10% |
| 11:00 | GBP (Faster Payments Service, Advcash, ZEN) | BoE Bank Rate | 0.75% | 0.75% | 0.75% | |
| 11:00 | GBP (Faster Payments Service, Advcash, ZEN) | BOE-Anlagekaufziel Jun | 635 Mrd | 435 Mrd | 435 Mrd | |
| 11:00 | GBP (Faster Payments Service, Advcash, ZEN) | MPC offizielle Bank Rate Votes | 0-0-9 | 0-0-9 | 0-0-9 | |
| 11:00 | GBP (Faster Payments Service, Advcash, ZEN) | Stimmen MPC Asset-Purchase Facility | 0-0-9 | 0-0-9 | 0-0-9 | |
| 12:30 | USD | Laufendes Konto (USD) Q1 | -130.4B | -125B | -134B | -143.9B |
| 12:30 | USD | Erstanträge auf Arbeitslosenhilfe (JUN 15) | 216k | 220k | 222k | |
| 12:30 | USD | Geschäftsausblick der Philadelphia Fed Juni | 0.3 | 10.4 | 16.6 | |
| 14:00 | USD | Leitindex Mai | 0.10% | 0.20% | ||
| 14:00 | EUR | Verbrauchervertrauen in der Eurozone Jun A | -6.5 | -6.5 | ||
| 14:30 | USD | Erdgasspeicherung | 102 Mrd |
Signal2forex-Test




 Signal2forex.com - Beste Forex-Roboter und Signale


