
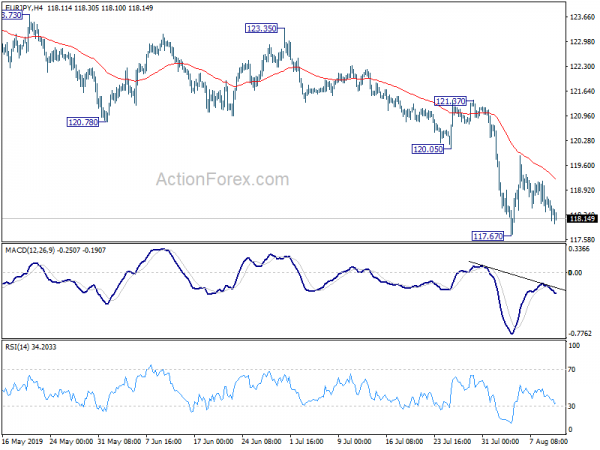
Die Finanzmärkte sind heute relativ ruhig, da Japan und Singapur Urlaub machen. Yen und Schweizer Franken sind im Allgemeinen fester, aber es gibt noch keine klaren Folgekäufe, die die Rallye der letzten Woche fortsetzen würden. Der Dollar hingegen ist schwach, aber der Fokus sollte eher auf der Schwäche des Pfunds und des neuseeländischen Dollars liegen. Der Wirtschaftskalender ist heute fast leer und ohne neue Impulse erwarten wir, dass sich der Risikoaversionstrend der letzten Woche fortsetzt.
Technisch gesehen setzen sowohl USD/JPY als auch GBP/JPY ihren jüngsten Rückgang fort. Das temporäre Tief von 117.67 bei EUR/JPY sollte beobachtet werden, um die breit angelegte Stärke des Yen weiter zu bestätigen. Unterdessen wird das temporäre Tief von 1.0863 bei EUR/CHF ebenfalls als Zeichen der Schwäche des Euro und der Stärke der Schweizer Franken beobachtet.
In Asien ist der Hongkonger HSI derzeit um 0.01 % gestiegen. Der chinesische Shanghai SSE ist um 0.70 % gestiegen. Japan und Singapur machen Ferien.
Goldman Sachs: Kein Handelsabkommen zwischen den USA und China vor den Präsidentschaftswahlen 2020 zu erwarten
Goldman Sachs warnte in einer am Sonntag veröffentlichten Mitteilung, dass Zölle auf die verbleibenden US-Importe aus China im Wert von 300 Milliarden US-Dollar voraussichtlich am 1. September in Kraft treten werden. Außerdem wird vor den US-Präsidentschaftswahlen 2020 kein Handelsabkommen zwischen den USA und China mehr erwartet. Außerdem erwartet das Unternehmen einen Rückgang der US-Wirtschaft um 0.6 %, während „die Befürchtungen wachsen, dass der Handelskrieg eine Rezession auslösen könnte“. Für das vierte Quartal senkte Goldman Sachs die Prognose für das US-BIP-Wachstum um 4 Basispunkte auf annualisiert 20 %.
In der Mitteilung heißt es weiter: „Insgesamt haben wir unsere Schätzung der Auswirkungen des Handelskriegs auf das Wachstum angehoben.“ Störungen in der Lieferkette könnten dazu führen, dass US-Unternehmen ihre Inlandsaktivitäten reduzieren. „Die Gründe für diese bescheidene Änderung liegen darin, dass wir nun eine Schätzung der Stimmungs- und Unsicherheitseffekte einbeziehen und dass die Finanzmärkte deutlich auf die jüngsten Handelsnachrichten reagiert haben.“
Und „damit verbunden könnte der durch die Nachrichten über den Handelskrieg verstärkte Pessimismus hinsichtlich der Aussichten auf die Geschäftsstimmung dazu führen, dass Unternehmen weniger investieren, weniger einstellen oder weniger produzieren.“
Irland bekräftigte seine Haltung, keine Neuverhandlungen zum Backstop und zum Brexit-Abkommen zu wollen
Anfang September soll es zu einem Treffen zwischen dem britischen Premierminister Boris Johnson und dem irischen Premierminister Leo Varadkar kommen. Doch zuvor machte Varadkars Sprecher deutlich, dass es keine Aussicht auf eine Neuverhandlung des irischen Backstops im Brexit-Rücktrittsabkommen gebe. Der Sprecher merkte an, die Gespräche „würden beiden Seiten die Möglichkeit geben, ihre jeweiligen Positionen besser zu verstehen. Wie wiederholt klargestellt wurde, stehen das Austrittsabkommen und der Backstop nicht zur Verhandlung.“
Johnsons EU-Chefberater David Frost hingegen wird in den kommenden Tagen voraussichtlich erneut nach Brüssel reisen. Zuvor wurde berichtet, Frost habe der EU das neue, zentrale Szenario eines Brexits ohne Abkommen mit Johnson mitgeteilt. Downing Street dementierte dies jedoch. Bei einem G7-Treffen in Biarritz Ende dieses Monats wird Johnson außerdem erstmals mit dem Präsidenten der Europäischen Kommission, Jean-Claude Juncker, zusammentreffen.
RBNZ könnte während der Krise theoretisch auf -0.35% senken
Laut einem Bloomberg-Bericht hat die RBNZ mit der Planung eines Projekts zur Überarbeitung ihrer unkonventionellen Geldpolitikstrategie und -umsetzung in diesem Jahr begonnen. Es heißt jedoch, dass sich dies „in einem sehr frühen Stadium“ befinde und die Zentralbank keinen weiteren Kommentar abgab oder weitere Informationen veröffentlichte.
Was die Zinsen angeht, erwartet die RBNZ, dass die Zinsen auf bis zu -0.35 % fallen könnten, bevor man das Horten von Bargeld riskiert. Und dies werde „einen großen wirtschaftlichen Schock nur teilweise abmildern“. Der groß angelegte Ankauf von Vermögenswerten ist eine weitere Option, aber solche Maßnahmen werden bei einem größeren Abschwung wahrscheinlich nicht die gewünschten Ergebnisse liefern. Um jede unkonventionelle Politik zu unterstützen, ist wahrscheinlich ein „gezielter Einsatz der Fiskalpolitik“ erforderlich.
Blick in die Zukunft
Wirtschaftsdaten stehen diese Woche wieder im Mittelpunkt. US-Verbraucherpreisindex, Einzelhandelsumsätze und regionale Fed-Umfragen werden vorgestellt. Die Eurozone wird das BIP und das deutsche ZEW veröffentlichen. Großbritannien wird Beschäftigungszahlen, Verbraucherpreisindex und Einzelhandelsumsätze veröffentlichen. Australien wird Beschäftigungszahlen und Geschäftsvertrauen veröffentlichen. Einige chinesische Daten, darunter Investitionen, Produktion und Einzelhandelsumsätze, werden ebenfalls vorgestellt.
Hier sind einige Highlights für die kommende Woche:
- Montag: US-Bundeshaushaltssaldo
- Dienstag: Japanischer Erzeugerpreisindex (PPI), Index des tertiären Sektors, Auftragseingänge im Werkzeugmaschinenbau; australisches NAB-Geschäftsklima; deutscher endgültiger Verbraucherpreisindex (CPI), ZEW-Konjunkturerwartungen; Beschäftigung in Großbritannien; Verbraucherpreisindex (CPI) in den USA.
- Mittwoch: Maschinenbestellungen aus Japan; Verbraucherstimmung im Westpac-Konsumentenindex in Australien; Anlageinvestitionen in China, Industrieproduktion, Einzelhandelsumsätze, Arbeitslosigkeit; deutsches BIP; britischer Verbraucherpreisindex, Einzelhandelspreisindex und Erzeugerpreisindex; Beschäftigung, BIP, Industrieproduktion in der Eurozone; US-Importpreise.
- Donnerstag: Beschäftigung in Australien, Schweizer Erzeugerpreisindex, Einzelhandelsumsätze in Großbritannien, Einzelhandelsumsätze in den USA, verarbeitendes Gewerbe im Empire State, Philly Fed-Umfrage, Produktivität außerhalb der Landwirtschaft, Arbeitslosenanträge, Industrieproduktion, Unternehmensbestände, NAHB-Wohnungsindex.
- Freitag: New Zealand BusinessNZ-Index für das produzierende Gewerbe; Handelsbilanz der Eurozone; kanadische Wertpapierkäufe im Ausland; Wohnungsbaubeginne und Baugenehmigungen in den USA, Stimmung an der Universität von Michigan.
EUR / JPY Täglich Outlook
Tägliche Pivots: (S1) 118.04; (P) 118.39; (R1) 118.69; Mehr….
EUR/JPY fällt heute leicht, bleibt aber über dem temporären Tief von 117.67. Die Intraday-Tendenz bleibt im Moment neutral und es könnten weitere Konsolidierungen zu beobachten sein. Aber selbst im Falle einer weiteren Erholung sollte die Aufwärtsbewegung unter die Unterstützung von 120.05, die zum Widerstand wurde, begrenzt sein und den Rückgang wieder aufnehmen. Auf der Abwärtsseite wird ein Durchbruch von 117.67 den jüngsten Rückgang von der Unterstützung von 127.50 auf 114.84 als nächstes fortsetzen.
Im Gesamtbild ist der Abwärtstrend von 137.49 noch im Gange. Er wird als fallende Etappe eines mehrjährigen Seitwärtsmusters angesehen. Ein tieferer Rückgang könnte bis 109.48 (Tief von 2016 und darunter) zu erwarten sein. Auf der Oberseite ist ein Durchbruch des Widerstands von 127.50 erforderlich, um die mittelfristige Umkehr zu bestätigen. Andernfalls bleibt der Ausblick im Falle einer starken Erholung pessimistisch.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 08:00 | CHF | Gesamtsumme Sichteinlagen CHF (9. August) | 582.7 Mrd | |||
| 18:00 | USD | Monatliche Budgeterklärung (USD) Jul | -120.0B | -8.5B |




 Signal2forex.com - Beste Forex-Roboter und Signale


