
Die asiatischen Märkte werden im Allgemeinen durch die Bestätigung, dass die Handelsgespräche zwischen den USA und China im nächsten Monat wieder aufgenommen werden, beflügelt. Rohstoffwährungen legen am stärksten zu, allen voran der Australische Dollar. Der Schweizer Franken und der Yen stehen im risikofreudigen Umfeld natürlich unter Druck. Aber auch im Nachtzustand wird Sterling weicher. Es wird immer wahrscheinlicher, dass ein No-Deal-Brexit am 31. Oktober abgewendet werden kann. Dennoch ist sich das britische Parlament immer noch nicht darüber im Klaren, was es in Bezug auf den Brexit wirklich will. Der Dollar ist gemischt, da der Schwerpunkt auf Dienstleistungen und Jobdaten liegen wird.
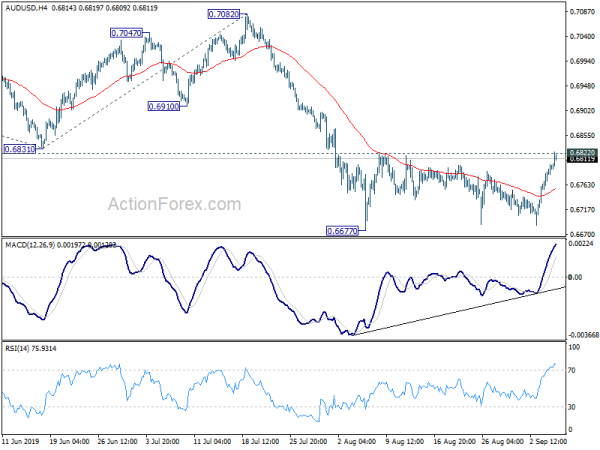
Technisch gesehen hätten USD/CAD und USD/CHF die jüngste Erholung bei 1.3382 bzw. 0.9929 abschließen können. Der Abwärtstrend ist nun für beide Paare leicht positiv. AUD/USD drückt auf den Widerstand von 0.6822 und ein Durchbruch wird die Erholung von 0.6677 ausweiten. Es gibt jedoch keine Bestätigung für eine Schwäche des Dollars gegenüber dem Euro, dem Yen und sogar dem Pfund Sterling. Apropos Yen: Trotz der heutigen Erholung wird EUR/JPY unter dem Widerstand von 117.91 gehalten, GBP/JPY unter dem Widerstand von 130.89 und USD/JPY unter dem Widerstand von 106.73. Es ist noch mehr nötig, um die Verkaufsdynamik im Yen zu bestätigen.
In Asien stieg der Nikkei um 2.12 %. Der Hongkonger HSI ist um -0.62 % gesunken. China Shanghai SSE ist um 1.25 % gestiegen. Die Singapore Strait Times ist um 0.38 % gestiegen. Die Rendite 10-jähriger japanischer japanischer Staatsanleihen ist um 0.0148 auf -0.269 gestiegen. Über Nacht stieg der DOW um 0.91 %. Der S&P 500 stieg um 1.08 %. NASDAQ stieg um 1.30 %. Die 10-Jahres-Rendite sank um -0.007 auf 1.459.
Die USA und China einigten sich im Oktober darauf, die Handelsverhandlungen fortzusetzen
Die Stimmung in Asien hat sich offenbar nach der Bestätigung des Handelstreffens zwischen den USA und China Anfang Oktober verbessert. Das chinesische Handelsministerium sagte: „Beide Seiten waren sich einig, dass sie zusammenarbeiten und praktische Maßnahmen ergreifen sollten, um gute Bedingungen für Konsultationen zu schaffen.“ Dies geschah nach einem Telefonat zwischen Vizepremier Liu He und PBoC-Gouverneur Yi Gang sowie dem US-Handelsbeauftragten Robert Lighthizer und Finanzminister Steven Mnuchin. Die Gespräche zwischen beiden Seiten werden diesen Monat fortgesetzt, um die Verhandlungen auf hoher Ebene Anfang Oktober vorzubereiten.
Unabhängig davon bestätigte auch USTR-Sprecher Jeff Emerson in einer Erklärung: „Sie haben vereinbart, in den kommenden Wochen Treffen auf Ministerebene in Washington abzuhalten.“ Und: „Im Vorfeld dieser Diskussionen werden Mitte September Treffen auf Stellvertreterebene stattfinden, um den Grundstein für sinnvolle Fortschritte zu legen.“
Fed Beige Book: Wirkung der Zölle erst in einigen Monaten spürbar
Im Beige Book-Wirtschaftsbericht der Fed heißt es, dass die Wirtschaft bis Ende August in „bescheidenem Tempo“ gewachsen sei. Die Bedenken hinsichtlich der Zölle und der handelspolitischen Unsicherheit hielten an. Die Unternehmen blieben jedoch hinsichtlich der kurzfristigen Aussichten „optimistisch“.
Insgesamt gaben die Bezirke an, dass die Beschäftigung in „bescheidenem Tempo“ und „auf dem gleichen Niveau“ wie in der Vorperiode wuchs. Die Produktion verlief jedoch „flach bis rückläufig“ und die „Knappheit“ bremste weiterhin das „Wachstum“ der gesamten Geschäftstätigkeit. Das Lohnwachstum blieb „moderat bis moderat“. Es gab einen „starken Aufwärtsdruck“ auf die Bezahlung von Berufseinsteigern und Geringqualifizierten in den Bereichen Technologie, Baugewerbe und einige professionelle Dienstleistungspositionen.
Es habe „bescheidene Preiserhöhungen“ gegeben. Einzelhändler und Hersteller meldeten „leichte Anstiege der Inputkosten“. Unternehmen in einigen Bezirken „stellten fest, dass sie in der Lage sind, Preiserhöhungen weiterzugeben“. Allerdings gaben die Hersteller an, dass sie nur begrenzt in der Lage seien, die Preise zu erhöhen. Die Auswirkungen der Zölle auf die Preisgestaltung waren „uneinheitlich“ und einige Bezirke gingen davon aus, dass die Auswirkungen erst in einigen Monaten zu spüren sein würden.
Fed Williams beobachtet sorgfältig das nuancierte Bild und ist bereit, entsprechend zu handeln
Der Präsident der New Yorker Fed, John Williams, sagte in einer Rede, dass „die Wirtschaft in einem guten Zustand ist, aber nicht ohne Risiko und Unsicherheit“. „Anhaltend niedrige Inflation“ ist ein Schwerpunkt seiner Aufmerksamkeit. Insbesondere wies er darauf hin, dass „der breitere Kontext wichtig ist“ mit „anhaltendem disinflationären Druck aus dem Ausland“.
Unterdessen gebe es neben der „guten“ Gesamtzahl des BIP „mehr gemischte Signale aus verschiedenen Sektoren“. „Den robusten Verbraucherausgaben stehen Anzeichen einer Verlangsamung der Unternehmensinvestitionen gegenüber. Wir haben auch einen Rückgang der Exporte und schwächere Produktionsdaten beobachtet, was auf ein verlangsamtes globales Wachstum und Unsicherheit im Zusammenhang mit Handels- und geopolitischen Risiken zurückzuführen ist.“ Williams sagte, er beobachte dieses „Nuancenbild“ sorgfältig und bleibe „wachsam, um entsprechend zu handeln“. Und die Fed wird einen „datenabhängigen Ansatz beibehalten, der die Risiken und Unsicherheiten berücksichtigt, die die Wirtschaft belasten“.
Der Präsident der Dallas Fed, Robert Kaplan, sagte, die jüngste Konjunkturabschwächung sei größtenteils auf Handelsunsicherheit und globale Schwäche zurückzuführen. Und „Prognoserisiken sind nach unten gerichtet“. Er fügte hinzu, dass die politischen Entscheidungsträger „die derzeit robusten Kreditbedingungen und die Treasury-Kurve im Auge behalten.“ Die Abwärtsbewegung der Kurve war stimulierend.“ Er warnte außerdem: „Wenn die Fed und die politischen Entscheidungsträger abwarten, bis sie diese Schwäche bei den Verbrauchern bemerken, dann ist das wahrscheinlich zu spät.“
Sterling verlängert den Aufschwung nach Johnsons Niederlage im Unterhaus
Der britische Premierminister Boris Johnson erlitt über Nacht im Unterhaus eine schwere Niederlage. Das Pfund Sterling verlängerte die jüngste Erholung, da es jetzt viel unwahrscheinlicher ist, dass es am 31. Oktober zu einem No-Deal-Brexit kommt.
Der von den Hinterbänklern vorgelegte Gesetzentwurf zur Blockierung eines No-Deal-Brexit hat alle Phasen durchlaufen und wird am Donnerstag den Lords vorgelegt. Johnson reagierte dann auf die Niederlage, indem er mittels des Gesetzes über befristete Parlamente eine Abstimmung über die Parlamentswahlen am 15. Oktober anberaumte. Für die Verabschiedung des Antrags ist die Unterstützung von zwei Dritteln oder mehr der Abgeordneten erforderlich. Aber Labour und andere Oppositionsparteien enthielten sich überwiegend der Stimme. Der Antrag gewann mit 298 zu 44 Stimmen, weit unter der Schwelle von 430 und mehr.
Labour hat angedeutet, dass sie möglicherweise immer noch eine Wahl befürworten, sobald der Gesetzentwurf zur Verhinderung eines No-Deal-Brexit in Kraft getreten ist. Selbst die Labour-Partei könnte möglicherweise erst nach dem Brexit-Datum am 31. Oktober auf eine Wahl drängen.
BoC blieb standhaft und klang weniger zurückhaltend als erwartet
Über Nacht beließ die BOC den Leitzins unverändert bei 1.75 %. Der geldpolitische Kurs der politischen Entscheidungsträger war weniger expansiv als zuvor erwartet. Die Mitglieder äußerten zwar mehr Besorgnis über den Handelskrieg zwischen den USA und China und spielten das BIP-Wachstum im zweiten Quartal herunter, bezeichneten die aktuelle Geldpolitik jedoch als angemessen. Auch hinsichtlich der Verschuldung der privaten Haushalte und des Lohnwachstums zeigten sie sich optimistisch. Dennoch wies BOC darauf hin, dass es daran arbeite, „seine Prognose im Lichte der eingehenden Daten zu aktualisieren“. Angesichts der Verschlechterung der weltwirtschaftlichen Entwicklung ist eine Zinssenkung im Oktober weiterhin möglich.
Mehr in BOC klingt weniger expansiv als erwartet, da sich der Immobilienmarkt und das Lohnwachstum verbessern
Auf der Vorderseite Daten
Der australische Handelsüberschuss verringerte sich im Juli auf 7.27 Mrd. AUD und lag damit leicht über der Erwartung von 7.20 Mrd. AUD. Das Schweizer BIP wuchs im zweiten Quartal um 0.3 % gegenüber dem Vorquartal und lag damit über den Erwartungen von 2 % gegenüber dem Vorquartal. Deutschland wird Fabrikbestellungen in der europäischen Sitzung veröffentlichen. Später am Tag werden die USA die ADP-Beschäftigung, die Anträge auf Arbeitslosenunterstützung, die Produktivität außerhalb der Landwirtschaft, die Fabrikaufträge und den ISM außerhalb des verarbeitenden Gewerbes veröffentlichen.
AUD / USD Tages Outlook
Tägliche Pivots: (S1) 0.6768; (P) 0.6784; (R1) 0.6814; Mehr…
AUD/USD erholt sich heute weiter und stößt auf den Widerstand von 0.6822. Break wird die Erholung von 0.6677 fortsetzen. Die Intraday-Tendenz wird sich wieder nach oben drehen, wenn die Unterstützung bei 0.6910 zum Widerstand wird. Allerdings wird die Ablehnung durch den Widerstand von 0.6822 den Abwärtstrend kurzfristig aufrechterhalten. Der Durchbruch von 0.6677 wird einen größeren Abwärtstrend auf 100 %-Prognosen von 0.7295 bis 0.6831 von 0.7082 bei 0.6618 ausweiten.
Im Großen und Ganzen wird der Rückgang von 0.8135 (2018-Hoch) als Wiederaufnahme des langfristigen Abwärtstrends von 1.1079 (2011-Hoch) angesehen. Ein fester Bruch von 0.6826 (2016-Tief) sollte diese bärische Sichtweise bestätigen. Ein weiterer Rückgang sollte als nächstes bei 0.6008 (2008-Tief) zu sehen sein. Ein Bruch des 0.7082-Widerstands ist ein erstes Anzeichen für eine mittelfristige Bodenbildung. Andernfalls bleiben die Aussichten auch im Falle einer starken Erholung bärisch.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 1:30 | AUD | Handelsbilanz (AUD) Jul | 7.27 Mrd | 7.20 Mrd | 8.04 Mrd | 7.98 Mrd |
| 5:45 | CHF | BIP Q / Q Q2 | 0.30% | 0.20% | 0.60% | 0.40% |
| 6:00 | EUR | Deutsche Fabrikbestellungen M/M Jul | -2.70 % | -1.10 % | 2.50% | 2.7% |
| 11:30 | USD | Herausforderer Job Schnitte Y / Y Aug | 43.20% | |||
| 12:15 | USD | ADP Beschäftigung Veränderung Aug | 140K | 156K | ||
| 12:30 | USD | Nicht-landwirtschaftliche Produktivität Q2 F | 2.20% | 2.30% | ||
| 12:30 | USD | Lohnstückkosten Q2 F | 2.50% | 2.40% | ||
| 12:30 | USD | Erstanträge auf Arbeitslosenhilfe (AUG 31) | 215k | 215k | ||
| 13:45 | USD | Dienstleistungen PMI Aug F | 51 | 50.9 | ||
| 14:00 | USD | Fabrikbestellungen Jul | 0.80% | 0.60% | ||
| 14:00 | USD | ISM Non-Manufacturing/Services Composite Aug | 54 | 53.7 | ||
| 14:30 | USD | Erdgasspeicherung | 60 Mrd | |||
| 15:00 | USD | Rohöllagerbestände | -10.0M |




 Signal2forex.com - Beste Forex-Roboter und Signale


