
Der Dollar wurde über Nacht stark verkauft, nachdem die Fed den Leitzins unverändert ließ. Am wichtigsten war, dass Fed-Vorsitzender Jerome Powell darauf hinwies, dass keine Zinserhöhung erforderlich sei, es sei denn, die Inflation überrascht deutlich nach oben. In Anbetracht der Tatsache, dass die Fed davon ausgeht, dass die Inflation bis 2022 in der Nähe des Zielwerts liegen wird, könnte der Leitzins im Prognosezeitraum auf dem aktuellen Niveau bleiben. Der Greenback ist derzeit der zweitschlechteste Dollar der Woche, knapp besser als der Yen. Der Schweizer Franken und der Euro sind vor der heutigen Sitzung der EZB und der SNB am stärksten. Das Pfund Sterling ist gemischt, da die Wahlen in Großbritannien erwartet werden.
Technisch gesehen ist die allgemeine Baisse beim Dollar nach dem gestrigen Ausverkauf zurückgekehrt. Der Durchbruch von EUR/USD unter 1.1116 sollte nun den Weg zum Widerstand von 1.1179 ebnen. Ein Durchbruch dort wird den gesamten Aufschwung vom Oktobertief bei 1.0879 wieder aufnehmen. Der Durchbruch von USD/CHF unter der Unterstützung von 0.9841 deutet darauf hin, dass der Aufschwung seit dem Augusttief bei 0.9659 abgeschlossen ist und ein stärkerer Rückgang bis zu dieser Unterstützung zu erwarten ist. Der Anstieg von AUD/USD von 0.6754 wurde bis zum Widerstand von 0.6929 wieder aufgenommen. Ein Durchbruch wird den gesamten Anstieg vom Oktobertief bei 0.6670 wieder aufnehmen. USD/JPY (Unterstützung von 108.27) und USD/CAD (Unterstützung von 1.3158) sind zwei Paare, die man im Auge behalten sollte, um eine weitere Dollarschwäche zu bestätigen.
In Asien schloss der Nikkei mit einem Plus von 0.14 %. Der Hongkonger HSI stieg um 1.40 %. Der chinesische Shanghai SSE verlor 0.34 %. Der Singapore Strait Times stieg um 0.89 %. Die Rendite der japanischen 10-jährigen JGB fiel um 0.0168 auf -0.020. Über Nacht stieg der DOW um 0.11 %. Der S&P 500 stieg um 0.29 %. Der NASDAQ stieg um 0.44 %. Die Rendite der 10-jährigen Anleihe fiel um 0.043 auf 1.790 und lag damit wieder unter der Marke von 1.8.
Die Fed-Prognosen deuten auf Zinserhöhungen in den Jahren 2021 und 2022 hin, aber Powell und die Inflation deuten darauf hin, dass
Die Fed beließ den Leitzins wie allgemein erwartet unverändert bei 1.50-1.75%. Die Entscheidung wurde einstimmig und ohne Gegenstimmen getroffen. Die Fed klingt vorsichtig, da „die Unternehmensinvestitionen und Exporte schwach bleiben“, die Inflation unter dem Zielwert liegt und marktbasierte Maßnahmen zur Inflationskompensation niedrig bleiben. Dennoch sei „die derzeitige Ausrichtung der Geldpolitik angemessen“.
In der Pressekonferenz bekräftigte Powell seine jüngsten Aussagen, dass sich sowohl die Wirtschaft als auch die Geldpolitik derzeit „in einer guten Lage“ befänden. Die Aussichten blieben „trotz globaler Entwicklungen und anhaltender Risiken günstig“. Und: „Solange die eingehenden Informationen über die Wirtschaft im Großen und Ganzen mit diesen Aussichten übereinstimmen, wird die derzeitige Ausrichtung der Geldpolitik wahrscheinlich weiterhin angemessen sein.“
Noch wichtiger sei, fügte er hinzu, dass „wir uns nicht so viele Sorgen um die Inflation machen müssen“. Es sei ein „anhaltender“ Anstieg der Inflation nötig, um höhere Zinsen zu rechtfertigen. Gleichzeitig könne die Arbeitslosigkeit über einen längeren Zeitraum auf einem recht niedrigen Niveau verharren, „ohne dass es zu einem ungerechtfertigten Aufwärtsdruck auf die Inflation kommt“.
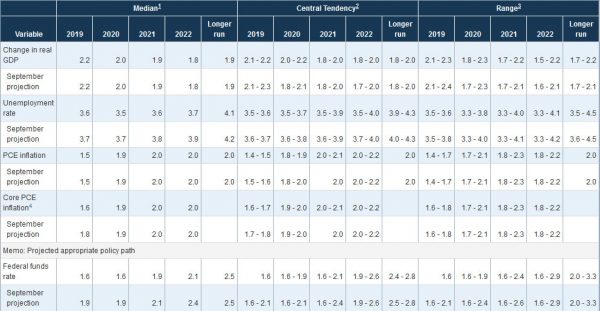
In den neuen Wirtschaftsprojektionen wurden die BIP-Prognosen unverändert gelassen. Die Prognosen für die Arbeitslosenquote wurden auf 3.5% im Jahr 2020, 3.6% im Jahr 2021 und 3.7% im Jahr 2022 gesenkt. Die Kern-PCE-Inflationsprognosen wurden für 2020 (1.9%), 2021 (2.0%) und 2022 (2.0%) ebenfalls unverändert gelassen.
Die Prognosen für den Leitzins wurden wie erwartet nach unten korrigiert. Am wichtigsten ist, dass der mittlere Leitzins im Jahr 1.6 bei 2020% liegen wird, d. h. im nächsten Jahr keine weitere Zinssenkung. Dann wird der Zinssatz im Jahr 1.9 auf 2021% (eine Erhöhung) und im Jahr 2.1 auf 2022% (eine weitere Erhöhung) steigen. Dies widerspricht jedoch Powells Kommentaren. Das heißt, die Kerninflation wird voraussichtlich nicht dauerhaft über das Ziel hinausschießen, und es besteht keine Notwendigkeit, die Zinsen zu erhöhen.
Empfohlene Messwerte auf FOMC:
Trump hält am Donnerstag ein hochrangiges Treffen ab, um über Zölle gegen China zu entscheiden
Obwohl es Gerüchte gab, dass die USA die am 15. Dezember in Kraft tretenden Zölle auf China verschieben würden, wurde dies bisher von keinem namentlich genannten Beamten bestätigt. Es wird berichtet, dass Präsident Donald Trump am Donnerstag ein wichtiges Treffen mit all seinen Handelsberatern abhalten wird, um die endgültige Entscheidung zu treffen.
Die Politiker sind in dieser Frage gespalten. Man geht davon aus, dass China-Falken wie Peter Navarro am liebsten neue Zölle einführen würden. Finanzminister Steven Mnuchin hingegen könnte eine Aussetzung der Zölle bevorzugen. Die Position des Handelsbeauftragten Robert Lighthizer ist relativ unklar.
Die politischen Implikationen der Situation sind jedoch ziemlich bedeutsam. Es ist mittlerweile ziemlich klar, dass Trumps Regierung nicht genügend Zusagen von China gesehen hat, um zumindest eine Verzögerung ohne Debatte zu rechtfertigen. Der Ball liegt plötzlich wieder auf dem Feld der USA. Eine Verzögerung der Zölle ohne ausreichende Zugeständnisse von China würde zweifellos Trumps Position für die nächste Phase der Handelsgespräche schwächen oder sogar den Abschluss der ersten Phase bedeuten.
Andererseits könnten die Auswirkungen der bisher verhängten Zölle von manchen als relativ gering oder zumindest nicht so verheerend angesehen werden, wie manche behaupteten. Trumps Team könnte sich stattdessen für weitere Zölle einsetzen und der Öffentlichkeit gegenüber betonen, dass diese nicht schmerzhaft sein werden. So oder so würde die Entscheidung ziemlich bald bekannt gegeben werden.
BoJ Amamiya: Globale Risiken erfordern größte Aufmerksamkeit, Binnennachfrage dürfte vorübergehend nachlassen
Der stellvertretende Gouverneur der BoJ, Masayoshi Amamiya, sagte in einer Rede, dass „Japans Wirtschaft ihren Wachstumstrend wahrscheinlich fortsetzen wird, wenn auch in moderatem Tempo“. Derzeit erfordern Abwärtsrisiken, „hauptsächlich in Bezug auf die Entwicklung der Weltwirtschaft“, die „größte Aufmerksamkeit“. „Exporte und Produktion werden voraussichtlich vorerst weiterhin eine gewisse Schwäche zeigen, und eine Erholung der Weltwirtschaft wird sich verzögern.“
Die Auswirkungen der globalen Konjunkturabschwächung auf die Binnennachfrage „waren bisher jedoch begrenzt“, wobei in allen drei Sektoren – Unternehmen, Haushalte und öffentlicher Sektor – Wachstum zu verzeichnen war. Zwar werde sich das Wachstum der Binnennachfrage aufgrund der globalen Konjunkturabschwächung und der Erhöhung der Verbrauchsteuern „vorübergehend verlangsamen“, aber auf längere Sicht werde es stabil bleiben.
Dennoch wiederholte Amamiya die übliche Botschaft der BoJ: „In einer Situation, in der die Abwärtsrisiken für die Wirtschaftstätigkeit und die Preise, vor allem im Hinblick auf die Entwicklung in den ausländischen Volkswirtschaften, erheblich sind, wird die Bank nicht zögern, weitere Lockerungsmaßnahmen zu ergreifen, wenn die Wahrscheinlichkeit größer wird, dass die Dynamik zur Erreichung des Preisstabilitätsziels verloren geht.“
EZB und SNB bleiben heute bei ihrer Haltung, einige Vorschauen
Die Zinsentscheidungen der EZB und der SNB stehen heute im Mittelpunkt. Es wird allgemein erwartet, dass die SNB den Leitzins unverändert bei -0.75% belässt. Die Zentralbank wird weiterhin feststellen, dass der Schweizer Franken überbewertet ist. Negative Zinsen bleiben ebenso notwendig wie die Bereitschaft zu Interventionen.
Christine Lagarde wird ihre erste Sitzung als EZB-Präsidentin abhalten. Eine neue Runde der geldpolitischen Lockerung wurde bereits im September angekündigt, und auch die künftige Orientierung wurde festgeschrieben. Für heute ist keine Änderung der Politik zu erwarten, für die nahe Zukunft ist sie jedoch möglich. Stattdessen liegt der Schwerpunkt auf den neuen makroökonomischen Projektionen der Mitarbeiter des Eurosystems sowie auf Informationen zu den bevorstehenden strategischen Überprüfungen.
Hier einige Leseempfehlungen:
Auf der Vorderseite Daten
Die Maschinenaufträge in Japan fielen im Oktober um 6.0 % gegenüber der Erwartung eines Anstiegs von 0.9 % gegenüber dem Vormonat. Die australischen Verbraucherinflationserwartungen blieben im Dezember unverändert bei 4.0 %. Der US-RICS-Hauspreissaldo fiel im November auf -12. Deutschland wird den endgültigen Verbraucherpreisindex veröffentlichen. Die Schweiz wird den Erzeugerpreisindex veröffentlichen. Die Eurozone wird die Industrieproduktion veröffentlichen. Die USA werden später heute den Erzeugerpreisindex und die Arbeitslosenzahlen veröffentlichen. Kanada wird den Hauspreisindex veröffentlichen.
EUR / USD Tagesausblick
Tägliche Pivots: (S1) 1.1084; (P) 1.1115; (R1) 1.1159; Mehr…
Der Anstieg des EUR/USD von 1.0981 wurde mit dem Durchbrechen von 1.1116 fortgesetzt und erreicht bisher ein Hoch von 1.1144. Die Intraday-Tendenz ist zunächst wieder aufwärts gerichtet, da der Widerstand bei 1.1179 anhält. Die aktuelle Entwicklung lässt den Fall wieder aufleben, dass die Korrektur von 1.1179 abgeschlossen ist und der Anstieg von 1.0879 wieder aufgenommen werden kann. Ein Durchbrechen von 1.1179 wird die 100-%-Projektion von 1.0879 auf 1.1179 von 1.0981 auf 1.1281 bestätigen und als nächstes anvisieren. Auf der Abwärtsseite wird eine geringfügige Unterstützung unter 1.1070 die optimistische Sicht dämpfen und die Tendenz zunächst neutralisieren.
Im Gesamtbild wird die Erholung von 1.0879 zunächst als Korrekturmaßnahme gesehen. Im Falle eines weiteren Anstiegs sollte die Aufwärtsbewegung durch das 38.2%-Retracement von 1.2555 auf 1.0879 bei 1.1519 begrenzt sein. Und der Abwärtstrend von 1.2555 (Hoch von 2018) würde zu einem späteren Zeitpunkt wieder aufgenommen werden. Ein nachhaltiger Bruch von 1.1519 wird diese pessimistische Sicht jedoch dämpfen und als nächstes einen stärkeren Anstieg auf das 61.8%-Retracement bei 1.1915 bringen.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 21:45 | NZD | Nahrungsmittelpreisindex M/M Nov | -0.70 % | -0.30 % | ||
| 23:50 | JPY | Maschinenbestellungen M / M Okt | -6.00 % | 0.90% | -2.90 % | |
| 0:00 | AUD | Verbraucherinflationserwartungen Dez | 4.00% | 4.00% | ||
| 0:01 | GBP (Faster Payments Service, Advcash, ZEN) | RICS Wohnungspreisbilanz Nov | -12 % | -5 % | -5 % | -6 % |
| 0:30 | AUD | RBA Bulletin | ||||
| 6:45 | CHF | SECO-Konjunkturprognosen | ||||
| 7:00 | EUR | Deutschland CPI M/M Nov F | -0.80 % | -0.80 % | ||
| 7:00 | EUR | Deutschland VPI Y/Y Nov F | 1.10% | 1.10% | ||
| 7:30 | CHF | Produzenten- und Importpreise M/M Nov | 0.20% | -0.20 % | ||
| 7:30 | CHF | Produzenten- und Importpreise Y/Y Nov | -2.40 % | |||
| 8:30 | CHF | SNB Zinsentscheidung | -0.75 % | -0.75 % | ||
| 8:30 | CHF | SNB-Pressekonferenz | ||||
| 10:00 | EUR | Industrieproduktion der Eurozone M/M Okt | -0.30 % | 0.10% | ||
| 12:45 | EUR | Zinsentscheidung der EZB | 0.00% | 0.00% | ||
| 13:30 | EUR | EZB-Pressekonferenz | ||||
| 13:30 | USD | PPI M / M Nov | 0.20% | 0.40% | ||
| 13:30 | USD | PPI J / J Nov | 1.20% | 1.10% | ||
| 13:30 | USD | PPI Core M / M Nov | 0.20% | 0.30% | ||
| 13:30 | USD | PPI-Kern J / J Nov | 1.60% | 1.60% | ||
| 13:30 | USD | Erstanträge auf Arbeitslosenunterstützung (Dec 6) | 211k | 203k | ||
| 13:30 | CAD | Neuer Immobilienpreisindex M / M Okt | 0.20% | 0.20% | ||
| 15:30 | USD | Erdgasspeicherung | -19B |




 Signal2forex.com - Beste Forex-Roboter und Signale


