
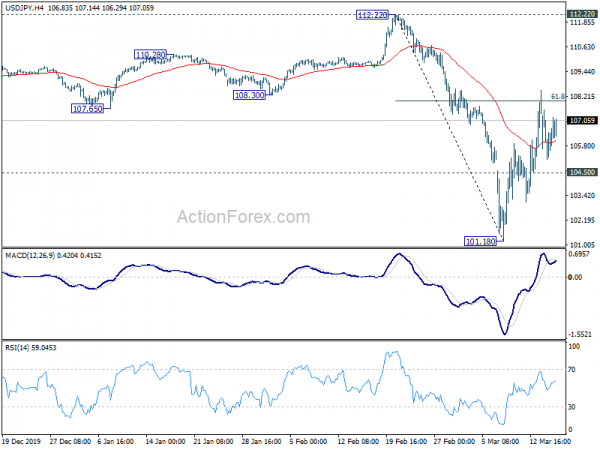
Der Fokus richtet sich heute etwas von den Aktienmärkten auf die Währungen. Die wichtigsten globalen Indizes bleiben heute aufgrund der jüngsten Volatilität in einem eher engen Bereich. Fiskal- und geldpolitische Maßnahmen der wichtigsten Zentralbanken und Regierungen stützen die Stimmung kaum, da sich die Coronavirus-Pandemie weiter verschärft. Der Dollar steigt heute allgemein, gefolgt vom kanadischen und dann dem Yen. Der australische Dollar leidet unter starken Verkäufen und ist gegenüber dem Greenback um 0.6 gefallen. Die europäischen Leitwährungen sind die nächstschwächsten.
Technisch gesehen deutet der Durchbruch des EUR/USD-Paares unter das temporäre Tief von 1.1055 auf eine Wiederaufnahme des Rückgangs von 1.1496 hin. Ein weiterer Rückgang dürfte zu einem erneuten Test des Tiefs von 1.0777 führen. Der USD/CHF-Paarung drückt auf die Unterstützung von 0.9613, die zum Widerstand wurde, und ein Durchbruch wird die Aussicht auf eine bullische Umkehr verstärken. Der GBP/USD-Paarung wird ebenfalls das Tief von 1.1958 erneut testen. Der Ausverkauf des AUD/USD-Paares könnte sich weiter beschleunigen und auf das nächste Projektionsniveau von 0.5716 steigen, wenn das aktuelle Niveau von 0.6008 (Tief von 2008) deutlich unterschritten wird.
Auf anderen Märkten eröffnet der DOW leicht hoch und notiert rund 100 Punkte im Plus. In Europa ist der FTSE um -0.64 % gefallen. Der DAX ist um -0.66 % gefallen. Der CAC ist um -0.25 % gefallen. Die deutsche 10-Jahres-Rendite ist um 0.047 auf -0.413 gestiegen. Zuvor stieg in Asien der Nikkei um 0.06 %. Der Hongkonger HSI stieg um 0.87 %. Der chinesische Shanghai SSE fiel auf -0.34 %. Der Singapore Strait Times fiel um -1.65 %. Die japanische 10-Jahres-JGB-Rendite fiel um -0.0035 auf 0.007.
Die US-Einzelhandelsumsätze gingen gegenüber dem Vormonat um -0.5 % zurück, die Verkäufe ohne Autos sanken gegenüber dem Vormonat um -0.4 %
Die Einzelhandelsumsätze in den USA fielen im Februar um -0.5 % auf 528.1 Mrd. USD, was deutlich schlechter war als die Erwartung eines Anstiegs von 0.2 %. Die Umsätze ohne Auto sanken im Vergleich zum Vormonat um -0.4 %, während die Erwartung eines Anstiegs von 0.3 % gegenüber dem Vormonat lag. Die Umsätze ohne Benzin sanken im Vergleich zum Vormonat um -0.3 %. Die Umsätze ohne Auto und Benzin sanken im Vergleich zum Vormonat um -0.2 %. Die Industrieproduktion stieg im Februar im Vergleich zum Vormonat um 0.6 %, während die Erwartung eines Anstiegs von 0.5 % gegenüber dem Vormonat lag.
Der deutsche ZEW-Index sank um 58.2 Punkte auf -49.5, der größte Rückgang aller Zeiten
Die deutsche ZEW-Konjunkturstimmung fiel im März stark von 8.7 auf -49.5 und lag damit deutlich unter den Erwartungen von -23.4. Der Rückgang um -58.2 Punkte war der stärkste seit Beginn der Umfrage im Dezember 1991. Dies ist auch der niedrigste Wert seit der Finanzkrise 2008. Der Index der aktuellen Lage fiel von -43.1 auf -15.7 und verfehlte damit die Erwartungen von -25.0. Für die Eurozone fiel die ZEW-Konjunkturstimmung um -59.9 Punkte auf -49.5. Der Index der aktuellen Lage fiel von -38.2 auf -48.5.
„Die Konjunktur ist in Alarmbereitschaft. Die Finanzmarktexperten erwarten derzeit einen Rückgang des realen Bruttoinlandsprodukts im ersten Quartal und halten einen weiteren Rückgang im zweiten Quartal für sehr wahrscheinlich. Für das Gesamtjahr 2020 erwartet die Mehrheit der Experten derzeit einen Rückgang des realen BIP-Wachstums um etwa einen Prozentpunkt infolge der Corona-Pandemie“, kommentiert ZEW-Präsident Achim Wambach.
Britisches Außenministerium: Coronavirus ist wie eine Kriegssituation
Robert Chote, Leiter des Office for Budget Responsibility, sagte vor dem britischen Parlament, die Regierung müsse ein großes Konjunkturpaket auf den Weg bringen, das allen Unternehmen helfe, die Auswirkungen des Coronavirus abzufedern.
Er merkte an: „Die Lehre aus früheren Krisen ist, dass die Probleme eines Sektors in einer solchen Situation schnell zu Problemen aller anderen Sektoren werden.“ Außerdem: „Dies ist nicht die Zeit, um wegen einmaliger Erhöhungen der Staatsverschuldung zimperlich zu sein. Es ist eher eine Kriegssituation“, fügte er hinzu.
Sir Charlie Bean, OBR-Mitglied und ehemaliger stellvertretender Gouverneur der BoE, sagte, der Coronavirus-Schlag „sollte sich von der Finanzkrise unterscheiden“. „Es gibt kein grundlegendes strukturelles Problem in der Wirtschaft, das korrigiert werden muss, zumindest nicht größtenteils.“
Arbeitslosenquote in Großbritannien steigt leicht auf 3.9 %, Lohnwachstum gemischt
Die Arbeitslosigkeit in Großbritannien stieg in den drei Monaten bis Januar auf 3.9 % und lag damit leicht über den Erwartungen von 3.8 %. Der Durchschnittslohn ohne Bonus stieg im dritten Monat um 3.1 %, verlangsamte sich von 3 % und verfehlte die Erwartungen von 3.2 %. Der Durchschnittslohn einschließlich Bonus hingegen stieg im dritten Monat um 3.3 %, stieg um 3.1 % und übertraf die Erwartungen von 3 %.
RBA: Erhebliche Auswirkungen des Coronavirus auf die Wirtschaft sind das realistischere Szenario
Im Protokoll der RBA-Sitzung vom 3. März heißt es: „Es wurde immer klarer, dass COVID-19 zu erheblichen Störungen der Wirtschaftstätigkeit auf der ganzen Welt führen würde.“ Der jüngste Ausbruch außerhalb Chinas „weckte die Aussicht auf eine umfassendere und umfassendere Störung der Weltwirtschaft“.
Die globale Entwicklung „hatte erhebliche Auswirkungen auf die australische Wirtschaft, insbesondere im Bildungs-, Transport- und Tourismussektor“. Die Unsicherheit dürfte sich auch „in den kommenden Monaten auf die Haushaltsausgaben und Unternehmensinvestitionen auswirken“. Das BIP im ersten Quartal dürfte „merklich schwächer ausfallen als bisher erwartet“.
Die Vorstandsmitglieder haben eine „Reihe von Szenarien“ hinsichtlich der Reaktion der Geldpolitik auf den Ausbruch des Coronavirus in Betracht gezogen. Sollte der Ausbruch in naher Zukunft eingedämmt werden, wäre die „maximale Wirkung“ weiterer Konjunkturmaßnahmen in der „Erholungsphase“ zu spüren. Dieses Szenario galt jedoch als „sehr unwahrscheinlich, wobei das realistischere Szenario darin bestand, dass der Ausbruch erhebliche Auswirkungen auf die australische Wirtschaft haben würde“.
Die RBA senkte bei dieser Sitzung den Zinssatz um 25 Basispunkte auf 0.50 %. Zuvor hatte es am Montag darauf hingewiesen, dass am kommenden Donnerstag weitere Maßnahmen angekündigt werden sollen. Die Märkte gehen im Allgemeinen davon aus, dass eine weitere Zinssenkung den Leitzins auf 0.25 % senken wird.
Neuseeland führt fiskalische Anreize in Höhe von NZD 12.1 Mrd. ein, um die Auswirkungen des Coronavirus abzufedern
Die neuseeländische Regierung kündigte ein umfangreiches Konjunkturprogramm in Höhe von NZD 12.1 Mrd. an, um die Wirtschaft in Zeiten der Störungen durch die Coronavirus-Pandemie zu unterstützen. Das entspricht 4 % des BIP des Landes. Das Paket umfasst NZD 2.8 Mrd. an Einkommensbeihilfen, NZD 5.1 Mrd. an Lohnzuschüssen, NZD 2.8 Mrd. an Gewerbesteueränderungen, NZD 500 Mio. Unterstützung für den Luftfahrtsektor und NZD 600 Mio. Aufstockungen für Gesundheitsdienste.
Finanzminister Grant Robertson sagte, dass die Wirtschaft bei Umsetzung des Pakets bis zum ersten Quartal 1 voraussichtlich um -1 % sinken werde, besser als -2021 % ohne die Unterstützung. Er sagte dem Parlament auch, dass eine Rezession in Neuseeland „fast sicher“ sei. „Wir werden eine längere Defizitperiode haben und unsere Verschuldung als Land muss erheblich steigen“, fügte er hinzu.
AUD / USD-Mittagsbericht
Tägliche Pivots: (S1) 0.6030; (P) 0.6168; (R1) 0.6258; Mehr…
Der Rückgang von AUD/USD reicht heute bis auf 0.5981 und durchbricht die wichtige Unterstützung von 0.6008. Wir wären bei einer Erholung von diesem Niveau vorsichtig. Auf der Oberseite wird ein Bruch des geringen Widerstands von 0.6186 die Tendenz für eine Erholung wieder nach oben drehen. Ein nachhaltiger Bruch von 0.6008 wird jedoch den Weg zu einer 161.8-%-Projektion von 0.7031 bis 0.6433 von 0.6684 bei 0.5716 ebnen.
Im Gesamtbild ist der Rückgang von AUD/USD von 0.8135 (Hoch von 2018) noch im Gange. Er ist Teil des größeren Abwärtstrends von 1.1079 (Hoch von 2011). Die vorherige Ablehnung durch den 55-Wochen-EMA bestätigt die mittelfristige Baisse. 0.6008 (Tief von 2008) ist bereits erreicht. Ein nachhaltiger Bruch wird auf das langfristige Fibonacci-Projektionsniveau von 0.5507 abzielen. Die Aussichten bleiben bärisch, solange die Unterstützung von 0.6670, die zum Widerstand wurde, hält, selbst im Falle einer starken Erholung.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 00:30 | AUD | Hauspreisindex Q / Q Q4 | 3.90% | 3.90% | 2.40% | |
| 00:30 | AUD | RBA-Protokoll | ||||
| 04:30 | JPY | Industrieproduktion M / M Jan F | 1.00% | 0.80% | 0.80% | |
| 06:45 | CHF | SECO-Konjunkturprognosen | ||||
| 09:30 | GBP (Faster Payments Service, Advcash, ZEN) | Änderung der Antragstellerzahl im Februar | 17.3k | 6.2k | 5.5k | -0.2K |
| 09:30 | GBP (Faster Payments Service, Advcash, ZEN) | Ansprecher Rate Rate Feb | 3.50% | 3.40% | ||
| 09:30 | GBP (Faster Payments Service, Advcash, ZEN) | IAO-Arbeitslosenquote (3 Monate) Jan | 3.90% | 3.80% | 3.80% | |
| 09:30 | GBP (Faster Payments Service, Advcash, ZEN) | Durchschnittlicher Verdienst ohne Bonus 3 Monate/Jahr Jan | 3.10% | 3.30% | 3.20% | |
| 09:30 | GBP (Faster Payments Service, Advcash, ZEN) | Durchschnittlicher Verdienst inklusive Bonus 3 Monate/Jahr Jan | 3.10% | 3.00% | 2.90% | |
| 10:00 | EUR | Deutschland ZEW-Konjunkturerwartung März | -49.5 | -23.4 | 8.7 | |
| 10:00 | EUR | Deutschland ZEW Aktuelle Situation März | -43.1 | -25 | -15.7 | |
| 10:00 | EUR | ZEW-Konjunkturerwartungen für die Eurozone im März | -49.5 | 35.4 | 10.4 | |
| 12:30 | CAD | Herstellung Vertrieb M / M Jan | -0.20 % | -0.60 % | -0.70 % | |
| 12:30 | CAD | Ausländische Wertpapierkäufe (CAD) Jan | 17.0 Mrd | -12.78B | -9.57B | |
| 12:30 | USD | Einzelhandelsverkauf M / M Feb | -0.50 % | 0.20% | 0.30% | 0.60% |
| 12:30 | USD | Einzelhandelsverkauf ex Autos M / M Feb. | -0.40 % | 0.30% | 0.30% | 0.60% |
| 13:15 | USD | Industrielle Produktion M / M Feb. | 0.60% | 0.40% | -0.30 % | -0.50 % |
| 13:15 | USD | Kapazitätsauslastung Februar | 77.00% | 77.00% | 76.80% | 76.60% |
| 14:00 | USD | Geschäftsvorräte Jan | 0.00% | 0.10% | ||
| 14:00 | USD | NAHB Wohnungsmarkt Index Mar | 74 | 74 |




 Signal2forex.com - Beste Forex-Roboter und Signale


