
Das Konjunkturpaket des US-Kongresses gab den Märkten nur einen sehr kurzen Aufschwung. Die europäischen Indizes zeigten nach der anfänglichen Rally gemischte Werte, während die US-Futures im Wesentlichen unverändert blieben. Der Handel auf den Devisenmärkten ist ebenfalls gedämpft, wobei der australische Dollar die Rohstoffwährungen nach oben treibt. Yen, Schweizer Franken und Dollar bleiben schwach. Gold scheint nach dem Erreichen von 1639.28 etwas an Aufwärtsdynamik zu verlieren. WTI-Rohöl bleibt in einem engen Bereich um den 24/25-Griff. Wirtschaftsdaten werden weiterhin ignoriert, da der Fokus weiterhin auf der Coronavirus-Pandemie liegt, deren Todeszahl bald die 20-Marke überschreiten wird.
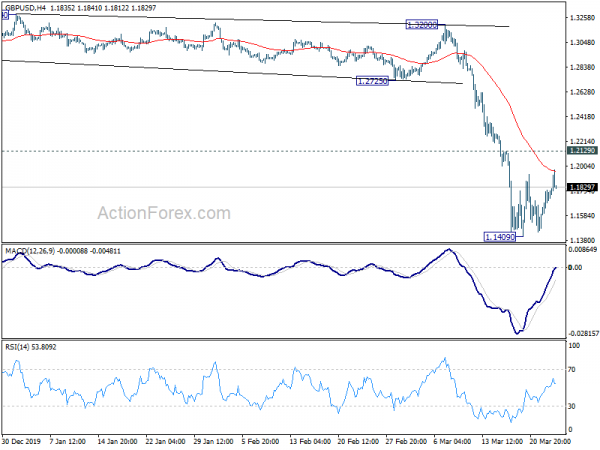
Technisch gesehen würden wir behaupten, dass der Rückgang des Dollars diese Woche lediglich eine Korrektur ist. Es gibt keine Entwicklung, die den kurzfristigen Aufwärtstrend bedroht. Tatsächlich besteht die Aussicht auf ein baldiges Ende der Korrektur, da sowohl GBP/USD als auch AUD/USD bereits die 4-Stunden-55-EMAs erreicht haben. Es gibt keine Änderung an der optimistischen Aussicht des Dollars, solange der Widerstand von 1.0981 bei EUR/USD, der Widerstand von 1.2129 bei GBP/USD und die Unterstützung von 0.9901 bei USD/CHF halten.
In Europa ist der FTSE derzeit um 0.20 % gestiegen. Der DAX ist um -1.62 % gesunken. Der CAC ist um -0.04 % gesunken. Die Rendite der deutschen 10-Jahres-Anleihen ist um 0.027 auf -0.297 gestiegen. Zuvor stieg der Nikkei in Asien um 8.04 %. Der Hongkonger HSI stieg um 3.81 %. Der chinesische Shanghai SSE stieg um 2.17 %. Der Singapore Strait Times stieg um 6.07 %. Die Rendite der japanischen 10-Jahres-JGB fiel um -0.0015 auf 0.038.
Auftragseingang für langlebige Güter in den USA stieg um 1.2%, aber Auftragseingang ohne Transport ging um -0.6% zurück
Die US-Aufträge für langlebige Güter stiegen im Februar um 1.2 % gegenüber dem Vormonat auf 249.4 Mrd. US-Dollar und übertrafen damit die Erwartungen eines Rückgangs von -0.9 %. Die Aufträge ohne Transport sanken jedoch um -0.6 % und lagen damit unter den Erwartungen von -0.2 %. Die Aufträge ohne Verteidigung stiegen um 0.1 %.
Der Häuserpreisindex stieg im Januar gegenüber dem Vormonat um 0.3 % und entsprach damit den Erwartungen.
Deutscher Ifo-Index stürzte auf 86.1 ab, der stärkste Rückgang seit der Wiedervereinigung
Das deutsche Ifo-Geschäftsklima ist im März von 96.0 auf 86.1 eingebrochen. Das ist der stärkste Rückgang seit der deutschen Wiedervereinigung. Es ist zugleich der niedrigste Wert seit Juli 2009. Der Index der aktuellen Lage fiel von 99.0 auf 93.0. Der Index der Erwartungen sank von 93.1 auf 79.7.
Nach Sektoren betrachtet fiel der Index für das verarbeitende Gewerbe von -1.6 auf -18.2. Das ist der niedrigste Stand seit August 2009. Der Dienstleistungsindex fiel von 17.4 auf -7.6, der stärkste Rückgang seit 2005. Der Handelsindex fiel von 1.0 auf -21.4. Der Bauindex fiel von 12.9 auf 5.0.
Ifo-Ökonom Klaus Wohlrabe sagte, die Wirtschaft könne in diesem Jahr um zwischen -5% und -20% schrumpfen, je nachdem, wie lange der pandemiebedingte Shutdown andauere. Er rechne mit einer schweren Rezession, die mindestens zwei Quartale andauern werde.
Britischer Verbraucherpreisindex verlangsamte sich auf 1.7 %, Kern-Verbraucherpreisindex stieg auf 1.7 %
Der britische Gesamt-VPI sank im Februar auf 1.7 % p. a., ein Rückgang von 1.8 % p. a. und entsprach den Erwartungen. Der Kern-VPI stieg jedoch von 1.7 % p. a. auf 1.6 % p. a. und übertraf damit die Erwartungen von 1.5 % p. a. Der RPI sank auf 2.5 % p. a., ein Rückgang von 2.7 % p. a. und übertraf damit die Erwartungen von 2.4 % p. a.
Der PPI-Input lag im Februar bei -1.2 % m/min, -0.5 % yoy, gegenüber der Erwartung von 0.2 % m/min, 3.6 % yoy. Der PPI-Output lag bei -0.3 % m/min, 0.4 % yoy, gegenüber der Erwartung von 0.0 % m/min, 1.4 % yoy. Der PPI-Output-Kern lag bei -0.1 % m/min, 0.4 % yoy, gegenüber der Erwartung von 0.2 % m/min, 0.6 % yoy.
AmCham China: 22% der US-Unternehmen nahmen den normalen Betrieb in China wieder auf
Die amerikanische Handelskammer in China („AmCham China“) veröffentlichte eine Coronavirus-Umfrage, die zwischen dem 14. und 18. März an 199 US-Unternehmen in China durchgeführt wurde. 57% der Befragten erwarten, dass die Einnahmen im Jahr 2020 sinken werden, wenn sich das Geschäft nicht vor dem 30. April wieder normalisieren kann. 60% erwarten, dass die Einnahmen ohnehin zwischen 10% und 50% oder mehr sinken, wenn sich das Geschäft nicht vor dem 30. August wieder normalisieren kann.
Vorsitzender Greg Gilligan: „Nahezu die Hälfte der Unternehmen gab an, dass die weltweite Verbreitung des Virus einen moderaten bis starken Einfluss auf ihre China-Aktivitäten haben würde. Die Ansichten sind jedoch nicht alle düster: Fast ein Viertel unserer Unternehmen erwartet bis Ende April eine Rückkehr zum normalen Geschäftsbetrieb, während 22% den normalen Geschäftsbetrieb bereits wieder aufgenommen haben und 40% angeben, dass sie das zuvor geplante Investitionsniveau beibehalten werden deutlich aus der Umfrage des letzten Monats. “
Meinungen der BoJ: Die Auswirkungen des Coronavirus können erheblich und nicht nur vorübergehend sein
In der Zusammenfassung der Stellungnahmen des BoJ-Treffens am 16. März wird festgestellt, dass „die globalen Finanz- und Kapitalmärkte instabil waren“ und „Japans Wirtschaftstätigkeit eine Woche gedauert hat“, da die Unsicherheiten hinsichtlich der Coronavirus-Pandemie zunehmen. "Der Abwärtsdruck auf Japans Wirtschaft hat aufgrund einer Einschränkung der Wirtschaftstätigkeit zugenommen." Unternehmen sehen sich einer „plötzlichen Verschlechterung der Geschäftsbedingungen“ gegenüber und „die Situation war sehr ernst“.
Es wird auch gewarnt, dass die Auswirkungen der Pandemie „erheblich und nicht nur vorübergehend“ sein können. Und es besteht die Sorge, dass die Wirtschaft „auch nach der Erholung der überseeischen Volkswirtschaften schwach bleiben könnte“. Es gibt "Zweifel an dem Szenario, dass sich die Wirtschaft nach der durch COVID-19 verursachten Krise stark erholen wird".
In Bezug auf die politischen Reaktionen ist es „wichtig, einen starken kooperativen Rahmen zwischen der Bank und der Regierung sowie zwischen den großen Zentralbanken aufrechtzuerhalten und gleichzeitig Informationen eng auszutauschen.“
GBP / USD Mid-Day Outlook
Tägliche Pivots: (S1) 1.1583; (P) 1.1692; (R1) 1.1877; Mehr…
Keine Änderung der GBP/USD-Prognose, da die Konsolidierung von 1.1409 noch anhält. Eine stärkere Erholung kann nicht ausgeschlossen werden. Die Aufwärtsbewegung sollte jedoch durch den geringen Widerstand von 1.2129 begrenzt werden, um eine Wiederaufnahme des Rückgangs zu bewirken. Auf der Abwärtsbewegung wird ein Durchbruch von 1.1409 den größeren Abwärtstrend wieder aufnehmen. Ein deutlicher Durchbruch von 1.2129 wird jedoch die unmittelbare Baisse dämpfen und eine stärkere Erholung bewirken.
Im Gesamtbild hat sich der Abwärtstrend von 2.1161 (Hoch von 2007) gerade wieder aufgenommen. Das nächste mittelfristige Ziel wird die 61.8-Prozent-Projektion von 1.7190 bis 1.1946 von 1.3514 bei 1.0273 sein. In jedem Fall bleibt der Ausblick pessimistisch, solange der Widerstand von 1.3514 hält, im Falle einer starken Erholung.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 21:45 | NZD | Handelsbilanz (NZD) Feb. | 594M | 550M | -340M | -414M |
| 07:00 | GBP (Faster Payments Service, Advcash, ZEN) | CPI M / M Feb. | 0.40% | 0.30% | -0.30 % | |
| 07:00 | GBP (Faster Payments Service, Advcash, ZEN) | VPI Y / Y Feb | 1.70% | 1.70% | 1.80% | |
| 07:00 | GBP (Faster Payments Service, Advcash, ZEN) | Core CPI Y / Y Feb | 1.70% | 1.50% | 1.60% | |
| 07:00 | GBP (Faster Payments Service, Advcash, ZEN) | RPI M / M Feb. | 0.50% | 0.60% | -0.40 % | |
| 07:00 | GBP (Faster Payments Service, Advcash, ZEN) | RPI J / J Feb | 2.50% | 2.40% | 2.70% | |
| 07:00 | GBP (Faster Payments Service, Advcash, ZEN) | PPI-Eingang M / M Feb | -1.20 % | 0.20% | 0.90% | |
| 07:00 | GBP (Faster Payments Service, Advcash, ZEN) | PPI-Eingang Y / Y Feb | -0.50 % | 3.60% | 2.10% | 1.60% |
| 07:00 | GBP (Faster Payments Service, Advcash, ZEN) | PPI-Ausgang M / M Feb | -0.30 % | 0.00% | 0.30% | |
| 07:00 | GBP (Faster Payments Service, Advcash, ZEN) | PPI-Ausgabe Y / Y Feb | 0.40% | 1.40% | 1.10% | 1.00% |
| 07:00 | GBP (Faster Payments Service, Advcash, ZEN) | PPI-Kernausgang M / M Feb. | -0.10 % | 0.20% | 0.10% | |
| 07:00 | GBP (Faster Payments Service, Advcash, ZEN) | PPI-Kernausgang J / J Feb. | 0.40% | 0.60% | 0.70% | 0.20% |
| 09:00 | EUR | Deutschland IFO Geschäftsklima Mar. | 86.1 | 87.7 | 87.7 | |
| 09:00 | EUR | Deutschland IFO Current Assessment Mar. | 93 | 93.7 | 93.8 | |
| 09:00 | EUR | Deutschland IFO Erwartungen Mar. | 79.7 | 82 | 82 | |
| 09:30 | GBP (Faster Payments Service, Advcash, ZEN) | DCLG Hauspreisindex J / J Jan. | 1.30% | 2.40% | 2.20% | |
| 11:00 | GBP (Faster Payments Service, Advcash, ZEN) | CBI realisierte Verkäufe Mar. | -3 | -15 | 1 | |
| 12:30 | USD | Bestellungen für langlebige Güter Feb. | 1.20% | -0.90 % | -0.20 % | |
| 12:30 | USD | Bestellungen für langlebige Güter ab Trans Feb. | -0.60 % | -0.20 % | 0.80% | |
| 13:00 | USD | Immobilienpreisindex M / M Jan. | 0.30% | 0.30% | 0.60% | |
| 14:00 | CHF | SNB Quartalsheft Q1 Q | ||||
| 14:30 | USD | Rohöllagerbestände | 2.9M | 2.0M |




 Signal2forex.com - Beste Forex-Roboter und Signale




