
Die Märkte befinden sich heute in einem milden Risiko-Aus-Modus, aber die Verluste sind bislang begrenzt. Dollar versucht eine Erholung, aber der Aufwärtstrend ist bislang begrenzt. Das Greenback wird von Sterling etwas übertroffen, das insbesondere gegenüber Euro und Yen wieder an Stärke gewinnt. Der australische Dollar weist derzeit die schlechteste Wertentwicklung auf, da seine zweitgrößte Stadt Melbourne wieder in der Coronavirus-Sperrung ist. Der Yen ist der zweitschwächste, was darauf hindeutet, dass die allgemeine Stimmung noch nicht so schlecht ist.
Technisch gesehen verlängert GBP / JPY die Erholung von 131.68 und bewegt sich auf 136.34 Widerstand. Ein fester Bruch dort wird einen erneuten Test von 139.73 hoch bringen. EUR / GBP strebt eine Unterstützung von 0.9001 an, und eine Unterbrechung deutet auf eine kurzfristige rückläufige Umkehrung der Unterstützung von 0.8864 hin. GBP / USD hat auch einen Widerstand von 1.2542 im Auge und ein Bruch wird einen erneuten Test von 1.2813 hoch bringen.
In Europa ist FTSE derzeit um -1.55% gesunken. Der DAX ist um -1.33% gefallen. CAC ist um -1.16% gesunken. Die 10-Jahres-Rendite in Deutschland ist um 0.014 auf -0.419 gestiegen. Früher in Asien fiel Nikkei um -0.44%. Hong Kong HSI fiel um -1.38%. China Shanghai SSE stieg um 0.37%. Die Singapore Strait Times fiel um -1.05%. Die 10-jährige JGB-Rendite in Japan fiel um -0.0058 auf 0.039.
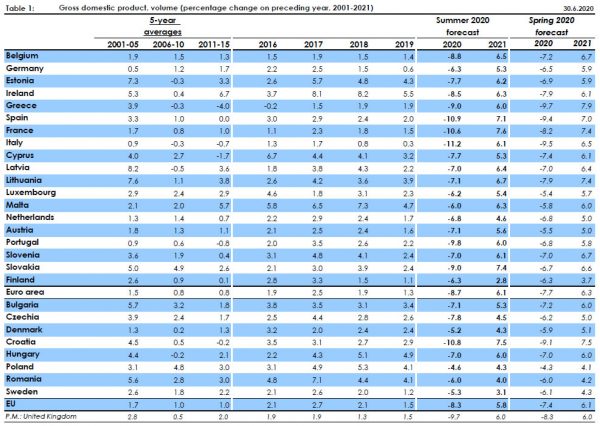
Die EU prognostiziert für dieses Jahr einen tieferen Rückgang von -8.7% aufgrund einer langsamen Lockerung
In den heute veröffentlichten Sommer-Wirtschaftsprognosen prognostiziert die Europäische Kommission für 2020 eine tiefere Rezession in der Eurozone und in der EU aufgrund der Coronavirus-Pandemie. Da in der Frühjahrsprognose „die Aufhebung der Sperrmaßnahmen schrittweise voranschreitet als angenommen“, werden die Auswirkungen auf die Wirtschaft „bedeutender sein als erwartet.
Einige Highlights:
- Das BIP der Eurozone soll 8.7 um -2020% schrumpfen (gegenüber der Frühjahrsprognose von -7.7%).
- Das BIP der Eurozone soll 6.1 um 2021% wachsen (gegenüber 6.3%).
- EU-BIP soll 8.3 um -2020% schrumpfen (gegenüber -7.4%).
- Das BIP der EU soll 5.8 um 2021% wachsen (minus 6.1%).
- Deutschlands BIP schrumpft 6.3 um -2020% (minus -6.5%).
- Das deutsche BIP soll 5.3 um 2021% wachsen (gegenüber 5.9%).
- Frankreichs BIP schrumpft 10.6 um -2020% (gegenüber -8.2%).
- Frankreichs BIP soll 7.6 um 2021% wachsen (gegenüber 7.4%).
Valdis Dombrovskis, Executive Vice President für eine Wirtschaft, die für Menschen arbeitet, sagte: „Die wirtschaftlichen Auswirkungen der Sperrung sind schwerwiegender als ursprünglich erwartet… Wenn überhaupt, ist diese Prognose ein starkes Beispiel dafür, warum wir einen Deal für unser ehrgeiziges Ziel brauchen Wiederherstellungspaket NextGenerationEU, um der Wirtschaft zu helfen. “
Paolo Gentiloni, Kommissar für Wirtschaft, sagte: „Die Reaktion der Politik in ganz Europa hat dazu beigetragen, den Schlag für unsere Bürger abzufedern, doch dies bleibt eine Geschichte zunehmender Divergenz, Ungleichheit und Unsicherheit. Aus diesem Grund ist es so wichtig, eine rasche Einigung über den von der Kommission vorgeschlagenen Sanierungsplan zu erzielen, um unseren Volkswirtschaften in dieser kritischen Zeit sowohl neues Vertrauen als auch neue Finanzmittel zu verleihen. “
Die aus Europa entlassene deutsche Industrieproduktion stieg im Mai um 7.8% gegenüber dem Vormonat und verfehlte die Erwartung von 10.0% gegenüber dem Vormonat. Das französische Handelsbilanzdefizit stieg im Mai auf -7.1 Mrd. EUR und lag damit über den Erwartungen von -4.5 Mrd. EUR. Die Einzelhandelsumsätze in Italien stiegen im Mai gegenüber dem Vorjahr um 24.3% und lagen damit über den Erwartungen von 15.0% gegenüber dem Vormonat. Die Schweizer Devisenreserven stiegen im Juni auf CHF 850 Mrd.
Das Arbeitseinkommen in Japan ging um -2.1% zurück, während der Haushaltsrückgang um -16.2% zurückging.
Die Einnahmen aus dem japanischen Arbeitsgeld gingen im Mai gegenüber dem Vorjahr um -2.1% zurück und lagen damit deutlich unter den Erwartungen von -1.1% gegenüber dem Vorjahr. Dies ist auch der stärkste Rückgang seit dem Rückgang von -2.8% im Juni 2015. Ein Beamter des Arbeitsministeriums wurde von Reuters zitiert, dass „die Auswirkungen des Coronavirus zu einer Verringerung der Überstundenvergütung geführt haben, was zu einem starken Rückgang der Reallöhne geführt hat.“
Die Haushaltsausgaben gingen im Jahresvergleich um -16.2% zurück, ebenfalls viel schlechter als erwartet von -12.2% im Jahresvergleich. Dies ist ein Rekordrückgang seit der Veröffentlichung vergleichbarer Daten im Januar 2001. Es folgte auch ein früherer Rekordrückgang von -11.1% gegenüber dem Vorjahr, der vor einem Monat im April gemeldet wurde. Der Frühindikator stieg im Mai von 79.2 auf 77.7 und verfehlte die Erwartung von 79.5.
Die RBA steht fest und verspricht, den Zinssatz erst zu erhöhen, wenn Fortschritte erzielt wurden
Die RBA hat die Geldpolitik wie allgemein erwartet unverändert gelassen. Die Cash Rate wird bei 0.25% gehalten und das Ziel einer 3-Jahres-AGS-Rendite ebenfalls bei 0.25%. Die Zentralbank verpflichtete sich außerdem, den akkommodierenden Ansatz „so lange wie erforderlich“ beizubehalten. Außerdem „wird der Verwaltungsrat das Cash Rate-Ziel erst erhöhen, wenn Fortschritte auf dem Weg zur Vollbeschäftigung erzielt wurden, und er ist zuversichtlich, dass die Inflation nachhaltig innerhalb des Zielbandes von 2 bis 3 Prozent liegen wird.“
Die RBA sagte auch, die Beschäftigungsbedingungen hätten sich in letzter Zeit "stabilisiert" und der wirtschaftliche Abschwung sei "weniger schwerwiegend als früher erwartet". Die „Art und Geschwindigkeit“ der wirtschaftlichen Erholung bleibt jedoch „höchst ungewiss“. Die Unsicherheit wirkt sich auch auf die Konsum- und Investitionspläne aus. Die Pandemie veranlasst viele Unternehmen, „ihre Geschäftsmodelle zu überdenken“.
Lesevorschläge zur RBA:
Die australischen AiG-Dienstleistungen gingen leicht auf 31.5 zurück, die Beschäftigung schrumpfte weiter
Der australische AiG Performance of Services Index fiel im Juni um -0.1 auf 31.5. Der Messwert zeigt "eine weitere ernsthafte Verringerung der Aktivität" in einem ähnlichen Tempo wie im Mai. Dies ist neben dem April auch der zweitniedrigste Rekordwert. Wenn man sich einige Details ansieht, bleiben alle Anzeichen trotz Lockerungserleichterung deutlich unter dem Seriendurchschnitt. Insbesondere die Beschäftigung ging um weitere -4.3 Punkte auf 30.9 zurück.
Das Geschäftsvertrauen von NZIER in Neuseeland hat sich verbessert, bleibt jedoch in Bezug auf die Unsicherheit vor den Wahlen und die Pandemie gering
NZIER Quarterly Survey of Business Opinion ergab, dass 37% der Unternehmen im zweiten Quartal einen Rückgang der Aktivität verzeichneten. Dies ist der schlechteste Stand seit März 2 aufgrund strenger Handelsbeschränkungen im Rahmen der Sperrung von Alarmstufe 2009. Außerdem erwarten netto 4% der Unternehmen im dritten Quartal eine schwächere Nachfrage.
Das Gesamtgeschäftsvertrauen verbesserte sich leicht von -70 auf -63. Die Lesung deutet jedoch darauf hin, dass die Unternehmen in den kommenden Monaten weiterhin pessimistisch sind und wichtige Ausgabenentscheidungen möglicherweise zurückhalten. Die Unsicherheit vor den Wahlen wird durch die Auswirkungen der Coronavirus-Pandemie noch verstärkt.
GBP / USD Mid-Day Outlook
Tägliche Pivots: (S1) 1.2464; (P) 1.2492; (R1) 1.2519; Mehr….
Die Intraday-Tendenz in GBP / USD bleibt neutral, wobei der Schwerpunkt auf dem Widerstand von 1.2542 liegt. Entscheidende Pause dort wird argumentieren, dass der gesamte Rückgang von 1.2813 abgeschlossen ist. Die Intraday-Tendenz wird für ein Hoch von 1.2813 wieder nach oben gedreht. Auf der anderen Seite deutet eine Unterbrechung der geringfügigen Unterstützung von 1.2437 auf eine Ablehnung um 1.2542 hin. Die Intraday-Tendenz wird für die Unterstützung von 1.2251 wieder nach unten gerichtet.
Im Großen und Ganzen gibt es zwar eine starke Erholung von 1.1409, aber noch nicht genügend Anhaltspunkte für eine Trendumkehr. Der Abwärtstrend von 2.1161 (Hoch von 2007) dürfte früher oder später noch anhalten. Ein entscheidender Durchbruch von 1.3514 sollte jedoch zumindest mittelfristig den Tiefpunkt bestätigen und den Ausblick für den Widerstand von 1.4376 zunächst optimistisch machen.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 22:30 | AUD | AiG Performance of Services Index Juni | 31.5 | 31.6 | ||
| 23:30 | JPY | Arbeitsbareinkommen Y / Y Mai | -2.10 % | -1.10 % | -0.70 % | |
| 23:30 | JPY | Gesamthaushaltsausgaben J / J Mai | -16.20 % | -12.20 % | -11.10 % | |
| 4:30 | AUD | RBA-Zinsentscheidung | 0.25% | 0.25% | 0.25% | |
| 4:30 | AUD | RBA-Satzerklärung | ||||
| 5:00 | JPY | Führender Wirtschaftsindex Mai P. | 79.2 | 79.5 | 77.7 | |
| 6:00 | EUR | Deutschland Industrieproduktion M / M Mai | 7.80% | 10.00% | -17.90 % | -17.50 % |
| 6:45 | EUR | Frankreich Handelsbilanz (EUR) Mai | -7.1B | -4.5B | -5.0B | -5.1B |
| 7:00 | CHF | Währungsreserven (CHF) Jun | 850 Mrd | 816 Mrd | ||
| 8:00 | Italien | Italien Einzelhandelsverkauf M / M Mai | 24.30% | 15.00% | -10.50 % | -10.70 % |
| 15:00 | CAD | Ivey PMI Jun | 50.2 | 39.1 |




 Signal2forex.com - Beste Forex-Roboter und Signale


