
Der neuseeländische Dollar wird heute in ansonsten ruhigen Märkten allgemein höher gehandelt. Die Nachricht über die Aufhebung des Lockdowns hebt die Stimmung beim Kiwi, auch wenn das Aufwärtspotenzial relativ begrenzt ist. Andere wichtige Devisenpaare und -kreuze bewegen sich jedoch innerhalb der Spanne vom Freitag. Aufgrund des heute dichten Kalenders könnte der Handel gedämpft bleiben. Aber angesichts der bevorstehenden wichtigen Ereignisse ist Volatilität garantiert.
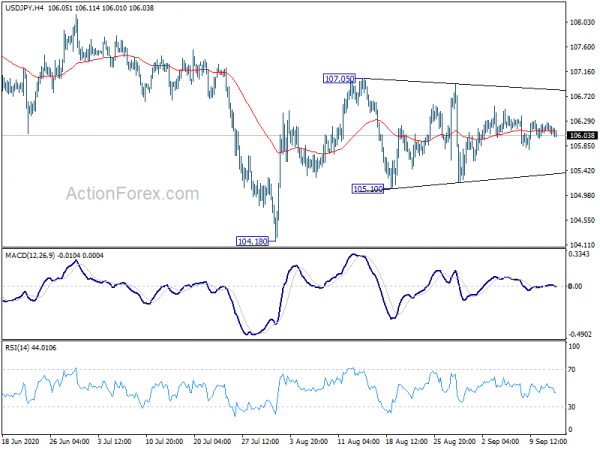
Technisch gesehen könnte USD/JPY diese Woche interessant zu beobachten sein. Das Paar hatte nach dem Erreichen von 107.05 Schwierigkeiten, eine klare Richtung zu finden. Aber ein Ausbruch aus der Spanne sollte unmittelbar bevorstehen. Die Reaktion des Yen auf die Wahlen zum LDP-Vorsitzenden oder die Reaktion der Aktien auf den Erfolg oder Misserfolg des Verkaufs von TikTok wären entscheidend. Auf der Oberseite wird ein Durchbruch von 107.05 die Möglichkeit einer kurzfristigen bullischen Umkehr auf 109.85 verstärken. Ein Durchbruch von 105.10 wird stattdessen den größeren Rückgang von 111.71 verlängern.
In Asien schloss der Nikkei mit einem Plus von 0.65 %. Der Hongkonger HSI stieg um 0.62 %. Der chinesische Shanghai SSE stieg um 0.19 %. Der Singapore Strait Times fiel um 0.14 %. Die Rendite der japanischen 10-jährigen japanischen Staatsanleihen sank um 0.0053 auf 0.019.
Neuseeland hebt Beschränkungen am 21. September auf, außer in Auckland, NZD/USD leicht höher
Neuseelands Premierministerin Jacinda Ardern sagte, die Coronavirus-Beschränkungen im ganzen Land würden am 21. September aufgehoben, mit Ausnahme von Auckland, wo die Situation nächste Woche überprüft werde. Darüber hinaus würden die Abstandsregeln in Flugzeugen und anderen öffentlichen Verkehrsmitteln sofort gelockert. In allen öffentlichen Verkehrsmitteln bleibt jedoch weiterhin eine Maskenpflicht bestehen.
NZD/USD legt heute leicht zu und könnte die Erholung von 0.6600 fortsetzen. Dennoch dürfte das Hoch von 0.6788 eine große Herausforderung für dieses Paar darstellen, selbst wenn es weiter steigt. Wir favorisieren eine leichte Abwärtskorrektur, nachdem NZD/USD es aufgrund der bärischen Divergenz im täglichen MACD nicht geschafft hat, sich über dem Widerstand von 0.6755 zu halten. Ein Durchbruch der Unterstützung von 0.6488 wird diese Ansicht bestätigen.
EZB-Lagarde: Neue Daten zeigen eine kräftige Erholung, aber ungleichmäßig, unsicher und unvollständig
EZB-Präsidentin Christine Lagarde sagte in einer Rede am Sonntag, die globale „Erholung ist unvollständig denn es besteht noch viel Raum für eine Erholung.“ Für die Eurozone gilt eine „ähnliche Einschätzung“, denn „die aktuellen Daten deuten auf eine kräftige Erholung hin, die jedoch ungleichmäßig, unsicher und unvollständig ist.“
Insbesondere „wird die Ungleichmäßigkeit der Erholung durch die Divergenz zwischen Dienstleistungssektor und Industrie hervorgehoben, im Gegensatz zur Krise vor einem Jahrzehnt, als die Aktivität in diesen Sektoren im Gleichschritt verlief“. Sie warnte: „Wenn die derzeitige Stärke der Erholung nicht anhält – oder sich nicht auf alle Sektoren ausweitet – ist es unwahrscheinlich, dass in naher Zukunft wieder Arbeitsplätze geschaffen werden.“
Sie lobte, dass der 750 Milliarden Euro umfassende Wiederaufbaufonds Next Generation EU „das Potenzial hat, die wirtschaftliche Entwicklung Europas in den nächsten Jahren erheblich zu beeinflussen“. „Das Vertrauen in den privaten Sektor beruht in hohem Maße auf dem Vertrauen in die Finanzpolitik“, fügte sie hinzu. „Eine weiterhin expansive Finanzpolitik ist von entscheidender Bedeutung, um übermäßigen Arbeitsplatzabbau zu vermeiden und die Haushaltseinkommen zu stützen, bis die wirtschaftliche Erholung robuster ist.“
Was die Geldpolitik betrifft, so hatte die „Neukalibrierung im Juni“ größtenteils zu einer Aufwärtskorrektur der Kerninflationsprognosen für 2022 geführt. Doch „andere Faktoren, wie die Aufwertung des Euro, haben den positiven Impuls unserer Maßnahmen teilweise ausgeglichen.“
EU-Barnier und UK-Frost im Twitter-Krieg um das IE/NI-Protokoll
Ein Zeitungsartikel des britischen Premierministers Boris Johnson, in dem es heißt, die EU drohe mit einer „Blockade“ in der Irischen See, löste am Wochenende einen Twitter-Krieg zwischen dem EU-Unterhändler Michel Barnier und dem britischen Unterhändler David Frost aus.
Barnier betonte, dass „das Protokoll zu Irland und Nordirland keine Bedrohung für die Integrität des Vereinigten Königreichs darstellt“. Die EU „weigert sich nicht, Großbritannien als Drittland für Lebensmittelimporte zu listen“. Aber „wir müssen genau wissen, welche Regeln ein Land hat, auch für Importe“.
Andererseits zitierte Frost Barniers Tweet und sagte, das Protokoll sei ein „sorgfältiges Gleichgewicht, um den Frieden und das Belfast-Abkommen (Karfreitagsabkommen) zu bewahren“. „Gerade um sicherzustellen, dass dieses Gleichgewicht unter allen Umständen gewahrt werden kann, braucht die Regierung Machtreserven, um Störungen zu vermeiden. Er betonte auch: „Wenn GB (Lebensmittel) nicht auf der Liste stünde, wäre es für Nordirland automatisch illegal, Lebensmittel aus GB zu importieren.“
Fed, BoJ und BoE als Höhepunkte einer arbeitsreichen Woche
Drei Zentralbanken treffen sich diese Woche. Es wird allgemein erwartet, dass das FOMC seine Geldpolitik unverändert lässt. Es wird aber sicherlich seine Prognosen anpassen, nachdem es auf dem Symposium in Jackson Hole offiziell angekündigt hat, eine durchschnittliche Inflationszielvorgabe einzuführen. Außerdem werden neue Wirtschaftsprognosen veröffentlicht.
Die Zinsentscheidung der BoE wird ebenfalls ein Höhepunkt der Woche sein, und es wird keine Änderung der Politik erwartet. Das Ereignis wird erstens von neuen Entwicklungen in Bezug auf das britische Binnenmarktgesetz und den Brexit überschattet. Zweitens werden eine Reihe wichtiger Daten vorgestellt, darunter Beschäftigung, Inflation und Einzelhandelsumsätze.
Es wird allgemein erwartet, dass die BoJ ihre Geldpolitik unverändert lässt und ihre Wirtschaftseinschätzung möglicherweise revidiert. Ein größerer Fokus wird jedoch auf der Wahl des Vorsitzenden der regierenden Liberaldemokratischen Partei liegen. Ein Sieg des Kabinettschefs Yoshihide Suga, des derzeitigen Favoriten, würde sicherstellen, dass die „Abenomics“ fortgesetzt werden. Eine Frage ist jedoch, ob Suga Neuwahlen ausrufen würde, um die Unterstützung der Bevölkerung zu sichern.
Darüber hinaus werden das deutsche ZEW, der kanadische Verbraucherpreisindex und Einzelhandelsumsätze, die RBA-Protokolle und die Beschäftigung in Australien, das neuseeländische BIP und eine Reihe von Daten aus China vorgestellt. Hier sind einige Highlights der Woche:
- Montag: Japanischer Index des tertiären Sektors; Industrieproduktion in der Eurozone.
- Dienstag: RBA-Protokoll, australischer Hauspreisindex; chinesische Industrieproduktion, Einzelhandelsumsätze, Anlageinvestitionen; Schweizer Arbeitslosenquote, RRI; Beschäftigung im Vereinigten Königreich; deutsches ZEW-Konjunkturklima; kanadische Produktionsumsätze; US-amerikanisches Empire State-Produktionsniveau, Importpreise, Industrieproduktion.
- Mittwoch: Handelsbilanz Japans; VPI, PPI Großbritanniens; Handelsbilanz der Eurozone; VPI Kanadas; Einzelhandelsumsätze in den USA, Unternehmensbestände, NAHB-Wohnungsindex, Zinsentscheidung des FOMC und Konjunkturprognosen.
- Donnerstag: BIP Neuseelands, Beschäftigung in Australien, Zinsentscheidung der BoJ, Zinsentscheidung der BoE, Arbeitslosenanträge in Großbritannien, Umfrage der Philly Fed, Wohnungsbaubeginne und Baugenehmigungen.
- Freitag: Nationaler Verbraucherpreisindex (CPI) Japan; Erzeugerpreisindex Deutschland; Einzelhandelsumsätze Großbritannien; Leistungsbilanz der Eurozone; Einzelhandelsumsätze Kanadas, Großhandelsumsätze; Leistungsbilanz der USA, Frühindikatoren, Verbraucherstimmung der Universität Michigan.
USD / CAD Täglich Outlook
Tägliche Pivots: (S1) 1.3153; (P) 1.3181; (R1) 1.3210; Mehr….
Die Intraday-Tendenz bei USD/CAD bleibt vorerst neutral. Ein weiterer Anstieg ist leicht zu erwarten, da die geringfügige Unterstützung bei 1.3086 intakt ist. Auf der Oberseite wird ein Durchbruch von 1.3259 ein 38.2%-Retracement von 1.4667 auf 1.2994 bei 1.3633 anstreben, um den gesamten Rückgang von 1.4667 zu korrigieren. Auf der Unterseite wird ein Durchbruch von 1.3086 jedoch einen erneuten Test des Tiefs von 1.2994 mit sich bringen.
Im Gesamtbild wird der Rückgang von 1.4667 als dritter Abschnitt des Korrekturmusters von 1.4689 (Hoch von 2016) gesehen. Ein nachhaltiger Bruch des 61.8%-Retracements von 1.2061 auf 1.4667 bei 1.3056 wird einen Test von 1.2061 (Tief von 2017) zum Ziel haben. Wir erwarten jedoch einen Verlust der Abwärtsdynamik, wenn es sich dieser wichtigen Unterstützung nähert. Auf der Oberseite ist jedoch ein Bruch des Widerstands von 1.3715 erforderlich, um den Abschluss des Rückgangs zu bestätigen. Andernfalls bleibt der Ausblick pessimistisch.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 4:30 | JPY | Tertiärer Industrieindex M / M Jul | -0.50 % | 0.60% | 7.90% | |
| 4:30 | JPY | Industrielle Produktion M / M Juli F | 8.70% | 8.00% | 8.00% | |
| 9:00 | EUR | Industrieproduktion der Eurozone M / M Jul | 2.80% | 9.10% |




 Signal2forex.com - Beste Forex-Roboter und Signale


