
Der Dollar stürzt heute zusammen mit den US-Staatsanleihen stark ab. Die 10-Jahres-Rendite bricht über 0.8 % ein, aber das gibt dem Greenback keine Unterstützung. Stattdessen steigt in einer eher ungewöhnlichen Entwicklung gleichzeitig der Yen stark an. Aktien-Futures sind einfach stabil. Es gibt Gespräche über die erneute Hoffnung auf ein Konjunkturpaket. Wir vermuten jedoch, dass aufgrund der politischen Unsicherheiten im Zusammenhang mit den bevorstehenden Präsidentschaftswahlen einige Gelder aus den USA abwandern. Heute ist der Kanadische Dollar nach dem Greenback der zweitschwächste. Das Pfund Sterling ist das stärkste Währungspaar, gefolgt von Kiwi und Yen.
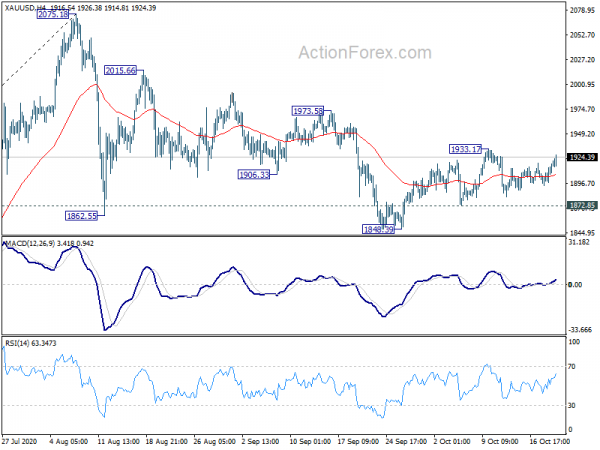
Technisch gesehen lässt der starke Durchbruch des USD/JPY-Paares über die Unterstützung von 104.94 die kurzfristige Baisse wieder aufleben, was darauf hindeutet, dass sich der größere Abwärtstrend bis zum Tief von 104.00 fortsetzt. GBP/USD hat schließlich auch einen Ausbruch aus der bullischen Spanne geschafft, mit Hilfe der Ablehnung des EUR/GBP durch den Widerstand von 0.9162. Wir werden sehen, ob Gold das Jahr 1933.17 durchbrechen kann, um die allgemeine Baisse für den Dollar zu untermauern.
In Europa ist FTSE derzeit um -1.36 % gesunken. Der DAX ist um -0.76 % gesunken. CAC ist um -0.95 % gesunken. Die Rendite 10-jähriger deutscher Staatsanleihen ist um 0.0085 auf -0.595 gestiegen und liegt wieder über -0.6. Zuvor stieg der Nikkei in Asien um 0.31 %. Der Hongkonger HSI stieg um 0.75 %. China Shanghai SSE fiel um -0.09 %. Die Singapore Strait Times fiel um -0.12 %. Die Rendite 10-jähriger japanischer japanischer Staatsanleihen stieg um 0.0095 auf 0.034.
Der Verbraucherpreisindex Kanadas stieg im September auf 0.5 %, die Einzelhandelsumsätze stiegen im August nur um 0.4 %
Der Verbraucherpreisindex für Kanada stieg im September von 0.5 % im Jahresvergleich auf 0.1 % im Jahresvergleich und übertraf damit die Erwartungen von 0.4 % im Jahresvergleich. Der allgemeine Verbraucherpreisindex lag unverändert bei 1.5 % gegenüber dem Vorjahr. Der CPI-Median blieb ebenfalls unverändert bei 1.9 % gegenüber dem Vorjahr. Der gekürzte Verbraucherpreisindex stieg im Jahresvergleich leicht um 0.1 % auf 1.8 %.
Die Einzelhandelsumsätze stiegen im August gegenüber dem Vormonat um 0.4 % auf 53.2 Mrd. CAD und verfehlten damit die Erwartung von 1.0 % gegenüber dem Vormonat. Das ist nichtsdestotrotz der vierte monatliche Anstieg in Folge seit dem Rekordrückgang im April. Die Verkäufe ehemaliger Autos stiegen um 0.4 % gegenüber dem Vormonat und verfehlten damit die Erwartungen von 0.9 % gegenüber dem Vormonat.
BoE Ramsden: Negativzinsen sind sicherlich ein Werkzeugkasten für eine mögliche zukünftige Nutzung
In einer Rede sprach der stellvertretende Gouverneur der BoE, Dave Ramsden, über „die geldpolitische Toolbox im Vereinigten Königreich“. QE ist ein „wirksames Instrument“ zur Stimulierung der Nachfrage für 11 Jahre seiner Anwendung im Vereinigten Königreich. Es gibt noch „Spielraum“ und es handelt sich um ein „bewährtes und bewährtes Instrument“, da es sich derzeit um ein „marginales politisches Instrument“ handelt. Die Forward Guidance ist ein weiteres Instrument, das derzeit „die anhaltenden Unsicherheiten widerspiegelt“ und bedeutet, dass „die Beweislast für künftige Verschärfungen hoch ist“.
Er bekräftigte auch, dass negative Leitzinsen derzeit „ein weniger wirksames Instrument zur Ankurbelung der Wirtschaft“ sein könnten. Aber sie seien „sicherlich im Werkzeugkasten für einen möglichen Einsatz in der Zukunft“. In seinem eigenen Verantwortungsbereich arbeitet Ramsden daran, „sicherzustellen, dass alle unsere Systeme bei Bedarf mit Negativzinsen umgehen können“.
„In diesen unsicheren Zeiten und angesichts einer Reihe von Risiken, mit denen wir durch Covid, den Brexit und umfassendere geopolitische Entwicklungen zu kämpfen haben, ist sich das MPC darüber im Klaren, dass die Bandbreite der Maßnahmen, die ergriffen werden könnten, noch geprüft wird“, fügte er hinzu. „Ich gehe zu unseren bevorstehenden Meetings in der Überzeugung, dass wir in unserem Werkzeugkasten mit einem effektiven Satz an Werkzeugen ausgestattet sind.“
Der VPI im Vereinigten Königreich stieg im September auf 0.5 % gegenüber dem Vorjahr, der Kern-VPI stieg auf 1.3 % gegenüber dem Vorjahr
Der VPI im Vereinigten Königreich stieg im September von 0.5 % im Vorjahresvergleich auf 0.2 % und entsprach damit den Erwartungen. Der Kern-VPI stieg ebenfalls von 1.3 % im Jahresvergleich auf 0.9 % im Vorjahresvergleich und entsprach den Erwartungen. Der RPI stieg von 1.1 % im Jahresvergleich auf 0.5 % im Jahresvergleich und entsprach den Erwartungen.
Der PPI-Input belief sich auf 1.1 % gegenüber dem Vormonat, -3.7 % gegenüber dem Vorjahr, gegenüber der Erwartung von -0.5 % gegenüber dem Vormonat, -5.4 % gegenüber dem Vorjahr. Die PPI-Produktion lag bei -0.1 % gegenüber dem Vormonat, -0.9 % gegenüber dem Vorjahr, während die Erwartung bei -0.1 % gegenüber dem Vormonat und -0.9 % gegenüber dem Vorjahr lag. Der PPI-Produktionskern lag bei 0.2 % gegenüber dem Vormonat, 0.3 % gegenüber dem Vorjahr, gegenüber der Erwartung von 0.0 % gegenüber dem Vormonat, -0.4 % gegenüber dem Vorjahr.
Australiens führender Westpac-Index erreicht wieder den Durchschnitt vor der Pandemie
Der Australia Westpac Leading Index stieg im September von -0.48 % auf -2.28 %. Obwohl der Index immer noch negativ ist, liegt er nun deutlich über dem Tiefststand im ersten Halbjahr, als er aufgrund des Coronavirus-Schocks auf deutlich unter -1 % fiel. Der Index entspricht nun dem Durchschnitt der 5 Monate vor der Pandemie.
Bei der Zinsentscheidung der RBA am 3. November rechnet Westpac weiterhin mit einer Senkung des Leitzinses und des Dreijahresrenditeziels von 0.25 % auf 0.10 %. Es wird erwartet, dass die RBA eine unbefristete Verpflichtung einführt, Staats- und Halbstaatsanleihen mit einer Laufzeit von bis zu 10 Jahren zu kaufen.
Die Einzelhandelsumsätze in Australien gingen im September um -1.5 % zurück
Einer vorläufigen Schätzung zufolge gingen die Einzelhandelsumsätze in Australien im September um -1.5 % gegenüber dem Vormonat bzw. -448.6 Mio. AUD zurück. Mit Ausnahme des Northern Territory gingen die Verkäufe in allen Bundesstaaten und Territorien zurück. Victoria, das sich im strengen Lockdown befand, verzeichnete einen leichten monatlichen Umsatzrückgang, bleibt aber der einzige Bundesstaat, der unter dem Niveau des Vorjahresmonats notiert.
BoJ Sakurai: Die schleppende Inflation gibt es nicht nur in Japan
BoJ-Vorstandsmitglied Makoto Sakurai stellte fest, dass die Preise in Japan „stark unter Druck“ geraten seien und die Inflation „sich möglicherweise nicht stark beschleunigt“, selbst nachdem das Preiswachstum positiv geworden sei. Dabei handelt es sich allerdings nicht um etwas, das nur „nur in Japan“ vorkommt, sondern um ein „allgemeines Problem“ großer fortgeschrittener Volkswirtschaften.
Sakurai bekräftigte, dass das Versprechen der BoJ, einen akkommodierenden geldpolitischen Kurs beizubehalten, eine entscheidende Rolle bei der Stützung der Wirtschaft spiele. Die Zentralbank „muss die Inflationserwartungen untermauern“ und „sicherstellen, dass sie im positiven Bereich liegen.“
„Derzeit verfügen die Finanzinstitute über ausreichend Kapital, sodass es keine großen Bedenken hinsichtlich des japanischen Bankensystems gibt. Aber wir müssen bereit sein, schnell zu handeln und dabei sowohl die Wirtschaft als auch das Bankensystem genau im Auge zu behalten“, betonte er außerdem.
USD / JPY Mid-Day Outlook
Tägliche Pivots: (S1) 105.34; (P) 105.55; (R1) 105.70; Mehr…
Der starke Durchbruch des USD/JPY-Paares über die Unterstützung von 104.94 deutet darauf hin, dass die Erholung von 104.00 mit drei Wellen bis 106.10 abgeschlossen ist. Dies geschah nach der Ablehnung durch den Rückgang des 55-Tage-EMA. Die Entwicklung deutet darauf hin, dass der größere Rückgang von 111.71 noch nicht abgeschlossen ist und sich möglicherweise fortsetzen wird. Die Intraday-Tendenz ist wieder rückläufig, da zunächst die Marke von 104.00 erneut getestet wird. Der Durchbruch bestätigt das Tief von 101.18 und zielt darauf ab. Allerdings wird ein Durchbruch des kleinen Widerstands von 105.03 zunächst zu einer neutralen Tendenz führen.
Im Großen und Ganzen bleibt USD / JPY weiterhin in einem langfristig fallenden Kanal, der bereits im Jahr 118.65 (Dezember 2016) begann. Daher gibt es noch keinen klaren Hinweis auf eine Trendumkehr. Der Abwärtstrend könnte sich noch bis zum Tief von 101.18 erstrecken. Ein anhaltender Durchbruch des Widerstands von 112.22 sollte jedoch die Vollendung des Abwärtstrends bestätigen und den Ausblick für 118.65 und höher optimistisch machen.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 23:30 | AUD | Westpac Leading Index M / M Sep. | 0.20% | 0.50% | ||
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | CPI M / M Sep. | 0.40% | 0.40% | -0.40 % | |
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | CPI Y / Y Sep. | 0.50% | 0.50% | 0.20% | |
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | Core CPI Y / Y Sep. | 1.30% | 1.30% | 0.90% | |
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | RPI Y / Y Sep. | 1.10% | 1.10% | 0.50% | |
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | RPI M / M Sep. | 0.30% | 0.30% | -0.30 % | |
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | PPI-Eingang M / M Sep | 1.10% | -0.50 % | -0.40 % | |
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | PPI-Eingang Y / Y Sep | -3.70 % | -5.40 % | -5.80 % | |
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | PPI-Ausgang M / M Sep | -0.10 % | -0.10 % | 0.00% | |
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | PPI-Ausgabe Y / Y Sep. | -0.90 % | -0.90 % | -0.90 % | |
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | PPI-Kernausgang M / M Sep. | 0.20% | 0.00% | 0.10% | |
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | PPI-Kernausgang J / J Sep. | 0.30% | -0.40 % | 0.00% | |
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | Nettokreditaufnahme des öffentlichen Sektors (GBP) Sep | 35.4 Mrd | 32.5 Mrd | 35.2 Mrd | |
| 12:30 | CAD | Neuer Immobilienpreisindex M / M Sep | 1.20% | 0.30% | 0.50% | |
| 12:30 | CAD | Einzelhandelsverkauf M / M Aug | 0.40% | 1.00% | 1.10% | |
| 12:30 | CAD | Einzelhandelsumsätze ohne Autos M / M Aug | 0.50% | 0.90% | -0.40 % | |
| 12:30 | CAD | CPI M / M Sep. | -0.10 % | -0.10 % | -0.10 % | |
| 12:30 | CAD | CPI Y / Y Sep. | 0.50% | 0.40% | 0.10% | |
| 12:30 | CAD | CPI Common Y / Y Sep. | 1.50% | 1.50% | 1.50% | |
| 12:30 | CAD | CPI Median Y / Y Sep. | 1.90% | 1.90% | 1.90% | |
| 12:30 | CAD | CPI getrimmt Y/Y Sep | 1.80% | 1.70% | 1.70% | |
| 14:30 | USD | Rohöllagerbestände | 0.5M | -3.8M | ||
| 18:00 | USD | Fed's Beige Book |




 Signal2forex.com - Beste Forex-Roboter und Signale


