
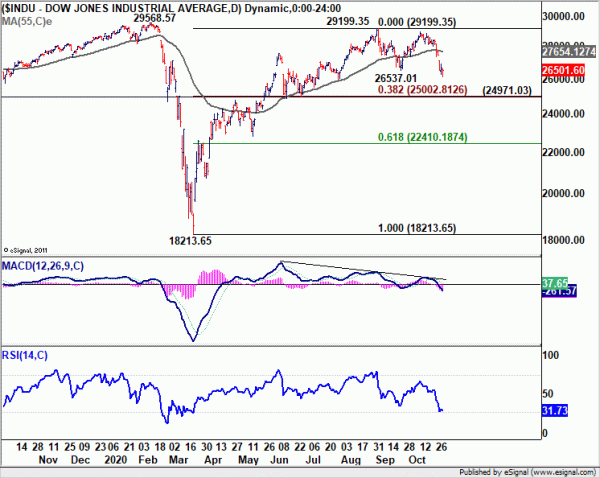
Rohstoffwährungen übernehmen in der US-Sitzung dank der Erholung der europäischen Indizes die Kontrolle. Der DOW-Future liegt derzeit ebenfalls um rund 450 Punkte im Plus. Der Kanadische Dollar kam aus dem Schatten des starken Rückgangs der Ölpreise und lag vor dem Australischen Dollar und dem Kiwi. Zum Zeitpunkt des Verfassens dieses Artikels ist das Pfund Sterling das schwächere Währungspaar, aber nach dem anfänglichen Ausverkauf kam es zu keinem Folgeverkauf. Yen und Schweizer Franken sind die zweitschwächsten, während Dollar und Euro gemischt sind. Insgesamt weigern sich Devisenhändler, sich vor den US-Wahlen auf einen Schritt festzulegen.
Technisch gesehen könnte es bei US-Aktien zu einer starken Erholung kommen. Der DOW müsste den 55-Tage-EMA (jetzt bei 2765.11) entscheidend überwinden, bevor er seinen Tiefpunkt bestätigt. Das Niveau ist ziemlich weit entfernt und wir gehen nicht davon aus, dass es heute getestet wird. Der USD/JPY könnte jedoch im Fokus stehen, da er kurz vor dem kurzfristigen Widerstand von 105.05 anfing, sich schwer anzufühlen. Eine Ablehnung von dort würde den kurzfristigen Abwärtstrend zumindest für einen weiteren Versuch der Unterstützung bei 104.02 aufrechterhalten.
In Europa ist FTSE derzeit um 1.17 % gestiegen. Der DAX ist um 1.92 % gestiegen. CAC ist um 1.93 % gestiegen. Die Rendite 10-jähriger deutscher Staatsanleihen ist um 0.0063 auf -0.618 gestiegen. Zuvor stieg der Nikkei in Asien um 1.39 %. Der Hongkonger HSI stieg um 1.46 %. China Shanghai SSE stieg um 0.02 %. Die Singapore Strait Times stiegen um 0.80 %. Die Rendite 10-jähriger japanischer japanischer Staatsanleihen stieg um 0.0056 auf 0.046.
Der Einkaufsmanagerindex für das verarbeitende Gewerbe im Vereinigten Königreich lag bei 53.7, Pandemiebeschränkungen, Konjunkturmaßnahmen und Brexit-Ängste trüben die Zukunft
Der britische Einkaufsmanagerindex für das verarbeitende Gewerbe lag im Oktober bei 53.7, ein Rückgang gegenüber 54.1 im September. Dennoch ist es der fünfte Monat in Folge, in dem die Expansion zu lesen ist. Markit sagte, dass sich das Produktions- und Auftragswachstum verlangsamte, während die Arbeitsplatzverluste zunahmen. Doch der Geschäftsoptimismus war auf dem höchsten Stand seit Januar 2018.
Rob Dobson, Direktor bei IHS Markit: „Im Oktober setzte sich die Erholung des verarbeitenden Gewerbes im Vereinigten Königreich fort, wenngleich der Aufschwung aufgrund der anhaltenden Lockdown-Maßnahmen und Anzeichen dafür, dass sich das Wachstum nach der Brexit-bedingten Lagerbeschaffung in den kommenden Monaten weiter abschwächen könnte, an Dynamik verlor.“ Die Hauptbremse war der erneute Rückgang in der Konsumgüterindustrie … Es gab positive Nachrichten an der Exportfront … Einen wesentlichen Beitrag zur Verbesserung der Exporte leistete jedoch ein vorübergehender Anstieg des Brexit-Lageraufbaus durch EU-Kunden.
„Die Aussichten für den Rest des Jahres sind daher zunehmend unsicherer geworden und die Risiken tendieren nach unten. Während die meisten Unternehmen an einem positiven Ausblick festhalten und drei Fünftel der Hersteller für das kommende Jahr mit einem Produktionsanstieg rechnen, schwinden weiterhin Sorgen über die kurzfristigen Risiken der Pandemie, Änderungen der COVID-Beschränkungen und damit verbundenen Konjunkturmaßnahmen sowie Brexit-Ängste die Zukunft."
Der PMI für das verarbeitende Gewerbe in der Eurozone erreichte zuletzt ein 27-Monats-Hoch, die Expansion war jedoch besorgniserregend ungleichmäßig
Der PMI für das verarbeitende Gewerbe in der Eurozone lag im Oktober bei 54.8, gegenüber 53.7 im September. Das ist auch die beste Lektüre seit 27 Monaten. Unter den Mitgliedsstaaten stieg der PMI für das verarbeitende Gewerbe in Deutschland auf 58.2, ein 31-Monats-Hoch. Österreich erreichte mit 23 den höchsten Stand seit 54.0 Monaten. Italien erreichte mit 31 ebenfalls den 53.8-Monats-Höchstwert. Spanien (52.5) und Frankreich (51.3) blieben auf Expansionskurs. Die Niederlande (50.4) und Irland (50.3) lagen nahe der Stagnation. Griechenland schrumpfte mit 48.7, einem 3-Monats-Tief.
Chris Williamson, Chefökonom bei IHS Markit, sagte: „Das verarbeitende Gewerbe in der Eurozone boomte im Oktober, wobei Produktion und Auftragsbestand in einem Tempo wuchsen, das in den letzten zwei Jahrzehnten selten übertroffen wurde. Doch während die Daten für die Produktion im vierten Quartal Gutes verheißen, ist die Expansion besorgniserregend ungleichmäßig. Die erneute Schwäche verbraucherorientierter Unternehmen erinnert daran, dass das verarbeitende Gewerbe insgesamt derzeit zwar boomt, die Nachhaltigkeit der Erholung jedoch davon abhängt, dass sich das Verhalten der Haushalte normalisiert und die Arbeitsmärkte gestärkt werden. Angesichts der zweiten Welle von Virusinfektionen scheint dies noch in weiter Ferne zu liegen.“
Der australische AiG PMI stieg auf 56.3, sehr gute Aussichten auf weitere Stärke
Der australische AiG Performance of Manufacturing Index stieg im Oktober um 9.6 Punkte auf 56.3, der erste Expansionswert seit Juli. Starke Expansionswerte wurden in New South Wales (56.1) und Südaustralien (68.4) verzeichnet. Victoria (47.3) und Queensland (47.5) blieben trotz deutlicher Verbesserungen im Rückgang. Bei näherer Betrachtung stieg die Produktion um 5.0 Punkte auf 55.1. Die Beschäftigung stieg um 7.6 Punkte auf 55.3. Die Auftragseingänge stiegen um 13.3 Punkte auf 58.4. Die Exporte stiegen um 6.2 Punkte auf 52.7. Der Umsatz stieg um 14.9 Punkte auf 56.1. Der Durchschnittslohn stieg um 5.0 Punkte auf 57.3.
Innes Willox, CEO der Ai Group, sagte: „Angesichts der Lockerung der fiskalischen Unterstützung im Oktober und der Tatsache, dass die Steuersenkungen gerade erst zu greifen beginnen, sind der Umsatzanstieg und das starke Wachstum der Neuaufträge besonders ermutigende Anzeichen für eine Verbesserung von Haushalten und Unternehmen.“ Vertrauen. Die solide nationale Leistung wurde trotz eines weiteren Monats des Rückgangs in Victoria erzielt. Da die Beschränkungen in Victoria aufgehoben werden, bestehen sehr gute Aussichten auf weitere Stärke in den letzten Monaten des Jahres 2020.“
Auch in Australien stiegen die Baugenehmigungen im September um 15.4 % gegenüber dem erwarteten Anstieg von 1.3 % gegenüber dem Vormonat. Die TD-Wertpapierinflation sank im Oktober gegenüber dem Vormonat um -0.1 %. In Neuseeland stiegen die Baugenehmigungen im September um 3.6 % gegenüber dem Vormonat.
Der Einkaufsmanagerindex für das verarbeitende Gewerbe in Japan lag bei 48.7, was insbesondere auf die Rückkehr zum Wachstum der Exportaufträge zurückzuführen ist
Der PMI für das verarbeitende Gewerbe in Japan lag im Oktober bei 48.7, gegenüber 47.7 im September. Sowohl die Produktion als auch die Auftragseingänge gingen schwächer zurück. Auch die Exportaufträge stiegen zum ersten Mal seit November 2018. Der Geschäftsoptimismus erreichte den höchsten Stand seit Juli 2017.
Usamah Bhatti, Ökonom bei IHS Markit, sagte: „Japanische Hersteller werden von der Rückkehr zum Wachstum der Exportaufträge besonders profitieren, da die Nachfrage in wichtigen Überseemärkten wie China anzog … Der Sektor meldete im Oktober jedoch einen schwächeren Beschäftigungstrend. da die Zahl der Mitarbeiter im Vergleich zum September schneller zurückging … Ein ermutigendes Ergebnis im Oktober war die anhaltende Verbesserung des Geschäftsoptimismus. Ungefähr 38 % der befragten japanischen Hersteller prognostizieren einen Anstieg der Produktion in den kommenden 12 Monaten, was den Index auf den höchsten Wert seit über drei Jahren steigen lässt.“
China Caixin PMI für das verarbeitende Gewerbe stieg auf 53.6, Erholung ist das Stichwort in der aktuellen Makroökonomie
Der China Caixin PMI Manufacturing stieg im Oktober von 53.6 auf 53.0 und übertraf damit die Erwartung von 53.0. Das ist auch der höchste Wert seit August 2014. Markit stellte fest, dass die Produktion angesichts des schnellsten Anstiegs der gesamten Neuaufträge seit fast einem Jahrzehnt stark ansteigt. Allerdings dämpft die Pandemie das Wachstum neuer Exportaufträge.
Wang Zhe, leitender Ökonom bei der Caixin Insight Group, sagte: „Zusammenfassend lässt sich sagen, dass in der aktuellen Makroökonomie Erholung angesagt war, da die heimische Epidemie unter Kontrolle ist. Gleichzeitig verbesserten sich Angebot und Nachfrage im verarbeitenden Gewerbe. Die Bereitschaft der Unternehmen, ihre Lagerbestände zu erhöhen, war groß. Die Preise blieben tendenziell stabil. Der Geschäftsbetrieb verbesserte sich und die Unternehmer waren zuversichtlich.
„Aber die Wendungen der Infektionen im Ausland stellten weiterhin einen Gegenwind für die Exporte dar. Die vollständige Erholung der Beschäftigung hängt von einem stärkeren und nachhaltigeren Unternehmervertrauen ab. Da die Konjunkturindikatoren für Konsum, Investitionen und Industrieproduktion im September insgesamt besser ausfielen als erwartet, ist es sehr wahrscheinlich, dass sich die wirtschaftliche Erholung in den nächsten Monaten fortsetzen wird. Aber es gibt immer noch viele Unsicherheiten außerhalb Chinas, daher müssen die politischen Entscheidungsträger bei der Normalisierung der Geld- und Finanzpolitik nach dem Coronavirus vorsichtig sein.“
USD / JPY Mid-Day Outlook
Tägliche Pivots: (S1) 104.29; (P) 104.51; (R1) 104.90; Mehr…
USD/JPY bleibt in der Konsolidierung über dem vorübergehenden Tief von 104.02 und die Intraday-Tendenz bleibt zunächst neutral. Da der Widerstand bei 105.85 intakt ist, wird ein weiterer Rückgang erwartet und ein Ausbruch nach unten ist günstig. Der feste Durchbruch von 104.00 wird einen größeren Rückgang von 111.71 in Richtung des Tiefs von 101.18 fortsetzen. Auf der anderen Seite wird ein fester Durchbruch von 105.05 auf eine kurzfristige Bodenbildung hinweisen und die Tendenz wieder nach oben für den Widerstand von 106.10 umkehren.
Im Großen und Ganzen bleibt USD / JPY weiterhin in einem langfristig fallenden Kanal, der bereits im Jahr 118.65 (Dezember 2016) begann. Daher gibt es noch keinen klaren Hinweis auf eine Trendumkehr. Der Abwärtstrend könnte sich noch bis zum Tief von 101.18 erstrecken. Ein anhaltender Durchbruch des Widerstands von 112.22 sollte jedoch die Vollendung des Abwärtstrends bestätigen und den Ausblick für 118.65 und höher optimistisch machen.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 21:30 | AUD | AiG-Performance des Mfg-Index Okt | 56.3 | 46.7 | ||
| 21:45 | NZD | Baugenehmigungen M / M Sep | 3.60% | 0.30% | 0.20% | |
| 0:00 | AUD | TD Securities Inflation M/M Okt | -0.10 % | 0.10% | ||
| 0:30 | AUD | Baugenehmigungen M / M Sep | 15.40% | 1.30% | -1.60 % | -2.30 % |
| 0:30 | JPY | PMI für das verarbeitende Gewerbe Okt. F | 48.7 | 48 | 48 | |
| 1:45 | CNY | Caixin Manufacturing PMI Okt | 53.6 | 53 | 53 | |
| 8:30 | CHF | SVME PMI Okt | 52.3 | 54.4 | 53.1 | |
| 8:45 | EUR | PMI für das verarbeitende Gewerbe in Italien | 53.8 | 53.3 | 53.2 | |
| 8:50 | EUR | Frankreich PMI für das verarbeitende Gewerbe Oct F | 51.3 | 51 | 51 | |
| 8:55 | EUR | Deutschland Einkaufsmanagerindex Oktober F | 58.2 | 58 | 58 | |
| 9:00 | EUR | Einkaufsmanagerindex für die Eurozone Oct F | 54.8 | 54.4 | 54.4 | |
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | PMI für das verarbeitende Gewerbe Okt. F | 53.7 | 53.3 | 53.3 | |
| 14:30 | CAD | Einkaufsmanagerindex Okt | 56 | |||
| 14:45 | USD | PMI für das verarbeitende Gewerbe Okt. F | 53.3 | 53.3 | ||
| 15:00 | USD | ISM-Einkaufsmanagerindex für das verarbeitende Gewerbe Okt | 55.6 | 55.4 | ||
| 15:00 | USD | ISM-Produktionspreise im Okt. gezahlt | 58.6 | 62.8 | ||
| 15:00 | USD | ISM-Beschäftigung im verarbeitenden Gewerbe Okt | 49.6 | |||
| 15:00 | USD | Bauausgaben M/M Sep | 1.00% | 1.40% |




 Signal2forex.com - Beste Forex-Roboter und Signale


