
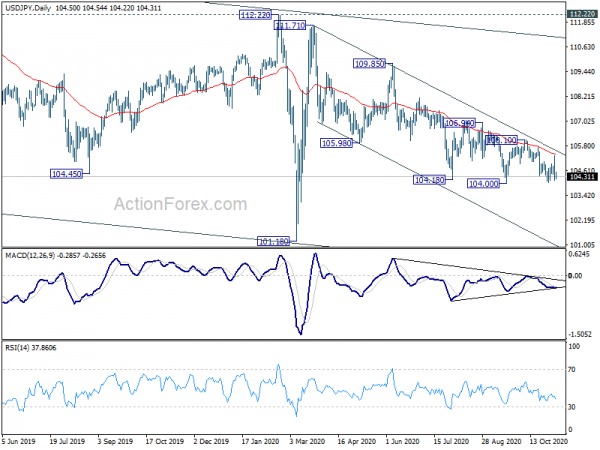
Die Bewegungen an den Devisenmärkten als Reaktion auf die US-Wahlen waren im Vergleich zu den starken Risikobereitschaftsbewegungen bei den Aktien relativ unentschlossen. Bei Dollar und Yen gibt es bisher keine klaren Folgeverkäufe, während die Rohstoffwährungen Schwierigkeiten haben, ihre Gewinne auszuweiten. Der Fokus wird sich nun zunächst auf die geldpolitische Entscheidung der BoE richten, wo eine Ausweitung der quantitativen Lockerung erwartet wird. Die Fed wird im Laufe des Tages im Rampenlicht stehen, aber es ist eher ein Nicht-Ereignis als ein Nicht-Ereignis.
Aus technischer Sicht behalten wir weiterhin die Unterstützung von 104.00 im USD/JPY im Auge. Ein anhaltender Durchbruch wird die Wiederaufnahme des gesamten Rückgangs von 111.71 bestätigen. Jede Abwärtsbeschleunigung in Richtung der Unterstützung von 101.18 könnte zu einem Ausverkauf des Dollars an anderer Stelle führen. Was andere Dollarpaare betrifft, wären der Widerstand von 1.1880 beim EUR/USD und der Widerstand von 0.7243 beim AUD/USD von einiger Bedeutung.
In Asien ist der Nikkei derzeit um 1.34 % gestiegen. Der Hongkonger HSI ist um 2.72 % gestiegen. China Shanghai SSE ist um 0.95 % gestiegen. Die Singapore Strait Times ist um 2.19 % gestiegen. Die Rendite 10-jähriger japanischer japanischer Staatsanleihen ist um -0.178 auf 0.021 gesunken. Über Nacht stieg der DOW um 1.34 %. Der S&P 500 stieg um 2.21 %. NASDAQ stieg um 3.85 %. Die 10-Jahres-Rendite fiel um -0.114 auf 0.768.
NASDAQ und S&P 500 sind bereit, ihren Rekordlauf aufgrund der Wahlergebnisse fortzusetzen
Die US-Aktienmärkte reagierten sehr positiv auf das Ergebnis der US-Wahlen. Insbesondere die NASDAQ glänzte mit einem Plus von 3.85 %, während der S&P 500 über Nacht ebenfalls um 2.21 % zulegte. Beide Indizes sind auf die Wiederaufnahme der Rekordläufe eingestellt.
Die Konsolidierung der NASDAQ von 12074.06 schien mit drei Wellen auf 10822.557 abgeschlossen zu sein, nachdem der 55-Tage-EMA zweimal durchbrochen wurde. Ein erneuter Test von 12074.06 könnte bald zu sehen sein, wahrscheinlich nächste Woche. Ein nachhaltiger Bruch würde die Wiederaufnahme des langfristigen Aufwärtstrends bestätigen. Das nächste mittelfristige Ziel wird vorläufig bei einer Prognose von 61.8 % von 6631.42 auf 12074.06 von 10822.57 auf 14186.12 gesehen.
Ein ähnliches Bild zeigt sich beim S&P 500. Die Konsolidierung von 3588.11 hätte mit drei Wellen bis 3233.94 abgeschlossen sein können. Bald könnte ein Ausbruch nach oben beobachtet werden. Ein fester Durchbruch von 3588.11 wird die Wiederaufnahme des langfristigen Aufwärtstrends bestätigen. Als nächstes Ziel wird eine 61.8 %-Prognose von 2191.86 auf 3588.11 von 3233.94 auf 4096.82 gesehen.
HSI in Hongkong wächst aufgrund des Optimismus hinsichtlich der Beziehungen zwischen den USA und China
Hongkonger Aktien reagierten außergewöhnlich gut auf die Ergebnisse der US-Wahlen, was ein Zeichen für Optimismus hinsichtlich der künftigen Beziehungen zwischen den USA und China sein könnte. Die Rallye dieser Woche deutet darauf hin, dass der Anstieg von 23124.25 der dritte Vorsprung des Musters von 21139.16 ist. Als nächstes sollte der Test des Widerstands 26782.61 beobachtet werden. Ein fester Bruch dort wird die Wiederaufnahme des gesamten Anstiegs ab 21139.16 bestätigen.
Dennoch sehen die Preisbewegungen ab 21139.26 immer noch eher korrigierend aus. Ein fester Bruch des 55-Wochen-EMA wäre ein Zeichen einer mittelfristigen Trendwende. Das wichtigste Widerstandsniveau liegt jedoch im langfristigen Kanalwiderstand (jetzt bei etwa 27500). Die Reaktionen auf diesen Widerstand könnten die tatsächliche Entwicklung der Beziehungen zwischen den USA und China nach der anfänglichen Flitterwochenperiode widerspiegeln.
Das neuseeländische ANZ-Geschäftsklima ging auf -15.6 zurück, die Konjunkturaussichten blieben ebenfalls stabil
Der vorläufige Wert des neuseeländischen ANZ-Geschäftsvertrauens im November zeigte eine leichte Verbesserung auf -15.6, gegenüber -15.7 im Oktober. Der Ausblick für die Eigenaktivität sank leicht von 4.6 auf 4.7. Wenn man sich einige Details ansieht, haben sich die Exportabsichten von -3 auf 3.5 verbessert. Die Investitionsabsichten sanken von 0.0 auf -1.9. Die Beschäftigungsabsichten stiegen von -3.3 auf -2.5. Die Inflationserwartungen stiegen von 1.4 auf 1.38.
ANZ sagte: „Jetzt, da die Lohnzuschüsse ausgelaufen sind und der verlorene Sommer für den Tourismus bevorsteht, wird die Widerstandsfähigkeit der Unternehmen auf die Probe gestellt.“ Aber man kann durchaus sagen, dass die Ausgangslage deutlich positiver aussieht, als es noch vor ein paar Monaten der Fall war.“
Aus Australien stiegen die Exporte von Waren und Dienstleistungen im September um 4 % gegenüber dem Vormonat auf 33.7 Mrd. AUD. Die Importe gingen gegenüber dem Vormonat um -6 % auf 28.1 Mrd. AUD zurück. Der Handelsüberschuss stieg von 5.63 Mrd. AUD auf 2.62 Mrd. AUD und lag damit über der Erwartung von 3.70 Mrd. AUD.
BoE und Fed heben den Tag hervor
Mit Blick auf die Zukunft werden heute zwei Zentralbanksitzungen im Mittelpunkt stehen. Es wird allgemein erwartet, dass die BoE das Ziel für den Kauf von Vermögenswerten auf 845 Mrd. GBP erhöht. Es wird erwartet, dass die Fed ihre Geldpolitik unverändert beibehält. Hier einige Leseempfehlungen:
An der Datenfront wird Großbritannien den PMI für das Baugewerbe veröffentlichen und die Eurozone wird Einzelhandelsumsätze veröffentlichen. Die USA werden die Anträge auf Arbeitslosenunterstützung und die Produktivität außerhalb der Landwirtschaft veröffentlichen.
AUD / USD-Tagesbericht
Tägliche Pivots: (S1) 0.7071; (P) 0.7123; (R1) 0.7218; Mehr….
Die Intraday-Tendenz bei AUD/USD bleibt zu diesem Zeitpunkt neutral. Auf der anderen Seite dürfte ein anhaltender Durchbruch des Widerstands von 0.7243 die Vervollständigung des Konsolidierungsmusters ab 0.7413 bestätigen. Die Intraday-Tendenz wird wieder nach oben gedreht, um zunächst das Hoch von 0.7413 erneut zu testen. Auf der anderen Seite wird durch einen Durchbruch von 0.6991 die Korrektur zum 38.2 %-Retracement von 0.5506 auf 0.7413 bei 0.6685 fortgesetzt.
Im Großen und Ganzen gibt es zwar eine starke Erholung von 0.5506, aber noch nicht genügend Beweise, um eine zinsbullische Trendumkehr zu bestätigen. Das heißt, es könnte nur eine Korrektur innerhalb des langfristigen Abwärtstrends sein. Ein anhaltender Handel unter 55 Wochen EMA (jetzt bei 0.6927) wird den rückläufigen Fall begünstigen und argumentieren, dass die Erholung abgeschlossen ist. Der Fokus wird wieder auf 0.5506 niedrig eingestellt. Auf der Oberseite wird ein Bruch von 0.7413 den Anstieg von 0.5506 auf 38.2% Retracement von 1.1079 (Hoch 2011) auf 0.5506 (Tief 2020) bei 0.7635 verlängern.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 00:00 | NZD | ANZ Business Confidence Nov. P | -15.6 | -15.7 | ||
| 00:30 | AUD | Handelsbilanz (AUD) Sep | 5.63 Mrd | 3.70 Mrd | 2.64 Mrd | 2.62 Mrd |
| 06:45 | CHF | SECO-Konsumklima Q4 | -12 | |||
| 07:00 | EUR | Deutschland fabrik aufträge m / m sep | 2.60% | 4.50% | ||
| 07:00 | GBP (Faster Payments Service, Advcash, ZEN) | BoE Zinsentscheidung | 0.10% | 0.10% | ||
| 07:00 | GBP (Faster Payments Service, Advcash, ZEN) | BoE Asset Purchase Facility | 845 Mrd | 745 Mrd | ||
| 07:00 | GBP (Faster Payments Service, Advcash, ZEN) | MPC offizielle Bank Rate Votes | 0-0-9 | 0-0-9 | ||
| 07:00 | GBP (Faster Payments Service, Advcash, ZEN) | Stimmen MPC Asset-Purchase Facility | 0-0-9 | 0-0-9 | ||
| 09:30 | GBP (Faster Payments Service, Advcash, ZEN) | Bau-PMI Okt | 55 | 56.8 | ||
| 10:00 | EUR | Einzelhandelsumsätze in der Eurozone M / M Sep | -1.20 % | 4.40% | ||
| 12:30 | USD | Challenger-Job schneidet J / Y ab | 185.90% | |||
| 13:30 | USD | Erstanträge auf Arbeitslosenunterstützung (Okt. 30) | 746k | 751k | ||
| 13:30 | USD | Produktivität außerhalb der Landwirtschaft Q3 P | 3.60% | 10.10% | ||
| 13:30 | USD | Lohnstückkosten Q3 P | -10.00 % | 9.00% | ||
| 15:30 | USD | Erdgasspeicherung | -34B | 29 Mrd | ||
| 19:00 | USD | Fed Zinsentscheidung | 0.25% | 0.25% | ||
| 19:30 | USD | FOMC Pressekonferenz |




 Signal2forex.com - Beste Forex-Roboter und Signale


