
Dollar, Yen und Schweizer Franken werden im Allgemeinen niedriger gehandelt, da die Woche mit einem soliden Risikobereitschaftsmodus beginnt. Insbesondere der Nikkei ist nach der Veröffentlichung aufgrund besser als erwarteter BIP-Daten um mehr als 2 % gestiegen. Eine Reihe solider chinesischer Daten unterstützen ebenfalls die allgemeine Stimmung. Der Neuseeland-Dollar und der Australische Dollar schneiden derzeit am besten ab, gefolgt vom Pfund Sterling.
Technisch gesehen sind USD/CHF und EUR/CHF zwei Paare, die einen Blick wert sind. Der USD/CHF drückt auf die kleine Unterstützung von 0.9115, und ein Durchbruch wird den Abschluss der Erholung vom Tief von 0.8982 anzeigen. Die kurzfristigen Aussichten werden ebenfalls bärisch bleiben, da der Widerstand bei 0.9207 intakt ist. In diesem Fall würde USD/CHF eher mittelfristig seinen Abwärtstrend fortsetzen als nicht. Andererseits bleibt EUR/CHF in der Spanne und handelt näher an der vorübergehenden Spitze von 1.0824. Ein Bruch dort wird den kurzfristigen Aufwärtstrend für einen Test der Widerstandszone 1.0877/1.0915 festigen. Mal sehen, in welche Richtung sich der Franken entwickelt.
In Asien ist der Nikkei derzeit um 2.04 % gestiegen. Der Hongkonger HSI ist um 0.48 % gestiegen. China Shanghai SSE ist um 0.99 % gestiegen. Die Singapore Strait Times ist um 1.38 % gestiegen. Die Rendite 10-jähriger japanischer japanischer Staatsanleihen ist um -0.0034 auf 0.023 gesunken.
Das japanische BIP wuchs im dritten Quartal um 5 % gegenüber dem Vorquartal, die Produktionslücke betrug jedoch immer noch 3 Billionen JPY
Das japanische BIP wuchs im dritten Quartal um 5.0 % gegenüber dem Vorquartal und lag damit über den Erwartungen von 3 % gegenüber dem Vorquartal, was eine Kehrtwende nach dem Rückgang um -4.4 % gegenüber dem Vorquartal im zweiten Quartal darstellt. Auf Jahresbasis wuchs das BIP um 2 % und lag damit über den Erwartungen von 7.9 %, der erste Anstieg seit vier Quartalen. Dies ist auch der stärkste Anstieg seit der Verfügbarkeit vergleichbarer Daten im Jahr 21.4, nach dem auf das Jahr hochgerechneten Rückgang um -18.9 % im zweiten Quartal. Die Daten waren zwar stark, wurden jedoch lediglich als Erholung von einem außergewöhnlichen pandemischen Rückgang angesehen.
Auch Wirtschaftsminister Yasutoshi Nishimura äußerte sich vorsichtig, als er die Menschen an die Kapazitätsreserven von 30 Tonnen JPY erinnerte. „Wir können die Produktionslücke nicht vollständig durch öffentliche Bauausgaben ausgleichen. Wir müssen auch private Investitionen ankurbeln. „Aber die Größe (der Produktionslücke) ist etwas, auf das wir bei der Zusammenstellung des neuen Ausgabenpakets achten werden“, sagte er.
BoJ Masai ist beim Ausblick aus zwei Gründen vorsichtig
BoJ-Vorstandsmitglied Takako Masai bekräftigte in einer Rede, dass das Basisszenario davon ausgeht, dass die Wirtschaft „wahrscheinlich einem Aufwärtstrend folgen wird, wobei die Wirtschaftstätigkeit wieder aufgenommen wird und die Auswirkungen von COVID-19 allmählich nachlassen“. Dennoch „wird erwartet, dass das Tempo nur moderat sein wird, solange die Wachsamkeit gegenüber COVID-19 anhält“. Danach, wenn die Auswirkungen weltweit nachlassen, wird sich die Wirtschaft den Prognosen zufolge „weiterhin erholen und die Volkswirtschaften in Übersee wieder auf einen stabilen Wachstumspfad zurückkehren“.
Allerdings beurteilte sie die Aussichten aus zwei Gründen vorsichtig. Erstens hatte sich das Wachstum des Welthandelsvolumens aufgrund der Handelskonflikte zwischen den USA und China bereits seit Mitte 2018 verlangsamt. Japans Export- und Produktionsniveau „waren bereits vor der Pandemie im Abwärtstrend“. Zweitens verzeichnete der globale Dienstleistungssektor in den letzten Jahren eine Wachstumspräsenz auf dem japanischen Arbeitsmarkt, es wird jedoch erwartet, dass er sich „nur in mäßigem Tempo erholt“.
Darüber hinaus wies sie auf die Risiken für die Zukunftsaussichten hin, darunter (1) die Auswirkungen von COVID-19 auf die Wirtschaft im In- und Ausland; (2) mittel- bis langfristige Wachstumserwartungen von Unternehmen und Haushalten; und (3) Entwicklungen im Finanzsystem. Darüber hinaus sollte den Spannungen zwischen den USA und China, dem Brexit, geopolitischen Risiken und den Entwicklungen auf den globalen Finanzmärkten Aufmerksamkeit geschenkt werden.
Die Industrieproduktion in China verzeichnete weiterhin ein Wachstum von 6.9 %, die Anlageinvestitionen beschleunigten sich
In China wuchs die Industrieproduktion im Oktober im Jahresvergleich um 6.9 % und entsprach den Erwartungen. Die Zahl blieb gegenüber dem Wachstum im September unverändert. Die Anlageinvestitionen stiegen im Vorjahresvergleich um 1.8 % und lagen damit über den Erwartungen von 1.6 %. Die Einzelhandelsumsätze stiegen jedoch nur um 4.3 % gegenüber dem Vorjahr und blieben damit unter den Erwartungen von 5.0 % gegenüber dem Vorjahr. Dennoch ist dies immer noch der stärkste Anstieg in diesem Jahr, angeführt von einem Wachstum der Autoverkäufe um 12.5 %.
Insgesamt deuten die Daten darauf hin, dass Chinas Wirtschaft im Oktober eine breit angelegte Beschleunigung aufrechterhielt, die sich wahrscheinlich bis zum Ende des vierten Quartals fortsetzen könnte. Die politischen Anreize wirkten sich weiterhin positiv sowohl auf die Investitionen als auch auf die Industrieproduktion aus. Auch die Konsumgütersektoren kehrten zur Normalität zurück.
Empfohlene Lektüre zu China: Chinas wirtschaftliche Erholung und die geringere politische Lockerung unterstützen den Renminbi
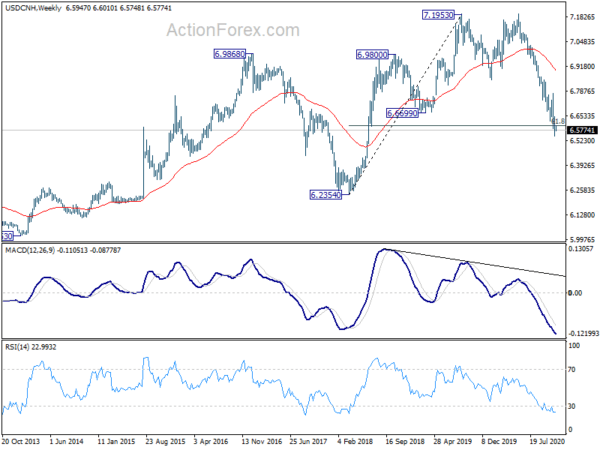
Auch der chinesische Yuan behält seinen starken mittelfristigen Aufwärtstrend bei. Der USD/CNH hat letzten Monat die wichtige Unterstützungsmarke von 6.6699 durchbrochen. Auch das 61.8 %-Retracement von 6.2354 auf 7.1953 bei 6.6020 ging verloren. Als nächstes könnte ein weiterer Rückgang bis zum Tief von 6.2354 zu beobachten sein.
Einige Einzelhandelsumsätze und VPI-Daten, die Sie im Auge behalten sollten
Einige Wirtschaftsdaten, die diese Woche veröffentlicht wurden, würden zeigen, wie sich die Wirtschaft im Inland entwickelt, während wir in eine weitere Phase der Coronavirus-Pandemie eintreten. Die Daten umfassen US-Einzelhandelsumsätze; Einzelhandelsumsätze und VPI in Kanada; Einzelhandelsumsätze und VPI im Vereinigten Königreich, VPI in Japan. Außerdem werden das RBA-Protokoll, der australische Lohnpreisindex und die Beschäftigung beobachtet. Hier sind einige Highlights der Woche:
- Montag: Japans BIP, Industrieproduktion endgültig; China Industrieproduktion, Einzelhandelsumsätze, Anlageinvestitionen; Produktionsverkäufe in Kanada; Fertigung im US-Empire State.
- Dienstag: RBA-Protokoll; Baubeginne in Kanada, ausländische Wertpapierkäufe, Großhandelsverkäufe; US-Einzelhandelsumsätze, Importpreise, Industrieproduktion, Unternehmensbestände, NAHB-Immobilienindex.
- Mittwoch: neuseeländischer PPI; Australien Lohnpreisindex; Japans Handelsbilanz; UK VPI, PPI; VPI-Finale der Eurozone; Kanadas VPI, US-Baugenehmigungen und Baubeginne.
- Donnerstag: Beschäftigung in Australien; Schweizer Handelsbilanz; Girokonto der Eurozone; Umfrage der US-Notenbank Philly, Arbeitslosenansprüche, Verkäufe bestehender Häuser.
- Freitag: Japan VPI, PMI verarbeitendes Gewerbe; Einzelhandelsumsätze in Australien; Deutschland PPI; Einzelhandelsumsätze im Vereinigten Königreich, Nettokreditaufnahme des öffentlichen Sektors; Einzelhandelsumsätze in Kanada. miau Immobilienpreisindex.
AUD / USD-Tagesbericht
Tägliche Pivots: (S1) 0.7205; (P) 0.7250; (R1) 0.7275; Mehr….
AUD/USD bleibt in der Konsolidierung vom vorübergehenden Höchststand von 0.7339 und die Intraday-Tendenz bleibt zunächst neutral. Zum jetzigen Zeitpunkt bevorzugen wir den bullischen Fall, dass das Konsolidierungsmuster von 0.7413 mit drei Wellen bis 0.6991 abgeschlossen ist. Auf der anderen Seite wird ein Durchbruch von 0.7339 als erstes zum Test des Hochs von 0.7413 angestrebt. Ein fester Durchbruch dort wird zu einer größeren Rallye ab 0.5506 führen. Auf der anderen Seite würde ein Durchbruch der geringfügigen Unterstützung von 0.7221 das Konsolidierungsmuster von 0.7413 wahrscheinlich mit einem weiteren Abwärtstrend verlängern.
Im Großen und Ganzen gibt es zwar eine starke Erholung von 0.5506, aber noch nicht genügend Beweise, um eine zinsbullische Trendumkehr zu bestätigen. Das heißt, es könnte nur eine Korrektur innerhalb des langfristigen Abwärtstrends sein. Ein anhaltender Handel unter 55 Wochen EMA (jetzt bei 0.6969) wird den rückläufigen Fall begünstigen und argumentieren, dass die Erholung abgeschlossen ist. Der Fokus wird wieder auf 0.5506 niedrig eingestellt. Auf der Oberseite wird ein Bruch von 0.7413 den Anstieg von 0.5506 auf 38.2% Retracement von 1.1079 (Hoch 2011) auf 0.5506 (Tief 2020) bei 0.7635 verlängern.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 23:50 | JPY | BIP Q / Q Q3 P | 5.00% | 4.40% | -7.90 % | |
| 23:50 | JPY | BIP Deflator Y / Y Q3 P | 1.10% | 1.00% | 1.30% | |
| 0:01 | GBP (Faster Payments Service, Advcash, ZEN) | Rightmove Hauspreisindex M / M Nov | -0.90 % | 1.10% | ||
| 2:00 | CNY | Einzelhandelsumsätze J / J Okt | 4.30% | 5.00% | 3.30% | |
| 2:00 | CNY | Industrieproduktion J / J Okt | 6.90% | 6.50% | 6.90% | |
| 2:00 | CNY | Anlageinvestitionen YTD Y / Y Okt | 1.80% | 1.60% | 0.80% | |
| 4:30 | JPY | Industrieproduktion M / M Sep F | 3.90% | 4.00% | 4.00% | |
| 13:30 | USD | Empire State Manufacturing Index November | 13 | 10.5 | ||
| 13:30 | CAD | Fertigung Vertrieb M / M Sep | 1.70% | -2.00 % |




 Signal2forex.com - Beste Forex-Roboter und Signale


