
Der Dollar erholt sich heute leicht, bleibt aber zusammen mit dem Yen und dem Pfund einer der schwächsten der Woche. Die solide Risikobereitschaft, da der DOW über Nacht stark auf einem neuen Rekord schloss, hält den Greenback und den Yen unter Druck. Der Yen scheint aufgrund des starken Anstiegs der Renditen von Staatsanleihen etwas schwächer zu sein. Das Pfund hingegen kämpft mit dem Coronavirus und den Lockdowns in Großbritannien. Aussie und Kiwi sind derzeit die stärksten in dieser Woche.
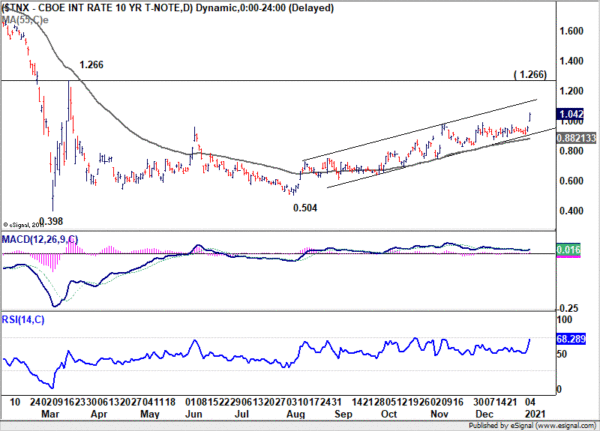
Aus technischer Sicht steht der vorübergehende Höchststand von 127.22 im EUR/JPY-Kurs heute im Fokus. Ein anhaltender Durchbruch wird die Wiederaufnahme des gesamten Aufwärtstrends von 114.42 bestätigen. Eine zweite Frage ist, ob dies mit einer weiteren Erholung des EUR/USD oder einer Erholung des USD/JPY oder beidem einhergehen könnte. Das könnte davon abhängen, wie die Renditen der Staatsanleihen dem gestrigen Anstieg folgen würden. Insbesondere die 10-Jahres-Rendite könnte nach dem gestrigen Gap-Ausbruch weiter in Richtung Kanalwiderstand steigen.
In Asien schloss Nikkei mit einem Plus von 1.60 %. Der Hongkonger HSI ist um -0.47 % gesunken. China Shanghai SSE ist um -0.34 % gesunken. Die Singapore Strait Times ist um 1.63 % gestiegen. Die Rendite 10-jähriger japanischer japanischer Staatsanleihen ist um 0.0227 auf 0.043 gestiegen. Über Nacht stieg der DOW um 1.44 % auf 30829.40, ein neuer Rekord. Der S&P 500 stieg um 0.57 %. Aber NASDAQ fiel um -0.61 %. Die 10-Jahres-Rendite stieg um 0.087 auf 1.042.
Der Dollar-Index setzt seinen Abwärtstrend nach dem FOMC-Protokoll fort
Der Dollar steht allgemein weiterhin unter Druck, nachdem aus dem FOMC-Protokoll hervorging, dass die Mitglieder einhellig dafür plädierten, das Tempo der Wertpapierkäufe unverändert beizubehalten. Der Dollar wird nur teilweise gestützt, vor allem gegenüber dem Yen durch die steigende Rendite von Staatsanleihen. Insgesamt ist der Dollar zusammen mit dem Yen und dem Pfund immer noch einer der schwächsten der Woche.
„Alle Teilnehmer waren der Meinung, dass es angemessen wäre, diese Käufe zumindest im aktuellen Tempo fortzusetzen, und fast alle befürworteten die Beibehaltung der aktuellen Zusammensetzung der Käufe“, hieß es im Protokoll. „Einige Teilnehmer gaben an, dass sie bereit seien, den Kauf von Staatsanleihen stärker auf längere Laufzeiten auszurichten.“
Darüber hinaus „wiesen einige Teilnehmer darauf hin, dass der Ausschuss künftige Anpassungen seiner Wertpapierkäufe in Betracht ziehen könnte – etwa eine Erhöhung des Tempos der Wertpapierkäufe oder eine Gewichtung der Käufe von Staatsanleihen hin zu Wertpapieren mit längeren Restlaufzeiten –, wenn solche Anpassungen als angemessen erachtet würden“, heißt es im Protokoll sagte.
Der Dollar-Index setzt den mittelfristigen Abwärtstrend von 102.99 vorerst fort und ein weiterer Rückgang wird erwartet, solange der Widerstand bei 91.01 anhält. DXY ist auf dem Weg zu einer wichtigen Unterstützungszone, zwischen 88.25 und 61.8 %, Prognose von 102.99 bis 91.74 von 94.74 bei 87.88. Wir erwarten einen weiteren Schwungverlust, der sich dieser Zone nähert. Vorläufig dürfte dort, zumindest beim ersten Versuch, eine starke Unterstützung zu sehen sein, um einen Aufschwung herbeizuführen.
GBP/AUD setzt mittelfristigen Abwärtstrend fort
Der australische Dollar bleibt stabil und profitiert weiterhin von insgesamt starken, risikofreudigen Märkten. Der Durchbruch des GBP/AUD-Kurses unter das Tief von 1.7423 bestätigt unsere pessimistische Einschätzung in einem früheren Beitrag. Der Abwärtstrend von 2.0854 sollte sich fortsetzen. Ein anhaltender Handel unter 1.7423 wird zunächst eine 38.2 %-Prognose von 2.0854 auf 1.7493 von 1.8526 auf 1.7242 anstreben. Ein Durchbruch wird den Weg zur 61.8 %-Prognose bei 1.6449 ebnen. Allerdings wird der Durchbruch des geringfügigen Widerstands von 1.7623 den Abwärtstrend verzögern und die Konsolidierung ab 1.7423 mit einem weiteren Aufwärtstrend fortsetzen.
Der Handelsüberschuss Australiens verringerte sich im November auf 5 Mrd. AUD, da die Importe gegenüber dem Vormonat um 10 % stiegen
Die Waren- und Dienstleistungsimporte Australiens stiegen im November gegenüber dem Vormonat um 10 % auf 31.4 Mrd. AUD. Die Waren- und Dienstleistungsexporte stiegen gegenüber dem Vormonat um 3 % auf 36.4 Mrd. AUD. Der Handelsüberschuss verringerte sich auf 5.02 Mrd. AUD und lag damit unter der Erwartung von 6.45 Mrd. AUD. Die Zahl der Baugenehmigungen stieg im November gegenüber dem Vormonat um 2.6 %.
Blick in die Zukunft
Der Wirtschaftskalender ist heute ziemlich voll. Der Wirtschaftsbericht der EZB und die Berichte über die geldpolitischen Sitzungen sind zwei Schwerpunkte der europäischen Sitzung. Die Eurozone wird außerdem CPI-Flash-, Einzelhandelsumsatz- und Vertrauensindikatoren veröffentlichen. Großbritannien wird den PMI für das Baugewerbe veröffentlichen. Swiss wird Einzelhandelsumsätze und Arbeitslosenquote veröffentlichen.
Später am Tag stehen die US-amerikanischen ISM-Dienste im Mittelpunkt, außerdem sind Handelsbilanz und Arbeitslosenansprüche geplant. Kanada wird die Handelsbilanz und den Ivey PMI veröffentlichen.
EUR / JPY Täglich Outlook
Tägliche Pivots: (S1) 126.38; (P) 126.82; (R1) 127.49; Mehr….
Die Intraday-Tendenz bei EUR/JPY bleibt zu diesem Zeitpunkt neutral, wobei der Schwerpunkt auf dem Widerstand von 127.22 liegt. Ein fester Durchbruch dort wird zu einer größeren Rallye ab 114.42 führen. Das nächste Ziel wird das mittelfristige Fibonacci-Niveau von 128.67 sein. In jedem Fall bleiben die Aussichten optimistisch, solange die Unterstützung von 125.92 bestehen bleibt, falls es zu einem weiteren Rückgang kommt.
Im Gesamtbild wird der Anstieg von 114.42 als mittelfristiger Anstieg innerhalb eines langfristigen Seitwärtsmusters angesehen. Ein weiterer Anstieg wird erwartet, solange die Unterstützung von 121.63 anhält. Ein entscheidender Durchbruch von 127.07 wird ein 61.8 %-Retracement von 137.49 (Hoch von 2018) auf 114.42 bei 128.67 anstreben. Anhaltender Handel darüber wird als nächstes 137.49 anvisieren. Ein fester Durchbruch von 121.63 wird jedoch dafür sprechen, dass der Anstieg von 114.42 abgeschlossen ist, und den Fokus wieder auf dieses Tief richten.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 23:30 | JPY | Bareinnahmen aus Arbeit J / Y Nov | -2.20 % | -0.90 % | -0.70 % | |
| 0:30 | AUD | Baugenehmigungen M / M Nov | 2.60% | 3.80% | 3.30% | |
| 0:30 | AUD | Handelsbilanz (AUD) Nov | 5.02 Mrd | 6.45 Mrd | 7.46 Mrd | 6.58 Mrd |
| 6:45 | CHF | Arbeitslosenquote Dez | 3.50% | 3.40% | ||
| 7:00 | EUR | Deutschland Werksbestellungen M / M Nov | -1.20 % | 2.90% | ||
| 7:30 | CHF | Reale Einzelhandelsumsätze Y/Y Nov | 3.50% | 3.10% | ||
| 9:00 | EUR | EZB-Wirtschaftsbulletin | ||||
| 9:30 | GBP (Faster Payments Service, Advcash, ZEN) | Bau PMI Dez. | 54.7 | |||
| 10:00 | EUR | VPI der Eurozone Y/Y Dez. P | -0.20 % | -0.30 % | ||
| 10:00 | EUR | Eurozone CPI Core Y/Y Dez. P | 0.20% | 0.20% | ||
| 10:00 | EUR | Konjunkturindikator für die Eurozone Dez | 89.5 | 87.6 | ||
| 10:00 | EUR | Eurozone Industrial Confidence Dez | -8.2 | -10.1 | ||
| 10:00 | EUR | Verbrauchervertrauen in der Eurozone Dez | -14 | -13.9 | ||
| 10:00 | EUR | Eurozone Services Sentiment Dez | -15 | -17.3 | ||
| 10:00 | EUR | Geschäftsklima in der Eurozone Dez | -0.63 | |||
| 10:00 | EUR | Einzelhandelsumsätze in der Eurozone M / M Nov | -3.00 % | 1.50% | ||
| 12:30 | EUR | EZB geldpolitische Sitzung Accounts | ||||
| 12:30 | USD | Stellenabbau bei Challenger im Dezember | 64.797k | |||
| 13:30 | CAD | Internationaler Warenhandel (CAD) Nov | -3.8B | |||
| 13:30 | USD | Handelsbilanz (USD) Nov | -64.5B | -63.1B | ||
| 13:30 | USD | Erstanträge auf Arbeitslosenunterstützung (1. Jan.) | 787k | |||
| 15:00 | USD | ISM Services PMI Dez | 54.5 | 55.9 | ||
| 15:00 | CAD | Ivey PMI Dez | 52.7 | |||
| 17:00 | USD | Erdgasspeicherung | -114B |




 Signal2forex.com - Beste Forex-Roboter und Signale


