
Im Laufe der Geschichte gab es auf den wichtigsten Finanzmärkten eine Reihe äußerst bedeutsamer Volatilitätsspitzen. Beide hatten charakteristische Merkmale, die sie ähnlich machten, obwohl sie auf sehr unterschiedlichen Märkten und aus unterschiedlichen Gründen auftraten.
Die über diese Volatilitätszyklen hinweg beobachtete Kontinuität ist eine gute Sache, denn auch wenn dadurch ein größerer Volatilitätsanstieg nicht unbedingt vorhersehbar ist, bietet die historische Präzedenz eine Blaupause für die Identifizierung von Bedingungen, die das Eintreten eines potenziellen Volatilitätsereignisses unterstützen, und deren Zustand wird sich wahrscheinlich entfalten, sobald es in Bewegung ist. Dies kann eine große Hilfe bei Handelsentscheidungen sein, sei es, um einen potenziellen Volatilitätsexplosion zu vermeiden oder mit der geeigneten Strategie darauf zuzugehen, die die übergroßen Preisschwankungen, die mit ungewöhnlichen Volatilitätsniveaus einhergehen, ausnutzen kann.
Wir werden zunächst diskutieren, wie ein Volatilitätsereignis typischerweise im Hinblick auf das Verhalten der Volatilität selbst aussieht, und dann einen genauen Blick auf einige der größten Spitzen werfen, die jemals auf den großen Finanzmärkten beobachtet wurden.
Was ist Volatilität?
„Einfach ausgedrückt kann Volatilität als die Schwankungen definiert werden, mit denen ein Markt schwankt. Je mehr die Preisbewegungen eines Vermögenswerts, der höhere die Marktvolatilität - je weniger die Preis bewegt sich, der niedrigere die Volatilität.“
– Paul Robinson, DailyFX
In diesem Artikel betrachten wir ein kurzfristiges Maß für die Volatilität (zweiwöchige Dauer) namens Realisierte Volatilität, bei dem es sich um die Volatilität handelt, wie sie bereits eingetreten ist. Sie wird auch als historische Volatilität bezeichnet.
Wie sieht ein Volatilitätsereigniszyklus aus?
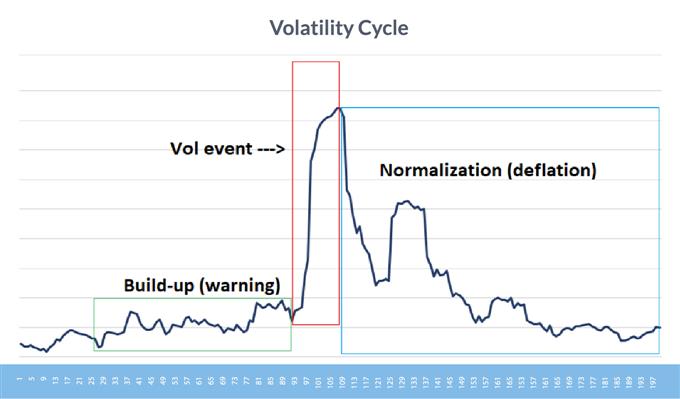
Im Vorfeld einer Volatilitätsspitze gibt es oft eine Aufbauphase, in der die Volatilität allmählich ansteigt, was darauf hindeutet, dass den Märkten erhebliche Verwerfungen und Störungen bevorstehen könnten. Auf die Phase subtiler Unruhe folgt eine plötzliche vertikale Bewegung der Volatilität, die einen Höhepunkt erreicht, bevor sie sich schnell umkehrt und sich durch einen allmählichen, aber holprigen Rückgang in Richtung des Volatilitätsniveaus vor dem Ereignis normalisiert.
Die folgende Grafik ist eine Zusammenstellung mehrerer vergangener Volatilitätszyklen und umfasst 100 Tage vor und nach dem Höhepunkt der Volatilität. Beachten Sie die Aufbauphase, die Volatilitätsspitze selbst und die Normalisierungsphase sowie die Asymmetrie zwischen den Phasen.
Zyklus einer Volatilitätsspitze
Quelle: DailyFX
Das Volatilitätsverhalten ist je nach Anlageklasse unterschiedlich
Ein weiterer zu verstehender Aspekt der Marktvolatilität besteht darin, dass sie sich nicht in allen Anlageklassen gleich verhält und auch nicht unbedingt innerhalb derselben Anlageklasse. Beispielsweise verhält sich die Volatilität an den Aktienmärkten im Allgemeinen anders als bei Währungen und Rohstoffen.
Die Aktien hatten einen Aufschwungsauber Sie sind eher auf Long-Positionen ausgerichtet, da es sich bei ihnen im Allgemeinen um einen Vermögenswert mit langfristig steigendem Wert handeltlaufen.
Marktteilnehmer investieren in Unternehmensaktien, wodurch der Aktienmarkt fast ausschließlich ein Long-Markt mit begrenztem Short-Interesse ist. Aufgrund dieser Tendenz ist die Volatilität in Abwärtsmärkten hoch, wenn aufgrund finanzieller Verluste und Verkäufe Angst besteht, und niedrig in Aufwärtsmärkten, in denen die Angst minimal ist.
Gelegentlich wird es in einem Bullenmarkt zu einem Anstieg der Aktienmarktvolatilität kommen, wenn die Teilnehmer gemeinsam unter FOMO leiden. Dies ist jedoch nicht die Norm und geschieht nur gegen Ende langer, starker Trends – einige davon werden wir hier in Kürze betrachten.
Empfohlen von Paul Robinson
Vertrauen in den Handel aufbauen
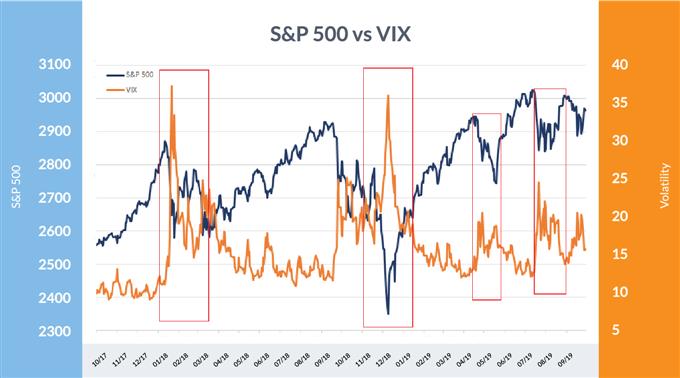
VIX zeigt, dass die Volatilität beim Verkauf tendenziell steigt und beim Kauf sinkt
Datenquelle: Bloomberg
Wie in der obigen Grafik dargestellt, verläuft die Volatilität typischerweise entgegengesetzt zum S&P 500, insbesondere wenn der Markt rückläufig ist.
Auf lange Sicht haben Währungen und Rohstoffe keine natürliche Tendenz und neigen dazu, in großen Bullen- und Bärenzyklen zu schwanken, die mit minimalen Nettoveränderungen enden. Die Volatilität kann in beide Richtungen ansteigen und ist über die Zeit hinweg nicht konstant. Bei Rohstoffen (z. B. Gold) kann es tatsächlich wahrscheinlicher sein, dass die Volatilität bei einem Preisanstieg zunimmt als bei einem Rückgang. Aber auch dies ist über einen Zyklus hinweg nicht völlig konsistent.
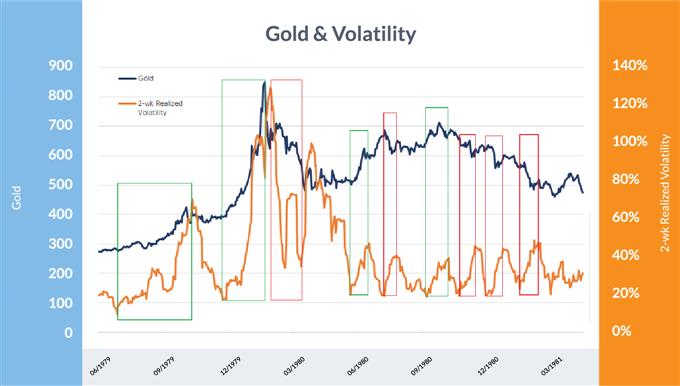
Gold im Vergleich zur zweiwöchigen realisierten Volatilität
Datenquelle: Bloomberg
In der obigen Grafik markieren die grünen Kästchen Zeiträume, in denen die Volatilität stieg, während der Preis stieg, und die roten Kästchen markieren Zeiträume, in denen sie stieg, während der Goldpreis abwertete. Dies verdeutlicht die ungerichtete Tendenz, die die Volatilität bei Rohstoffen haben kann – das Gleiche gilt auch für die Währungsvolatilität.
Eine Geschichte der Marktvolatilität: Die größten Volatilitätszyklen
Wir werfen einen Blick auf einige der bedeutendsten Volatilitätszyklen, die seit 1929 auf den großen Finanzmärkten stattgefunden haben, und untersuchen deren Aufbau, Höhepunkt, Normalisierungsphase und Nachwirkungen.
Absturz von 1929
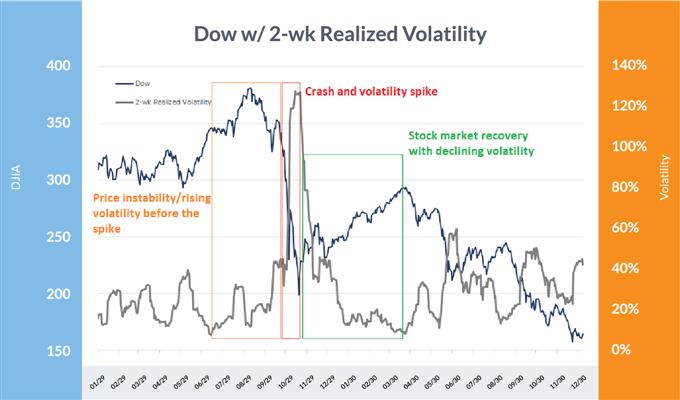
Am Ende des stürmischen Bullenmarktes der 20er Jahre löste der Crash von 1929 die Weltwirtschaftskrise der 1930er Jahre aus. Der Absturz vom 28. bis 29. Oktober 1929 ist besonders bemerkenswert und führte zu einem zweitägigen Verlust von 24 % beim Dow Jones Industrials Average, wobei die realisierte Volatilität innerhalb von zwei Wochen auf 127 % anstieg. Kurzfristig schloss der Dow-Kurs in den nächsten zwei Wochen 6 % höher oder niedriger als am Vortag.
Wie beim Untergang anderer wichtiger historischer Aktienmärkte erfolgte der Absturz nicht von Allzeithochs (ATH), sondern nach einer Phase der Schwäche, die dazu führte, dass die Volatilität vor dem großen Anstieg anstieg. Zu Beginn der Talfahrt Ende Oktober war der Markt bereits um 21 % vom ATH entfernt, wobei die kurzfristige Volatilität von nur 11 % auf 81 % anstieg.
Nach der ersten Episode des Börsenrückgangs von 1929 bis 1932 normalisierte sich die Volatilität zunächst, indem sie innerhalb von etwa fünf Monaten von einem zweiwöchigen Wert von 127 % auf unter 10 % sank. Die Volatilität nahm später wieder zu, überstieg jedoch erst fast zwei Jahre später, als sich der schlimmste Teil des Bärenmarkts seinem Ende näherte, wieder 100 %.
Dow Jones Industrial Average: 1929-1931
Datenquelle: Bloomberg
In der obigen Grafik stieg die Volatilität nach wochenlangem Anstieg in einem instabilen Markt (orange) stark an (rot) und fiel dann stark ab (grün), als das Marktvertrauen nach dem zweitägigen Absturz fester wurde.
Silber 1980
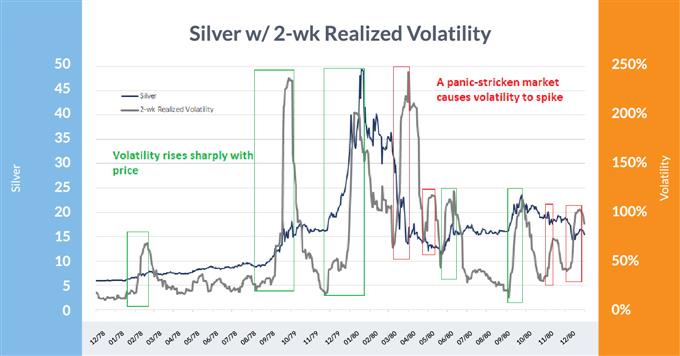
In den späten 1970er/80er Jahren versuchten die Hunt-Brüder, den Silberpreis zu manipulieren, was zu einer der berühmtesten „Kurvenfahrten“ des Marktes überhaupt wurde. Doch es ging nicht nur um die Handelsaktivitäten der Brüder: Die Inflation stieg rasant und Edelmetallabsicherungen waren sehr gefragt. Silber erreichte seinen Höchststand bei über 49 US-Dollar, nachdem es ein Jahr zuvor nur bei 6 US-Dollar gehandelt worden war.
Während des spektakulären Preisanstiegs stieg die Volatilität mit jedem größeren Anstieg zeitweise stark an, einschließlich des letzten Anstiegs, der im Januar 1980 endete. Die Volatilität ging während des ersten Teils des Ausverkaufs zurück, bevor sie auf nahezu Rekordniveaus anstieg, als der Markt in Panik aus der Long-Position geriet Positionen im Frühjahr 1980. Von da an verlief die Fahrt holprig, aber die zweiwöchige realisierte Volatilität sank auf nur 12 %, nur fünf Monate nach dem Superanstieg auf 240 %.
Silber: 1979-1981
Datenquelle: Bloomberg
In diesem Diagramm markieren die grünen Kästchen die Volatilitätsspitzen während Aufwärtsphasen und die roten Kästchen, wenn die Volatilität beim Verkauf ansteigt. Es ist klar, dass die Volatilität bei steigendem Silberpreis stärker zunahm als bei einem Rückgang.
Schwarzer Montag – 1987
Der Börsencrash in den Vereinigten Staaten von 1987 wurde zu einem großen Teil dem „Programmhandel“ zugeschrieben, dem ersten durch Technologie/Finanztechnik verursachten Crash dieser Art. Vor dem Absturz kam es jedoch zu massiven spekulativen Exzessen, wie es sie seit den 1920er-Jahren nicht mehr gab. Dies spielte eine wesentliche Rolle beim Rückgang der Aktienkurse und dem massiven Anstieg der Volatilität.
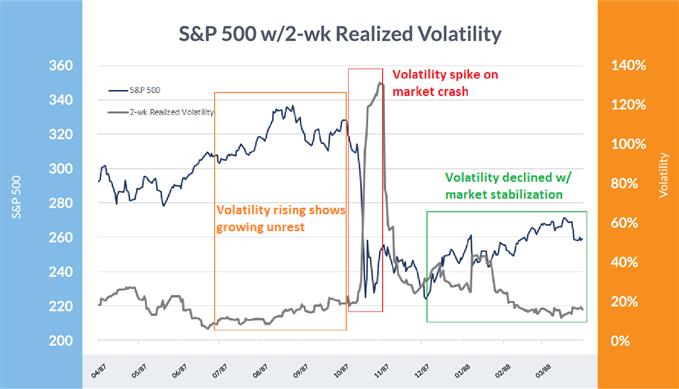
Der eintägige Rückgang der wichtigsten Durchschnittswerte um mehr als 20 % war natürlich eine große Überraschung – außerhalb der Möglichkeit einer Prognose –, aber wie bei den meisten anderen großen Volatilitätszyklen geschah er nicht gerade aus heiterem Himmel.
Während der letzten etwa 10 % des Bullenmarktes stieg die zweiwöchige realisierte Volatilität beim S&P 500 von 8 % auf 15 %, was die wachsende Instabilität des Aufwärtstrends verdeutlicht. Als der Black Monday begann, war der SPX bereits um 16 % von seinem Höchststand gefallen, während die Volatilität mit einem kurzfristigen Wert von 25 % wesentlich höher war.
Die kurzfristige Volatilität stieg nach dem Einbruch der Aktienkurse am Montag auf über 130 %, ließ dann nach und sank im darauffolgenden März schließlich wieder auf nahezu 10 %.
Empfohlen von Paul Robinson
Holen Sie sich Ihre kostenlose Prognose für Top-Handelsmöglichkeiten
S&P 500: 1987-88
Datenquelle: Bloomberg
Wachsende Unruhen (orange) zeigen, dass die Volatilität zunimmt, da sich der Markt immer noch in einer Aufwärtsphase befindet. Als der Black Monday begann, stieg die Volatilität rasant an (rot), bevor sie nach der Marktstabilisierung wieder abfiel (grün).
Große Finanzkrise (GFC) 2008
Die große Finanzkrise wurde durch unverantwortliche Bankpraktiken an der Wall Street ausgelöst, die schließlich auf Kosten der Main Street gingen. Der Rückgang von 2007 bis 2009 war der größte Einbruch sowohl der Aktien als auch der Wirtschaft seit der Weltwirtschaftskrise, aber das war nicht der Fall ohne irgendeine Warnung, dass eine größere Volatilitätsexplosion bevorstehen könnte.
Kurz bevor es im Herbst 2008 richtig wild zuging, lag die zweiwöchige Volatilität bereits bei 41 %. Von da an fiel der S&P 500 innerhalb von etwa fünf Wochen um weitere 27 %, was zu einem Anstieg der kurzfristigen Volatilität auf 97 % führte. In dieser Zeit explodierte der weithin beobachtete VIX-Index von 36 auf 80. Im darauffolgenden Jahr normalisierte sich die Volatilität mit einem zweiwöchigen realisierten Volumen und dem VIX, der 20 % bzw. 23 erreichte.
Aber selbst im Jahr 2007 begann die Volatilität zu steigen, bevor der Bärenmarkt begann, wie in so vielen anderen Bullenmärkten, die sich ihrem Ende näherten. Obwohl der S&P 500 seit Jahresbeginn bis zum Hoch vom 8. Oktober 9 rund 2007 % zulegte, war auch der VIX selbst von rund 12 auf 16 gestiegen – ein Anstieg von 25 %. Die Räder des Busses fingen an zu wackeln, obwohl oberflächlich alles gut aussah.
S&P 500: 2007-08
Datenquelle: Bloomberg
Ein Blick auf die Grafik oben zeigt, dass die Volatilität vor dem großen Anstieg im Jahr 2008 im Allgemeinen zunahm (orange). Als die Panik ihren Höhepunkt erreichte (rot) und das Marktvertrauen zurückkehrte, ließ die Volatilität nach (grün).
AUD/USD: 2008-09
Datenquelle: Bloomberg
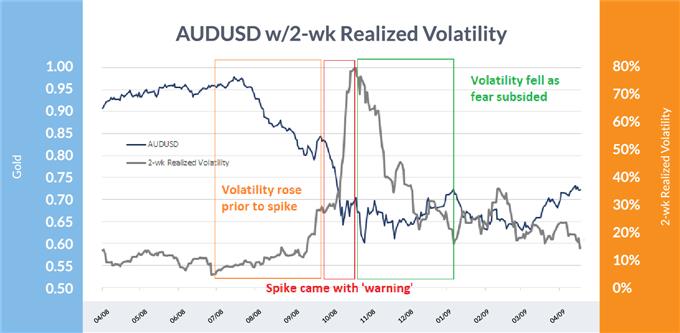
Was die Währungen betrifft, so war der Australische Dollar einer der größten Verluste der Großen Finanzkrise (AUD / USD), der um fast 40 % einbrach, da die zweiwöchige Volatilität von nur einstelligen Werten einige Monate zuvor auf 80 % anstieg. Die starken Exportbeziehungen Australiens zu China erwiesen sich als kostspielig, als die Wachstumsrate der Schwellenländer während der globalen Rezession einen ernsthaften Einbruch erlitt.
Die Niederlage war keine völlige Überraschung, wie es bei wenigen der Fall ist; Die Volatilität nahm in den Monaten vor dem endgültigen Zusammenbruch des Aussie stetig zu. Die kurzfristige Volatilität stieg von lediglich 5 % im Juli 2008 auf fast 30 %, bevor im Oktober der endgültige Anstieg auf 80 % erfolgte. Nachdem der AUD/USD seinen Tiefpunkt erreicht hatte, kam es zu einem ziemlich starken Rückgang der Volatilität, bevor sie in den ersten Monaten des Jahres 2009 nachließ.
Auch andere Währungspaare wurden stark getroffen, wie z EUR / USD und USD / CAD, aber die Volatilität eskalierte nie so stark wie beim AUD/USD. Die Volatilität dieser Paare stieg auf „nur“ 30-40 %, was für Währungen immer noch extrem hoch ist.
S&P 500 E-Mini Flash-Crash 2010
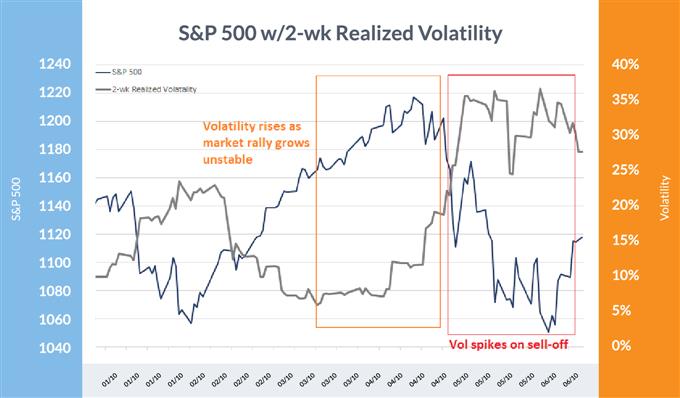
Der erste nennenswerte Flash-Crash ereignete sich am 6. Mai 2010, als die S&P 500 E-Mini-Futures in etwa sieben Minuten um über 6 % schwankten, bevor sie alle Verluste in weniger als fünfzehn Minuten wieder wettmachten.
Ein London-Basis Der Händler Navinder Singh Sarao wurde wegen „Spoofing“ angeklagt und für schuldig befunden – der Platzierung großer Aufträge, die kurz vor der Ausführung storniert wurden.
Auch wenn dies möglicherweise zum Rückgang beigetragen hat, befand sich der Markt bereits von Anfang an in einem fragilen Zustand, wie es typischerweise bei Flash-Crashs der Fall ist. Um die Volatilität ins rechte Licht zu rücken: Der VIX war in den Wochen zuvor von 15 auf 25 gestiegen, bevor er am Tag des Absturzes über 40 stieg. Der Anstieg der Volatilität endete tatsächlich erst etwa drei Wochen später, als der VIX 48 erreichte. Von da an nahm die Volatilität bis Anfang 2011 in typischer Weise ab, bevor sie erneut anstieg.
S&P 500: 2010
Datenquelle: Bloomberg
Der Flash-Crash des S&P 500 e-mini zeigte ein bekanntes Thema: Das orangefarbene Kästchen markiert eine Zeit, in der die Aktien allgemein immer noch auf dem Vormarsch waren, die Unruhe unter der Haube jedoch durch steigende Volatilität deutlich wurde. Der Anstieg und die höheren Volatilitätsniveaus (rot) folgten zusammen mit dem Flash-Crash vom 6. Mai.
EURCHF-Explosion 2015
Von den Volatilitätsexplosionen war dies einer der überraschenderen. Die Schweizerische Nationalbank (SNB) hatte eine Untergrenze für den EUR/CHF-Wechselkurs festgelegt, was zu weit verbreiteter Selbstgefälligkeit auf dem Markt führte und die „Denkweise“ nährte, dass die Zentralbank die Währung weiterhin unterstützen würde. Wie sich herausstellte, war dies nicht der Fall.
Als die SNB die Untergrenze aufhob, stürzte EUR/CHF von 1.20 – je nach Kursquelle – auf bis zu 0.68 ab. Die kurzfristige Volatilität stieg blitzschnell von nahezu Null auf nahezu 100 %. Es dauerte nur wenige Tage, bis der größte Teil des Anstiegs zurückgekehrt war, aber Vol verbrachte die nächsten drei Monate damit, sich langsam zu normalisieren.
EUR/CHF: 2014-15

Datenquelle: Bloomberg
Mit der Festlegung der SNB-Untergrenze sank die Volatilität auf nahezu Null (orange), aber als die Untergrenze angehoben wurde, wurde der Markt überrascht, was dazu führte, dass die Volatilität auf über 100 % anstieg (rot), bevor sie nachließ, sobald sich der Staub gelegt hatte (grün). .
Austritt 2016
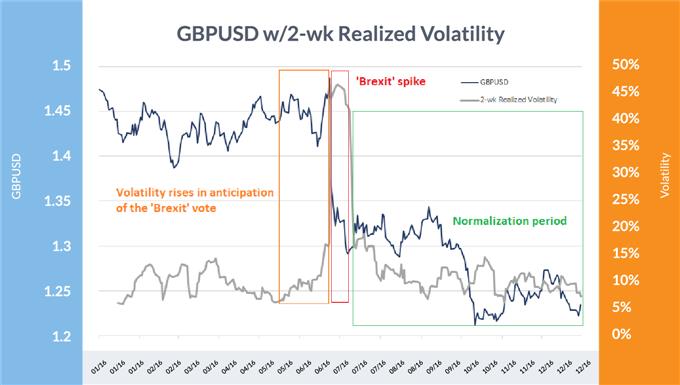
Das Brexit-Votum im Juni 2016 war nicht erwartet worden, obwohl es eine Möglichkeit war, wie die Art und Weise zeigte, wie die Märkte unter Druck gesetzt wurden, als das Votum für den Austritt des Vereinigten Königreichs aus der Europäischen Union ausfiel. Kurz bevor die Ergebnisse bekannt gegeben wurden, befand sich das Pfund Sterling in einem kurzfristigen Aufschwung, aber GBP / USD endete am Tag, an dem die Abstimmung abgeschlossen wurde, mit einem Minus von 8 %. Danach überstieg der realisierte Umsatz in zwei Wochen 46 %.
Da es sich um ein bekanntes Ereignis handelte, war es keine Überraschung, dass die Volatilität in Erwartung vorzeitig anstieg – dennoch war die Volatilität eine Warnung, dass die Dinge brenzlig werden könnten. Im Monat vor der Abstimmung stieg die zweiwöchige realisierte Volatilität von lediglich 6 % auf über 16 %, da sich die Marktteilnehmer über das mögliche Ergebnis äußerten, auf das der Markt trotz Warnung nicht vollständig vorbereitet war.
Nach der Brexit-Abstimmung brach die Volatilität zunächst in nur etwa einem Monat von 46 % auf 16 % zurück, bevor sie innerhalb von sechs Wochen den typischen Post-Event-Trend in Richtung einer Normalisierung von etwa 7 % einstellte. Einige Monate später kam es im Oktober zum Pfund-Flash-Crash, bei dem die Volatilität erneut kurzzeitig zunahm.
Empfohlen von Paul Robinson
Greifen Sie auf die neueste GBP-Prognose zu
GBP/USD & Vol-Chart
Datenquelle: Bloomberg
Oben ist zu sehen, dass die Volatilität im Vorfeld der Brexit-Abstimmung zunahm (orange), dann aufgrund des überraschenden Brexit-Ergebnisses stark anstieg (rot) und in der Folgezeit schließlich nachließ (grün).
Volpokalypse 2018
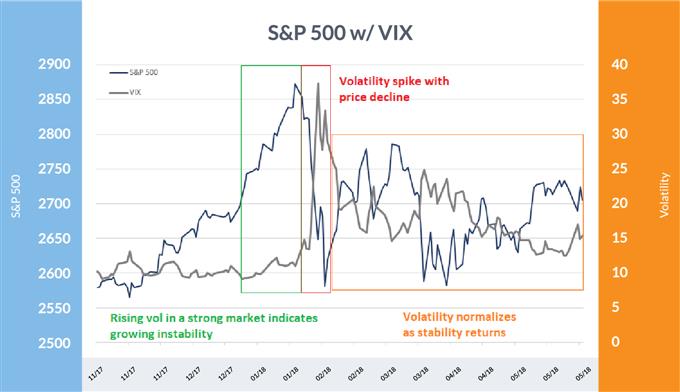
Die „Volpokalypse“ im Februar 2018 war zwar bei weitem nicht so dramatisch und schädlich wie der Absturz von 87, geschah aber auch nicht aus heiterem Himmel. In den letzten Monaten des Jahres 2017 stiegen die US-Aktien auf unhaltbare Weise und nahmen auch die Volatilität in die Höhe – die realisierte Volatilität in zwei Wochen stieg von nur 3 % Ende September auf rund 8 % auf ihrem Höhepunkt im Januar 2018.
Nachdem die Aktien Ende Januar ihren Höhepunkt erreicht hatten, begann der Markt etwa eine Woche lang zu fallen, bevor die Indizes einbrachen und die Volatilität in die Höhe schoss. Der Dow erlebte innerhalb von etwa zehn Minuten einen Flash-Crash um 4 %.
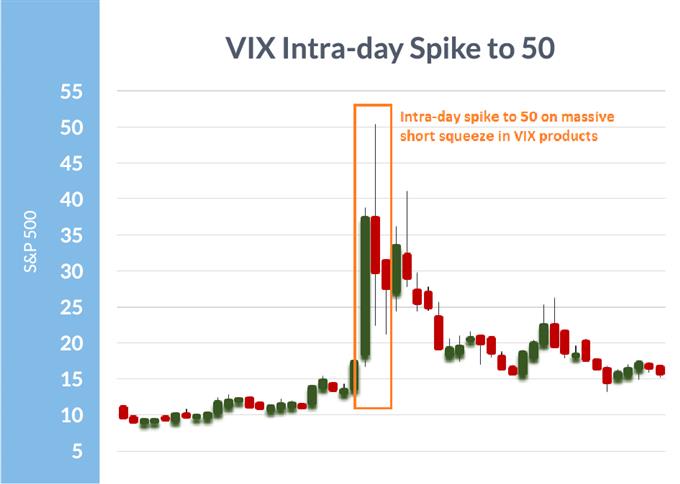
Der VIX, das beliebteste Maß für die allgemeine Volatilität an den Aktienmärkten, verzeichnete einen äußerst ungewöhnlichen Anstieg, da der Markt stark auf niedrige Volatilitätsniveaus über Futures, Optionen und ETFs setzte, die auf direkte Wetten auf das Niveau des VIX abzielten. Dies führte zu einer übertriebenen Bewegung des VIX, die ihn auf ein Intraday-Hoch von 50 trieb. Wie bei den meisten Volatilitätsexplosionen dauerte es auch bei diesem mehrere Monate, bis er sich auf das Niveau vor dem Ereignis normalisierte.
S&P 500 und VIX: 2018
Datenquelle: Bloomberg
Oben können Sie sehen, dass die Volatilität in der letzten Phase der Blow-Off-Rallye zu steigen begann, als sie instabil wurde (grün) und bei Kursschwäche weiter anstieg, bevor sie bei einem starken Rückgang der Aktienkurse einen Superausschlag erreichte (rot), gefolgt von einem Periode der Normalisierung (orange).
VIX erreicht 50 im Tagesverlauf
Datenquelle: Bloomberg
Der Intraday-VIX-Spitzenwert war viel größer, als der tatsächliche Rückgang an den Aktienmärkten unter „normalen“ Umständen verursacht hätte, aber massive Short-VIX-Wetten trugen dazu bei, ihn viel weiter anzukurbeln.
Künftige Marktvolatilität
Große Volatilitätsereignisse waren schon immer Teil der Finanzmärkte und werden es auch immer sein. Das Verständnis, wie sie aussehen und historische Vorbilder als Blaupausen haben, bietet Händlern einen Rahmen, innerhalb dessen sie künftig agieren können.
Laden Sie IG-Kundenstimmungsbericht um herauszufinden, ob unsere Händler Long- oder Short-Positionen eingehen, wie sich dies im Laufe der Zeit ändert und ob die Marktsignale bullisch oder bärisch sind.



 Signal2forex.com - Beste Forex-Roboter und Signale


