
Was ist der ATR-Indikator? Die meisten Seiten beantworten ihn in einem Satz: Der ATR ist ein Volatilitätsindikator. Das ist wohl auch eine Antwort. Für mich ist der ATR, den Forex-Händler in ihre Charts einzeichnen, jedoch ein Maßstab. Er misst, wie viele Pips sich ein Markt im Durchschnitt an einem Tag bewegt – und sonst nichts.
Am 6. November 2026 lag der 14-Tage-ATR für EUR/USD bei 66 Pips. Dieser Wert bestimmt meinen Stop-Loss, meine Positionsgröße und mein Kursziel für den nächsten Trade. Er gibt jedoch keine Handelsrichtung vor.
Ist das zu wenig für einen Indikator? Ich glaube nicht. Ein Messinstrument, das eine Sache genau misst, ist nicht nur nützlich, sondern der Teil des Handels, den ich tatsächlich kontrollieren kann.
Zuerst die Kurzfassung, dann die Details.
| Was Sie brauchen | ATR-Regel | EUR/USD, 6. November 2026 |
|---|---|---|
| Stop-Loss | 1.5 bis 2 × ATR(14) | 99 bis 132 Pips |
| Positionsgröße | Risiko in Dollar ÷ Stopp in Dollar | 0.10 Lot auf einem Konto mit einem Guthaben von 10,000 $ |
| Ziel für einen Tag | 1 × ATR | 66 pips |
| Heutiger Schießstandcheck | Tatsächlicher Bereich ÷ ATR | 104 ÷ 66 = 1.6, ein großer Tag |
Tatsächliche Reichweite vor ATR
Der True-Range-Indikator wurde erstmals 1978 in Welles Wilders Buch „New Concepts in Technical Trading Systems“ vorgestellt. Wilder suchte nach einer Kennzahl für die Tagesbewegung, die keine Kurslücken auslöst. Die einfache Differenz zwischen Hoch und Tief erfasst diese Lücke nicht. Daher berechnete er drei Distanzen und behielt die größte bei.
Die erste Spanne ergibt sich aus dem heutigen Höchstkurs minus dem heutigen Tiefstkurs. Die zweite Spanne ergibt sich aus dem heutigen Höchstkurs minus dem gestrigen Schlusskurs. Die dritte Spanne ergibt sich aus dem gestrigen Schlusskurs minus dem heutigen Tiefstkurs. Am 6. November 2026 eröffnete EUR/USD bei 1.1219, erreichte ein Hoch von 1.1235, ein Tief von 1.1131 und schloss bei 1.1142. Die drei Spannen betragen 104, 16 und 88 Pips. Die tatsächliche Handelsspanne beträgt 104 Pips.
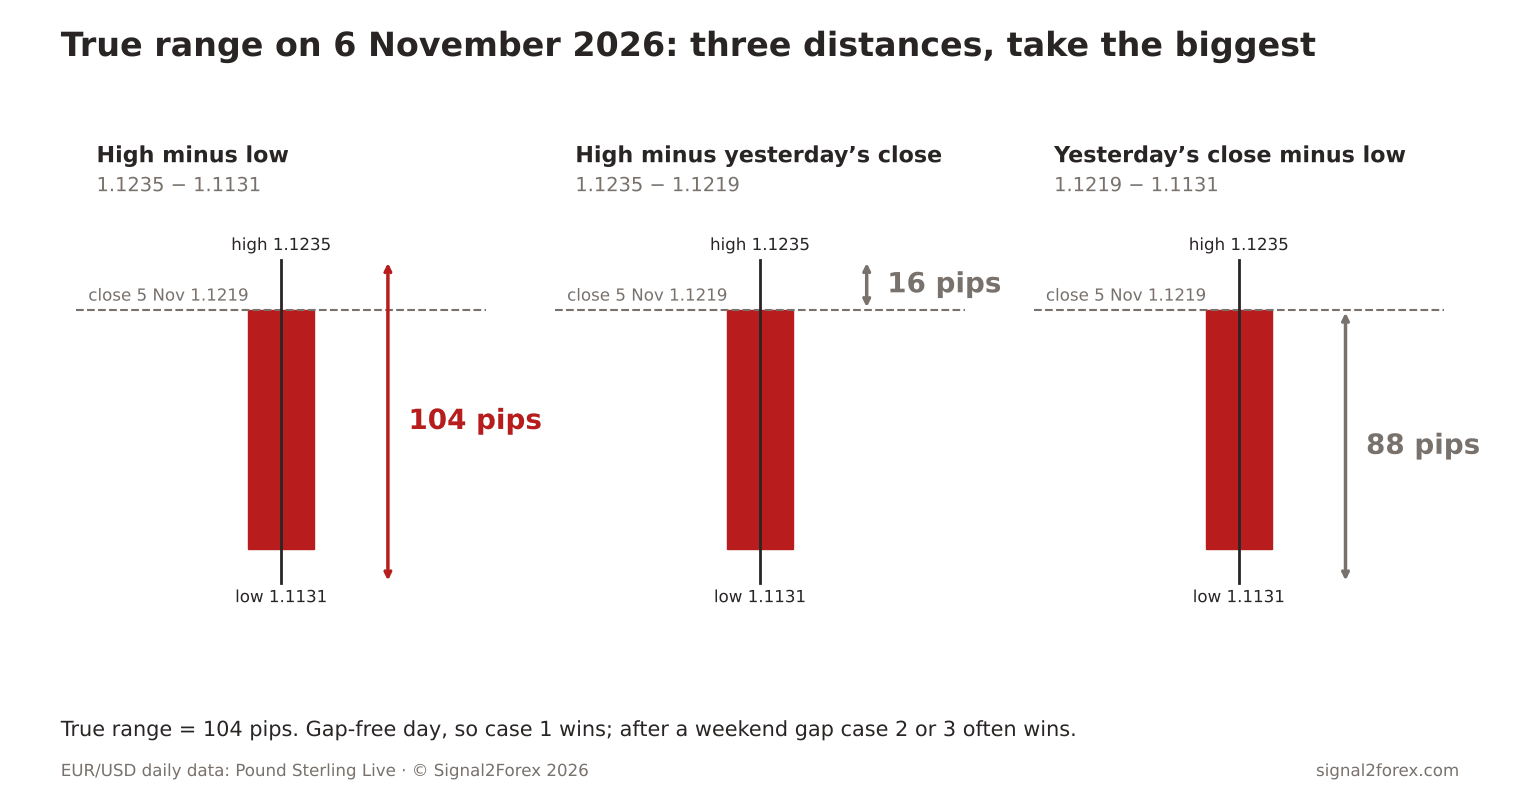
Warum ist die Kurslücke im Devisenhandel überhaupt relevant? Der Markt ist von Freitagabend bis Sonntagabend geschlossen. Eröffnet der Kurs am Montag 40 Pips unter dem Schlusskurs vom Freitag und bewegt sich dann seitwärts, deutet die Differenz zwischen Höchst- und Tiefstkurs auf einen ruhigen Handelstag hin. Die True Range zeigt die 40 Pips an, die Sie bei einer Position am Freitag verloren hätten. Daher kommt auch der Begriff „True Range“ im Namen.
Die ATR-Formel, Schritt für Schritt
Wie berechnet man die ATR? Man nimmt die True Range der letzten 14 Tage und bildet den Durchschnitt. Das ist die ATR-Formel, und für die meisten Anwender ist sie ausreichend. Forex-Plattformen verwenden genau diesen Wert als Average True Range. Die Berechnung der ATR wird erst dann etwas komplizierter, wenn man fragt, welcher Durchschnitt gemeint ist.
Wilder verwendete keinen einfachen Durchschnitt. Seine Methode berechnet sich aus dem gestrigen ATR, multipliziert ihn mit 13, addiert die heutige Handelsspanne und dividiert durch 14. Der neue Tag erhält ein Vierzehntel des heutigen Wertes, während die Werte der vorherigen Tage langsam verblassen. TradingView und die meisten Fachbücher folgen Wilders Methode. MetaTrader hingegen nicht – der Standard-ATR in MT4 und MT5 ist ein einfacher gleitender Durchschnitt der Handelsspanne, und der Wert der Handelsspanne wird durch 14 dividiert. MetaTrader-Dokumentation Das sagt er genau.
Ändert sich dadurch die Zahl? Ein wenig. Am 6. November 2026 berechne ich den ATR für EUR/USD in beide Richtungen anhand derselben 14 Tageskerzen. Die Wilder-Glättung ergibt 66 Pips. Der einfache Durchschnitt ergibt 63 Pips.
Die meisten Artikel behaupten, die beiden Methoden seien austauschbar. Bei meinen Trading-Robotern stimmt das nicht – ein Stop-Loss von 2 × ATR unterscheidet sich um 6 Pips, und auch nach Hunderten von Trades sind die Backtest-Ergebnisse nicht identisch. Entscheiden Sie sich für eine Methode und bleiben Sie dabei.
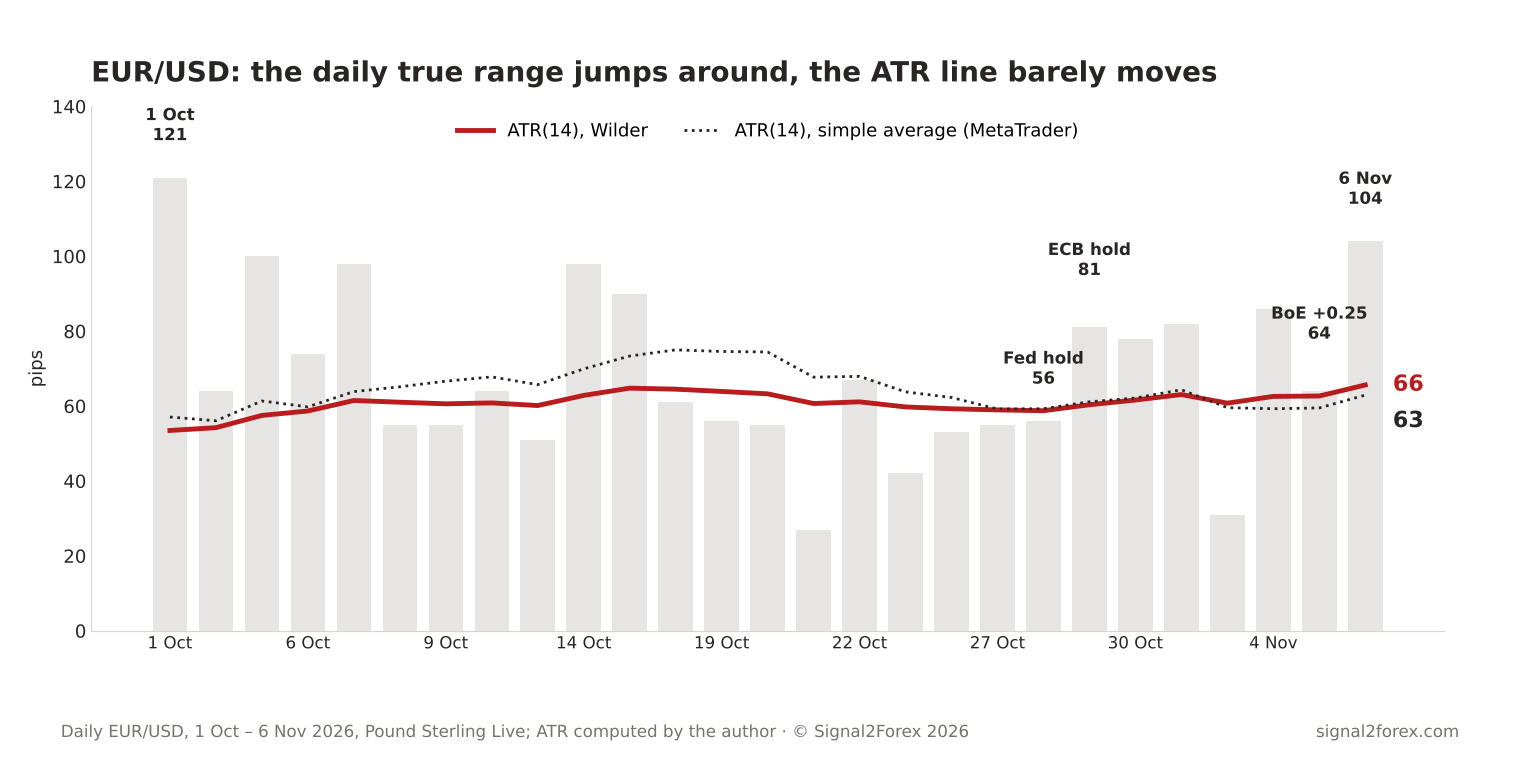
Noch etwas zum Chart. Die Fed hielt am 28. Oktober, die EZB am 29. Oktober und die Die Bank von England hat den Leitzins auf 4 % angehoben. Am 5. November. An diesen drei Tagen ergaben sich wahre Spannen von 56, 81 und 64 Pips – gewöhnliche Tage nach diesem Lineal.
Wo war denn der entscheidende Tag? Der stärkste Tag des Zeitraums war der 1. Oktober mit 121 Pips, gefolgt von Freitag, dem 6. November, mit 104 Pips. Beides waren keine Zentralbanktage. Ich weiß nicht, wie der ATR nach der nächsten Fed-Sitzung aussehen wird, und der Kalender gibt auch keine Auskunft.
ATR-Anzeigeeinstellungen
Die einzige Einstellungsmöglichkeit ist die Periode, und seit Wilder ist 14 überall der Standardwert. Ich werde oft gefragt, ob 20 oder 10 besser ist. Für mich ist die Periode weniger wichtig als der Zeitrahmen. Der ATR im H1-Chart misst eine durchschnittliche Stunde. Der ATR im D1-Chart misst einen durchschnittlichen Tag. Ein Stop-Loss, der auf dem H1-Wert basiert und bei einem Swing-Trade über vier Tage berechnet wird, ist schlichtweg ungeeignet.
Ich verwende in jedem Chart den Zeitraum 14. Nicht etwa, weil 14 eine magische Zahl wäre, sondern weil ich bei allen Backtests, die ich je durchgeführt habe, mit diesem Zeitraum gearbeitet habe. Eine Änderung des Zeitraums würde den Vergleich alter und neuer Ergebnisse unmöglich machen. Ein kürzerer Zeitraum reagiert schneller und zeigt stärkere Kurssprünge. Ein längerer Zeitraum verläuft gleichmäßiger und Marktveränderungen werden langsamer wahrgenommen. Beide sind geeignet – vorausgesetzt, man weiß, welchen Zeitraum man betrachtet.
Wie man den ATR-Indikator im Forex-Handel verwendet
Die Verwendung des ATR-Indikators im Forex-Handel lässt sich auf drei Entscheidungen reduzieren, die alle mit der Distanz zusammenhängen. Die erste Entscheidung betrifft die Platzierung des Stop-Loss. Die zweite die Anzahl der Lots. Die dritte die erwartete Kursbewegung. Ich werde den EUR/USD-Wert vom 6. November (66 Pips) durch alle drei Schritte betrachten.
Der Stop-Loss. Ich setze ihn auf das 1.5-fache des ATR für einen Trade, den ich voraussichtlich zwei bis drei Tage halten werde, also 99 Pips, und runde ihn auf 100 auf. Unterhalb des 1-fachen ATR liegt der Stop-Loss im normalen Tagesrauschen – er wird von keinem bestimmten Kurs ausgelöst. Oberhalb des 2-fachen ATR ist der Stop-Loss so weit entfernt, dass die Positionsgröße sehr klein wird. Der ATR-Multiplikator zwischen 1.5 und 2 ist der Bereich, in dem sich die meisten meiner Trading-Roboter bewegen.
Die Positionsgröße. Setzen Sie 1 % eines Kontos mit 10,000 $ Guthaben ein – das sind 100 $. Ein Pip bei einem Standardlot EUR/USD entspricht 10 $, daher kostet ein Stop-Loss mit 100 Pips 1,000 $ pro Lot. 100 $ geteilt durch 1,000 $ ergibt 0.10 Lots.
Bei einem Konto mit 100 Cent Einsatz ergibt dieselbe Regel ein Risiko von 1 Dollar und eine Losgröße von 0.10 Cent – dieselbe Losnummer, nur in Cent. Diesen Schritt überspringen die meisten Anleger – und genau dieser Schritt sorgt dafür, dass der ATR nicht nur eine Linie im Chart ist, sondern auch eine Zahl im Orderbeleg.
Das Kursziel. Ein ATR entspricht einem durchschnittlichen Handelstag. Ein Kursziel von 200 Pips für einen Tagestrade im EUR/USD setzt aktuell voraus, dass der Markt drei durchschnittliche Handelstage in einer Sitzung abbildet. Das ist möglich. Am 1. Oktober wäre es beinahe so weit gewesen. Doch ein Plan, der auf ungewöhnlichen Marktbewegungen basiert, ist kein Plan. Daher bleiben meine Tagesziele bei einem ATR und meine Swing-Ziele bei zwei bis drei.
Gibt es eine ATR-Indikatorstrategie für sich allein? Für mich nicht. ATR-Range-Trading – also Verkauf am oberen Ende der erwarteten Tagesrange und Kauf am unteren – setzt voraus, dass der Handelstag in der Mitte beginnt, was selten der Fall ist. Der Einstiegspunkt ergibt sich von woanders – einem Trendfilter, einem Ausbruch, einer Kerze. Der ATR-Indikator ist innerhalb dieser Strategie der Maßstab, nicht die Strategie selbst.
Fünf Fehler beim ATR
Ich sehe immer wieder dieselben ATR-Forex-Fehler in den E-Mails, die uns erreichen, und die meisten davon habe ich selbst gemacht, bevor ich mit der Entwicklung von Trading-Bots begann. Hier sind sie – mit den jeweiligen Kosten.
| Fehler | Was ist loss | Fixieren |
|---|---|---|
| Fester Stop-Loss von 100 Pips für jedes Währungspaar, jeden Monat | Beim GBP/USD lag der ATR im März 2026 bei 0.8 und im September bei 1.9. | Stopp = Multiplikator × ATR, wird bei jedem Eintrag neu berechnet |
| H1 ATR für einen D1 Trade | Der Anschlag ist fünfmal zu eng. | ATR aus dem von Ihnen gehandelten Zeitrahmen |
| Lesen Sie ATR als Richtung | Der ATR stieg am 1. Oktober, während der EUR/USD um 87 Pips fiel. | ATR gibt die Entfernung an, aber nie die Richtung. |
| Vergleich der MT5- und TradingView-Werte | 63 gegen 66 Pips auf denselben Bars | Kenne deine Glättungsmethoden, nutze eine Plattform |
| Kursziel von 3 ATR bei einem Tageshandel | Benötigt drei durchschnittliche Tage in einer Sitzung | 1 ATR pro Tag durchgeführt |
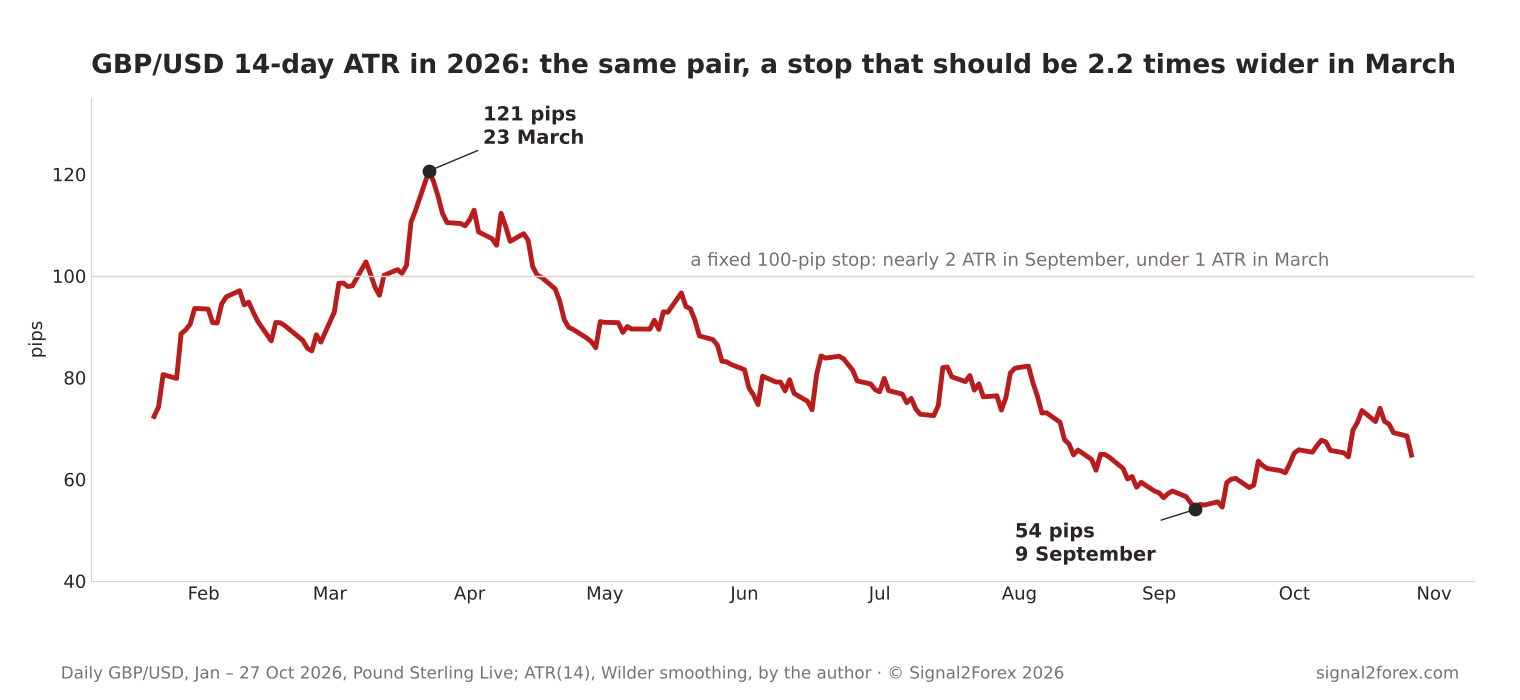
Der erste Fehler ist der teuerste. Der ATR des GBP/USD lag am 23. März 2026 bei 121 Pips und am 9. September bei 54 Pips. Dasselbe Währungspaar, dasselbe Jahr – ein Maßstab, der sich um mehr als die Hälfte verkleinert hat. Ein Trader, der das ganze Jahr über denselben Stop-Loss von 100 Pips hielt, wurde im Frühjahr durch Marktrauschen ausgebremst und im Herbst durch zu große Positionen gestoppt, ohne jemals den Grund dafür zu erfahren.
ATR Forex-Roboter und der Stopp
Als ich im Herbst unsere Forex-V-Roboter von MetaTrader 4 auf MetaTrader 5 portierte, überprüfte ich als Erstes nicht die Einstiegslogik, sondern den Stop-Loss in Pips. Derselbe Eingabewert hatte im März im Vergleich zu September unterschiedliche Auswirkungen auf das Währungspaar AUDCAD und GBPUSD.
Genau dieses Problem löst der ATR-Volatilitätsindikator. Ein Stop-Loss, der als Vielfaches des ATR definiert ist, übersteht nicht nur einen Währungswechsel, sondern auch einen Broker- und Jahreswechsel – ein Stop-Loss in Pips hingegen nicht.
Es gibt eine zweite Anwendungsmöglichkeit, die ich schätze und die in den meisten Artikeln nicht erwähnt wird. Ich teile die heutige tatsächliche Handelsspanne durch die durchschnittliche Handelsspanne (ATR), bevor der Roboter in der zweiten Tageshälfte eine Position eröffnet. Am 6. November betrug dieses Verhältnis 104 zu 66, also 1.6. Wenn der Tag bereits mehr als den Durchschnitt erreicht hat, ist der verbleibende Spielraum geringer – und der Roboter wählt ein kleineres Ziel oder wartet ab.
Gilt das überall? Ich bin mir nicht sicher, ob diese Regel bei Yen-Währungspaaren hilfreich ist, da die größten Kursbewegungen oft um 06:00 Uhr GMT stattfinden. Bei Euro und Pfund Sterling hingegen trifft sie in meinen Aufzeichnungen zu.
Hinweis zu den Daten: Alle Zahlen auf dieser Seite wurden von mir anhand der täglich von Pound Sterling Live veröffentlichten EUR/USD- und GBP/USD-Kurse berechnet. Die Kurswerte Ihres Brokers können um einige Pips abweichen, da jeder Broker eigene Datenfeeds und eigene Schlusszeiten verwendet. Die Berechnungsmethode bleibt jedoch unverändert.
Wenn Sie sich nur eine Sache von dieser Seite merken, dann diese: Öffnen Sie den Tageschart des Währungspaares, das Sie am häufigsten handeln, fügen Sie einen 14-Perioden-ATR hinzu und lesen Sie den Wert ab, bevor Sie Ihre nächste Order platzieren. Teilen Sie Ihren geplanten Stop-Loss durch diesen Wert. Liegt das Ergebnis unter 1 oder über 2, ändern Sie den Stop-Loss, nicht den ATR. Bestimmen Sie dann die Positionsgröße anhand des Stop-Loss, nicht aus Gewohnheit.
Stop-Loss, Positionsgröße, Kursziel, Range-Check – all das lässt sich mit einem einzigen Instrument steuern. Je mehr Ihrer Trades Sie damit messen, desto stabiler verhält sich Ihr Konto bei Marktschwankungen.
Web Link Was Währungsvolatilität ist und wie man damit handelt und Wie aus einem Pip Dollar werden bei unterschiedlichen Grundstücksgrößen.
Quellen: J. Welles Wilder, New Concepts in Technical Trading Systems, 1978; MetaTrader 5-Dokumentation, Durchschnittliche Spannweite; Bank von England, Zusammenfassung der Geldpolitik, 5. November 2026; tägliche EUR/USD- und GBP/USD-Kurse ab Pfund Sterling LiveStand: 6. November 2026.



 Signal2forex.com - Beste Forex-Roboter und Signale


