
Der Schweizer Franken ist heute erneut stark im Ausverkauf, da sich die Risikostimmung auf den Märkten weiter stabilisiert hat. Die europäischen Indizes erholen sich allgemein, während die US-Futures auf eine höhere Eröffnung hindeuten. Auch die globalen Anleihemärkte sind vorerst uneinheitlich. Euro und Yen folgen als nächstschwächste. Unterdessen führt der kanadische Dollar andere Rohstoffwährungen nach oben. Dollar und Pfund Sterling sind vorerst uneinheitlich.
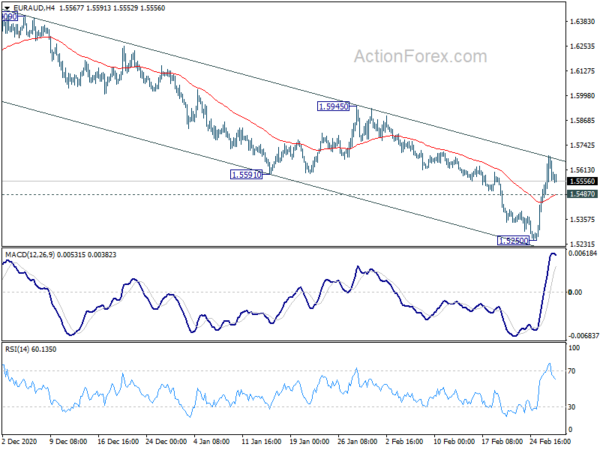
Technisch gesehen könnte EUR/AUD im Mittelpunkt stehen, da die Zinsentscheidung der RBA in der kommenden asiatischen Sitzung ansteht. Trotz der starken Erholung der letzten Woche ist es bisher innerhalb des kurzfristigen Abwärtskanals gebunden. Ein Bruch der geringfügigen Unterstützung von 1.5487 deutet auf den Abschluss der Erholung hin und führt zu einem erneuten Test des Tiefs von 1.5250.
In Europa ist der FTSE derzeit um 1.32 % gestiegen. Der DAX ist um 1.05 % gestiegen. Der CAC ist um 1.36 % gestiegen. Die Rendite der 10-jährigen deutschen Anleihe ist um -0.0602 auf -0.319 gesunken. Zuvor stieg der Nikkei in Asien um 2.41 %. Der Hongkonger HSI stieg um 1.63 %. Der chinesische Shanghai SSE stieg um 1.21 %. Die Singapore Strait Times stieg um 0.81 %. Die Rendite der 10-jährigen japanischen Anleihe fiel um -0.0016 auf 0.157.
BIZ: Notenbanken müssen die Folgen steigender Anleiherenditen abschätzen
Die Bank für Internationalen Zahlungsausgleich erklärte bei der Veröffentlichung ihres Quartalsberichts, dass „die Aussicht auf eine robustere wirtschaftliche Erholung die Preise riskanter Vermögenswerte in die Höhe trieb, wobei sich im Verhalten der Privatanleger Anzeichen von Überschwang widerspiegelten“. Und „die Renditekurven staatlicher Anleihen stiegen, da die Anleger eine höhere Inflation und fiskalische Unterstützung einpreisten“. Zudem „blieb die Stimmung gegenüber Vermögenswerten der Schwellenmärkte positiv, insbesondere in Ostasien“.
„Die jüngste Marktunruhe bestätigt, dass der Anstieg der Anleiherenditen und der Reflationshandel die Finanzmarktaussichten in einem völlig neuen Licht erscheinen lassen“, sagte Claudio Borio, Leiter der Währungs- und Wirtschaftsabteilung der BIZ. „Die Leute sahen bisher nur niedrige Zinsen, während sie nun Zweifel daran haben, wie lange diese Bedingungen anhalten werden.“
Die Zentralbanken „müssen herausfinden, welche Auswirkungen dies (steigende Anleiherenditen) auf ihre Ziele hat, und entsprechend reagieren“, fügte Borio hinzu.
Der Einkaufsmanagerindex für das verarbeitende Gewerbe der Eurozone liegt bei 57.9, der höchsten Kosteninflation seit einem Jahrzehnt
Der PMI für das verarbeitende Gewerbe der Eurozone lag im Februar bei 57.9, ein Anstieg gegenüber 54.8 im Januar. Markit sagte, Produktion und Auftragseingang seien aufgrund der anziehenden Exporte stark gestiegen. Die drastische Verlängerung der Lieferzeiten führte jedoch zur höchsten Kosteninflation seit fast einem Jahrzehnt.
Betrachtet man einige Mitgliedsstaaten, so erreichte der deutsche Einkaufsmanagerindex für das verarbeitende Gewerbe mit 37 ein 60.7-Monats-Hoch. Die Niederlande stiegen auf ein 29-Monats-Hoch von 59.6. Österreich stieg auf ein 36-Monats-Hoch von 58.9. Italien stieg auf ein 37-Monats-Hoch von 56.9. Frankreich stieg auf ein 37-Monats-Hoch von 56.1. Griechenland fiel jedoch auf ein 2-Monats-Tief von 49.4.
Chris Williamson, Chefökonom bei IHS Markit, sagte: „Das verarbeitende Gewerbe erweist sich in diesem Jahr bisher zunehmend als Lichtblick in der Wirtschaft der Eurozone. Der PMI hat einen Dreijahreshöchststand erreicht und liegt auf einem Niveau, das in der mehr als zwei Jahrzehnte währenden Umfragegeschichte selten überschritten wurde – insbesondere während der Dotcom-Blase, der ersten Erholung von der globalen Finanzkrise und in den Jahren 2017-18…
„Der Wachstumsschub hat jedoch seine eigenen Probleme mit sich gebracht, da die Nachfrage nach Inputs noch nicht durch das Angebot gedeckt wurde. Es wird viel über Lieferverzögerungen und Materialknappheit berichtet, was zu nahezu rekordverdächtigen Verzögerungen in der Lieferkette geführt hat. Die Preise für Inputs steigen daher so schnell wie seit fast einem Jahrzehnt nicht mehr, was auf einen weiteren Anstieg der Verbraucherpreisinflation in den kommenden Monaten hindeutet, zumindest bis Angebot und Nachfrage wieder im Gleichgewicht sind.“
Britischer Einkaufsmanagerindex für das verarbeitende Gewerbe lag im Februar bei 55.1, angespannte Lieferketten und steigende Kosten
Der britische Einkaufsmanagerindex für das verarbeitende Gewerbe lag im Februar bei 55.1, ein Anstieg gegenüber 54.1 im Januar. Markit stellte fest, dass das Wachstum durch überlastete Lieferketten und steigende Kosten gedämpft wurde. Der Geschäftsoptimismus stieg jedoch auf fast ein Sechseinhalbjahreshoch.
Rob Dobson, Direktor bei IHS Markit: „Der britische Fertigungssektor wurde im Februar erneut von Lieferkettenproblemen, COVID-19-Beschränkungen, stagnierenden Exporten, Inputknappheit und steigendem Kostendruck getroffen. Blickt man über den PMI-Schlagzeilenwert hinaus, zeigt die Umfrage eine nahezu stagnierende Produktion, weit verbreitete Schifffahrts- und Hafenverzögerungen sowie Verwirrung nach dem Ende der Brexit-Übergangsphase.
„Tatsächlich war der größte Faktor für den PMI-Wert eine fast rekordverdächtige Verlängerung der Lieferzeiten der Lieferanten. Obwohl dies normalerweise ein positives Zeichen für eine zunehmend geschäftige Wirtschaft ist, war die jüngste Verlängerung alles andere als erfreulich und wurde meistens mit Problemen infolge des Brexits und COVID in Verbindung gebracht. Die daraus resultierenden Engpässe bei einer Vielzahl von Komponenten und Rohstoffen, da die steigende Nachfrage auf ein eingeschränktes Angebot stieß, führten zu einer weiteren Beschleunigung der Inputkosteninflation auf ein Vierjahreshoch.
„Da die derzeitigen Einschränkungen voraussichtlich auf absehbare Zeit anhalten werden, dürfte der Druck auf Preise und Produktionsmengen auch in den kommenden Monaten anhalten. Allerdings sind die verbesserte Inlandsnachfrage im Zuge der Lockerung der Lockdown-Beschränkungen und der weiter steigende Optimismus der Hersteller Anlass zur Hoffnung, dass bessere Zeiten bevorstehen. Sie haben bereits seit Jahresbeginn zu einer leichten Erholung der Personalbesetzung geführt.“
Auch in Großbritannien sanken die Hypothekengenehmigungen im Januar auf 99. Die Geldmenge M4 stieg im Januar gegenüber dem Vormonat um 0.7 %.
Chinas Caixin PMI für das verarbeitende Gewerbe fiel auf 50.9, der Inflationsdruck nahm weiter zu
Der Caixin PMI für das verarbeitende Gewerbe in China fiel im Februar von 50.9 auf 51.5 und verfehlte damit die Erwartungen von 51.5. Das ist auch der schlechteste Wert seit letztem Mai. Die Produktion stieg moderat, da die Zahl der Neuaufträge deutlich abnahm. Die Pandemie belastete die Exportverkäufe und die Leistung der Zulieferer. Das Geschäftsvertrauen stieg jedoch aufgrund der Hoffnung auf eine Erholung der Weltwirtschaft in den kommenden Monaten.
Wang Zhe, leitender Ökonom bei der Caixin Insight Group, sagte: „Zusammenfassend lässt sich sagen, dass die Dynamik der Erholung im verarbeitenden Gewerbe weiter nachgelassen hat, da Angebot und Nachfrage langsamer stiegen, was den Druck auf die Beschäftigung erhöhte. Die Rohstoffpreise stiegen weiter und der Inflationsdruck nahm weiter zu. Trotz der oben genannten Gegenwinde sind die Hersteller hinsichtlich ihrer Geschäftsaussichten optimistischer geworden.“
Der am Wochenende veröffentlichte offizielle NBS PMI für das verarbeitende Gewerbe fiel im Februar von 50.6 auf 51.3 und lag damit unter den Erwartungen von 51.1. Der NBS PMI für den nichtverarbeitenden Sektor fiel von 51.4 auf 52.4 und lag damit unter den Erwartungen von 52.1.
Japans Einkaufsmanagerindex für das verarbeitende Gewerbe lag im Februar bei 51.4, starke Preissteigerungen bei Rohstoffen
Der japanische Einkaufsmanagerindex für das verarbeitende Gewerbe stieg im Februar von 51.4 auf 49.8. Das ist der höchste Wert seit Dezember 2018, da sich die Hersteller allmählich von den Auswirkungen der Pandemie erholten. Markit stellte außerdem fest, dass Produktion und Auftragseingänge leicht zunahmen. Die Inputpreise stiegen so schnell wie seit zwei Jahren nicht mehr. Die positive Stimmung war so stark wie seit Juli 2017 nicht mehr.
Usamah Bhatti, Ökonom bei IHS Markit, sagte: „Im gesamten japanischen Fertigungssektor wächst die Besorgnis über anhaltende Störungen in der Lieferkette, die zu starken Anstiegen der Rohstoffpreise geführt haben. Die Kostenbelastung der Unternehmen ist so stark gestiegen wie seit zwei Jahren nicht mehr … Die japanischen Hersteller meldeten weiterhin einen positiven Ausblick für die unmittelbare Zukunft … im Einklang mit der Prognose von IHS Markit, dass die Industrieproduktion im Jahr 7.4 um 2021 % wachsen wird, obwohl dies von einem niedrigen Niveau ausgeht.“
Australiens AiG-Produktion stieg im Februar auf 58.8, Inputpreise stiegen
Der australische AiG Performance of Manufacturing Index stieg im Februar von 58.8 auf 55.3 und erreichte damit den höchsten Stand seit März 2018. Die Inputpreise stiegen um 67.4 Punkte über ihren langfristigen Durchschnitt (9.7 Punkte) und erreichten 74.1, den höchsten Stand seit Oktober 2019. Die Verkaufspreise stiegen nur leicht um 0.4 Punkte auf 51.2.
Bei der Betrachtung anderer Details stieg die Produktion um 8.9 Punkte auf 65.8. Die Auftragseingänge stiegen um 5.3 Punkte auf 59.9. Die Beschäftigung stieg um 2.7 Punkte auf 57.8. Die Durchschnittslöhne stiegen um 1.8 auf 58.2. Die Zulieferungen der Zulieferer sanken jedoch um -2.6 auf 53.2. Die Exporte sanken ebenfalls um -7.3 auf 54.1.
Innes Willox, CEO der Ai Group, sagte: „Australiens Hersteller haben im Februar Produktion und Beschäftigung gesteigert, da die Verkäufe einen großen Teil des im Jahr 2020 verlorenen Bodens wieder gutmachen konnten. Das Wachstum war breit über das verarbeitende Gewerbe verteilt … Die Hersteller sind im Allgemeinen optimistisch, was die Aussichten für die nächsten Monate angeht, da die Auftragseingänge schneller eingehen, da die Beschränkungen für Aktivitäten und grenzüberschreitende Reisen hoffentlich zurückgenommen werden.“
Ebenfalls aus Australien: Die Inflation bei TD Securities stieg im Februar um 0.1 % gegenüber dem Vorquartal. Der Bruttobetriebsgewinn des Unternehmens sank im vierten Quartal um -6.6 % gegenüber dem Vorquartal.
USD / CHF Mid-Day Outlook
Tägliche Pivots: (S1) 0.9042; (P) 0.9072; (R1) 0.9117; Mehr….
Die Rallye des USD/CHF hat sich heute bis auf 0.9143 beschleunigt, und die Intraday-Tendenz bleibt nach oben gerichtet. Der aktuelle Anstieg von 0.8756 ist im Gange, um eine 100-prozentige Prognose von 0.8756 auf 0.9044 von 0.8869 auf 0.9127 zu erreichen. Ein Durchbruch dort wird als nächstes die Unterstützung von 0.9181 anvisieren, die zum Widerstand wurde. Auf der Abwärtsseite wird ein Durchbruch der geringfügigen Unterstützung von 0.9069 zuerst eine neutrale Intraday-Tendenz bewirken.
Im Großen und Ganzen wird der Rückgang von 1.0237 als dritter Teil des Musters von 1.0342 (Hoch 2016) angesehen. Es gibt noch keine eindeutigen Anzeichen für eine Fertigstellung. Das nächste Ziel wird eine 138.2% ige Projektion von 1.0342 auf 0.9186 von 1.0237 bei 0.8639 sein. In jedem Fall ist eine Unterbrechung des Widerstands von 0.9295 erforderlich, um eine mittelfristige Bodenbildung zu signalisieren. Andernfalls bleiben die Aussichten im Falle einer Erholung bärisch.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 01:00 | CNY | Nicht-verarbeitender PMI Februar | 51.4 | 52.1 | 52.4 | |
| 01:00 | CNY | NBS-Einkaufsmanagerindex für das verarbeitende Gewerbe, Februar | 50.6 | 51.1 | 51.3 | |
| 21:30 | AUD | AiG Leistung der Fertigung Feb | 58.8 | 55.3 | ||
| 00:00 | AUD | TD Securities Inflation M/M Februar | 0.10% | 0.20% | ||
| 00:30 | AUD | Unternehmen Bruttobetriebsgewinn Q / Q Q4 | -6.60 % | 2.10% | 3.20% | |
| 00:30 | JPY | Jibun Bank Einkaufsmanagerindex für das verarbeitende Gewerbe, Februar, F | 51.4 | 49.9 | 49.8 | |
| 01:45 | CNY | Caixin Einkaufsmanagerindex für das verarbeitende Gewerbe, Februar | 50.9 | 51.5 | 51.5 | |
| 07:30 | CHF | Reale Einzelhandelsumsätze J/J Jan | -0.50 % | 4.50% | 4.70% | |
| 08:30 | CHF | SVME PMI Februar | 61.3 | 60 | 59.4 | |
| 08:45 | EUR | Einkaufsmanagerindex für Italien Feb | 56.9 | 56.5 | 55.1 | |
| 08:50 | EUR | Frankreich PMI für die Produktion Feb F | 56.1 | 55 | 55 | |
| 08:55 | EUR | Deutschland Einkaufsmanagerindex Feb F | 60.7 | 60.6 | 60.6 | |
| 09:00 | EUR | Einkaufsmanagerindex für die Eurozone Feb F | 57.9 | 54.7 | 57.7 | |
| 09:30 | GBP (Faster Payments Service, Advcash, ZEN) | Einkaufsmanagerindex Feb F | 55.1 | 54.9 | 54.9 | |
| 09:30 | GBP (Faster Payments Service, Advcash, ZEN) | Hypothekargenehmigungen Jan | 99k | 100k | 103k | |
| 09:30 | GBP (Faster Payments Service, Advcash, ZEN) | M4 Geldmenge M/M Jan | 0.70% | 0.70% | 0.60% | |
| 13:00 | EUR | Deutschland VPI M/M Feb P | 0.70% | 0.50% | 0.80% | |
| 13:00 | EUR | Deutschland VPI J/J Feb P | 1.30% | 1.20% | 1.00% | |
| 13:30 | CAD | Leistungsbilanz (CAD) Q4 | -7.3B | -7.0B | -7.5B | |
| 14:30 | CAD | Einkaufsmanagerindex Feb | 54.4 | |||
| 14:45 | USD | Einkaufsmanagerindex Feb F | 58.5 | 58.5 | ||
| 15:00 | USD | ISM-Einkaufsmanagerindex für das verarbeitende Gewerbe, Februar | 58.9 | 58.7 | ||
| 15:00 | USD | ISM-Fertigungspreise gezahlt im Februar | 80 | 82.1 | ||
| 15:00 | USD | ISM-Beschäftigungsindex für das verarbeitende Gewerbe, Februar | 52.6 | |||
| 15:00 | USD | Bauausgaben M / M Jan | 0.70% | 1.00% |




 Signal2forex.com - Beste Forex-Roboter und Signale


