
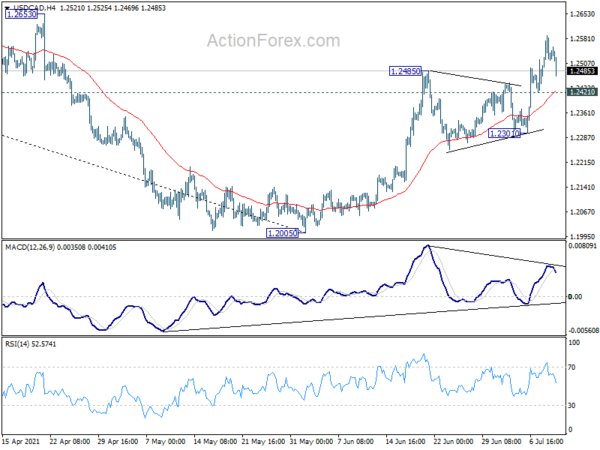
Die Märkte kehren nun die früheren Bewegungen der Woche um, wobei Dollar, Yen und Schweizer Franken im Allgemeinen niedriger gehandelt werden. Der kanadische Dollar wird durch starke Arbeitsmarktdaten gestützt, während sich auch der australische Dollar und der Kiwi erholen. Die wichtigsten europäischen Indizes notieren leicht im Plus, da auch die DOW-Futures um über 260 Punkte gestiegen sind. Die Rendite 10-jähriger US-Staatsanleihen liegt wieder über 1.3, während die 10-jährige Rendite Deutschlands über -0.3 liegt. Jetzt würden wir sehen, wie viele der letzten Bewegungen der Woche die vorherigen umkehren könnten.
Technisch gesehen wird der geringfügige Widerstand von 1.1894 beim EUR/USD vor dem Wochenende im Mittelpunkt stehen. Ein Bruch dort würde auf eine kurzfristige Bodenbildung bei 1.1780 hinweisen und eine stärkere Erholung mit sich bringen. Gleichzeitig könnte der Durchbruch der geringfügigen Unterstützung von 1.241 im USD/CAD den Fokus wieder auf die Unterstützung von 1.2301 lenken. Eine rückläufige Divergenz des 4-Stunden-MACD in USD/CAD würde dann die Chance auf eine kurzfristige Spitze erhöhen.
In Europa ist FTSE zum Zeitpunkt des Schreibens um 0.71 % gestiegen. Der DAX ist um 0.91 % gestiegen. CAC ist um 1.68 % gestiegen. Die Rendite 10-jähriger deutscher Staatsanleihen ist um 0.013 auf -0.292 gestiegen. Zuvor fiel der Nikkei in Asien um -0.63 %. Der Hongkonger HSI stieg um 0.70 %. China Shanghai SSE fiel um -0.04 %. Die Singapore Strait Times stiegen um 0.77 %. Die Rendite 10-jähriger japanischer japanischer Staatsanleihen stieg um 0.0028 auf 0.031.
Die Beschäftigung in Kanada stieg im Juni um 230.7 Tsd., die Arbeitslosenquote sank auf 7.8 %
Die Beschäftigung in Kanada stieg im Juni um 230.7 und lag damit über den Erwartungen von 172.5. Statistics Canada stellte fest, dass „das Beschäftigungswachstum im Juni ausschließlich auf Teilzeitarbeit zurückzuführen war und sich auf Jugendliche im Alter von 15 bis 24 Jahren konzentrierte, vor allem junge Frauen.“
Die Arbeitslosenquote sank von 7.8 % auf 8.2 % und entsprach den Erwartungen. Auch die Erwerbsquote stieg um 0.6 % auf 65.2 %. Der Wert blieb über dem im April dieses Jahres verzeichneten Tiefstwert nach der Pandemie von 7.5 %, lag aber deutlich unter dem jüngsten Höchststand von 9.4 % im Januar und dem Rekordhoch von 13.7 % im Mai 2020.
Bundesbank Weidmann: EZB strebt weder eine niedrigere noch eine höhere Inflation an
Bundesbankpräsident Jens Weidmann sagte, die EZB strebe mit dem neuen symmetrischen Ziel „weder niedrigere noch höhere Inflationsraten an“. Er fügte hinzu, dass das mittelfristige Inflationsziel von 2 % ein „klares und leicht verständliches Ziel“ sei und dass „vorübergehende Abweichungen vom Ziel in beide Richtungen auftreten können“.
Unabhängig davon sagte EZB-Ratsmitglied Olli Rehn, das „neue Inflationsziel sei eindeutig“. Offensichtlich liegt die „mittelfristige Kerninflationsprognose von 1.4 % unter dem neuen Ziel“.
Ein anderes EZB-Ratsmitglied, Francois Villeroy de Galhau, sagte, die EZB müsse noch die Bedeutung eines „vorübergehenden“ Überschießens der Inflation analysieren. „Wir haben keine Dauer besprochen, wir haben keine Zahlen besprochen. Es kommt auf den Kontext an“, sagte er. „In der Geldpolitik muss man die Richtung mit dem Urteilsvermögen verbinden. Wir geben die Richtung ganz klar vor.“
EZB-Konten: PEPP wird mit deutlich höherem Tempo fortgesetzt
In den Bilanzen der Sitzung vom 9. bis 10. Juni sagte die EZB: „Es wurde betont, dass sich die Erholung in einem frühen Stadium befinde und es ihnen an Robustheit mangele, da sie stark von politischer Unterstützung abhänge.“ Der prognostizierte Wirtschaftsverlauf sei „mit erheblichen Unsicherheiten und Risiken behaftet“. Eine „unangemessene Verschärfung der Finanzierungsbedingungen zum gegenwärtigen Zeitpunkt könnte die anhaltende wirtschaftliche Erholung und die Inflationsaussichten gefährden.“
Daher sei „eine spürbare Verlangsamung des Einkaufstempos für das nächste Quartal zum jetzigen Zeitpunkt als unangemessen erachtet worden“. Es wurde sogar angemerkt, dass „angesichts des in den Juni-Projektionen prognostizierten anhaltenden Inflationsdefizits sogar eine Ausweitung der Wertpapierkäufe als wichtigstes geldpolitisches Instrument derzeit gerechtfertigt sein könnte.“
Dennoch wurde „angesichts der besseren Wachstums- und Inflationsaussichten und der damit verbundenen Aufwärtsrisiken auch argumentiert, dass die Wertpapierkäufe etwas zurückgefahren werden sollten, um das gleiche Maß an Akkommodierung zu erreichen.“ Es wurden auch Bedenken hinsichtlich möglicher Nebenwirkungen geäußert, „wenn der sehr akkommodierende geldpolitische Kurs noch viel länger beibehalten würde“.
Insgesamt sind sich die meisten Mitglieder darin einig, dass die Netto-PEPP-Käufe im dritten Quartal in deutlich höherem Tempo fortgesetzt werden sollten. Doch die „Reaktionsfunktion“ auf Käufe würde „weiterhin auf einer gemeinsamen Einschätzung der Finanzierungsbedingungen und der mittelfristigen Inflationsaussichten beruhen“.
Das britische BIP wuchs im Mai um 0.8 % gegenüber dem Vormonat, immer noch -3.1 % unter dem Niveau vor der Pandemie
Das britische BIP wuchs im Mai um 0.8 % gegenüber dem Vormonat und lag damit deutlich unter den Erwartungen von 1.9 % gegenüber dem Vormonat. Das ist immer noch der vierte Wachstumsmonat in Folge. Der Dienstleistungssektor wuchs gegenüber dem Vormonat um 0.9 %. Die Produktion stieg gegenüber dem Vormonat um 0.8 % und kehrte zum Wachstum zurück. Das verarbeitende Gewerbe schrumpfte gegenüber dem Vormonat um -0.1 %. Im Baugewerbe ging es im zweiten Monat in Folge um -0.8 % gegenüber dem Vormonat zurück.
Das Gesamt-BIP lag immer noch -3.1 % unter dem Niveau vor der Pandemie im Februar 2020. Der Dienstleistungssektor war um -3.4 % niedrig, die Produktion um -2.6 % und das verarbeitende Gewerbe um -3.0 %. Aber die Bautätigkeit lag 0.3 % über dem Niveau vor der Pandemie.
EUR / USD Mid-Day Outlook
Tägliche Pivots: (S1) 1.1797; (P) 1.1833; (R1) 1.1881; Mehr…
Die Intraday-Tendenz bei EUR/USD bleibt zunächst neutral. Da der geringfügige Widerstand von 1.1894 intakt ist, ist noch ein weiterer Rückgang zu beobachten. Unterhalb von 1.1780 wird sich der Rückgang von 1.2265, der dritten Etappe des Konsolidierungsmusters von 1.2348, auf die nächste Schlüsselunterstützung von 1.1703 ausdehnen. Auf der anderen Seite deutet ein fester Durchbruch des Widerstands von 1.1894 auf eine kurzfristige Bodenbildung bei bullischer Konvergenzbedingung im 4-Stunden-MACD hin. Eine stärkere Erholung sollte dann bis zum Widerstand von 1.1974 und darüber zu beobachten sein.
Im größeren Bild wird der Anstieg von 1.0635 als dritter Abschnitt des Musters von 1.0339 (Tief 2017) angesehen. Als nächstes konnte eine weitere Rallye beobachtet werden, um den Widerstand bei 1.2555 zu bündeln (38.2% Retracement von 1.6039 auf 1.0339 bei 1.2516). Dies wird der bevorzugte Fall bleiben, solange die Unterstützung von 1.1602 hält. Eine Reaktion ab 1.2555 sollte das zugrunde liegende langfristige Momentum des Paares aufdecken. Ein anhaltender Bruch von 1.1602 wird jedoch dafür sprechen, dass der Anstieg von 1.0635 vorbei ist und die mittelfristigen Aussichten wieder rückläufig werden.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Geldmenge M2 + CD J / J Jun | 5.90% | 7.10% | 7.90% | |
| 01:30 | CNY | PPI Y / Y Jun | 8.80% | 8.80% | 9.00% | |
| 01:30 | CNY | CPI M / M Jun | -0.40 % | 0.00% | -0.20 % | |
| 01:30 | CNY | CPI Y / Y Jun | 1.10% | 1.40% | 1.30% | |
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | BIP M / M Mai | 0.80% | 1.90% | 2.30% | 2.00% |
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | Produktion Produktion M / M Mai | -0.10 % | 1.00% | -0.30 % | 0.00% |
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | Produktion Produktion Y / Y Mai | 27.70% | 29.50% | 39.70% | 39.10% |
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | Industrielle Produktion M / M Mai | 0.80% | 1.50% | -1.30 % | -1.00 % |
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | Industrieproduktion Y / Y Mai | 20.60% | 21.60% | 27.50% | 27.20% |
| 06:00 | GBP (Faster Payments Service, Advcash, ZEN) | Index der Dienste 3M / 3M Mai | 3.90% | 4.30% | 1.40% | |
| 11:00 | GBP (Faster Payments Service, Advcash, ZEN) | Warenhandelsbilanz (GBP) Mai | -8.5B | -10.8B | -11.0B | -10.9B |
| 12:30 | CAD | Nettoveränderung der Beschäftigung Jun | 230.7k | 172.5k | -68K | |
| 12:30 | CAD | Arbeitslosenquote Jun | 7.80% | 7.80% | 8.20% | |
| 13:00 | GBP (Faster Payments Service, Advcash, ZEN) | NIESR BIP-Schätzung Jun | 3.80% | |||
| 14:00 | USD | Großhandelsbestände Mai | 1.10% | 1.10% |




 Signal2forex.com - Beste Forex-Roboter und Signale


