
US-Höhepunkte
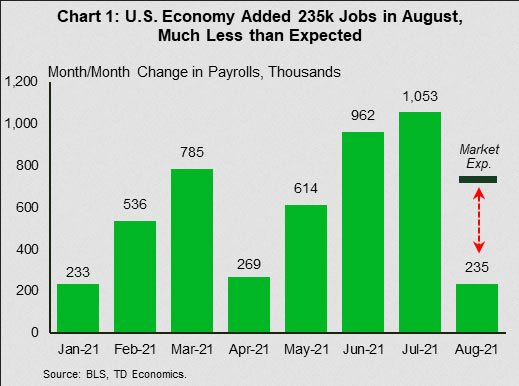
- Das Beschäftigungswachstum in den USA verlangsamte sich im August auf 253 und lag damit deutlich unter den Markterwartungen von 720. Aber der Bericht enthielt auch viele Lichtblicke. Die Arbeitslosenquote sank von 5.2 % auf 5.4 %, während das Lohnwachstum von 4.3 % auf 4.1 % (im Jahresvergleich) anstieg.
- Die Wiederherstellung der Arbeitsplätze im Freizeit- und Gastgewerbe – einer Branche, die in den letzten Monaten zu den Hauptwachstumstreibern zählte, jedoch empfindlich auf Veränderungen der öffentlichen Gesundheitsbedingungen im Zusammenhang mit der Pandemie reagiert – kam im August zum Stillstand.
- Mehrere andere Indikatoren spiegelten eine Verlangsamung der Wirtschaftstätigkeit sowie einen Anstieg der COVID-19-Infektionen gegen Ende des Sommers wider. Dazu gehören der ISM-Dienstleistungsindex, die Autoverkäufe und die anstehenden Eigenheimverkäufe.
Kanadische Höhepunkte
- Die BIP-Ergebnisse des zweiten Quartals dominierten diese Woche die Schlagzeilen. Die Wirtschaft schrumpfte unerwartet, der erste Rückgang seit dem Ausbruch der Pandemie im zweiten Quartal letzten Jahres.
- Die Schwäche konzentrierte sich auf Wohnbauinvestitionen und Exporte. Unterdessen stagnierte der Konsum im Quartal, da die dritte Welle die Ausgaben für Dienstleistungen belastete.
- Statistics Canada gab in seiner vorläufigen Schätzung an, dass die Produktion im Juli erneut zurückgehen wird. Frühe Schätzungen unterschätzen jedoch in der Regel das tatsächliche BIP. Darüber hinaus berücksichtigt die Statistikbehörde möglicherweise nicht vollständig die starken Zuwächse bei den Dienstleistungsausgaben.
USA – Schuld ist Delta
Die Woche vor dem Labor Day-Wochenende war reich an Wirtschaftsdaten. Insgesamt deuten die Berichte darauf hin, dass das Wirtschaftswachstum im August etwas an Schwung verloren hat, die Aktivität aber wahrscheinlich auf einem recht gesunden Niveau geblieben ist. Der mit größter Spannung erwartete Bericht der Woche, der Gehaltsabrechnungsbericht, ist ein typisches Beispiel dafür. Das Beschäftigungswachstum im August verlangsamte sich nicht nur gegenüber einem sehr starken Juli, sondern die Zahl von 235 Stellen lag auch deutlich unter den Markterwartungen (Abbildung 1). Bemerkenswert ist, dass der Fortschritt im Freizeit- und Gastgewerbe – ein Haupttreiber der Zuwächse in den letzten Monaten – im August ins Stocken geriet. Die Zuwächse wurden von professionellen und geschäftlichen Dienstleistungen (+74) sowie Transport und Lagerhaltung (+53) angeführt. Auch die Arbeitslosenquote machte einige Fortschritte und fiel von 5.2 % im Vormonat auf 5.4 %. Gleichzeitig beschleunigte sich der durchschnittliche Stundenlohn von 4.3 % auf 4.1 % (im Jahresvergleich). Kurz gesagt, obwohl der Beschäftigungsbericht sicherlich nicht so stark war wie erwartet, hatte er dennoch viele Lichtblicke.
Der ISM-Dienstleistungsindex verzeichnete eine ähnliche Entwicklung. Der Index erreichte im Vormonat einen Rekordwert und fiel im August um 2.4 Punkte. Mit einem Stand von 61.7 liegt er jedoch weiterhin deutlich im Expansionsbereich. Der ISM-Index für das verarbeitende Gewerbe, der einen kleineren Anteil der Wirtschaft umfasst, schnitt besser ab und stieg um 0.4 Punkte auf 59.9. Dieser leichte Anstieg im August trägt jedoch kaum dazu bei, einen seit März zu beobachtenden Abschwung umzukehren. Darüber hinaus deuten die zugrunde liegenden Indikatoren im Bericht über das verarbeitende Gewerbe weiterhin auf Probleme auf der Angebotsseite hin, die die Fähigkeit der Branche, die Nachfrage zu decken, weiterhin beeinträchtigen.
Auch im Fahrzeugverkaufsbericht wurden Probleme mit der Versorgung thematisiert. Die Autoverkäufe gingen im August um 10.7 % auf 13.1 Millionen Einheiten (saisonbereinigte Jahresrate) zurück, was den vierten Monat in Folge mit einem Rückgang darstellt. Niedrige Lagerbestände infolge von Mikrochip-Engpässen und anderen pandemiebedingten Störungen scheinen die Hauptursache für diesen Trend zu sein.
Was den Immobilienmarkt betrifft, so gingen die Hausverkäufe im Juli den zweiten Monat in Folge zurück und fielen um 1.8 %. Die Verkäufe liegen 1-2 Monate vor den tatsächlichen Verkäufen. Der Rückgang deutet also darauf hin, dass der kommende Bericht über die Hausverkäufe im August ebenfalls eine gewisse Schwäche zeigen könnte.
Die Verlangsamung der Wirtschaftstätigkeit im letzten Monat ging mit einem Anstieg der COVID-19-Infektionen einher. Die jüngste durch Delta ausgelöste Infektionswelle ist wahrscheinlich ein Schlüsselfaktor für den ins Stocken geratenen Fortschritt bei der Erholung der Beschäftigungszahlen im Freizeit- und Gastgewerbe sowie für eine gewisse Abschwächung des Verbrauchervertrauens (letzteres fiel im August auf ein Sechsmonatstief). Dieser Gegenwind könnte kurzfristig anhalten. Unterdessen werden das plötzliche Ende des Räumungsmoratoriums letzte Woche und die bevorstehende Streichung der pandemiebedingten Arbeitslosenunterstützung am Labor Day die Schwierigkeiten für gefährdete Haushalte verschärfen und wahrscheinlich die Ausgaben belasten. Positiv zu vermerken ist, dass erste Anzeichen dafür, dass das Infektionstempo nachlassen könnte, ein gutes Zeichen sind, auch wenn die von Natur aus launische Natur des Virus wenig Trost bietet (Abbildung 2).
Da die kurzfristigen Risiken eher nach unten tendieren, gehen wir davon aus, dass die Fed mit einer Drosselung ihrer Geldpolitik im weiteren Jahresverlauf auf weitere Bestätigungen der wirtschaftlichen Widerstandsfähigkeit warten wird.
Kanada – Schockierendes BIP im zweiten Quartal
Das BIP des zweiten Quartals beherrschte diese Woche die Schlagzeilen. Die Wirtschaft, von der die meisten eine weitere Erholung im zweiten Quartal vorausgesagt hatten – wenn auch langsamer –, schrumpfte unerwartet. Auf annualisierter Quartalsbasis sank das BIP um 1.1 %, während die allgemeine Prognose von einem Wachstum von 2.5 % ausging. Dies war der erste Rückgang der Wirtschaft seit dem Ausbruch der Pandemie im zweiten Quartal letzten Jahres. Also, was ist passiert? Wie konnten die Analysten mit ihrer Prognose so falsch liegen?
Das liegt daran, dass Wirtschaftsbeobachter nicht damit gerechnet haben, dass Statistics Canada die monatlichen BIP-Daten, die die Grundlage für die vierteljährlichen BIP-Prognosen bilden, deutlich nach unten korrigieren würde. Die Statistikbehörde schwächte das Wachstum im April gegenüber dem Vormonat von -0.5 % auf -0.9 % ab, während die Zahl für Mai von -0.3 % auf -0.5 % gesenkt wurde. Diese Änderungen bedeuteten, dass Kanadas Wirtschaftsleistung im zweiten Quartal erheblich schwächer ausfiel als bisher angenommen.
Es ist wichtig zu beachten, dass die monatlichen BIP-Daten auf Branchenbasis berechnet werden, während die vierteljährlichen Schlagzeilenreihen anhand von Ausgabenkomponenten erstellt werden. In der Vergangenheit war das Wachstum dieser beiden Reihen eng korreliert, doch in letzter Zeit hat sich eine Lücke aufgetan (Abbildung 1). Dies spiegelt wahrscheinlich die Schwierigkeiten wider, die Statistics Canada während der Pandemie bei der Datenerfassung hatte. Dennoch deuten sowohl das BIP nach Ausgaben als auch das BIP nach Branchen auf eine unterdurchschnittliche Entwicklung im zweiten Quartal hin.
Laut Ausgabenrechnung waren Wohnimmobilieninvestitionen und Exporte die Hauptursachen für die Schwäche (Abbildung 2). Erstere sind keine Überraschung, da sich die Aktivität auf dem Wohnimmobilienmarkt in letzter Zeit abgekühlt hat und die Verkäufe und Baubeginne im Juni rund 20 % unter ihren Höchstwerten vom März lagen. Auf der Exportseite haben Lieferunterbrechungen, insbesondere Mikrochip-Engpässe, die Automobilproduktion stark beeinträchtigt und zu einem Rückgang der Exporte von Kraftfahrzeugen und -teilen um 47 % (auf Jahresbasis) geführt. Auch der private Konsum war im zweiten Quartal enttäuschend. Die Ausgaben bewegten sich kaum gegenüber dem Niveau des ersten Quartals, da pandemiebedingte Einschränkungen den Dienstleistungskonsum bremsten.
Trotz der allgemeinen Schwäche endete das zweite Quartal gut. Die Wiedereröffnung der Provinzwirtschaften führte im Juni zu einer Erholung der Wirtschaftsleistung um 0.7 % im Vergleich zum Vormonat, wobei die kundennahen Dienstleistungssektoren erhebliche Zuwächse verzeichneten. Überraschenderweise scheint die wirtschaftliche Dynamik nur von kurzer Dauer gewesen zu sein, da die vorläufige Schätzung von Statistics Canada einen Rückgang des BIP im Juli um 0.4 % ergab.
Es gibt jedoch gute Gründe für die Annahme, dass die Statistikbehörde die Wirtschaftsaktivität in diesem Monat möglicherweise unterschätzt. Erstens basiert die vorläufige Schätzung nur auf Teildaten, bei denen die Informationen zum Dienstleistungskonsum möglicherweise unzureichend sind. Die Daten von TD zu Kredit- und Debitkartenausgaben deuten auf einen starken Anstieg der Ausgaben für kontaktintensive Dienstleistungen im Juli hin, der von Statistics Canada möglicherweise nicht berücksichtigt wurde. Zweitens hat die vorläufige Schätzung seit ihrer ersten Veröffentlichung im März letzten Jahres die tatsächliche Veröffentlichung in der Regel unterschätzt. Bei 16 Veröffentlichungen unterschätzte die vorläufige Zahl die offiziellen Daten zehnmal. Dasselbe könnte passieren, wenn die Juli-Daten am 10. Oktober offiziell veröffentlicht werden.




 Signal2forex.com - Beste Forex-Roboter und Signale


