
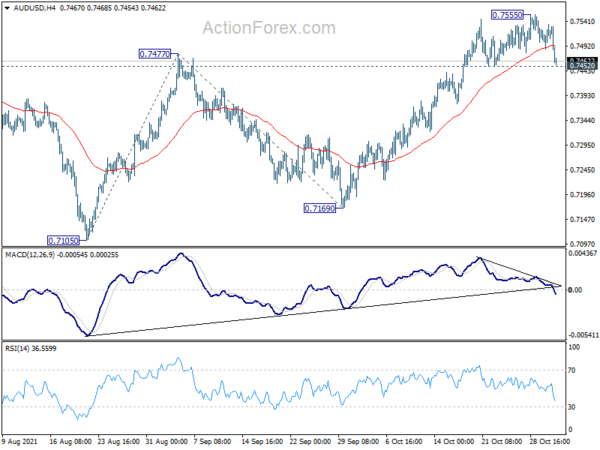
Der Yen weitete seine Erholung in der europäischen Sitzung nach dem starken Rückgang der Benchmark-Rendite in Deutschland aus. Aber es fällt mir schwer, den Gewinn auszuweiten, während die Märkte in die US-Sitzung eintreten. Insgesamt sind die Märkte gemischt, da die Anleger im Hinblick auf die morgige geldpolitische Entscheidung des FOMC wahrscheinlich vorsichtiger werden. Heute bleibt der Aussie nach dem RBA-Ausverkauf der Währung mit der schlechtesten Performance, gefolgt vom Kiwi und dem Schweizer Franken. Auf der anderen Seite ist der Yen am stärksten, gefolgt vom Dollar und dann dem Euro.
Technisch gesehen würden wir darauf achten, ob sich der Ausverkauf bei Aussie noch weiter ausdehnen würde. AUD/USD drückt derzeit auf die kleine Unterstützung von 0.7452, während AUD/JPY auf 84.59 drückt. Ein Durchbruch dieser Niveaus wird die kurzfristige Korrektur nach unten verlängern. Allerdings würde eine Erholung vom aktuellen Niveau die Konsolidierungen kurz halten und eher früher als später zu Durchbrüchen von 0.7555 und 86.24-Hochs führen.
In Europa ist FTSE zum Zeitpunkt des Schreibens um -0.52 % gesunken. Der DAX ist um 0.70 % gestiegen. CAC ist um 0.27 % gestiegen. Die Rendite 10-jähriger deutscher Staatsanleihen ist um -0.047 auf -0.146 gesunken. Zuvor fiel der Nikkei in Asien um -0.43 %. Der Hongkonger HSI fiel um -0.22 %. China Shanghai SSE fiel um -1.10 %. Die Singapore Strait Times stiegen um 0.41 %. Die Rendite 10-jähriger japanischer japanischer Staatsanleihen sank um -0.0125 auf 0.084.
Der PMI für das verarbeitende Gewerbe in der Eurozone lag bei 58.3, was die Situation in der Lieferkette verschlechterte
Der Einkaufsmanagerindex für das verarbeitende Gewerbe in der Eurozone lag im Oktober bei 58.3 und damit leicht unter dem Wert von 58.6 im September. Aber das ist immer noch der niedrigste Stand seit Februar. Die Werte einzelner Staaten blieben im Allgemeinen stark: Niederlande mit 62.5, Irland mit 62.1, Italien mit 61.1, Österreich mit 60.0, Griechenland mit 58.9, Deutschland mit 57.8. Spanien bei 57.4, Frankreich bei 53.6.
Chris Williamson, Chefökonom bei IHS Markit, sagte: „Die Hersteller in der Eurozone meldeten im Oktober eine Verschlechterung der Lieferkettensituation, was das Produktionswachstum im Laufe des Monats stark bremste … Diese Engpässe haben … den Inflationsdruck auf neue Umfragehöchststände getrieben und weitere Fragen aufgeworfen wie vorübergehend der jüngste Anstieg der Inflation sein wird. Auch das Geschäftsvertrauen verlor etwas an Boden und erreichte im Oktober den tiefsten Stand seit einem Jahr, da sich immer mehr Hersteller über die Versorgungslage und die Auswirkungen steigender Kosten und Preise Sorgen machten, was die Anzeichen dafür verstärkte, dass den Herstellern einige schwierige Monate bevorstehen.“
Der PMI für das verarbeitende Gewerbe in Deutschland lag im Oktober bei 57.8 und lag damit unter dem Wert von 58.4 im September, dem niedrigsten Stand seit neun Monaten. Markit sagte, dass Materialknappheit die Produktion und die Auftragseingänge bremste. Steigende Inputkosten führten zu einem Rekordanstieg der Werkstorgebühren. Da der Optimismus nachließ, verlangsamte sich die Schaffung von Arbeitsplätzen weiter.
Der Einkaufsmanagerindex für das verarbeitende Gewerbe in Frankreich lag im Oktober bei 53.6, gegenüber 55.0 im September und erreichte damit den niedrigsten Stand seit Januar. Markit sagte, das Produktionsniveau sei zurückgegangen, da die Unternehmen Schwierigkeiten hätten, sich die benötigten Materialien zu sichern. Die Nachfragebedingungen zeigten Anzeichen einer Abschwächung aufgrund von Angebotsengpässen. Die Vorlaufzeiten verlängerten sich nahezu rekordverdächtig und die Kosteninflation erreichte den höchsten Stand eines Jahrzehnts.
Der Schweizer VPI stieg im Oktober auf 1.2 % gegenüber dem Vorjahr, die Einzelhandelsumsätze stiegen im September um 2.5 % gegenüber dem Vorjahr
Der Schweizer VPI lag im Oktober bei 0.3 % gegenüber dem Vormonat, 1.2 % gegenüber dem Vorjahr, und lag damit über der Erwartung von 0.1 % gegenüber dem Vormonat, 1.1 % gegenüber dem Vorjahr. Auch die Jahresrate stieg von 0.9 % im September gegenüber dem Vorjahr. Der Anstieg um 0.3 % im Vergleich zum Vormonat ist unter anderem auf steigende Preise für Heizöl zurückzuführen. Auch Gas verzeichnete einen Preisanstieg, ebenso wie Kraftstoff. Im Gegensatz dazu sanken die Preise für Salate und Fruchtgemüse.
Die Einzelhandelsumsätze stiegen im September um 2.5 % gegenüber dem Vorjahr und übertrafen damit die Erwartungen von 1.4 % gegenüber dem Vorjahr.
RBA gibt Kontrolle der Zinskurve auf, Hinweise auf frühere Zinserhöhung
Die RBA beließ das Cash-Rate-Ziel unverändert bei 0.10 %, wie heute allgemein erwartet. Das Programm zum Ankauf von Vermögenswerten wird jedoch bis mindestens Februar 4 bei 2022 Mrd. AUD pro Woche fortgesetzt. Ohne große Überraschung wird jedoch das Ziel von 0.10 % für Staatsanleihen im April 2024 eingestellt, wodurch die Kontrolle der Zinsstrukturkurve effektiv aufgegeben wird.
Was die Forward Guidance angeht, so behauptet die RBA, dass die Cash Rate nicht angehoben wird, bis die tatsächliche Inflation „nachhaltig innerhalb des Zielbandes von 2 bis 3 Prozent“ liegt. Aber jetzt prognostiziert sie eine Inflation von nicht mehr als 2.50% bis Ende 2023, was darauf hindeutet, dass die Zinserhöhung früher erfolgen könnte.
In der neuen Wirtschaftsprognose erwartet die RBA ein BIP-Wachstum von 3 % im Jahr 2021, 5.50 % im Jahr 2022 und 2.50 % im Jahr 2023. Die Arbeitslosenquote wird voraussichtlich auf 4.25 % Ende 2022 und 4.00 % Ende 2023 sinken 2.25. Für 2021 und 2022 wird eine Inflation von 2.20% prognostiziert und bis 2023 auf XNUMX% ansteigen.
USD / JPY Mid-Day Outlook
Tägliche Pivots: (S1) 113.81; (P) 114.13; (R1) 114.31; Mehr…
USD/JPY bleibt in der Spanne von 113.24/114.69 und die Intraday-Tendenz bleibt zunächst neutral. Auf der anderen Seite wird ein fester Durchbruch von 114.69 den größeren Aufwärtstrend bis zur 100-Prozent-Prognose von 102.58 auf 111.65 von 109.11 auf 118.18 fortsetzen. Ein Durchbruch von 113.24 wird zu einem tieferen Rückzug führen, aber der Abwärtstrend sollte oberhalb des Widerstands von 112.07 begrenzt werden, der in eine Unterstützung umgewandelt wurde, um eine Erholung herbeizuführen.
Im Gesamtbild sollte der korrigierende Rückgang von 118.65 (Hoch von 2016) bereits bei 101.18 abgeschlossen sein. Der Anstieg von 102.58 wird als drittes Bein des Aufwärtstrends von 101.18 angesehen. Das nächste Ziel ist der Widerstand bei 114.54 und dann das Hoch bei 118.65. Dies wird jetzt der bevorzugte Fall sein, solange die Unterstützung von 109.11 hält, selbst bei einem tiefen Zurückziehen.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 21:45 | NZD | Baugenehmigungen M / M Sep | -1.90 % | 3.80% | ||
| 23:50 | JPY | Währungsbasis Y / Y Okt | 9.90% | 12.30% | 11.70% | |
| 23:50 | JPY | BoJ Minuten | ||||
| 03:30 | AUD | RBA-Zinsentscheidung | 0.10% | 0.10% | 0.10% | |
| 07:30 | CHF | Real Retail Sales J / J Sep | 2.50% | 1.40% | 0.50% | 0.80% |
| 07:30 | CHF | CPI M / M Okt | 0.30% | 0.10% | 0.00% | |
| 07:30 | CHF | VPI J / J Okt | 1.20% | 1.10% | 0.90% | |
| 08:45 | EUR | PMI für das verarbeitende Gewerbe in Italien | 61.1 | 59.7 | 59.7 | |
| 08:50 | EUR | Frankreich PMI für das verarbeitende Gewerbe Oct F | 53.6 | 53.5 | 53.5 | |
| 08:55 | EUR | Deutschland Einkaufsmanagerindex Oktober F | 57.8 | 58.2 | 58.2 | |
| 09:00 | EUR | Einkaufsmanagerindex für die Eurozone Oct F | 58.3 | 58.5 | 58.5 | |
| 12:30 | CAD | Baugenehmigungen M / M Sep | 4.30% | 2.20% | -2.10 % |




 Signal2forex.com - Beste Forex-Roboter und Signale


