
Nach einer Woche voller Volatilität sind die Anleger wieder im Risikoaversionsmodus. Der Yen steigt allgemein, gefolgt vom Schweizer Franken und dem Dollar. Andererseits geraten die Rohstoffwährungen wieder etwas unter Druck. Euro und Pfund sind beide gemischt. Die Frage ist, ob sich der Ausverkauf an den Aktienmärkten vor dem Wochenende verstärken und dazu führen würde, dass Yen und Franken als die stärksten Währungen enden.
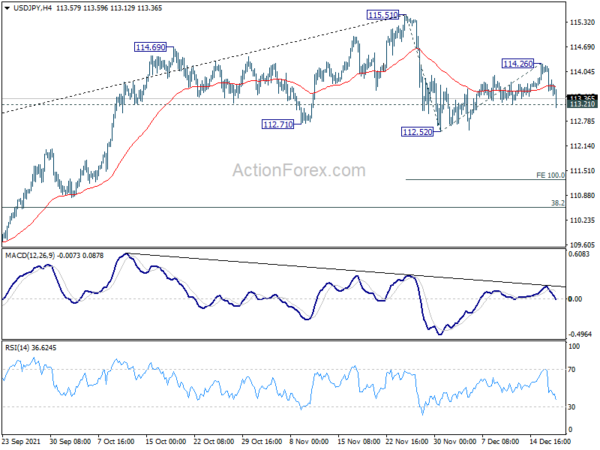
Technisch gesehen ist der Durchbruch des USD/JPY-Paares unter die geringfügige Unterstützung von 113.21 ein Zeichen dafür, dass er den korrigierenden Rückgang von 115.51 fortsetzt. Wir werden sehen, ob es unter der Unterstützung von 112.52 schließen würde, um nächste Woche einen weiteren Rückgang einzuleiten. Gleichzeitig werden wir auch beobachten, ob USD/CHF die Unterstützung von 0.9156 durchbrechen würde, um ebenfalls mit dem Ausblick übereinzustimmen.
In Europa ist FTSE zum Zeitpunkt des Schreibens um 0.04 % gestiegen. DAX ist um -1.05 % gesunken. CAC ist um -1.27 % gesunken. Die Rendite 10-jähriger deutscher Staatsanleihen ist um -0.030 auf -0.378 gesunken. Zuvor fiel der Nikkei in Asien um -1.79 %. Der Hongkonger HSI fiel um -1.20 %. China Shanghai SSE fiel um -1.16 %. Die Singapore Strait Times fiel um -0.55 %. Die Rendite 10-jähriger japanischer japanischer Staatsanleihen stieg um 0.0058 auf 0.050.
Das deutsche Ifo-Geschäftsklima fiel im Dezember auf 94.7, die Stimmung trübte sich für Weihnachten ein
Das deutsche Ifo-Geschäftsklima fiel im Dezember von 96.6 auf 94.7 und lag damit unter der Erwartung von 95.4. Der aktuelle Bewertungsindex fiel von 99.0 auf 96.9 und lag damit unter der Erwartung von 97.5. Der Erwartungsindex fiel von 94.2 auf 92.6 und lag damit unter der Erwartung von 93.3. Bei näherer Betrachtung stieg der Produktionswert von 16.7 auf 17.3. Die Dienste sanken von 11.6 auf 4.5. Der Handel sank von 2.7 auf -4.1. Der Bau fiel von 11.7 auf 7.4.
Ifo sagte: „Die Stimmung bei den deutschen Unternehmen hat sich vor Weihnachten eingetrübt. Die sich verschärfende Pandemielage trifft verbrauchernahe Dienstleister und Einzelhändler hart. Der ifo-Geschäftsklimaindex fiel von 96.6 Punkten im November auf 94.7 Punkte im Dezember. Die Unternehmen beurteilten ihre aktuelle Geschäftslage weniger positiv. Auch der Pessimismus hinsichtlich des ersten Halbjahres 2022 nahm zu. Die deutsche Wirtschaft bekommt in diesem Jahr keine Geschenke.“
Der Verbraucherpreisindex für die Eurozone lag im November bei 4.9 %, in der EU bei 5.2 %.
Der Verbraucherpreisindex für die Eurozone lag im November endgültig bei 4.9 % gegenüber dem Vorjahr, ein Anstieg gegenüber 4.1 % im Oktober. Der höchste Beitrag kam von Energie (+2.57 %), gefolgt von Dienstleistungen (+1.16 %), Industriegütern ohne Energie (+0.64 %) und Nahrungsmitteln, Alkohol und Tabak (+0.49 %).
Der EU-VPI lag endgültig bei 5.2 %, ein Anstieg gegenüber 4.4 % im Oktober. Die niedrigsten jährlichen Raten wurden in Malta (2.4 %), Portugal (2.6 %) und Frankreich (3.4 %) registriert. Die höchsten jährlichen Raten wurden in Litauen (9.3 %), Estland (8.6 %) und Ungarn (7.5 %) verzeichnet. Im Vergleich zum Oktober blieb die jährliche Inflationsrate in einem Mitgliedstaat stabil und stieg in XNUMX an.
BoE-Pille: Weitere Zinserhöhungen folgen, wenn die Inflation anhält
Auf die Frage im CNBC-Fernsehen, ob es „noch viel mehr Zinserhöhungen“ gäbe, wenn die Inflation auf ihrem aktuellen Niveau bleibe, antwortete BoE-Chefökonom Huw Pill: „Nun, ich denke, das stimmt.“
Er fügte hinzu: „Die zugrunde liegende, stärker im Inland verursachte Inflation hier im Vereinigten Königreich, die wahrscheinlich auf den Lohndruck in einem angespannteren Arbeitsmarkt zurückzuführen ist, wird sich im Laufe der Zeit als anhaltender erweisen.“
Die Einzelhandelsumsätze in Großbritannien stiegen im November um 1.4 % gegenüber dem Vormonat, die Verkäufe ohne Treibstoff stiegen um 1.1 % gegenüber dem Vormonat
Die Einzelhandelsumsätze in Großbritannien stiegen im November um 1.4 % gegenüber dem Vormonat und übertrafen damit die Erwartungen von 0.8 % gegenüber dem Vormonat. Die Verkäufe lagen 7.2 % über dem Niveau vor dem Coronavirus im Februar 2020. Der Verkauf von Treibstoffen außerhalb der Automobilindustrie stieg gegenüber dem Vormonat um 1.1 %. Im 12-Monats-Zeitraum stiegen die Gesamtverkäufe um 4.7 % gegenüber dem Vorjahr, während die Verkäufe ohne Kfz-Kraftstoffe um 2.7 % gegenüber dem Vorjahr stiegen.
In den drei Monaten bis November 2021 gingen die Umsätze im Vergleich zu den vorangegangenen drei Monaten jedoch um -0.6 % zurück.
Das Verbrauchervertrauen der britischen Gfk sank auf -14, etwas gedrückt zum Jahresende
Das Verbrauchervertrauen der britischen Gfk sank im Dezember von -14 auf -15. Persönliche Finanzlage in den nächsten 12 Monaten von 2 auf 1 gesunken. Die allgemeine Wirtschaftslage in den nächsten 12 Monaten sank von -23 auf -24. Der Hauptkaufindex sank ebenfalls von -3 auf -6.
Joe Staton, Client Strategy Director, GfK sagt: „Die Nachrichten über die Omicron-Variante hätten zu keinem ungünstigeren Zeitpunkt für festliche Feierlichkeiten kommen können… Wir beenden das Jahr 2021 leicht deprimiert und es sieht so aus, als würde es ein düsterer Winter für das Vertrauen der britischen Verbraucher werden.“ möglicherweise mit neuen COVID-Einschränkungen und geringer Wahrscheinlichkeit eines echten Anstiegs in den ersten Monaten des Jahres 2022.“
BoJ lässt Zinssätze unverändert und reduziert Notfinanzierung
Unter der Kontrolle der Zinsstrukturkurve beließ die BoJ den kurzfristigen Leitzins unverändert bei -0.10 % und das 10-Jahres-JGB-Ziel bei etwa 0 % ohne Obergrenze für Käufe. Es wird weiterhin ETFs und J-REITs mit Obergrenzen von JPY 12T bzw. JPY 180B im Jahresrhythmus kaufen.
Das Sonderprogramm zur Unterstützung der Finanzierung als Reaktion auf das neuartige Coronavirus wird teilweise um sechs Monate bis Ende September 2022 verlängert. Die zusätzlichen Käufe von Commercial Papers und Unternehmensanleihen werden planmäßig Ende März 2022 mit ausstehenden Beträgen sukzessive abgeschlossen auf das Niveau vor der Pandemie zurückfallen.
Die BoJ sagte: "Japans Wirtschaft wird voraussichtlich weiter, wenn auch langsamer, über ihrer potenziellen Wachstumsrate wachsen." Der Kern-VPI wird „kurzfristig wahrscheinlich moderat im positiven Bereich steigen“ und „projiziert als Trend allmählich steigen“.
Der Verlauf von COVID-19 erfordert weiterhin Aufmerksamkeit.“ Es gebe „hohe Unsicherheiten, ob die Wiederaufnahme der Wirtschaftstätigkeit reibungslos verlaufen kann“. Es sollte auch darauf geachtet werden, dass „die Auswirkungen angebotsseitiger Beschränkungen, die in einigen Bereichen beobachtet werden, verstärkt oder verlängert werden“.
Das Geschäftsvertrauen der neuseeländischen ANZ sank auf -23.2, die Inflationserwartungen stiegen weiter
Das Geschäftsvertrauen der neuseeländischen ANZ sank weiter auf -23.2 im Dezember, nach -16.4 im November. Der Ausblick für die eigene Aktivität sank von 15.0 auf 11.8. Exportabsichten sind von 9.5 auf 8.8 gesunken. Die Investitionsabsichten sanken von 16.3 auf 11.4. Die Beschäftigungsabsichten sanken von 15.8 auf 10.5. Die Preisabsichten sanken von 66.5 auf 63.6. Die Inflationserwartungen stiegen weiter von 4.24 % auf 4.42 %.
ANZ sagte: „Leider ist die Unsicherheitswolke, die über 2022 hängt, weder viel kleiner noch flauschiger … Arbeitskräftemangel und Kostendruck stehen auf der Liste der Bedenken der Unternehmen weit oben, und Frachtunterbrechungen werden schlimmer … wahrscheinlich ein besseres Problem, als zu wenig Nachfrage zu haben.
USD / JPY Mid-Day Outlook
Tägliche Pivots: (S1) 113.42; (P) 113.83; (R1) 114.11; Mehr…
Der Durchbruch des USD/JPY-Paares unter die geringfügige Unterstützung von 113.21 deutet darauf hin, dass die Erholung von 112.52 bei 114.26 abgeschlossen ist. Der korrigierende Rückgang von 115.51 könnte wieder aufgenommen werden. Die Intraday-Tendenz ist zunächst bei 112.52 wieder rückläufig. Break wird diesen Fall bestätigen und eine 100 %-Prognose von 115.51 auf 112.52 von 114.26 auf 111.27 anstreben. Dennoch wird der Durchbruch von 114.26 den Aufschwung von 112.52 fortsetzen und das Hoch von 115.51 erneut testen.
Im Gesamtbild bleibt die Ansicht unverändert, dass der Anstieg von 102.58 die dritte Etappe des Aufwärtstrends von 101.18 (Tief von 2020) ist. Eine solche Rallye sollte einen Test bei 118.65 (Hoch von 2016) zur Wiederaufnahme anvisieren. Ein fester Bruch der strukturellen Unterstützung von 109.11 wird jedoch dafür sprechen, dass sich der Trend umkehren und einen tieferen Rückgang auf die Unterstützung von 107.47 und möglicherweise darunter bewirken könnte.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 00:01 | GBP (Faster Payments Service, Advcash, ZEN) | GfK Verbrauchervertrauen Dez | -15 | -14 | ||
| 03:00 | JPY | BoJ Zinsentscheidung | -0.10 % | -0.10 % | -0.10 % | |
| 07:00 | EUR | Deutschland PPI M / M Nov | 0.80% | 1.40% | 3.80% | |
| 07:00 | EUR | Deutschland PPI J / J Nov | 19.20% | 19.80% | 18.40% | |
| 09:00 | EUR | Deutschland IFO Geschäftsklima Dez. | 94.7 | 95.4 | 96.5 | 96.6 |
| 09:00 | EUR | Deutschland IFO Current Assessment Dez. | 96.9 | 97.5 | 99 | |
| 09:00 | EUR | Deutschland IFO Erwartungen Dez. | 92.6 | 93.3 | 94.2 | |
| 10:00 | EUR | VPI der Eurozone J / J Nov. F | 4.90% | 4.90% | 4.90% | |
| 10:00 | EUR | VPI-Kern der Eurozone J / J Nov F | 2.60% | 2.60% | 2.60% | |
| 13:30 | CAD | Ausländische Wertpapierkäufe (CAD) Okt | 23.92 Mrd | 18.50 Mrd | 20.02 Mrd | 19.78 Mrd |




 Signal2forex.com - Beste Forex-Roboter und Signale


