
Die Risikostimmung schwankt auf den Märkten vor den Feiertagen weiterhin. Die wichtigsten europäischen Indizes und US-Futures notieren leicht höher. Der Schweizer Franken, der Yen und der Dollar notieren alle im Allgemeinen niedriger, während der Kiwi und der Aussie gegenüber dem Pfund höher notieren. Der kanadische Dollar scheint von den besser als erwarteten Einzelhandelsumsatzdaten wenig Unterstützung zu erhalten.
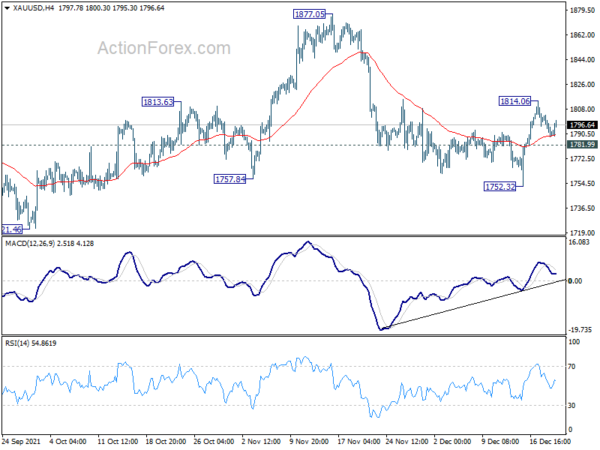
Technisch gesehen scheint Gold durch den 4-Stunden-EMA von 55 unterstützt zu werden und sich zu erholen. Es hat die Marke von 1800 noch nicht zurückerobert. Derzeit ist ein weiterer Anstieg wahrscheinlich, solange die kleine Unterstützung von 1781.99 hält. Ein Durchbruch von 1814.06 wird den Widerstand von 1877.05 anpeilen. Unter 1781.99 wird jedoch stattdessen ein erneuter Test der Unterstützung von 1752.32 erfolgen.
In Europa ist FTSE zum Zeitpunkt des Schreibens um 0.99% gestiegen. Der DAX ist um 1.14% gestiegen. CAC ist um 1.06% gestiegen. Die 10-Jahres-Rendite in Deutschland stieg um 0.0462 auf -0.320. Früher in Asien stieg Nikkei um 2.08%. Der HSI in Hongkong stieg um 1.0%. China Shanghai SSE stieg um 0.88%. Die Singapore Strait Times stieg um 0.39%. Die 10-jährige JGB-Rendite in Japan stieg um 0.0163 auf 0.055.
Die Einzelhandelsumsätze in Kanada stiegen im Oktober um 1.6 % gegenüber dem Vormonat und stiegen im November um weitere 1.2 %
Die Einzelhandelsumsätze in Kanada stiegen im Oktober um 1.6 % gegenüber dem Vormonat auf 57.6 Mrd. CAD und übertrafen damit die Erwartungen von 1.2 % gegenüber dem Vormonat. Das Wachstum wurde von höheren Umsätzen bei Kfz- und Teilehändlern (+2.2 %) angeführt, da sich die Umsätze bei Neuwagenhändlern (+2.8 %) erholten. Die Umsätze stiegen in 7 von 11 Teilsektoren, die 59.9 % des Einzelhandels ausmachen. Die Kerneinzelhandelsumsätze, ohne Tankstellen und Kfz- und Teilehändler, stiegen um 1.5 % gegenüber dem Vormonat.
Vorläufigen Schätzungen zufolge stiegen die Einzelhandelsumsätze im November gegenüber dem Vormonat um 1.2 %.
Das deutsche Gfk-Verbrauchervertrauen fiel aufgrund von Omikron und Preisen auf -6.8
Das deutsche Gfk-Verbrauchervertrauen fiel im Januar stark von -1.8 auf -6.8. Im Dezember sanken die Konjunkturerwartungen von 31.0 auf 17.1, den niedrigsten Stand seit April. Die Einkommenserwartungen sanken von 12.9 auf 6.9. Die Anschaffungsneigung sank von 9.7 auf 0.8.
Rolf Bürkl, GfK-Konsumexperte: „Die Verbraucherstimmung steht zum Jahresende weiterhin von zwei Seiten stark unter Druck. Hohe Fallzahlen durch die vierte Welle der Corona-Pandemie mit weiteren Einschränkungen sowie deutlich gestiegene Preise belasten die Verbraucherstimmung immer stärker. Auch der Ausblick für den Jahresbeginn ist vor dem Hintergrund der rasanten Ausbreitung der Omikron-Variante gedämpft.“
Ebenfalls in der europäischen Sitzung veröffentlicht wurde der Schweizer Handelsüberschuss, der sich im November auf 6.16 Milliarden CHF erhöhte, gegenüber den Erwartungen von 5.43 Milliarden CHF. Die Nettokreditaufnahme des britischen öffentlichen Sektors stieg im November auf 16.6 Milliarden GBP, gegenüber den Erwartungen von 12.0 Milliarden GBP.
Japanische Regierung: Konjunktur zeigt Aufschwung
Im jüngsten monatlichen Wirtschaftsbericht hat das japanische Kabinettsamt zum ersten Mal seit 17 Monaten die Wirtschaftsbewertung angehoben. Darin heißt es: „Die japanische Wirtschaft zeigt in letzter Zeit eine Belebung, da sich die schwere Situation aufgrund des neuartigen Coronavirus allmählich entspannt.“ Bereits im November hieß es, die Wirtschaft sei „weiterhin schwach im Aufschwung“.
Der private Konsum „zieht an“, sinkt, „während eine gewisse Schwäche bestehen bleibt“. Die Unternehmensinvestitionen „scheinen jedoch eine Anziehungskraft zu haben“. Die Exporte seien „fast flach“. Die Industrieproduktion scheine nach wie vor „in einer Pause zum Anziehen“ zu sein. Die Unternehmensgewinne „ziehen“ auf. Die Beschäftigungssituation zeigt eine „Anziehung in einigen Komponenten“, im Vergleich zu der im November „zeigt eine stetige Bewegung“. Die Verbraucherpreise zeigen weiterhin „stetige Bewegungen.
RBA-Protokoll legte drei Optionen für QE fest, Patient für Raten
Im Protokoll der Sitzung vom 21. Dezember bekräftigte die RBA, dass die Entscheidung über das Anleihekaufprogramm im Februar getroffen wird. Zu den zu berücksichtigenden Kriterien gehören „Fortschritte in Richtung auf die Beschäftigungs- und Inflationsziele des Verwaltungsrats, die Maßnahmen anderer Zentralbanken und das Funktionieren des australischen Rentenmarktes“. Zu den Informationen gehören der VPI vom Dezember, die Arbeitsmarktdaten für Dezember und Januar sowie die Gesamtauswirkungen von Omicron.
Drei mögliche Optionen wurden ebenfalls diskutiert.
- Die erste Option bestand darin, das Kauftempo ab Mitte Februar zu reduzieren, wobei ein voraussichtliches Ende im Mai 2022 erwartet wird. Diese Option steht im Einklang mit den November-Prognosen für Beschäftigung und Inflation.
- Die zweite Option bestand darin, das Kauftempo zu reduzieren und im Mai 2022 erneut zu überprüfen. Diese Option ist stärker, wenn die Fortschritte langsamer als erwartet ausfielen.
- Die dritte Option bestand darin, die Käufe Mitte Februar ganz einzustellen. Bei besser als erwarteten Fortschritten wäre die dritte Option angemessener.
In Bezug auf den Zinssatz „wird der Vorstand den Barsatz nicht erhöhen, bis die tatsächliche Inflation nachhaltig im Zielbereich von 2 bis 3 Prozent liegt.“ Und: "Dies wird wahrscheinlich einige Zeit dauern und der Vorstand ist bereit, Geduld zu haben."
USD / CHF Mid-Day Outlook
Tägliche Pivots: (S1) 0.9188; (P) 0.9220; (R1) 0.9246; Mehr….
USD/CHF ist immer noch in einem Handelsbereich oberhalb von 0.9156 gefangen und die Intraday-Tendenz bleibt neutral. Auf der Abwärtsseite wird unter 0.9156 die Unterstützung von 0.9084 angepeilt. Ein deutlicher Durchbruch dort sollte bestätigen, dass der ungleichmäßige Anstieg von 0.8925 abgeschlossen ist und deutet darauf hin, dass der Rückgang von 0.9471 wieder aufgenommen wird. Ein stärkerer Rückgang wäre bis 0.8925 zu erwarten. Auf der Aufwärtsseite deutet ein Durchbruch von 0.9293 darauf hin, dass der Rückzug von 0.9372 abgeschlossen ist. Die Intraday-Tendenz wird bei 0.9372 wieder nach oben gehen.
Im Gesamtbild argumentiert die korrigierende Struktur der Erholung von 0.8925, dass der Rückgang von 0.9471 noch nicht abgeschlossen ist. Es könnte entweder der zweite Abschnitt des Musters von 0.8756 (2021 Tief) sein oder ein größerer Abwärtstrend von 1.0237 (2018 Hoch) fortsetzen. Wir würden auf das Abwärtsmomentum achten und die Chancen später beurteilen. Aber vorerst wird der mittelfristige Ausblick bestenfalls neutral sein, solange der Widerstand von 0.9471 hält.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 00:30 | AUD | RBA-Protokoll | ||||
| 07:00 | EUR | Deutschland Gfk Verbrauchervertrauen Jan | -6.8 | -2.5 | -1.6 | -1.8 |
| 07:00 | CHF | Handelsbilanz (CHF) Nov | 6.16 Mrd | 5.43 Mrd | 5.65 Mrd | |
| 07:00 | GBP (Faster Payments Service, Advcash, ZEN) | Nettokreditaufnahme des öffentlichen Sektors (GBP) Nov | 16.6 Mrd | 12.0 Mrd | 18.0 Mrd | 11.6 Mrd |
| 13:30 | USD | Laufendes Konto (USD) Q3 | -215B | -204B | -190B | |
| 13:30 | CAD | Einzelhandelsumsätze M / M Okt | 1.60% | 1.20% | -0.60 % | |
| 13:30 | CAD | Einzelhandelsumsätze ohne Autos M / M Okt | 1.30% | 0.80% | -0.20 % | |
| 15:00 | EUR | Verbrauchervertrauen der Eurozone Dez P. | -8 | -7 |




 Signal2forex.com - Beste Forex-Roboter und Signale


