
Die Märkte sind im Allgemeinen stabil, da sich der Fokus heute auf die US-Arbeitsmarktdaten außerhalb der Landwirtschaft richtet. In dieser Woche sind Pfund Sterling und Dollar noch immer die stärksten Währungen, was durch eine starke Rallye der Benchmarkrenditen und die Erwartung restriktiver Maßnahmen der Zentralbanken unterstützt wird. Der Euro ist gemischt, wird vom Pfund unter Druck gesetzt, ist aber gegenüber dem Dollar stabil. Der Yen, der am schwächsten war, wurde vom Aussie und dem Kiwi überholt, da die Risikostimmung schlechter wurde.
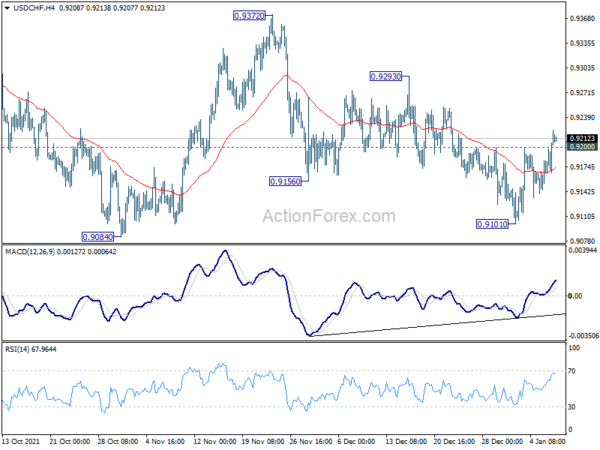
Technisch gesehen deutet der Durchbruch des Widerstands von USD/CHF bei 0.9200 darauf hin, dass der Rückgang von 0.9372 mit drei Wellen bis auf 0.9101 abgeschlossen ist. Ein stärkerer Anstieg in Richtung des Widerstands von 0.9293 und möglicherweise weiter bis auf 0.9372 ist jetzt zu erwarten. Wir werden nun sehen, ob EUR/USD mit einem weiteren Rückgang zurück auf das Tief von 1.1185 und möglicherweise einem Durchbruch dort aufgrund der Dollarstärke folgt.
In Asien ist der Nikkei zum Zeitpunkt des Schreibens um -0.13 % gefallen. Der Hongkonger HSI ist um 1.15 % gestiegen. Der chinesische Shanghai SSE ist um 0.35 % gestiegen. Der Singapore Strait Times ist um 0.50 % gestiegen. Die Rendite der japanischen 10-jährigen JGB ist um 0.0043 auf 0.123 gestiegen. Über Nacht fiel der DOW um -0.47 %. Der S&P 500 fiel um -0.10 %. Der NASDAQ fiel um -0.13 %. Die 10-jährige Rendite stieg um 0.028 auf 1.733.
Fed Bullard: FOMC könnte Zinserhöhung schon im März vornehmen
James Bullard, Fed-Chef von St. Louis, sagte gestern: „Das FOMC könnte bereits bei der März-Sitzung mit der Erhöhung des Leitzinses beginnen, um die Inflation besser kontrollieren zu können. Nachfolgende Zinserhöhungen im Jahr 2022 könnten je nach Inflationsentwicklung vorgezogen oder verschoben werden.“
„Im Jahr 2021 gab es in den USA einen erheblichen, unerwarteten Inflationsschock“, sagte er. „Da die Realwirtschaft stark ist, die Inflation aber deutlich über dem Zielwert liegt, hat die US-Geldpolitik den Inflationsdruck direkter bekämpft.“
„Wir könnten kurz nach der Anhebung des Leitzinses mit der Bilanzbereinigung fortfahren“, sagte Bullard, und „eher früher als später“ damit beginnen, die Unterstützung für die Wirtschaft zu reduzieren.
Fed-Daly: Wir müssen möglicherweise, wahrscheinlich sogar, die Zinsen erhöhen
Mary Daly, Präsidentin der Fed von San Francisco, sagte gestern: „Ich bin der Meinung, dass wir die Zinsen möglicherweise und wahrscheinlich sogar anheben müssen, um die Wirtschaft im Gleichgewicht zu halten.“ Sie stellte klar: „Eine leichte Anhebung ist nicht dasselbe wie eine Einschränkung der Wirtschaft.“
Sie drängte jedoch auch auf einen datenbasierten, maßvollen Ansatz. „Wenn wir zu aggressiv gegen die hohe Inflation vorgehen, die durch das Ungleichgewicht von Angebot und Nachfrage verursacht wird, werden wir zwar nicht viel tun, um die Probleme in der Lieferkette zu lösen, aber wir werden die Wirtschaft auf eine Weise bremsen, die auf lange Sicht weniger Arbeitsplätze schaffen wird“, sagte sie.
10-Jahresrendite visiert wichtigen Widerstand an, während NFP erwartet wird
Heute steht der US-Arbeitsmarktbericht außerhalb der Landwirtschaft im Mittelpunkt. Die Märkte erwarten im Dezember ein Beschäftigungswachstum von 400 Stellen. Die Arbeitslosenquote dürfte von 4.2 % auf 4.1 % zurückgehen. Das Lohnwachstum dürfte weiterhin stark sein, wobei die durchschnittlichen Stundenlöhne im Vergleich zum Vormonat um 0.4 % steigen.
Betrachtet man verwandte Daten, so ist die private Beschäftigung im ADP-Index stark um 807 gestiegen. Der ISM-Index für das verarbeitende Gewerbe stieg von 53.3 auf 54.2. Die Beschäftigung im ISM-Index für den Dienstleistungssektor sank jedoch von 56.5 auf 54.9. Der gleitende Vierwochendurchschnitt der Erstanträge auf Arbeitslosenunterstützung sank deutlich von 239 auf 204.5. Der NFP-Bericht ist eher solide als nicht solide.
Die Reaktionen der Treasury-Renditen auf die Daten sind eine Beobachtung wert. Die 10-Jahres-Rendite liegt nun nahe dem wichtigen kurzfristigen Widerstand von 1.765. Eine Reihe solider Arbeitsmarktdaten, insbesondere Lohnwachstum, könnte TNX durch diesen Widerstand von 1.765 drücken, um den größeren Aufwärtstrend von 0.398 wieder aufzunehmen. In diesem Fall könnten wir sehen, wie TNX schnell durch die 2.0-Marke auf ein 61.8-%-Retracement von 3.248 auf 0.398 bei 2.159 beschleunigt, sogar noch im 1. Quartal. Eine solche Entwicklung würde USD/JPY einen Aufwärtsschub geben.
Auf der Vorderseite Daten
Der Kern-CPI in Japan und Tokio stieg im Dezember von 0.5 % im Jahresvergleich auf 0.3 % und lag damit über den Erwartungen von 0.4 % im Jahresvergleich. Die Bareinkommen aus Arbeit stiegen im November um 0.0 % im Jahresvergleich und lagen damit unter den Erwartungen von 0.5 % im Jahresvergleich. Die Haushaltsausgaben sanken um -1.3 % im Jahresvergleich und lagen damit deutlich unter den Erwartungen von 1.6 % im Jahresvergleich.
In der europäischen Sitzung veröffentlicht die Schweiz die Arbeitslosenquote und die Einzelhandelsumsätze. Deutschland veröffentlicht die Industrieproduktion und die Handelsbilanz. Frankreich veröffentlicht die Handelsbilanz, die Verbraucherausgaben und die Industrieproduktion. Großbritannien veröffentlicht den PMI für das Baugewerbe. Die Eurozone veröffentlicht den CPI-Flash, die Einzelhandelsumsätze und den Konjunkturindikator.
Später am Tag werden die USA die Beschäftigungsdaten außerhalb der Landwirtschaft veröffentlichen. Kanada wird ebenfalls Arbeitsmarktdaten und den Ivey PMI veröffentlichen.
EUR / USD Tagesausblick
Tägliche Pivots: (S1) 1.1279; (P) 1.1305; (R1) 1.1326; Mehr…
EUR/USD bleibt weiterhin in der Seitwärtskonsolidierung von 1.1185 und die Intraday-Tendenz bleibt neutral. Auf der Abwärtsseite wird ein Durchbruch von 1.1185 einen größeren Rückgang von 1.2348 wieder aufnehmen. Das nächste Ziel ist die 161.8-%-Projektion von 1.2265 auf 1.1663 von 1.1908 bei 1.0934. Auf der Aufwärtsseite wird ein fester Durchbruch des Widerstands von 1.1385 den Aufschwung von 1.1186 wieder aufnehmen. Anhaltender Handel über dem 55-Tage-EMA (derzeit bei 1.1382) wird einen stärkeren Anstieg zurück zur Unterstützung von 1.1663 bringen, die zum Widerstand wurde.
Im Gesamtbild gibt es verschiedene Möglichkeiten, den Rückgang von 1.2348 (2021 Hoch) zu interpretieren. Es könnte eine Korrektur auf einen Anstieg von 1.0635 (Tief von 2020), die vierte Etappe eines Seitwärtsmusters von 1.0339 (Tief von 2017) oder eine Fortsetzung des langfristigen Abwärtstrends sein. In jedem Fall wird der Ausblick nun rückläufig bleiben, solange die Unterstützung von 1.1703 zum Widerstand wird. Ein anhaltender Bruch des 61.8%igen Retracements von 1.0635 auf 1.2348 bei 1.1289 würde den Weg zurück zu 1.0635 ebnen.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 23:30 | JPY | Tokio CPI Core J / J Dez | 0.50% | 0.40% | 0.30% | |
| 23:30 | JPY | Bareinnahmen aus Arbeit J / Y Nov | 0.00% | 0.50% | 0.20% | |
| 23:30 | JPY | Haushaltsausgaben Y/Y Nov | -1.30 % | 1.60% | -0.60 % | |
| 06:45 | CHF | Arbeitslosenquote Dez | 2.50% | 2.50% | ||
| 07:00 | EUR | Deutschland Industrieproduktion M/M Nov | 1.00% | 2.80% | ||
| 07:00 | EUR | Handelsbilanz Deutschland (EUR) Nov | 12.7 Mrd | 12.5 Mrd | ||
| 07:30 | CHF | Reale Einzelhandelsumsätze Y/Y Nov | 0.80% | 1.20% | ||
| 07:45 | EUR | Frankreich Handelsbilanz (EUR) Nov | -7.2B | -7.5B | ||
| 07:45 | EUR | Frankreich Konsumausgaben M / M Nov | 0.50% | -0.40 % | ||
| 07:45 | EUR | Frankreich Industrieproduktion M / M Nov | 0.90% | |||
| 09:30 | GBP (Faster Payments Service, Advcash, ZEN) | Bau PMI Dez. | 53.9 | 55.5 | ||
| 10:00 | EUR | VPI der Eurozone Y/Y Dez. P | 4.70% | 4.90% | ||
| 10:00 | EUR | Eurozone CPI Core Y/Y Dez. P | 2.30% | 2.60% | ||
| 10:00 | EUR | Konjunkturindikator für die Eurozone Dez | 116 | 117.5 | ||
| 10:00 | EUR | Eurozone Services Sentiment Dez | 16.1 | 18.4 | ||
| 10:00 | EUR | Eurozone Industrial Confidence Dez | 14 | 14.1 | ||
| 10:00 | EUR | Verbrauchervertrauen in der Eurozone Dez. F | -8.3 | -8.3 | ||
| 10:00 | EUR | Einzelhandelsumsätze in der Eurozone M / M Nov | -0.50 % | 0.20% | ||
| 13:30 | USD | Nonfarm Payrolls Dez. | 400k | 210k | ||
| 13:30 | USD | Arbeitslosenquote Dez | 4.10% | 4.20% | ||
| 13:30 | USD | Durchschnittlicher Stundenlohn M / M Dez | 0.40% | 0.30% | ||
| 13:30 | CAD | Nettoveränderung der Beschäftigung Dez | 24.5k | 153.7k | ||
| 13:30 | CAD | Arbeitslosenquote Dez | 6.00% | 6.00% | ||
| 15:00 | CAD | Ivey Einkaufsmanagerindex Dez | 64.3 | 61.2 |




 Signal2forex.com - Beste Forex-Roboter und Signale


