
Der Dollar bleibt heute mit überwältigender Mehrheit der schlechteste Performer, da sich der Ausverkauf fortsetzt. Von den restriktiven Äußerungen der Fed gibt es kaum Unterstützung, da einige Beamte ihre Bereitschaft für vier Zinserhöhungen in diesem Jahr zum Ausdruck bringen. Rohstoffwährungen sind weiterhin die größten Gewinner, unterstützt durch eine robuste Risikostimmung. Insbesondere die US-Futures deuten auf einen höheren Eröffnungskurs hin, und eine weitere Erholung könnte die aktuellen Bewegungen verstärken. Die europäischen Majors sind gemischt, wobei sich die Erholung des Pfund Sterling bei den Crosses verlangsamt.
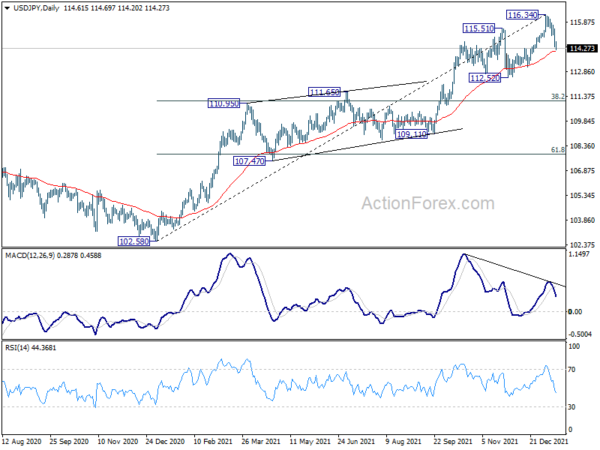
Technisch gesehen ist der anhaltende Rückgang des USD/JPY ein eher schlechtes Zeichen für den Greenback. Ein anhaltender Durchbruch des 55-Tage-EMA (jetzt bei 114.10) mit einer rückläufigen Divergenzbedingung im täglichen MACD erhöht die Wahrscheinlichkeit, dass er sich bereits in einer mittelfristigen Korrektur befindet. Ein tieferer Rückgang könnte dann bis zur bevorstehenden Unterstützung von 112.52 beobachtet werden. Dies könnte mit dem Durchbrechen des Fibonacci-Widerstands von 1.1598 für EUR/USD einhergehen.
In Europa ist FTSE zum Zeitpunkt des Schreibens um 0.07 % gestiegen. Der DAX ist um 0.25 % gestiegen. CAC ist um -0.43 % gesunken. Die Rendite 10-jähriger deutscher Staatsanleihen ist um -0.0128 auf -0.071 gesunken. Zuvor fiel der Nikkei in Asien um -0.96 %. Der Hongkonger HSI stieg um 0.11 %. China Shanghai SSE fiel um -1.17 %. Die Singapore Strait Times stiegen um 0.07 %. Die Rendite 10-jähriger japanischer japanischer Staatsanleihen stieg um 0.0021 auf 0.131.
Die anfänglichen Arbeitslosenansprüche in den USA stiegen auf 239, die fortgesetzten Ansprüche gingen auf 1.56 Millionen zurück
Die Erstanträge auf Arbeitslosenhilfe in den USA stiegen in der Woche bis zum 23. Januar um 230 auf 8 und übertrafen damit die Erwartung von 213. Der gleitende Vierwochendurchschnitt stieg um 6 auf 211. Die Zahl der laufenden Ansprüche sank in der Woche bis zum 194. Januar um -1559 auf 1, der niedrigste Wert seit dem 2. Juni 1973. Der gleitende Vier-Wochen-Durchschnitt der laufenden Ansprüche sank um -77 auf 1722, den niedrigsten Stand seit dem 7. März 2020.
Der US-PPI stieg im Dezember um 0.2 % gegenüber dem Vormonat bzw. 9.7 % gegenüber dem Vorjahr
Der US-PPI für die Endnachfrage stieg im Dezember um 0.2 % gegenüber dem Vormonat und lag damit unter den Erwartungen von 0.4 % gegenüber dem Vormonat. Im Laufe des Jahres stieg der Erzeugerpreisindex von 9.7 % im Vorjahresvergleich auf 9.6 % und lag damit unter den Erwartungen von 9.8 % im Jahresvergleich. Der PPI-Kern stieg gegenüber dem Vormonat um 0.5 % gegenüber der Erwartung von 0.4 % gegenüber dem Vormonat. Im Laufe des Jahres beschleunigte sich der PPI-Kernwert von 8.3 % im Jahresvergleich auf 7.7 % im Jahresvergleich und lag damit über der Erwartung von 8.0 % im Jahresvergleich.
Fed Harker ist bei Bedarf für mehr als drei Zinserhöhungen offen
Patrick Harker, Präsident der Philadelphia Fed, sagte in einem FT-Interview: „Ich habe derzeit drei Erhöhungen für dieses Jahr geplant und wäre sehr offen dafür, im März zu beginnen.“ Ich wäre offen für mehr, wenn das erforderlich ist.“
„Wir wollen nicht komplett auf die Bremse treten, aber wir müssen einen Teil der Nachfrage drosseln“, sagte er. „Wir können etwas tun … indem wir den Leitzins erhöhen.“
„Letztendlich machen wir uns Sorgen, dass die Leute anfangen zu denken: ‚Nun, die Inflation wird einfach nicht bei 2 Prozent liegen, sondern in Zukunft bei 2.5 Prozent oder 3 Prozent‘“, sagte er.
Zur Bilanzabwicklung sagte Harker, sie könne beginnen, sobald die Zinssätze „ausreichend weit“ von Null entfernt seien. „Ich bin voll und ganz der Meinung, immer wieder zu kommunizieren, wie wir das machen werden, und dann methodisch vorzugehen“, sagte er.
EZB-Bulletin: Die Produktion der Eurozone wird im ersten Quartal das Niveau vor der Pandemie übertreffen
Im monatlichen Wirtschaftsbericht der EZB heißt es: „Die Weltwirtschaft bleibt auf Erholungskurs, auch wenn anhaltende Lieferengpässe, steigende Rohstoffpreise und das Auftreten der Omicron-Variante des Coronavirus (COVID-19) die kurzfristige Entwicklung weiterhin belasten.“ Wachstumsaussichten.“
„Es wird erwartet, dass sich die Lieferengpässe ab dem zweiten Quartal 2022 abschwächen und sich bis 2023 vollständig auflösen.“ Aber „der zukünftige Verlauf der Pandemie bleibt das Hauptrisiko für die Basisprognosen für die Weltwirtschaft.“ Die Wachstumsaussichten seien „nach unten gerichtet“ und das Gleichgewicht der Risiken für die globale Inflation sei „unsicherer“.
Das Wachstum in der Eurozone sei „moderat“, es werde aber „erwartet, dass die Aktivität im Laufe dieses Jahres wieder deutlich anzieht“. Es wird erwartet, dass die Produktion im ersten Quartal 1 das Niveau vor der Pandemie übertreffen wird. Da einige Länder der Eurozone jedoch wieder strengere Beschränkungen eingeführt haben, „könnte dies die Erholung verzögern, insbesondere in den Bereichen Reisen, Tourismus, Gastgewerbe und Unterhaltung“.
ECB de Guindos: Die Inflation wird nicht so vorübergehend sein wie erwartet
EZB-Vizepräsident Luis de Guindos sagte: „Die Inflation wird nicht so vorübergehend sein wie noch vor einigen Monaten prognostiziert. Die Einschätzung des Inflationsrisikos tendiert in den nächsten 12 Monaten moderat nach oben.“
„Und die Gründe sind ganz einfach. Erstens wird es Engpässe auf der Angebotsseite geben, und zwar länger als wir und viele in der Vergangenheit erwartet haben“, sagte de Guindos. „Und die Energiekosten werden weiterhin recht hoch bleiben.“
Dennoch sind die Risiken für die Inflationsaussichten auf längere Sicht immer noch ausgeglichen. In den Jahren 2 und 2023 wird die Inflation voraussichtlich wieder unter das EZB-Ziel von 2024 % fallen.
GBP / USD Mid-Day Outlook
Tägliche Pivots: (S1) 1.3646; (P) 1.3680; (R1) 1.3737; Mehr…
Der Anstieg des GBP/USD von 1.3158 ist im Gange und hat bisher bis zu 1.3746 erreicht. Die Intraday-Tendenz bleibt für den Widerstand von 1.3833 zunächst nach oben gerichtet. Wie bereits erwähnt, hätte der korrigierende Rückgang von 1.4282 mit drei Wellen nach unten auf 1.3158 abgeschlossen sein sollen, nachdem das mittelfristige Fibonacci-Niveau von 1.3164 erreicht wurde. Ein anhaltender Durchbruch von 1.3833 wird den Weg zurück zum erneuten Test des Hochs von 1.4248 ebnen. Auf der anderen Seite wird eine geringfügige Unterstützung unterhalb von 1.3619 zunächst zu einer neutralen Intraday-Tendenz führen. Aber ein weiterer Anstieg wird weiterhin günstig bleiben, solange der 55-Tage-EMA (jetzt bei 1.3479) hält.
Im Großen und Ganzen wurde eine starke Unterstützung vom 38.2 % Retracement von 1.1409 bis 1.4248 bei 1.3164 gesehen. Die Entwicklung deutet darauf hin, dass der Aufwärtstrend von 1.1409 (Tief von 2020) noch im Gange ist. Bei der Wiederaufnahme wird das nächste Ziel ein 38.2 % Retracement von 2.1161 auf 1.1409 bei 1.5134 sein. Nichtsdestotrotz spricht ein anhaltender Durchbruch von 1.3164 dafür, dass der gesamte Anstieg von 1.1409 abgeschlossen ist, und bringt einen tieferen Rückgang auf 61.8 % Retracement bei 1.2493.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 21:45 | NZD | Baugenehmigungen M / M Nov | 0.60% | -2.00 % | -2.10 % | |
| 23:50 | JPY | Geldmenge M2+CD Y/Y Dez | 3.70% | 3.90% | 4.00% | |
| 06:00 | JPY | Werkzeugmaschinenbestellungen J / J Dez. P | 40.50% | 64.00% | ||
| 09:00 | EUR | EZB-Wirtschaftsbulletin | ||||
| 13:30 | USD | PPI M / M Dez | 0.20% | 0.40% | 0.80% | 1.00% |
| 13:30 | USD | PPI Y / Y Dez | 9.70% | 9.80% | 9.60% | |
| 13:30 | USD | PPI Core M / M Dez | 0.50% | 0.40% | 0.70% | 0.90% |
| 13:30 | USD | PPI-Kern J / J Dez | 8.30% | 8.00% | 7.70% | |
| 13:30 | USD | Erstanträge auf Arbeitslosenunterstützung (7. Jan.) | 230k | 213k | 207k | |
| 15:30 | USD | Erdgasspeicherung | -175B | -31B |




 Signal2forex.com - Beste Forex-Roboter und Signale


