
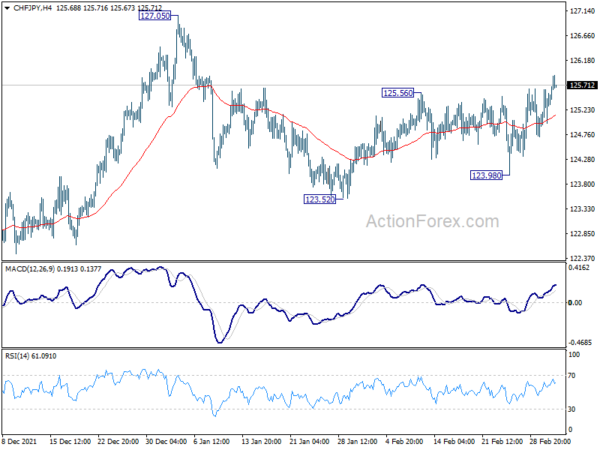
Insgesamt ist die Marktstimmung heute recht stabil, die wichtigsten europäischen Indizes sind nur leicht gesunken, während die US-Futures auf eine Erholung hindeuten. Auch die Renditen der Benchmark-Staatsanleihen steigen leicht an. WTI-Rohöl gibt leicht nach, nachdem es die Marke von 115 durchbrochen hat. Gold bewegt sich in einer engen Spanne über 1900. Auf den Devisenmärkten bleibt der Euro heute der schwächste, gefolgt vom Pfund Sterling. Auch der Yen gibt aufgrund der Erholungsrenditen nach. Aussie, Schweizer Franken und Dollar sind die Stärkeren.
Technisch gesehen bricht CHF/JPY aus der kurzfristigen Spanne aus und setzt die Erholung von 124.53 fort. Ein weiterer Anstieg spricht leicht dafür, das Hoch von 127.05 erneut zu testen. Mit solider Unterstützung auch durch den 55-Tage-EMA könnte der größere Aufwärtstrend bis 127.05 wieder aufgenommen werden. Der Schweizer Franken könnte mit Hilfe des Euro-Ausverkaufs die Oberhand bei den Zuflüssen in sichere Häfen behalten.
In Europa ist FTSE zum Zeitpunkt des Schreibens um -0.88 % gesunken. Der DAX ist um -0.57 % gesunken. CAC ist um 0.05 % gestiegen. Die Rendite 10-jähriger deutscher Staatsanleihen ist um 0.037 auf 0.066 gestiegen. Zuvor stieg der Nikkei in Asien um 0.70 %. Der Hongkonger HSI stieg um 0.55 %. China Shanghai SSE fiel um -0.09 %. Die Singapore Strait Times stiegen um 0.29 %. Die Rendite 10-jähriger japanischer japanischer Staatsanleihen stieg um 0.352 auf 0.169.
Die Erstanträge auf Arbeitslosenhilfe in den USA sanken auf 215, besser als erwartet
Die Erstanträge auf Arbeitslosenhilfe in den USA sanken in der Woche bis zum 18. Februar um -215 auf 25 und übertrafen damit die Erwartungen von 235. Der gleitende Vier-Wochen-Durchschnitt der Erstanträge sank um -5 auf 230.5.
Die Zahl der laufenden Ansprüche stieg in der Woche bis zum 2. Februar um 1476 auf 19. Der gleitende Vier-Wochen-Durchschnitt der laufenden Ansprüche sank um -36 auf 1540, den niedrigsten Stand seit dem 4. April 1970.
EZB-Rechnungen: Hauptrisiko ist eine zu späte Straffung der Geldpolitik
In den Bilanzen der EZB-Sitzung im Februar wurde argumentiert, dass die Geldpolitik im aktuellen Umfeld „sicherstellen soll, dass die Inflationserwartungen fest verankert bleiben“ und „das Risiko einer Verfestigung der vorherrschenden hohen Inflation vermeiden“ soll.
„Es wurde Vorsicht geäußert, die Einschätzung des EZB-Rats auf Lohndaten zu stützen, die nur mit Verzögerung verfügbar waren. „In diesem Umfeld bestand das Hauptrisiko nicht mehr darin, die Geldpolitik zu früh, sondern zu spät zu straffen“, heißt es in den Bilanzen.
Es wird auch argumentiert, dass „eine frühere Normalisierung der Geldpolitik das Risiko einer späteren abrupten Straffung verringern würde, die möglicherweise mit hohen wirtschaftlichen und sozialen Kosten verbunden sein könnte.“
„Angesichts der erhöhten Unsicherheit und der erhöhten Aufwärtsrisiken für die Inflationsaussichten herrschte die allgemeine Meinung vor, dass der EZB-Rat seine erhöhte Wachsamkeit zum Ausdruck bringen und eingehende Informationen sorgfältig überwachen sollte, insbesondere im Hinblick auf Zweitrundeneffekte.“
Der Erzeugerpreisindex der Eurozone lag im Januar bei 5.2 % gegenüber dem Vormonat und 30.6 % gegenüber dem Vorjahr
Der Erzeugerpreisindex der Eurozone stieg im Januar um 5.2 % gegenüber dem Vormonat bzw. 30.6 % gegenüber dem Vorjahr und lag damit über der Erwartung von 3.0 % gegenüber dem Vormonat bzw. 26.9 % gegenüber dem Vorjahr. Im Monatsverlauf stiegen die industriellen Erzeugerpreise im Energiesektor um 11.6 %, bei Vorleistungsgütern um 2.7 %, bei langlebigen Konsumgütern um 2.2 %, bei kurzlebigen Konsumgütern um 1.6 % und bei Investitionsgütern um 1.5 %. Die Preise in der gesamten Industrie ohne Energie stiegen um 2.2 %.
Der EU-PPI stieg im Vergleich zum Vorjahr um 4.9 % bzw. 30.3 %. Die höchsten monatlichen Anstiege der industriellen Erzeugerpreise wurden in Rumänien (+12.0 %), Belgien (+10.2 %) und der Slowakei (+8.7 %) verzeichnet. Rückgänge wurden in Irland (-11.4 %), Schweden (-0.7 %), Luxemburg (-0.3 %) und Finnland (-0.2 %) beobachtet.
Arbeitslosenquote in der Eurozone sank im Januar auf 6.8 %, in der EU auf 6.2 %
Die Arbeitslosenquote in der Eurozone sank im Januar von 7.0 % auf 6.8 % und lag damit über den Erwartungen von 6.9 %. Die Arbeitslosenquote in der EU sank von 6.3 % auf 6.2 %.
Eurostat schätzt, dass im Januar 13.346 in der EU 11.225 Millionen Männer und Frauen arbeitslos waren, davon 2022 Millionen im Euroraum. Im Vergleich zum Dezember 2021 sank die Zahl der Arbeitslosen in der EU um 216 000 und in der EU um 214 000 Euro Gebiet. Im Vergleich zum Januar 2021 sank die Arbeitslosigkeit in der EU um 2.522 Millionen und im Euroraum um 2.117 Millionen.
Der PMI-Composite-Wert für die Eurozone liegt bei 55.5, was einem BIP-Wachstum von über 0.6 % entspricht.
Der PMI für den Dienstleistungssektor der Eurozone lag endgültig bei 55.8, gegenüber 51.1 im Januar. Der PMI Composite lag endgültig bei 55.5, gegenüber 52.3 im Januar. Das ist auch der stärkste Wert seit letztem September.
Betrachtet man einige Mitgliedsstaaten, so stieg der irische PMI Composite auf 59.1, ein 3-Monats-Hoch. Spanien stieg auf 56.5, den höchsten Stand seit 3 Monaten. Deutschland stieg auf 55.6, 6-Monats-Hoch. Frankreich stieg auf 55.5, während Italien auf 53.6 stieg.
Chris Williamson, Chefökonom bei IHS Markit, sagte: „Die Umfragedaten für Februar zeigen eine Wirtschaft der Eurozone, die vor der Invasion in der Ukraine wieder eine robuste Wachstumsdynamik gewann.“ Die Geschäftstätigkeit beschleunigte sich auf ein Tempo, das dem BIP-Wachstum von über 0.6 % entsprach, unterstützt durch eine Lockerung der Virusbeschränkungen …
„Obwohl es noch am Anfang steht, die Auswirkungen des Krieges einzuschätzen, dürften die Wachstumsaussichten auch durch eine erhöhte Risikoaversion und neue Sanktionen beeinträchtigt worden sein, die die Erholung von der Pandemie dämpfen. Angesichts steigender Inflationsrisiken und schwindender Wachstumsaussichten wird der Ukraine-Konflikt in den kommenden Monaten zu zusätzlichem Gegenwind für Unternehmen und Haushalte führen und die schwierige Aufgabe der EZB, die Inflation zu kontrollieren und gleichzeitig eine robuste wirtschaftliche Erholung aufrechtzuerhalten, verschärfen.“
Der deutsche PMI für Dienstleistungen lag im Februar bei 55.8, gegenüber 52.2 im Januar. Der PMI Composite lag endgültig bei 55.6, gegenüber 53.8 im Januar. Das ist auch der höchste Wert seit letztem August.
Der französische PMI für Dienstleistungen lag im Februar bei 55.5 und lag damit über dem Neunmonatstief von 53.1 im Januar. Der PMI Composite lag endgültig bei 55.5 und lag damit über dem Neunmonatstief von 52.7 im Januar.
Der britische PMI für Dienstleistungen lag im Februar bei 60.5, der zusammengesetzte Index bei 59.9
Der britische PMI für Dienstleistungen lag im Februar bei 60.5, gegenüber 54.1 im Januar. Das ist der höchste Wert seit letztem Juni. Der PMI Composite lag endgültig bei 59.9, gegenüber 54.2 im Februar.
Andrew Harker, Wirtschaftsdirektor bei IHS Markit: „Das Abklingen der Omicron-Welle der COVID-19-Pandemie trug im Februar zu einer Erholung des Wachstums im britischen Dienstleistungssektor bei, wobei die Wachstumsraten der Aktivität und des Neugeschäfts stark anstiegen … Obwohl die Obwohl die jüngsten PMI-Daten ermutigend waren, hat die Inflationslage immer noch das Potenzial, das Wachstum zu bremsen, während abzuwarten bleibt, welche Auswirkungen die russische Invasion in der Ukraine auf den Dienstleistungssektor und die Gesamtwirtschaft haben wird.“
BoJ Nakagawa: Die Kerninflation könnte bei Energie, Nahrungsmitteln und Industriegütern kurzzeitig 2 % erreichen
BoJ-Vorstandsmitglied Junko Nakagawa sagte: „Der Inflationsdruck wird vorerst stark bleiben, vor allem bei Energie, Nahrungsmitteln und Industriegütern.“ Die Kernverbraucherpreise könnten „kurzzeitig um fast 2 % steigen“.
Doch „selbst wenn das passiert, ist es wichtig, die Faktoren zu hinterfragen und zu prüfen, ob die wirtschaftlichen Fundamentaldaten Japans stark genug sind, um einen solchen Preisanstieg nachhaltig zu machen“, sagte sie.
„Die globalen Finanzmärkte bleiben aufgrund der eskalierenden Spannungen in der Ukraine nervös. Wir beobachten die Entwicklungen aufmerksam“, fügte sie hinzu.
China Caixin PMI Composite unverändert bei 50.1, immer noch unter dreifachem Druck
Der China Caixin PMI Services fiel im Februar von 51.4 auf 50.2. Der PMI Composite lag unverändert bei 50.1.
Wang Zhe, Senior Economist bei der Caixin Insight Group, sagte: „Insgesamt stieg der PMI für das verarbeitende Gewerbe im Februar, während der PMI für den Dienstleistungssektor sank, aber beide blieben im positiven Bereich. Die Nachfrage im verarbeitenden Gewerbe verbesserte sich, während die Nachfrage im Dienstleistungssektor durch die Epidemie stark beeinträchtigt wurde.
„Unter dem „dreifachen Druck“ aus Nachfragerückgang, Angebotsschocks und sich abschwächenden Erwartungen ist die Erholung der Wirtschaft immer noch nicht robust. Die Stabilisierung des Wirtschaftswachstums bleibt ein wichtiger Schwerpunkt der Regierung.“
EUR / USD Mid-Day Outlook
Tägliche Pivots: (S1) 1.1074; (P) 1.1109; (R1) 1.1159; Mehr…
Die Intraday-Tendenz bei EUR/USD bleibt vorerst abwärtsgerichtet. Der aktuelle Rückgang ist Teil des Abwärtstrends von 1.2348. Das nächste Ziel ist eine 61.8 %-Prognose von 1.2265 bis 1.1120 von 1.1494 bis 1.0786. Auf der anderen Seite ist ein Durchbruch des Widerstands von 1.1273 erforderlich, um das erste Anzeichen einer Bodenbildung zu sein. Ansonsten bleiben die Aussichten im Falle einer Erholung pessimistisch.
Im Großen und Ganzen wird erwartet, dass sich der Rückgang von 1.2348 (Hoch von 2021) fortsetzt, solange der Widerstand von 1.1494 hält. Der feste Durchbruch von 1.0635 (Tief von 2020) erhöht die Wahrscheinlichkeit einer Wiederaufnahme des langfristigen Abwärtstrends und zielt als nächstes auf einen erneuten Test bei 1.0339 (Tief von 2017). Nichtsdestotrotz wird ein Durchbruch von 1.1494 mittelfristig einen neutralen Ausblick beibehalten und zuerst den Range-Handel erweitern.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 21:30 | AUD | AiG entwicklung des Bauindex Feb | 53.4 | 45.9 | ||
| 00:30 | AUD | Baugenehmigungen M / M Jan | -27.90 % | -3.00 % | 8.20% | 9.80% |
| 00:30 | AUD | Handelsbilanz (AUD) Jan | 12.89 Mrd | 9.10 Mrd | 8.36 Mrd | 8.82 Mrd |
| 01:45 | CNY | Caixin Services PMI Feb. | 50.2 | 50.9 | 51.4 | |
| 05:00 | JPY | Verbrauchervertrauensindex Februar | 35.3 | 35 | 36.7 | |
| 07:30 | CHF | CPI M / M Feb. | 0.70% | 0.30% | 0.20% | |
| 07:30 | CHF | VPI Y / Y Feb | 2.20% | 1.80% | 1.60% | |
| 08:45 | EUR | Italien Dienstleistungen PMI Feb | 52.8 | 48.9 | 48.5 | |
| 08:50 | EUR | Frankreich Dienstleistungen PMI Feb F | 55.5 | 57.9 | 57.9 | |
| 08:55 | EUR | Deutschland Dienstleistungen PMI Feb F | 55.8 | 56.6 | 56.6 | |
| 09:00 | EUR | PMI für Dienstleistungen in der Eurozone Feb F | 55.5 | 55.8 | 55.8 | |
| 09:00 | EUR | Italien Arbeitslosigkeit Jan | 8.80% | 9.10% | 9.00% | |
| 09:30 | GBP (Faster Payments Service, Advcash, ZEN) | Dienstleistungen PMI Feb F | 60.5 | 60.8 | 60.8 | |
| 10:00 | EUR | Arbeitslosenquote in der Eurozone Jan | 6.80% | 6.90% | 7.00% | |
| 10:00 | EUR | Eurozone PPI M/M Jan | 5.20% | 3.00% | 2.90% | 3.00% |
| 10:00 | EUR | Eurozone PPI Y/Y Jan | 30.60% | 26.90% | 26.20% | 26.30% |
| 12:30 | EUR | EZB geldpolitische Sitzung Accounts | ||||
| 12:30 | USD | Herausforderer-Job schneidet J / J ab | -55.90 % | -76.00 % | ||
| 13:30 | USD | Erstanträge auf Arbeitslosenunterstützung (25. Feb.) | 215k | 235k | 232k | 233k |
| 13:30 | USD | Nonfarm-Produktivität Q4 | 6.60% | 6.50% | 6.60% | |
| 13:30 | USD | Lohnstückkosten Q4 | 0.90% | 0.40% | 0.30% | |
| 14:45 | USD | Dienstleistungen PMI Feb F | 56.7 | 56.7 | ||
| 15:00 | USD | ISM Services PMI Feb | 60.5 | 59.9 | ||
| 15:00 | USD | ISM-Dienstleistungspreise, die im Februar gezahlt wurden | 82.3 | |||
| 15:00 | USD | ISM-Beschäftigungsindex für den Dienstleistungssektor, Februar | 52.3 | |||
| 15:00 | USD | Werksbestellungen M/M Jan | 0.50% | -0.40 % | ||
| 15:30 | USD | Erdgasspeicherung | -138B | -129B |




 Signal2forex.com - Beste Forex-Roboter und Signale


