
Singapurs UOB ist die jüngste Bank in Asien, die versucht, sich den überwältigenden Erfolg chinesischer Fintech-Akteure zunutze zu machen. Im April kündigte das Unternehmen ein neues Unternehmen namens Avatec an, ein Joint Venture zwischen UOB und der chinesischen Pintec Technology Holdings. Ziel ist es, die Kompetenzen der Bank in Südostasien mit den bewährten Fähigkeiten des chinesischen Partners im Bereich Big Data zu kombinieren.
Laut KPMG leben in der Region 600 Millionen Menschen, von denen nur 27 % über ein Bankkonto verfügen. Insbesondere der Zugang zu Krediten ist problematisch, und hier will das Joint Venture eine Lücke schließen: durch die Entwicklung effizienterer und genauerer Methoden zur Beurteilung der Kreditqualität potenzieller Kunden. Das Ergebnis ist theoretisch, dass UOB viel mehr Kunden erreicht, ohne viel mehr Risiko einzugehen.
Pintec ist in China vor allem für seine digitale Kreditplattform Dumiao bekannt, die Kreditinformationen von Drittanbietern und E-Commerce-Transaktionen nutzt, um Kreditentscheidungen zu treffen, wobei der Schwerpunkt auf künstlicher Intelligenz und maschinellem Lernen liegt. Zu seinen Kunden zählen China Telecom und die in Sichuan ansässige, nur online tätige XWBank.
„Wir wollen unsere Lösungen auf andere Länder ausweiten“, sagt William Wei, Gründer und Geschäftsführer von Pintec. „Südostasien ähnelt China vor drei Jahren: eine riesige Bevölkerung, schnell wachsende Volkswirtschaften, eine enorme Nachfrage nach Finanzdienstleistungen und eine Internetindustrie, die gut wächst.“
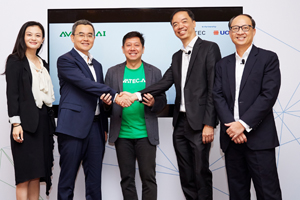
| Von links nach rechts: Zhou Jing, Pintec, William Wei, Pintec, Dennis Tan, Avatec, Dennis Khoo, UOB und Vincent Lim, UOB, beim Start von Avatec |
Zhou Jing, Vorstandsvorsitzender der Dumiao-Tochtergesellschaft von Pintec, sagt, dass die 90-Tage-Ausfallraten bei Portfolios, die mit der gleichen Technologie zusammengestellt wurden, die das neue Joint Venture verwenden wird, durchweg unter 2 % liegen.
„Durch den Einsatz dieser Technologie haben wir Effizienz, Geschwindigkeit und Effektivität erreicht“, sagt sie.
Allerdings gibt es bestimmte Gründe, warum Fintechs in China so gut abgeschnitten haben, und dabei liegt es nicht nur an der riesigen Bevölkerung und der wachsenden Mittelschicht. Ebenso wichtig waren ein günstiges regulatorisches Umfeld, ein Bankensystem, das die Bedürfnisse des Einzelhandels vernachlässigt hat, eine Bevölkerung, die ungewöhnlich zuversichtlich ist, Transaktionen über Smartphones abzuwickeln, und ein Markt, der viele internationale E-Commerce- und Social-Media-Akteure ausschließt. Kann ein chinesisches Modell also in Südostasien mit mehreren Gerichtsbarkeiten funktionieren?
Dennis Khoo, Leiter der regionalen Digitalbank und der strategischen Initiativen bei UOB, sagt, dass genau dies der Grund sei, warum eine Partnerschaft sinnvoll sei.
„Es gibt eine größere Frage“, sagt er gegenüber Euromoney, „wie das globale Privatkundengeschäft ist.“ Ich würde sagen, dass es nicht so global ist. Man muss immer noch mit der Wirtschaft, der Demografie und der Art und Weise, wie Dinge erledigt werden, in vielen Ländern rechnen. Deshalb macht dieses Vorhaben Sinn: UOB verfügt über umfassende Expertise in der Region.“
Ein hinzukommendes Fintech-Unternehmen hätte nicht genug lokales Bewusstsein für die südostasiatischen Märkte, sagt er, während Banken nicht über die Technologie im Haus verfügen, um das zu tun, was chinesische Fintechs leisten können.
„In unserer digitalen Welt denken heute viele Menschen, sie seien Banken“, sagt er. „Aber es ist nicht so einfach, eine Bank zu werden. Was Banken wirklich gut können, ist das Risikomanagement, insbesondere das Kreditrisikomanagement. Dieses Vorhaben wird die Technologie vorantreiben, um sicherzustellen, dass Banken weiterhin sehr gut im Kreditrisikomanagement sind. Wenn wir es nicht tun, geraten die Banken ins Hintertreffen.“
UOB wird 60 % des Unternehmens besitzen, Pintec 40 %. Khoo sagt, er gehe nicht davon aus, dass die Zahl der notleidenden Kredite infolge der Ausweitung des UOB-Kreditportfolios durch das neue Unternehmen steigen werde.
Kritische Masse
Eine am 17. April von McKinsey veröffentlichte Studie über digitales Banking in Asien, die auf 17,000 städtischen Banking-Befragten in 15 asiatischen Märkten basiert, zeigte, wie schnell digitales Banking in Asien eine kritische Masse erreicht.
Es wurde festgestellt, dass sich die Durchdringung digitaler Banken in den aufstrebenden asiatischen Ländern seit der letzten Umfrage im Jahr 2014 im Durchschnitt verdoppelt hat; dass die Verbreitung von Smartphone-Banking noch schneller zugenommen hat und sich in vielen aufstrebenden asiatischen Ländern im gleichen Zeitraum verdoppelt bis vervierfacht hat; und dass fast die Hälfte der Befragten aus aufstrebenden asiatischen Ländern, die heute kein digitales Banking nutzen, dies wahrscheinlich in Zukunft tun werden.
Die Studie ergab außerdem, dass 55 % der Kunden in den Schwellenländern Asiens und 80 % der Kunden in den Industrieländern Asiens die Eröffnung eines Kontos bei einer filiallosen, rein digitalen Bank in Betracht ziehen würden.
Unterdessen geht das Eindringen von Nichtbanken in den Zahlungssektor weiter. Euromoney hat über die Mitfahrunternehmen Grab und GoJek und ihre neuen Zahlungsangebote sowie über die Entscheidung der Fluggesellschaft AirAsia berichtet, eine Finanzdienstleistungsabteilung zu gründen. Seitdem hat eine andere Fluggesellschaft ähnliche Ambitionen angekündigt – die japanische ANA.
ANA sagt, dass es die Daten von 31 Millionen Nutzern seiner Flugmeilen nutzen wird, um japanischen Verbrauchern Dienstleistungen wie Immobilien, Versicherungen und Gesundheit anzubieten. Bis 2022 will das Unternehmen 20 % seines Gesamtumsatzes mit dem Non-Airline-Geschäft erwirtschaften, heißt es darin. Der Vorstandsvorsitzende Shinya Katanozaka sagte der Financial Times: „Wir streben die ANA-Version von Alibabas Alipay an.“
Datenübertragung
Ein interessantes Ergebnis der McKinsey-Umfrage war, dass Verbraucher in den Schwellenländern Asiens offenbar nicht besonders zimperlich mit der Verwendung ihrer Daten umgehen – obwohl die mit Abstand häufigste Frage bei der UOB-Ankündigung den Datenschutz betraf.
Laut McKinsey sind rund 62 % der Bankkunden in den asiatischen Schwellenländern bereit, Daten mit Banken zu teilen, um maßgeschneiderte Angebote zu erhalten, ein großer Gegensatz zu nur 23 % in den entwickelten Ländern Asiens.
An digitalen Einbrüchen im asiatischen Bankwesen mangelt es sicherlich nicht. Zu den jüngsten bemerkenswerten Ereignissen gehört die Vorstellung einer Methodik zur Messung der unterschiedlichen Eigenkapitalrenditen zwischen digitalen und traditionellen Kunden durch DBS aus Singapur. In Indien startete das neue Finanzdienstleistungsgeschäft des Telekommunikationsunternehmens Aditya Birla eine digitale Kreditplattform und die State Bank of India führte die Yono-App ein, um 600 Millionen digitale Kunden zu gewinnen. In China startete Ant Financial seine Bonitätsbewertungsmaschine „Sesame“ und der Versicherungskonzern Ping An seine „Good Doctor“-Plattform, die Finanzdienstleistungen, Versicherungen sowie medizinische Online-Konsultationen und -Diagnosen vereint. In Korea gab es den Start der Kakaobank, die in den ersten fünf Tagen eine Million Kunden gewann, indem sie sich an die 40 Millionen Chat-Benutzer von Kakao richtete.
Link zur Informationsquelle: www.euromoney.com




 Signal2forex.com - Beste Forex-Roboter und Signale


