
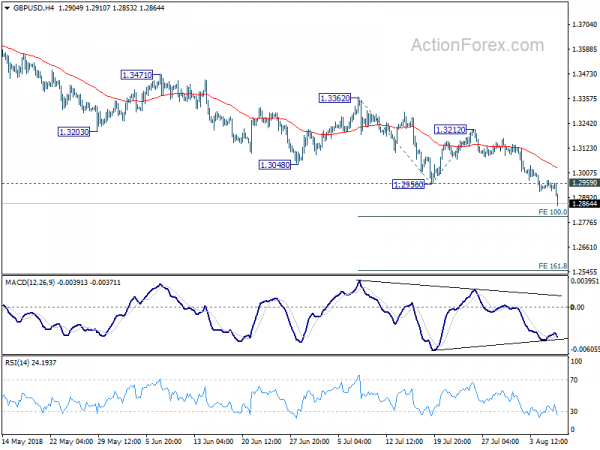
Das Pfund stürzt heute stark ab, da die Märkte zunehmende Chancen auf einen Brexit ohne Abkommen sehen. Hinzu kommt, dass der Durchbruch des GBP/USD-Kurses von 1.2956 zu Beginn dieser Woche und der Durchbruch des EUR/GBP-Kurses von 0.8957 gestern den Druck auf das Pfund weiter erhöhen. Der Australische Dollar folgt als zweitschwächster zu diesem Zeitpunkt. Die Marktstimmung wurde allgemein durch die Eskalation des Handelskriegs zwischen den USA und China belastet. Nach der Ankündigung der USA, dass 25 % Zölle auf chinesische Importe in Kraft treten, gab das chinesische Handelsministerium parallel dazu Daten zu Vergeltungsmaßnahmen bekannt. Der Yen wird bisher als stärkste Währung gehandelt, gefolgt vom Dollar, der normalerweise von Handelskriegen profitiert. Der Euro büßt einen Teil seines Gewinns dieser Woche ein, bleibt aber stabil.
Auf anderen Märkten sind die Stimmungen nur gemischt, nicht zu sehr. Der FTSE notiert zum Zeitpunkt des Schreibens 0.74 % im Plus, wieder einmal dank der Abwertung des Pfunds. Der DAX macht frühere Verluste wett und liegt 0.16 % im Plus. Der CAC ist um 0.1 % im Minus. Zuvor verlor der China Shanghai SSE in Asien 1.27 %. Aber der Hong Kong HSI legte 0.39 % zu. Der Nikkei schloss mit 0.08 % im Minus, während der Singapore Strait Times 0.4 % verlor. WTI-Rohöl liegt wieder unter 69, da der jüngste Seitwärtshandel anhält. Es besteht keinerlei Kraft, die Marke von 70 wieder zu erreichen. Gold oszilliert um 1210, da der Seitwärtshandel anhält. Es ist nur eine Frage der Zeit, bis Gold die Marke von 1200 entscheidend durchbricht.
Technisch gesehen bestätigt der Durchbruch von GBP/JPY unter 143.18 die Wiederaufnahme des mittelfristigen Rückgangs von 156.69. Das nächste Ziel ist die wichtige Clusterunterstützung von 139.29. EUR/GBP steuert auf das Fibonacci-Niveau von 0.9043 zu. Aufgrund der aktuellen Dynamik ist jedoch möglicherweise 0.9305 (Hoch von 2017) in Sicht. GBP/USD durchbricht auch ein wichtiges mittelfristiges Fibonacci-Niveau bei 1.2874. Jetzt ist es an der Zeit, die Dynamik zu beobachten, um die Chance abzuschätzen, das Tief von 2016 bei 1.1946 zu erreichen.
Ein No-Deal-Brexit wird immer wahrscheinlicher
Mittlerweile scheint ein No-Deal-Brexit eine akzeptable Tatsache zu sein. Es begann letzte Woche, als BoE-Gouverneur Mark Carney sagte, das Risiko eines No-Deal-Brexits sei „unangenehm hoch“. Dann bezifferte Handelsminister Liam Fox die Wahrscheinlichkeit dafür auf 60:40. Schottlands First Minister Nicola Sturgeon mischt sich ebenfalls ein und kritisiert Premierministerin Theresa Mays Umgang mit den Brexit-Verhandlungen. Sturgeon sagte, dass „mit jedem Tag, der vergeht, die Aussicht auf einen No-Deal-Brexit oder einen Brexit mit sehr, sehr wenig Informationen über die zukünftigen Beziehungen immer wahrscheinlicher wird.“ Sie fügte hinzu, dass „beide Ergebnisse völlig inakzeptabel und absolut katastrophal für unsere Wirtschaft wären, also hoffe ich, dass sie (Theresa May) mir versichern kann, dass keines dieser Dinge passieren wird.“ „Aber wenn sie das nicht kann, dann hoffe ich, dass sie ihren Plan B darlegt, denn wir können im nächsten März nicht einfach einen Schritt von der Brexit-Klippe machen, ohne zu wissen, was als nächstes passiert.“
EZB-Politik trug erheblich zum Wachstum des privaten Konsums bei
Die EZB hat heute einen Bulletin-Artikel mit dem Titel „Privater Konsum und seine Treiber in der aktuellen wirtschaftlichen Expansion“ veröffentlicht. Darin wird argumentiert, dass der private Konsum im aktuellen Zyklus, der 2013 begann, ein Haupttreiber des Wachstums war. Und dies sei „weitgehend durch die Erholung des Arbeitsmarktes getrieben“ worden. Und da sich die Arbeitsmärkte weiter verbessern, „sollte das Verbrauchervertrauen hoch bleiben und der private Konsum sollte weiter steigen“.
Gleichzeitig heißt es in dem Artikel, die lockere Geldpolitik der EZB habe „erheblich zur Ausweitung des privaten Konsums beigetragen“. Gleichzeitig habe die Politik auch „die Einkommens- und Vermögensungleichheit direkt verringert“. Es gebe kaum Hinweise darauf, dass niedrige Zinsen zu einem allgemeinen Anstieg der Verschuldung der privaten Haushalte geführt hätten. Daher sei die allgemeine wirtschaftliche Expansion „nachhaltig“.
Italien: Tria korrigiert Wachstumsprognose für 2018 und 2019 nach unten
Der italienische Wirtschaftsminister Giovanni Tria teilte dem Parlament mit, dass die Regierung ihre Wachstumsprognose für dieses und nächstes Jahr gesenkt habe. Für 2018 wird ein BIP-Wachstum von 1.2% erwartet, was unter der vorherigen Prognose von 1.5% liegt. Für 2019 wird ein BIP-Wachstum von 1-1.1% erwartet, was unter der vorherigen Prognose von 1.4% liegt.
Tria fügte hinzu, dass die Verlangsamung das Defizit im Jahr 1.2 auf 2019% bringen werde, was höher sei als das von der vorherigen Regierung gesetzte Defizitziel von 0.8% des BIP. Eine genauere Schätzung des Defizits wird später im September verfügbar sein. Die Zahlen werden von den Kosten der Schuldenbedienung und den Ausgabenkürzungen abhängen. Obwohl der Plan im Widerspruch zu den EU-Regeln zu stehen scheint, betonte Tria, dass er immer noch „vereinbar“ mit Italiens Verpflichtungen gegenüber der EU hinsichtlich seiner öffentlichen Finanzen sei.
Chinas Handelsministerium erhebt am 16. August Vergeltungszölle auf US-Importe im Wert von 23 Milliarden Dollar
Das chinesische Handelsministerium kündigte an, ab dem 25. August „parallel zu den USA“ Vergeltungszölle in Höhe von 16 % auf US-Waren im Wert von 23 Milliarden US-Dollar zu erheben. Das MOFCOM verurteilte, dass die USA „einmal mehr das Völkerrecht außer Kraft setzen: eine sehr unvernünftige Praxis“. Und Chinas Gegenmaßnahmen sollten seine eigenen „legitimen Rechte und Interessen sowie das globale multilaterale Handelssystem“ schützen.
USTR: 25 % Zölle auf chinesische Waren im Wert von 16 Milliarden US-Dollar beginnen am 23. August
Gestern kündigte der Handelsbeauftragte der USA an, ab dem 25. August Zölle in Höhe von 16 % auf chinesische Importe im Wert von 23 Milliarden US-Dollar zu erheben. Die angekündigte Liste enthält 279 der ursprünglich 284 Zolltarife, die am 15. Juni vorgeschlagen wurden. Dies ist die zweite Tranche von Zöllen im Rahmen der Untersuchungen zum geistigen Eigentum nach Abschnitt 301. Die erste Tranche von 25 % Zöllen auf chinesische Waren im Wert von 34 Milliarden US-Dollar trat bereits am 6. Juli in Kraft. Die kommenden 25 % Zölle auf chinesische Waren im Wert von 200 Milliarden US-Dollar sind in Arbeit.
Chinas Importe aus der EU stiegen um 20.5 % gegenüber dem Vormonat, der Handelsüberschuss schrumpfte um -31.0 % gegenüber dem Vormonat, als der Handelskrieg zwischen den USA und China begann
Chinas Handelsdaten für Juli enthüllten einige interessante Erkenntnisse, als der Handelskrieg zwischen den USA und China offiziell begann. Die Importe aus der EU stiegen um satte 20.5 % im Vergleich zum Vormonat und 19.7 % im Vergleich zum Vorjahr. Der Handelsüberschuss mit der EU sank um 31.0 % im Vergleich zum Vormonat und um 7.9 % im Vergleich zum Vorjahr. Der Handelsüberschuss mit den USA sank dagegen nur um 3.0 %, wobei die Exporte um 2.5 % und die Importe um 1.5 % im Vergleich zum Vormonat zurückgingen. Es sieht so aus, als könnte die EU zuletzt über Trumps Handelspolitik lachen. Mehr dazu in den Kommentaren hier.
BoJ: Wenn man einen Anstieg der langfristigen Renditen zulässt, kann dies zu schleppenden Preisen führen
Die BoJ hat heute die Zusammenfassung der Stellungnahmen zur geldpolitischen Sitzung am 30./31. Juli veröffentlicht. Dort stellte die Zentralbank fest, dass es „äußerst wichtig“ sei, die Forward Guidance als neue Maßnahme einzuführen. Und dies würde ihr Engagement für das Erreichen des Preisstabilitätsziels stärken, um das Vertrauen der Öffentlichkeit in ihre starke Haltung zur Erreichung des Ziels sicherzustellen.“
In der Zusammenfassung wurde auch angemerkt, dass „eine flexible Kontrolle der langfristigen Renditen wahrscheinlich dazu beiträgt, die Funktionsweise des Marktes aufrechtzuerhalten und zu verbessern.“ Es könne als angemessen angesehen werden, dass die Zinskontrolle in Japan eine Schwankung der Renditen um etwa 0.25 Prozent nach oben und unten zulasse. Die meisten Mitglieder stimmten jedoch darin überein, dass „auf der Pressekonferenz klargestellt“ werden sollte, dass die Renditen derzeit zwischen -0.1 Prozent und 0.1 Prozent schwanken könnten.
Allerdings wird auch darauf hingewiesen, dass „bei schwachen mittel- bis langfristigen Inflationserwartungen politische Anpassungen, die einen Anstieg der langfristigen Renditen ermöglichen könnten, zu einem Anstieg der Realzinsen führen und dadurch zu schleppenden Preisen beitragen können.“
RBA Lowe bekräftigte, dass der nächste Schritt nach oben und nicht nach unten geht
RBA-Gouverneur Philip Lowe hielt heute eine Rede mit dem Titel „Demografischer Wandel und aktuelle Geldpolitik“. Dort bekräftigte er, dass „die nächste Zinsbewegung nach oben und nicht nach unten erfolgen wird“. Der Zeitpunkt werde jedoch von der „Geschwindigkeit des Fortschritts“ bei der „Senkung der Arbeitslosenquote und einer nachhaltigen Rückkehr der Inflation etwa in die Mitte des Zielbereichs“ abhängen. Und in der Frage-und-Antwort-Runde wies Low auch darauf hin, dass es keine überzeugenden Argumente für einen kurzfristigen Schritt gebe.
RBNZ bleibt bei leicht gemäßigter Erklärung
Es wird allgemein erwartet, dass die RBNZ den OCR in der kommenden asiatischen Sitzung unverändert bei 1.75 % belässt. Die Zentralbank könnte eine neutrale bis leicht gemäßigte politische Erklärung abgeben. Wir erwarten, dass die politischen Entscheidungsträger die Verbesserung der Inflationsdaten berücksichtigen und ihre lockere Geldpolitik zumindest bis Ende 2019 beibehalten. Die Zentralbank wird wahrscheinlich wiederholen, dass die nächste Bewegung des OCR „nach oben oder nach unten“ erfolgen könnte. In Bezug auf die aktualisierten Wirtschaftsprognosen erwarten wir, dass die Zentralbank die BIP-Wachstumsprognose angesichts der jüngsten Abschwächung herabstuft.
Mehr zur RBNZ:
GBP / USD Mid-Day Outlook
Tägliche Pivots: (S1) 1.2917; (P) 1.2945; (R1) 1.2968; Mehr…
GBP/USD ist heute bisher auf bis zu 1.2853 gefallen und hat bereits das Fibonacci-Niveau von 1.2874 durchbrochen. Es gibt keine Anzeichen für eine Bodenbildung, sondern nur Anzeichen für eine Abwärtsbeschleunigung. Die Intraday-Tendenz bleibt nach unten gerichtet, um eine 100-%-Projektion von 1.3362 auf 1.2956 von 1.3212 bei 1.2806 zu erreichen. Der Durchbruch wird als nächstes die 161.8-%-Projektion bei 1.2555 anpeilen. Auf der Oberseite wird ein geringer Widerstand über 1.2959 die Tendenz neutralisieren und eine Konsolidierung bringen. Die Oberseite sollte jedoch unter den Widerstand von 1.3212 begrenzt werden, um eine Wiederaufnahme des Rückgangs zu bewirken.
Im Großen und Ganzen hätte der gesamte mittelfristige Rebound von 1.1946 (2016 tief) bei 1.4376 bereits abgeschlossen sein müssen, nachdem XMX (jetzt bei 55) vom 1.4141-Monat zurückgewiesen wurde. Der Absturz von 1.4376 sollte auf 61.8% Retracement von 1.1946 (2016 tief) bis 1.4376 bei 1.2874 erweitert werden. Die entscheidende Pause von 1.2874 wird die Wahrscheinlichkeit einer langfristigen Abwärtstrend-Wiederaufnahme durch 1.1946 niedrig erhöhen. Auf der Oberseite ist ein Bruch der 1.3212-Resistenz erforderlich, um das erste Anzeichen einer mittelfristigen Bodenbildung zu sein. Sonst bleibt der Ausblick auch bei einem starken Rebound bärisch.
Wirtschaftsindikatoren aktualisieren
| GMT | Ccy | VERANSTALTUNGEN | Tatsächlich | Prognose | Vorherige | Überarbeitet |
|---|---|---|---|---|---|---|
| 23:50 | JPY | BOJ Zusammenfassung der Stellungnahmen Juli | ||||
| 23:50 | JPY | Laufendes Konto (JPY) Jun | 1.76T | 1.84T | 1.85T | |
| 23:50 | JPY | Bankkredite inkl. Trusts Y/Y Jul | 2.00% | 2.30% | 2.20% | |
| 1:30 | AUD | Wohnungsbaudarlehen M/M Jun | -1.10 % | 0.10% | 1.10% | 1.00% |
| 3:05 | CNY | Handelsbilanz (USD) Jul | 28.1 Mrd | 39.1 Mrd | 41.6 Mrd | |
| 3:05 | CNY | Handelsbilanz (CNY) Jul | 177 Mrd | 255 Mrd | 262 Mrd | |
| 5:00 | JPY | Eco Watchers-Umfrage, aktuell Juli | 46.6 | 47.8 | 48.1 | |
| 12:30 | CAD | Baugenehmigungen M / M Jun | -2.30 % | -2.70 % | 4.70% | |
| 14:30 | USD | Rohöllagerbestände | 3.8M | |||
| 21:00 | NZD | RBNZ-Entgeltentscheidung | 1.75% | 1.75% |




 Signal2forex.com - Beste Forex-Roboter und Signale


