
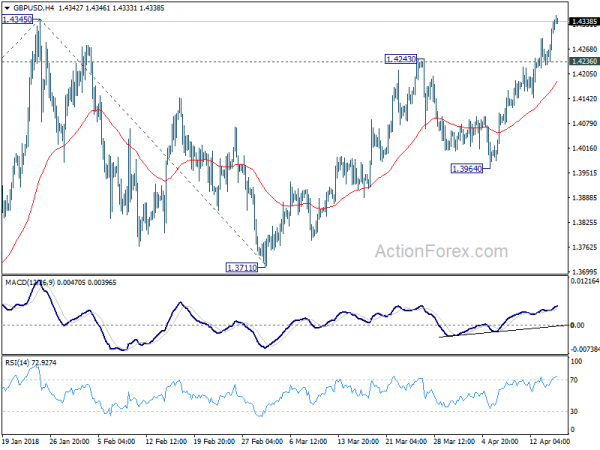
Sterling retrocede levemente en la sesión asiática de hoy, frente al dólar, el euro y el yen. Pero sigue siendo el más fuerte de la semana. El incumplimiento de la resistencia 1.4345 en GBP / USD de la noche a la mañana indica una reanudación de la tendencia a medio plazo. Pero el rally se ralentizó un poco más arriba. Por ahora, el GBP / JPY está limitado por debajo del máximo de la semana pasada en 133.83, mientras que el EUR / GBP se mantiene por un nivel equivalente en 0.8627. Los operadores esperan los datos de empleo del Reino Unido hoy y el IPC de mañana, lo que sería importante para determinar la tasa de interés del BoE este año.
En otras partes de los mercados de divisas, el dólar australiano se cotiza a la baja en la actualidad, luego de que los minutos de RBA reiteraran su postura de paciente sobre el ajuste. Nueva Zelanda y el dólar canadiense también son suaves. El dólar estuvo bajo cierta presión vendedora ayer, pero hasta ahora se ha mantenido a niveles de soporte a corto plazo. En particular, EUR / USD se mantiene por debajo de 1.2396 y USD / CAD se mantiene por encima de 1.2544. Estos dos niveles, sin embargo, parecen vulnerables.
Los datos del empleo en el Reino Unido y el crecimiento de los salarios serán vigilados de cerca
- publicidad -
Los datos del trabajo del Reino Unido serán un enfoque clave en la próxima sesión. Se espera que la tasa de desempleo se mantenga sin cambios en 4.3% en febrero. Y lo que es más importante, se espera que las ganancias semanales promedio se aceleren a 3.0% 3moy. El crecimiento salarial, junto con la publicación del IPC de mañana, será crucial para determinar la tasa de interés del BoE este año.
Según una encuesta de Bloomberg que acaba de publicarse hoy, tres cuartas partes del analista esperan ahora un aumento en el BoE en mayo, un aumento frente al 54% del mes pasado. Después de eso, la mayoría esperaba que BoE se mantuviera firme durante el resto de 2018 hasta otra caminata en Feb 2019.
Por ahora, con un buen progreso visto en las negociaciones de Brexit, las incertidumbres se basan más en datos económicos. Todavía hay un par de escenarios posibles. Si los datos empeoran, BoE podría optar por mantener el fuego hasta noviembre. O si la inflación se mantiene sólida con la aceleración en el crecimiento de los salarios, el BoE podría agregar otro aumento en noviembre, convirtiéndolo en dos este año.
Minutos de RBA: el crecimiento excederá el potencial, pero aún no es un caso fuerte para el alza a corto plazo
Los minutos de la reunión de abril del RBA parecían más bien equilibrados. RBA sonó optimista y dijo que a través de 2018, se esperaba que el crecimiento del PIB "excediera el potencial". Se esperaba que la inflación IPC "aumentara gradualmente" a un poco por encima del objetivo 2%. Además, los principales indicadores continuaron apuntando a un "crecimiento del empleo superior a la media" en el período venidero.
Sin embargo, RBA también advirtió que "la posibilidad de una escalada en las restricciones al comercio representaba un riesgo para las perspectivas mundiales que necesitaban ser monitoreadas de cerca". Además, "el alto nivel de deuda en China y la importante participación de la actividad del mercado financiero en los sectores no regulados siguieron planteando riesgos importantes para las perspectivas de la economía china".
Con respecto al rango de cambio, el RBA reiteró que "se esperaría que una apreciación del dólar australiano dé como resultado un repunte más lento de la actividad económica y una inflación de lo previsto". Sobre la política monetaria, el RBA también reiteró que el siguiente movimiento "estaría arriba, en lugar de abajo ". Pero aún así, "no hubo un caso fuerte para un ajuste a corto plazo en la política monetaria".
El PIB de China creció un 6.8% en Q1 y agregó US 8.5B en tenencias de deuda de EE. UU. En febrero
Lanzado desde China, el PIB de Q1 creció 6.8% interanual, igual que el trimestre anterior y cumplió con las expectativas. Las ventas minoristas aumentaron 10.1% interanual en marzo, por encima del anterior 9.7% interanual y las expectativas de 9.7% interanual. La producción industrial, sin embargo, subió un 6.0% interanual, se desaceleró del 7.2% interanual anterior y no alcanzó las expectativas de 6.9% interanual. La inversión en activos fijos también se redujo a 7.5% interanual, por debajo del 7.9% interanual y se perdió la expectativa de 7.7% interanual. En general, el conjunto de datos mostró un fuerte impulso de crecimiento.
Por separado, los datos del Tesoro de EE. UU. Mostraron que China seguía siendo el acreedor extranjero más grande de los EE. UU., Con USD 1.18T en bonos, letras y pagarés estadounidenses en febrero. De hecho, la tenencia de deuda por parte de China ha sido por USD 8.5B para el mes, la mayor subida en seis meses. Pero debe tenerse en cuenta que los datos corresponden al período anterior a las tarifas de acero de 232 en EE. UU., Sin mencionar los aranceles de la Sección 301 contra China. El impacto de las tensiones comerciales sobre el interés chino en las deudas de los Estados Unidos aún está por verse. Mientras tanto, Japón se ubicó como el segundo mayor tenedor extranjero de deudas estadounidenses, disminuyó ligeramente de USD 1.07T a USD 1.06T.
En otra parte
El sentimiento económico alemán ZEW será otra característica en la sesión europea. Canadá lanzará transacciones de valores internacionales más tarde en el día. Estados Unidos liberará los inicios de viviendas y los permisos de construcción, la producción industrial y la utilización de la capacidad.
GBP / USD Perspectiva diaria
Pivots diarios: (S1) 1.4261; (P) 1.4302; (R1) 1.4379; Más….
El repunte de GBP / USD continúa tan alto como 1.4353 hasta el momento y el incumplimiento de 1.4345 indica la reanudación de la tendencia ascendente a medio plazo. El sesgo intradiario permanece al alza para la proyección 61.8% de 1.3038 a 1.4345 de 1.3711 en 1.4519 a continuación. En el lado negativo, debajo de la compatibilidad con 1.4236 menor, el sesgo intradía volverá a ser neutral. Pero el retroceso debe estar muy por encima del soporte de 1.3964 para traer otro rally.
En general, sube desde 1.1946 (2016 bajo) en progreso y reanudando. Al menos está corrigiendo la tendencia a la baja a largo plazo desde 2007 alto en 2.1161. Se observaría un repunte adicional al 38.2% de retroceso de 2.1161 (2007 alto) a 1.1946 (2016 bajo) en 1.5466. Seguiremos favoreciendo esta visión alcista de mediano plazo, siempre y cuando se mantenga la compatibilidad con 1.3711, incluso en caso de un retroceso profundo.
Actualización de indicadores económicos
| GMT | Ccy | Eventos | Real | Pronóstico | Previo | Revisado |
|---|---|---|---|---|---|---|
| 1:30 | MXN | Minutas de la reunión de abril del RBA | ||||
| 2:00 | CNY | PIB Y / Y Q1 | 6.80% | 6.80% | 6.80% | |
| 2:00 | CNY | Ventas minoristas YTD Y / Y Mar | 10.10% | 9.70% | 9.70% | |
| 2:00 | CNY | Producción industrial YTD Y / Y Mar | 6.00% | 6.90% | 7.20% | |
| 2:00 | CNY | Activos fijos ex rurales YTD S / Y Mar | 7.50% | 7.70% | 7.90% | |
| 4:30 | JPY | Producción industrial M / M Feb F | 4.00% | 4.10% | ||
| 8:30 | GBP | Reclamo sin empleo Cambio Mar | 9.2k | |||
| 8:30 | GBP | Tasa de desempleo de la OIT 3Mths feb | 4.30% | 4.30% | ||
| 8:30 | GBP | Promedio de ganancias semanales 3M / Y Feb | 3.00% | 2.80% | ||
| 9:00 | EUR | Sentimiento económico alemán ZEW Abr | 88 | 90.7 | ||
| 9:00 | EUR | Alemana ZEW Expectations Abr | -1 | 5.1 | ||
| 9:00 | EUR | Eurozone ZEW Economic Sentiment Abr | 7.3 | 13.4 | ||
| 12:30 | CAD | Transacciones internacionales de valores (CAD) Feb | 5.68B | |||
| 12:30 | CAD | Fabricación Ventas M / M Feb | 1.00% | -1.00% | ||
| 12:30 | USD | La vivienda comienza Mar | 1.27 m | 1.24 m | ||
| 12:30 | USD | Permisos de construcción Mar | 1.33 m | 1.30 m | ||
| 13:15 | USD | Producción Industrial M / M Mar | 0.40% | 1.10% | ||
| 13:15 | USD | Utilización de la capacidad Mar | 77.90% | 78.10% |
Enlace a la fuente de información: www.actionforex.com




 Signal2forex.com - Los mejores robots y señales de Forex


