
Los mercados financieros son bastante silenciosos cuando comienza otra semana. A pesar de las noticias positivas sobre la península de Corea, los principales índices asiáticos se están negociando levemente. En el momento de escribir, Nikkei está abajo -0.28%, HK HSI está abajo -0.66%. En los mercados de divisas, los principales pares y cruces están limitados en el rango del viernes, que son, sin duda, bastante amplios. Sterling está recuperando algunas pérdidas y es ampliamente superior. El yen se está negociando en rojo en general.
La semana que viene, sin embargo, casi con certeza garantiza más volatilidad. En los mercados financieros, los rendimientos del Tesoro de los Estados Unidos atraerán mucha atención. Ojos estarán en si el rendimiento del año 10 podría romper a través de 3% manejar, y las reacciones posteriores en acciones y dólar.
Con respecto a los bancos centrales, el BCE y el Banco de Japón anunciarán las decisiones de tasas. Hay pocas expectativas en BoJ como de costumbre. Pero los mercados siguen dispuestos a obtener pistas sobre lo que haría el BCE cuando el programa de compra de activos finalice en septiembre. En el frente de los datos económicos, habrá un PBI Q1 de los EE. UU. Y el Reino Unido, los PMI de la Eurozona y la Ifo Alemana, la inflación de Australia y la balanza comercial de Nueva Zelanda.
- publicidad -
En Geopolítica, el presidente de Corea del Sur Moon Jae-in dará otro gran paso en la paz de la Península de Corea al tener la primera cumbre de alto nivel con el líder norcoreano Kim. Moon ya ha progresado enormemente en la desnuclearización de Corea del Norte. Además, se acerca la fecha límite de 1 de mayo de la exención arancelaria de acero y aluminio de EE. UU. 232. Y hasta el momento no está claro quién recibirá sus exenciones como permanentes.
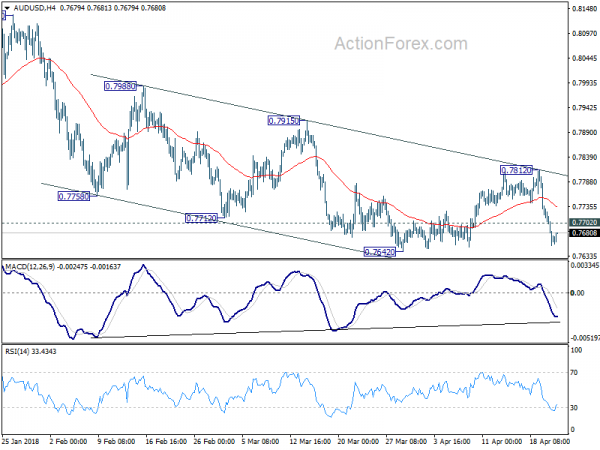
En cuanto a hoy, técnicamente, EUR / CHF en 1.2 será algo que todos los operadores de divisas verán, incluso si no lo cambian. EUR / JPY se enfocará en el soporte menor de 132.10. GBP / USD y AUD / USD presionarán el soporte clave a corto plazo en 1.3965 y 0.7642, respectivamente. El soporte de 1.2214 en EUR también se verá a pesar de que todavía hay un poco de distancia desde allí.
Fabricación de PMI en Japón: un yen más fuerte comienza a afectar la competitividad de los precios
La fabricación de PMI en Japón subió a 53.3 en abril, por encima de 53.1, pero se perdió la expectativa de 53.4. Joe Hayes, economista de IHS Markit, señaló en el comunicado que los datos de la encuesta mostraban un contexto positivo en el sector manufacturero japonés durante abril. Y las mejoras en el número de titulares fueron "respaldadas por tasas de crecimiento más fuertes en la producción, las nuevas órdenes y el empleo". La confianza empresarial también se "fortaleció". Por otro lado, los nuevos pedidos de exportación cayeron por primera vez desde agosto 2016 como "un yen más fuerte comienza a afectar la competitividad de los precios". Pero el aumento en el total de nuevas entradas de negocios también indicó una "fuerte demanda interna".
BoJ Kuroda: Inflación para alcanzar el objetivo en 2019 fiscal, pero los riesgos están sesgados a la baja
El gobernador del Banco de Japón, Haruhiko Kuroda, repitió su habitual retórica de que el banco central "debe continuar con una política monetaria acomodaticia muy fuerte por algún tiempo" para alcanzar el objetivo de inflación 2%. Señaló que "si excluyes los ítems de energía, entonces la tasa de inflación es solo un 0.5 por ciento". Y "todavía queda un largo camino por recorrer para alcanzar el objetivo de inflación porcentual 2". Kuroda aún espera que la inflación alcance el objetivo en fiscal 2019 pero "los riesgos están sesgados a la baja"
Moon Jae-in anotó otro punto ya que Corea del Norte sospecha de pruebas nucleares, abolió el sitio nuclear
Corea del Sur anunció que dejará de difundir su propaganda a lo largo de la frontera con Corea del Norte, como un gesto de buena voluntad antes de la muy esperada Cumbre Intercoreana en la aldea fronteriza de Panmunjom el viernes.
El presidente surcoreano, Moon Jae-in, ha logrado un progreso tremendo en la solución de la crisis de Corea buscando continuamente el diálogo. La reunión entre funcionarios de alto nivel de los dos países a principios de este año fue el punto de inflexión. Y, la participación conjunta limitada, pero exitosa, en las recientes Olimpiadas de Invierno en el Sur creó una ventana diplomática crucial para la relación.
Es solo la tercera cumbre de alto nivel entre los dos países, con las dos reuniones previas en 2000 y 2007. Antes de la reunión, Corea del Norte anunció la suspensión inmediata de las pruebas nucleares y de misiles. Su sitio de prueba nuclear del norte también será abolida. Y ahora, un final formal a la Guerra de Corea también está en la agenda en la reunión entre Moon y el líder norcoreano Kim Jong-un.
Teniendo en cuenta que Corea del Sur estaba en un lío cuando Moon asumió el cargo en mayo pasado. Su predecesor fue acusado por corrupción. Los logros a nivel nacional y diplomático merecieron mucho reconocimiento. Y esa es una razón principal por la cual Moon fue elegida como 4th of the World's 50 Great Leaders by Fortune como se anunció la semana pasada.
Mirar hacia el futuro
El euro ha sido bastante resistente frente al dólar y al yen esta semana. Pero enfrentará pruebas de los indicadores de sentimiento, así como de la decisión sobre la tasa del BCE y la conferencia de prensa. Los PMI de la zona euro y el Ifo alemán podrían sumarse a la evidencia de que la zona euro se está desacelerando debido al crecimiento estelar. Y, lo que es más importante, el BCE podría seguir actuando con cautela y sin comprometerse a finalizar el programa de compra de activos después de septiembre. Estos serían factores que desencadenarían una ruptura a la baja en EUR / USD.
El PIB de los Estados Unidos y el Reino Unido también se vigilará de cerca. El gobernador del BoE, Mark Carney, indicó claramente la semana pasada que un aumento en el BoE de mayo no es una certeza. La liquidación de Sterling podría acelerarse si el PIB de Q1 vuelve a decepcionar. Dollar, por otro lado, analizará el PIB de Q1, junto con los desarrollos en el rendimiento del tesoro, para solidificar el reciente impulso alcista.
Además de esos eventos, también se observará el IPC de Australia y la balanza comercial de Nueva Zelanda. La decisión de la tasa BoJ, por otro lado, probablemente no sea un evento.
Aquí hay algunos puntos destacados para la semana que viene
- Lunes: PMI de la zona euro; Ventas al por mayor de Canadá; PMIs de EE. UU., Ventas de casas existentes
- Martes: servicios de Japón PPI; IPC de Australia; Balanza comercial suiza; German Ifo; Endeudamiento neto del sector público del Reino Unido; Índices de precios de viviendas en EE. UU., Ventas de casas nuevas, confianza del consumidor
- Miércoles: Japón índice de toda la industria
- Jueves: precios de importación de Australia; Sentimiento del consumidor alemán Gfk; Aprobaciones de hipotecas del Reino Unido BBA, CBI realizó ventas; Decisión de tasa del BCE; Órdenes de bienes duraderos de los EE. UU., Reclamaciones de desempleo, balanza comercial, inventarios mayoristas
- Viernes: balanza comercial de Nueva Zelanda; Confianza del consumidor del Reino Unido; Japón Tokio CPI, tasa de desempleo, ventas minoristas de producción industrial, la vivienda comienza la decisión de tasa BoJ; PPI de Australia; PIB francés, precio de importación alemán, desempleo; PIB del Reino Unido; PIB de Estados Unidos, índice de costo de empleo
AUD / USD diario de Outlook
Pivots diarios: (S1) 0.7639; (P) 0.7685; (R1) 0.7715; Más…
El par AUD / USD se recupera moderadamente hoy, pero el sesgo intradía permanece a la baja con la resistencia menor 0.7702 intacta. La interrupción del soporte de 0.7642 reanudará el declive completo desde 0.8135 y el nivel de soporte de la clave 0.7500 a continuación. La pausa allí indicará la inversión a medio plazo. Por el lado positivo, la resistencia menor a 0.7702 hará que el sesgo intradía sea neutral y genere consolidaciones. Pero la recuperación debe limitarse por debajo de la resistencia 0.7812 para lograr la reanudación de la caída.
En general, el rebote a medio plazo de 0.6826 se ve como un movimiento correctivo. Todavía podría extenderse más alto, pero esperaríamos una fuerte resistencia del 38.2% de retroceso de 1.1079 a 0.6826 en 0.8451 para limitar el alza y traer una reanudación de la tendencia a la baja a largo plazo. Por el lado negativo, la interrupción del soporte de 0.7500 ahora será una señal importante de que dicho rebote correctivo se habrá completado. En ese caso, AUD / USD estaría regresando a 0.6826 bajo en mediano plazo.
Actualización de indicadores económicos
| GMT | Ccy | Eventos | Real | Pronóstico | Previo | Revisado |
|---|---|---|---|---|---|---|
| 0:30 | JPY | PMI Manufacturing Apr P | 53.3 | 53.4 | 53.1 | |
| 7:00 | EUR | France Manufacturing PMI Apr P | 53.5 | 53.7 | ||
| 7:00 | EUR | Servicios de Francia PMI Apr P | 56.5 | 56.9 | ||
| 7:30 | EUR | Alemania Manufacturing PMI Apr P | 57.5 | 58.2 | ||
| 7:30 | EUR | Alemania Servicios PMI Apr P | 53.7 | 53.9 | ||
| 8:00 | EUR | Eurozone Manufacturing PMI Apr P | 56.1 | 56.6 | ||
| 8:00 | EUR | Eurozone Services PMI Apr P | 54.6 | 54.9 | ||
| 12:30 | CAD | Comercio mayorista Ventas M / M Feb | 0.80% | 0.10% | ||
| 12:30 | USD | Indice de actividad de Chicago Fed Nat Mar | 0.27 | 0.88 | ||
| 13:45 | USD | PMI manufacturero de EE.UU. Apr P | 55.2 | 55.6 | ||
| 13:45 | USD | Servicios de EE. UU. PMI Apr P | 54.1 | 54 | ||
| 14:00 | USD | Ventas de casas existentes Mar | 5.55 m | 5.54 m |
Enlace a la fuente de información: www.actionforex.com




 Signal2forex.com - Los mejores robots y señales de Forex


