
Los mercados asiáticos abren la semana con bastante firmeza, encogiéndose de hombros del Trump provocó el caos en los líderes de G7 que se reunieron durante el fin de semana. Al momento de escribir, Nikkei está cotizando casi 0.6% mientras que HK HSI está arriba de 0.28%. El foco ha cambiado rápidamente a la cumbre Kim-Trump en Singapur, pero es poco probable que provoque muchas acciones en el mercado. En cambio, los enfoques estarán en la reunión del FOMC y el BCE a finales de esta semana más un montón de datos pesados de los EE. UU. Y el Reino Unido. Por ahora, el euro se está negociando ya que el más fuerte levantado por Italia parece no avanzar hacia una salida del euro.
Euro más alto ya que Italia Tria descarta la salida del euro
El euro abre la semana más alto, según los comentarios del ministro de Economía italiano, Giovanni Tria, al descartar la salida del euro. Tria dijo en una entrevista con el diario Corriere della Sera que "la posición del gobierno es clara y unánime" y que "no se trata de abandonar el euro". Y "el gobierno está decidido a evitar de alguna manera las condiciones del mercado que harían llevar a una salida que se materializa ".
- publicidad -
Agregó que "no es solo que no queremos irnos, sino que actuaremos de tal manera que las condiciones no lleguen ni a una posición en la que puedan desafiar nuestra presencia en el euro".
Con respecto a las políticas fiscales económicas, Tria dijo que "nuestra meta es el crecimiento y el empleo. Pero no planeamos revivir el crecimiento a través del gasto deficitario ". Y enfatizó que" estos serán completamente coherentes con el objetivo de continuar en el camino de reducir la relación deuda / PIB ".
Trump usó Trudeau como chivo expiatorio para retirarse de la declaración G7
La cumbre de líderes de G7 en Charlevoix terminó originalmente con un comunicado unificado, comprometiéndose a volver a comprometerse con un "sistema de comercio internacional basado en reglas" y a "continuar luchando contra el proteccionismo". Los líderes también acordaron "esforzarse por reducir barreras arancelarias, barreras no arancelarias". y subsidios. También abordaron cuestiones que incluían "políticas y prácticas no orientadas al mercado" y "protección inadecuada de los derechos de propiedad intelectual", "transferencia forzosa de tecnología o robo habilitado por medios cibernéticos". El grupo también hizo un llamamiento a todos los miembros del "Foro Global sobre el exceso de capacidad de acero para que implementen sus recomendaciones en forma plena y rápida". Además, instó a "evitar el exceso de capacidad en otros sectores como el aluminio y la alta tecnología". Eso parece claramente dirigido a China.
Pero luego, en una conferencia de prensa, el primer ministro canadiense, Justin Trudeau, reiteró el plan del país sobre represalias a las tarifas de acero de EE. UU. Trump utilizó a Trudeau como chivo expiatorio para revocar su propio acuerdo con la declaración general del grupo G7 y se retiró de él. Trump lanzó un ataque personal contra Trudeau en múltiples tweets, a pesar de que la canciller canadiense, Chrystia Freeland, dejó en claro que "Canadá no conduce su diplomacia a través de ataques ad hominem, particularmente como un aliado cercano". .
La retirada repentina de Trump también recibió fuertes críticas de otros. La canciller alemana, Angela Merkel, dijo en una entrevista televisiva que "la retirada, por así decirlo, a través del tweet es, por supuesto, aleccionadora y un poco deprimente". Pero sostuvo que la UE está preparando contramedidas contra los aranceles de acero y aluminio estadounidenses y agregó " no nos dejaremos estafar una y otra vez. En cambio, actuamos también ".
La guerra comercial entre los EE. UU. Y sus aliados continúa, ya que la UE, Canadá, México e incluso Japón están en camino de "medidas y acciones de represalia".
Corea del Norte KCNA elogió la cumbre Kim-Trump como parte de una "era cambiada"
Ahora, el líder norcoreano Kim Jong-un y el presidente estadounidense Donald Trump llegaron a Singapur para la cumbre Kim-Trump en junio 12. Los medios estatales de Corea del Norte KCNA dijeron hoy que ambos intercambiarán "puntos de vista amplios y profundos" para restablecer las relaciones "y elogiaron la cumbre como parte de una" era cambiada ". KCNA también dijo que ambos discutirán "el tema de construir un mecanismo de mantenimiento de la paz permanente y duradero en la Península Coreana, el tema de realizar la desnuclearización de la península de Corea y otros asuntos de interés mutuo".
El primer ministro de Malasia, Mahathir, renueva su impulso a favor de la CEEA cuando EE. UU. Se vuelva aislacionista de nuevo
El primer ministro de Malasia, Mahathir Mohamad, realizará su primer viaje al extranjero después de las elecciones y hoy se encuentra en Japón. Dijo que la Alianza Trans Pacífico debe ser renegociada porque "los países más pequeños tendrían la oportunidad de competir porque se les daría ciertas desventajas". Recalcó que "los países pequeños no pueden competir en los mismos términos que los países más grandes".
Mahathir, de edad 92 y se convirtió en primer ministro por segunda vez el mes pasado, también desea dar un segundo empujón a su amplio pacto comercial favorecido, como el Caucus Económico de Asia Oriental (EAEC), que propuso durante su administración anterior. Señaló que "sí, todavía estoy a favor de CEEA". En el pasado, por supuesto, no pudimos hacer esto debido a las objeciones de Estados Unidos, pero ahora Estados Unidos parece volverse aislacionista, por lo que no está en posición de exigir que no podamos formar CEEA ".
Los medios chinos elogiaron a SCO y advirtieron que el unilateralismo difícilmente puede prevalecer
Los medios chinos se burlaron del desorden de la cumbre de líderes G7 en Canadá y lo contrastaron con la cumbre de seguridad organizada por China, en la ciudad portuaria de Qingdao. Entre los asistentes estuvieron el primer ministro de la República de la India, Narendra Modi, el presidente de la República Kirguisa Sooronbay Jeenbekov, el presidente de la República de Tayikistán Emomali Rahmon, el presidente ruso Vladimir Putin y el presidente de la República Popular de China, Xi Jinping, presidente de la República de Kazajistán. Nursultan Nazarbayev, presidente de la República de Uzbekistán Shavkat Mirziyoyev y presidente de la República de Pakistán Mamnoon Hussain.
El brazo belicista de los medios estatales chinos, Global Times, dijo en un editorial que la cumbre de la Organización de Cooperación de Shanghai (OCS) estaba "llena de entusiasmo y ambición". Agregó que "la clave está en que el Espíritu de Shanghai, que ofrece confianza mutua, beneficio mutuo, igualdad, consulta, respeto por la diversidad cultural y la búsqueda del desarrollo común, hace eco del tema de la era, en el que el unilateralismo difícilmente puede prevalecer".
El diario más diplomático China Daily dijo que "en el contexto del creciente unilateralismo y antiglobalización, la oposición de la OCS al proteccionismo comercial en cualquier forma es especialmente alentadora". Y "la cumbre G7 ha servido como otro recordatorio de que es la administración Trump eso está desafiando el orden internacional basado en reglas "." Considerando que la administración Trump también ha instigado disputas comerciales con otros países como China, la reacción global contra las tendencias unilateralistas de Trump está cobrando impulso. La comunidad internacional debería movilizar y rechazar las políticas auto-orientadas a puertas cerradas de los Estados Unidos ".
El calendario de esta semana: grande para el dólar, el euro y la libra esterlina
La actividad manufacturera de Nueva Zelanda aumentó 0.6% en Q1. Japón M2 subió 3.2% interanual en mayo, los pedidos de maquinaria subieron 10.1% mamá en abril. La balanza comercial del Reino Unido, la producción industrial y manufacturera, la producción de la construcción y la estimación del PIB de NIESR se presentarán hoy.
La próxima semana es muy importante para Dollar, Euro y Sterling. Se espera que la Fed eleve la tasa de interés en 25bps a 1.75-2.00%. Prácticamente no hay posibilidad de una decepción allí. Las nuevas proyecciones económicas deberían revelar cuán probable es para la tercera subida de tasas este año en septiembre y la cuarta en diciembre. Eso también podría verse afectado por la lectura del IPC de mayo que se publicará un día antes.
El día del juicio del BCE sobre su programa de compra de activos EUR 30B por mes determinará la dirección del euro. Las expectativas se establecieron en alto por el comentario del economista jefe Peter Praet la semana pasada. Pero, ¿todos los legisladores tienen la confianza suficiente para detener las compras de activos después de septiembre? Si no, ¿disminuirían y extenderían el programa? Para nosotros, no hay muchas posibilidades de reducir el programa y ejecutarlo por menos de seis meses. Y si ese es el caso, el momento de la primera caminata sería empujado más lejos. En cualquiera de los casos, para en septiembre o disminuya y extienda, el euro probablemente tendrá un movimiento violento.
No olvidemos BoE también. La posibilidad de una caminata de agosto todavía está en marcha. Pero eso sería altamente, altamente dependiente de los datos. Los datos del Reino Unido comenzarán con las producciones de hoy, el empleo y el crecimiento salarial de mañana, el IPC el miércoles y las ventas minoristas el jueves. Después de esta semana, es probable que sepamos si agosto todavía es el momento para una caminata.
Otros eventos clave incluyen la reunión del BoJ, el empleo en Australia, un lote de datos de China, etc. Estos son algunos aspectos destacados de la próxima semana:
- Lunes: producciones del Reino Unido, balanza comercial
- Martes: Japón BSI fabricación, PPI, índice de la industria terciaria; La confianza empresarial de Australia NAB, préstamos hipotecarios; Datos de empleo del Reino Unido; ZEW alemán; IPC estadounidense
- Miércoles: sentimiento del consumidor de Australia Westpac; PPI suizo; IPC del Reino Unido, PPI; Cambio de empleo en la zona euro, producción industrial; Decisión de tasa de PPI en los EE. UU.
- Jueves: empleo en Australia; Producción industrial de China, ventas minoristas, inversión en activos fijos; Final del CPI alemán; Ventas minoristas en el Reino Unido; Decisión sobre la tasa del BCE y conferencia de prensa; Ventas minoristas en los Estados Unidos, reclamos de desempleo
- Viernes: decisión de tasa BoJ; Índice de fabricación de BusinessNZ; Eurozone CPI final, balanza comercial; Canadá fabricación de ventas, compras de valores extranjeros; Fabricación del Empire State de EE. UU., Producción industrial, sentimiento de la U de Michigan
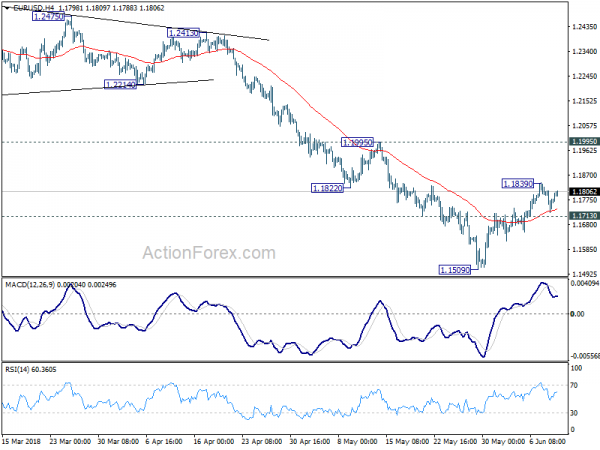
EUR / USD Perspectiva diaria
Pivots diarios: (S1) 1.1727; (P) 1.1769 (R1) 1.1811; Más…..
EUR / USD obtuvo soporte de 4 hour 55 EMA y se recuperó. Pero el lado positivo se mantiene debajo de la parte superior temporal de 1.1839. El sesgo intradiario se mantiene neutral primero. El aumento de 1.1509 podría extenderse más. Pero aún así, se ve como una corrección y el lado positivo debería estar limitado por la resistencia 1.1995 para lograr la reversión. En el lado negativo, es probable que la interrupción del soporte de 1.1713 menor continúe disminuyendo desde 1.2555 a través de 1.1509 a 50% de retroceso de 1.0339 a 1.2555 en 1.1447.
En general, el desarrollo actual sugiere que el EUR / USD fue rechazado por 38.2% de retroceso de 1.6039 (2008 alto) a 1.0339 (2017 bajo) en 1.2516. Y, una cumbre de mediano plazo ya se formó en 1.2555. La disminución desde allí debe extenderse más hasta el 61.8% de retroceso de 1.0339 a 1.2555 en 1.1186 y más abajo. Por ahora, incluso en caso de rebote, no consideraremos que la caída desde 1.2555 haya terminado mientras se mantenga la resistencia 1.1995.
Actualización de indicadores económicos
| GMT | Ccy | Eventos | Real | Pronóstico | Previo | Revisado |
|---|---|---|---|---|---|---|
| 22:45 | NZD | Actividad de fabricación Q1 | 0.60% | 2.80% | 2.60% | |
| 23:50 | JPY | Japan Money Stock M2 + CD Y / Y Mayo | 3.20% | 3.30% | 3.30% | 3.20% |
| 23:50 | JPY | Pedidos de la máquina M / M abr | 10.10% | 2.50% | -3.90% | |
| 06:00 | JPY | Pedidos de la máquina herramienta Y / Y mayo P | 22.00% | |||
| 08:30 | GBP | Saldo comercial visible (GBP) Abr | -11.5B | -12.3B | ||
| 08:30 | GBP | Producción industrial M / M abr | 0.10% | 0.10% | ||
| 08:30 | GBP | Producción industrial Y / Y abr | 2.70% | 2.90% | ||
| 08:30 | GBP | Fabricación Producción M / M Abr | 0.30% | -0.10% | ||
| 08:30 | GBP | Producción manufacturera Y / Y abr. | 2.90% | 2.90% | ||
| 08:30 | GBP | Salida de construcción M / M abr | 2.40% | -2.30% | ||
| 11:00 | GBP | Estimación del PIB de NIESR mayo | 0.10% |




 Signal2forex.com - Los mejores robots y señales de Forex


