
Como reacción al lanzamiento del PIB de Estados Unidos de hoy, el dólar estadounidense retrocedió ligeramente después de haber realizado un rebote el día anterior. Como mi colega Matt Weller informó anteriormente, la primera estimación del crecimiento del segundo trimestre para la economía más grande del mundo se registró en 4.1% anualizado, la tasa más alta desde 2014. Aunque ligeramente por debajo de las expectativas de 4.2%, todavía era un número decente, en particular porque el consumo personal creció a una tasa anualizada de 4.0% sólida, que estaba muy por encima de las expectativas. Pero los toros del dólar no estaban muy impresionados después de todo. Esto se debió en parte a que el presidente de los Estados Unidos, Donald Trump, había aumentado las expectativas de que los datos del PIB podrían ser una cifra infalible, lo cual no fue el caso. Por lo tanto, a menos que se produzca un rally hoy, el dólar parece estar listo para cerrar la semana mezclado contra el euro y el franco suizo y contra el yen japonés y el dólar canadiense. La leve debilidad reciente del dólar se debe a la toma de ganancias después de haber organizado una importante alza en los últimos tres meses. Alentados por datos sólidos y, a su vez, como un banco central hawkish, los inversores compraron el dólar con la expectativa de que verán al menos dos aumentos de tasas más antes de que termine el año. Sin embargo, después de un repunte de tres meses, algunos participantes del mercado se han preguntado cuánto de la tendencia alcista ya se ha valorado. Por lo tanto, han obtenido ganancias y, como resultado, el ritmo de compra del dólar se ha desacelerado. Mientras tanto, las bolsas de fortaleza en algunas otras monedas han disminuido el apetito por el dólar. El dólar canadiense, por ejemplo, ha mostrado una fortaleza relativa en los últimos tiempos debido a un banco central agresivo, datos internos positivos y precios más firmes del crudo esta semana. Pero la incertidumbre actual del TLCAN ha limitado el alza para el Loonie. Mientras tanto, hay mucho en la agenda la próxima semana, lo que podría llevar a una volatilidad significativa en los principales pares de divisas, lo que podría proporcionar muchas oportunidades negociables. Podríamos ver que la libra y el yen en particular entran en un mayor escrutinio, y posiblemente con resultados positivos. Así que el dólar podría retroceder un poco más la próxima semana.
El Banco de Inglaterra está listo para elevar las tasas a 0.75%
Ha sido bastante raro asociar la palabra "interesante" cuando se trata de las recientes decisiones de política del Banco de Japón y el Banco de Inglaterra, pero el resultado de estas reuniones podría ser precisamente eso. También tendremos muchos datos económicos importantes para la próxima semana, incluido el último informe de empleos de los EE. UU. Ha habido cierta especulación de que el BoJ podría reducir su programa de estímulo la próxima semana, mientras que otros informes sugieren que el banco central anunciará cambios en el saldo de su programa de compra de fondos de intercambio de ¥ 6 trillón. Si el BoJ realmente altera algo, entonces el yen reaccionará. A juzgar por los movimientos de la moneda esta semana, los especuladores claramente piensan que la medida será contractiva. Se espera que el Banco de Inglaterra aumente, sí, aumente, las tasas de interés de 25 apuntan a 0.75%. Aunque este es el resultado más probable, todavía hay algunas dudas al respecto. En consecuencia, la libra debería subir debido a un aumento de la tasa, ya que no tenemos un precio completo, no lo creemos. No hace falta decir que si el Banco de Inglaterra mantuviera la política sin cambios nuevamente, la libra podría ser golpeada. También será importante ver cuál sería la composición de los votos. La última vez, hubo tres disidentes de los nueve miembros del MPC cuando el Banco decidió mantener la política sin cambios. Un voto unánime para alza sería muy optimista para la libra. También serán importantes las últimas previsiones de inflación y crecimiento económico del Banco que se publicarán en el Informe trimestral de inflación. Mientras tanto, la Fed también se reunirá la próxima semana, pero sin una conferencia de prensa programada para el banco central de EE. UU. Podría ser un evento de squib húmedo. Aún así, será interesante ver si hay comentarios sobre que Donald Trump haya sido criticado recientemente. Además de estos bancos centrales, también tendremos algunos datos macro importantes que esperar. Entre otras cosas, éstas incluyen el último PMI manufacturero de China, el IPC de la zona euro, las cifras de empleo de Nueva Zelanda, el PMI de servicios del Reino Unido y el informe de nóminas no agrícolas de EE. UU.
Aquí hay un resumen de los datos destacados de la próxima semana:
- Martes: China manufacturera PMI, BOJ y Eurozone CPI
- Miércoles; Cifras de empleo en Nueva Zelanda (a última hora del martes BST / EDT); Informe de nóminas del sector privado de ADP, ISM Manufacturing PMI y FOMC
- Jueves: decisión de tasa de BOE (aumento esperado) e informe de inflación
- Viernes: Ventas minoristas australianas, servicios del Reino Unido PMI, PFN y servicios ISM PMI
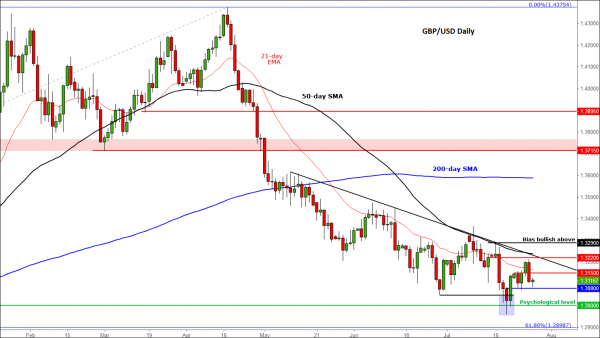
Gráfico destacado: GBP / USD
Dada la decisión de la tasa del BoE y la gran cantidad de datos macro de ambos lados del estanque, el cable obviamente estará muy ocupado la próxima semana. Con las perspectivas del dólar retrocediendo y la libra ganando terreno, el GBP / USD podría iniciar una recuperación la próxima semana. De hecho, ya hemos visto algunas indicaciones técnicas de que los toros están intentando detener el deslizamiento del cable. Sin embargo, solo nos volveremos optimistas cuando haya una ruptura en la estructura del mercado de mínimos más bajos y máximos más bajos la próxima semana. El máximo más reciente está en 1.3290. Por lo tanto, si las tasas suben por encima de este nivel, esta sería la confirmación para que pongamos nuestro límite alcista.




 Signal2forex.com - Los mejores robots y señales de Forex


