
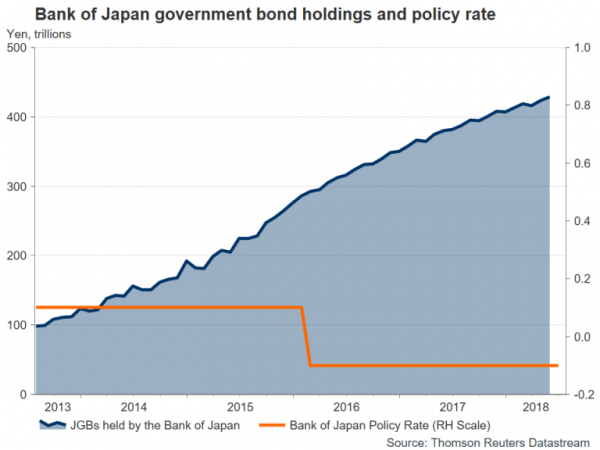
Será una gran semana para los bancos centrales, ya que la Reserva Federal, el Banco de Japón y el Banco de Inglaterra celebrarán reuniones de política en los próximos siete días. Los datos económicos también estarán a la vanguardia con muchas publicaciones importantes, incluido el informe de empleos de EE. UU. Y la primera mirada al crecimiento de la zona euro en el segundo trimestre. Sin embargo, como ha sido el caso en las últimas semanas, la política comercial de EE. UU. Puede determinar el sentimiento subyacente del mercado a medida que persisten las fricciones con China.
¿Otro ajuste del Banco de Japón?
El yen subió un poco a principios de esta semana debido a los informes de que el Banco de Japón debatirá la realización de cambios en su programa de estímulo masivo en su reunión de política 30-31 de julio. Tras la decisión del BCE en junio de finalizar sus compras de bonos para fin de año, el Banco de Japón sigue siendo el único banco central importante que aún no ha puesto fin a la flexibilización cuantitativa y se ha especulado durante mucho tiempo sobre cuándo hacerlo. Sin embargo, los inversores pueden haberse adelantado a sí mismos al anhelar el yen esta semana. El escenario más probable es que el Banco de Japón simplemente anuncie algunas modificaciones a su programa para hacerlo más sostenible dado que, con la inflación aún muy por debajo del objetivo, no es posible salir de él en el corto plazo. Los informes sugieren que uno de esos ajustes cambiará la composición de sus compras de fondos cotizados en bolsa (ETF), lo que puede no afectar mucho al yen si el Banco de Japón no altera ninguna otra parte de su programa.
Además de la reunión del BoJ, también habrá algunos lanzamientos clave para analizar fuera de Japón. Los datos de junio sobre las ventas minoristas, la tasa de desempleo y la producción industrial preliminar se entregarán el martes.
Australiano y kiwi miran a los datos en busca de dirección
Los indicadores recientes de Australia han estado en el lado fuerte, mientras que en Nueva Zelanda, han sido más suaves. Sin embargo, la incertidumbre comercial actual ha limitado los dólares australianos y neozelandeses a un rango frente al dólar estadounidense durante el último mes, ya que el propio dólar estadounidense no ha tenido una dirección clara.
El australiano debería ver alguna reacción a los datos de junio la próxima semana y podría recibir un impulso si subraya el contexto económico que mejora ampliamente en Australia. Los operadores deben estar atentos a las aprobaciones de edificios del martes, las cifras de comercio del jueves y las cifras de ventas minoristas del viernes. También serán importantes para el australiano los datos de PMI de China, ya que la moneda australiana se considera un buen proxy líquido para la economía de China. Los PMI oficiales de fabricación y no fabricación deben presentarse el martes y serán seguidos por los PMI privados de fabricación y servicios de Caixin el miércoles y viernes, respectivamente. En Nueva Zelanda, el informe trimestral de empleo que se entregará el miércoles será monitoreado en busca de pistas sobre si el crecimiento económico repuntó en el segundo trimestre.
Loonie espera extender ganancias
Siguiendo con las monedas vinculadas a los productos básicos, el dólar canadiense buscará extender sus ganancias más allá del máximo de 6 de C $ 1.3020 por semana que tocó esta semana. Los mayores precios del petróleo y cierto optimismo con respecto a las renegociaciones del TLCAN fueron los principales impulsores de la fortaleza del dólar canadiense, haciendo lo que un aumento de tasas del Banco de Canadá no pudo lograr a principios de mes. Un sólido conjunto de cifras la próxima semana podría aumentar las probabilidades de otra subida de tasas de BoC a finales de este año. En particular, las cifras mensuales del PIB de mayo se verán el martes. También vencen el mismo día los precios al productor de junio, mientras que el viernes, las cifras comerciales del mismo mes atraerán interés.
El crecimiento de la eurozona y la inflación en el centro de atención
Los inversores podrán ver por primera vez el crecimiento del PIB del segundo trimestre para la zona del euro la próxima semana, junto con algunos otros comunicados notables del bloque, comenzando con el indicador de sentimiento económico de la Comisión Europea el lunes. Se espera que el índice, que rastrea la actividad en varios sectores de la economía de la Eurozona, continúe deslizándose hacia abajo, cayendo a 112.0 en julio. El martes, la lectura rápida de la inflación de julio se verá junto con la estimación preliminar del crecimiento del segundo trimestre. Se pronostica que la tasa anual del IPC de la Eurozona se mantendrá estable en 2.0% en julio. Pero se espera que la tasa básica, aunque se mueva más alto, se ubique en la mitad de la tasa general en 1.0%, lo que subraya la necesidad de que el BCE mantenga una gran cantidad de acomodación monetaria.
Sin embargo, los operadores del euro prestarán más atención a los datos del PIB en busca de signos de un repunte en la tasa de crecimiento de la región. Los analistas, sin embargo, todavía no anticipan una aceleración, y se prevé que el crecimiento para el trimestre que finaliza en junio se mantendrá sin cambios en 0.4% trimestre a trimestre. Otros datos de la Eurozona incluirán la tasa de desempleo de junio el martes, las impresiones finales de PMI para julio los miércoles y viernes, los precios al productor de junio el jueves y las ventas minoristas el viernes (también de junio).
Banco de Inglaterra elevará tasas
En medio de toda la incertidumbre política en el Reino Unido relacionada con el Brexit, se espera que el Banco de Inglaterra siga adelante con una subida de tipos el jueves cuando concluya su reunión de política monetaria de dos días. Después de que un aumento planeado de las tasas en mayo se descarriló por un crecimiento inesperadamente débil en el primer trimestre, el Banco está dispuesto a proceder con un ajuste muy gradual. Los formuladores de políticas están preocupados de que haya una escasez limitada disponible en la economía del Reino Unido y esto podría evitar que la inflación caiga al objetivo del Banco de 2%. Sin embargo, algunos analistas creen que una razón más importante para que el Banco de Inglaterra aumente las tasas en un momento en que tanto el crecimiento como las presiones salariales son moderadas es crear cierto margen para reducir las tasas en el caso de que el Reino Unido caiga fuera de la UE sin un acuerdo.
La libra no se ha beneficiado sustancialmente de las crecientes expectativas de un alza de tasas en agosto, ya que los problemas del Brexit han pesado sobre la moneda y su respuesta a la decisión del Banco probablemente dependerá de la votación del MPC. Un voto estricto de 5-4 a favor de un aumento de la tasa de 25bps podría hacer que la libra esterlina se deslice, ya que indicaría una baja probabilidad de un aumento de seguimiento. Sin embargo, un voto agresivo con siete o más miembros del MPC que voten por tasas más altas podría desencadenar un repunte de la libra.
Los observadores de Sterling también verán los números de PMI de junio del Reino Unido la próxima semana. El PMI de fabricación IHS Markit / CIPS para julio es el primero el miércoles y será seguido por el PMI de construcción el jueves y el PMI de servicios el viernes.
La Fed mantendrá las tasas, pero los datos de los Estados Unidos reforzarán la visión de más alzas por venir
Será una semana muy ocupada para los comerciantes de dólares con el calendario de los Estados Unidos lleno de gente y una reunión de política de la Reserva Federal también. Pero con la reunión del FOMC en julio 31-agosto 1 no se considera "en vivo", ya que no habrá conferencia de prensa ni proyecciones económicas trimestrales, se espera que no sea un evento sin un cambio anticipado en la política. En cambio, el punto focal estará en los datos, con la inflación PCE, los PMI ISM y el informe de nóminas no agrícolas como los principales puntos destacados.
A partir de la semana están pendientes las ventas de viviendas para junio. Cifras recientes sugieren que el mercado inmobiliario de EE. UU. Se está desacelerando y podría haber una nueva indicación de esto el lunes. El martes, el informe de gastos de consumo personal (PCE) proporcionará la última actualización sobre el ingreso personal, el consumo y el indicador de inflación preferido de la Fed, el índice de precios de PCE. Se pronostica que tanto el ingreso personal como el consumo crecerán un 0.4% mes a mes en junio, lo que subraya el fuerte impulso en el segundo trimestre. El índice PCE central alcanzó el 2% por primera vez en seis años en mayo y se pronostica que se mantendrá en ese nivel en junio. También se espera el martes las encuestas observadas de cerca del PMI de Chicago y el índice de confianza del consumidor. El PMI de fabricación ISM será el lanzamiento más importante el miércoles. Se espera que el índice disminuya solo marginalmente en julio de 60.2 a 59.8 a medida que los fabricantes estadounidenses continúen disfrutando de una fuerte demanda. El jueves será más tranquilo con los pedidos de fábrica de junio que probablemente llamarán la atención. Pero las cosas deberían calentarse el viernes a medida que se publiquen los informes de empleo de julio, el PMI no manufacturero ISM y las cifras comerciales de junio.
Se espera que el ritmo de crecimiento del empleo estadounidense disminuya en julio, con un aumento de las nóminas no agrícolas en 195k, por debajo de 213k en el mes anterior. Se pronostica que la tasa de desempleo disminuirá levemente de 4.0% a 3.9%, pero se espera que las ganancias promedio por hora se mantengan estables en 2.7% año tras año, sin signos de una aceleración en las presiones salariales.
Los rendimientos del dólar y del Tesoro de EE. UU. Se beneficiarán de una posible combinación de un sólido PCE central y lecturas de crecimiento salarial. Sin embargo, un conjunto de figuras más suave o poco inspirador presionaría al dólar, especialmente contra el yen.




 Signal2forex.com - Los mejores robots y señales de Forex


