
La libra esterlina se recupera sólidamente hoy y hay una nueva ola de compras en la primera parte de la sesión de EE. Las noticias positivas sobre la negociación de Brexit son el factor clave de la Libra. Se ha informado de que el acuerdo Brexit está ahora más cerca que nunca. Y, sólo hay un pequeño número de cuestiones que. Más allá de eso, incluso se informa que los textos sobre el respaldo irlandés están listos. La primera ministra, Theresa May, le ha dicho a su gabinete que se prepare para firmar el acuerdo mañana o antes del jueves. Si bien estas son noticias no confirmadas de fuentes anónimas, a los comerciantes de Sterling no les importa lo reales que son y saltan.
Nueva Zelanda y el dólar australiano siguen como el segundo y el tercero más fuertes. Se sienten claramente sorprendidos por el optimismo de que Estados Unidos y China se están moviendo en la dirección correcta para resolver los conflictos comerciales. El viceprimer ministro chino, Liu He, viajará a los Estados Unidos en breve para trabajar con el secretario del Tesoro Steven Mnuchin en la preparación de la cumbre entre Trump y Xi en la cumbre de G20 en noviembre 30. Y se cree que se acordaría cierto conjunto de cosas para evitar una mayor escalada de la guerra arancelaria. Por otro lado, el yen se negocia como el más débil, seguido por el dólar, ya que los sentimientos del mercado se estabilizaron y mejoraron.
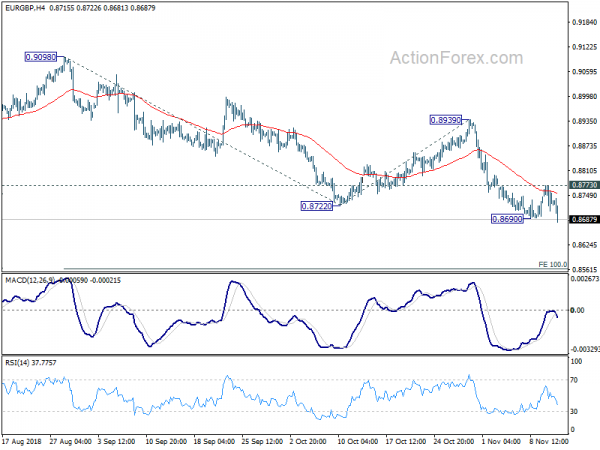
Técnicamente, la ruptura de 0.8690 del EUR / GBP ahora confirma la reanudación de la caída reciente de 0.9098. El fuerte repunte de GBP / JPY también puso el foco de nuevo en la resistencia 149.70. El GBP / USD podría recuperarse aún más, pero aún no hay señales de que se esté rompiendo la resistencia de 1.3174. El dólar claramente ha perdido algo de impulso y se consolidaría por un tiempo primero.
La tasa de desempleo en el Reino Unido aumentó a 4.1%, pero el crecimiento de los salarios se aceleró
La tasa de desempleo en el Reino Unido aumentó 0.1% a 4.1% en los tres meses finalizados en septiembre, por encima de la expectativa de 4.0%. Pero el crecimiento salarial mostró una clara aceleración. Las ganancias promedio semanales, incluidas las bonificaciones, aumentaron 3.0% 3moy en septiembre, por encima del 2.7% y la expectativa correspondiente. Las ganancias semanales, excluyendo la bonificación, aumentaron 3.2% 3moy, por encima de 3.1%, superaron las expectativas de 3.1%. Las solicitudes de desempleo aumentaron 20.2k en octubre, más alto que la expectativa de 4.3k.
ZEW alemán: no hay recuperación rápida después del débil desarrollo actual, la zona euro es aún peor
El sentimiento económico alemán de ZEW mejoró a -24.1 en noviembre, por encima de -24.7 y superó las expectativas de -24.2. Sin embargo, el índice de la situación actual se redujo drásticamente a 58.2, por debajo de 70.1 y se perdió la expectativa de 65.0. El sentimiento económico ZEW de la zona euro cayó a -22.0, por debajo de -19.4 y se perdió la expectativa de -17.3. La situación actual de la zona euro se redujo considerablemente en -13.8 a 18.2. ZEW señaló que "las perspectivas para la zona euro se han deteriorado incluso más que para Alemania".
El presidente de ZEW, el profesor Achim Wambach señaló en el comunicado: “Las cifras de producción industrial, ventas minoristas y comercio exterior en Alemania apuntan hacia un desarrollo débil de la economía alemana en el tercer trimestre. Esto se refleja en el hecho de que la evaluación de la situación actual ha experimentado un descenso. Las expectativas de los participantes de la encuesta para los próximos seis meses no muestran ninguna mejora. Esto significa que, en este momento, no esperan ver una recuperación rápida del desarrollo actual y débil de la economía ”.
También de Alemania, el IPC se finalizó en 0.2% mom, 2.5% yoy en octubre. De Suiza, el PPI aumentó 0.2% mamá, 2.3% interanual en octubre.
Praet del BCE: cierta desaceleración en el crecimiento de la zona euro, aún se necesitan estímulos significativos
El economista jefe del BCE, Peter Praet, admitió en un discurso que los recientes desarrollos en la zona euro "apuntan a una desaceleración en el ritmo del crecimiento económico". La desaceleración refleja "una pérdida de impulso en la actividad global". Y, la retirada del fuerte crecimiento de 2017 fue "agravada por factores específicos del sector a corto plazo específicos del país. Sin embargo, la demanda interna "se mantuvo resistente" y los indicadores de confianza permanecieron en "territorio expansivo". Agregó que la fortaleza subyacente de la economía "continúa respaldando nuestra confianza en que la convergencia sostenida de la inflación hacia nuestro objetivo continuará". Pero "todavía se necesita un estímulo significativo de la política monetaria".
En cuanto a la política monetaria, Praet enfatizó que "la reducción de las compras de activos netos no equivale a un retiro de ajustes de la política monetaria". La "rotación" de la compra de activos netos hacia una mejor orientación a futuro ha "preservado el amplio grado de ajustes de la política monetaria" . Y mirando hacia el futuro, las tasas de política clave y la orientación a futuro se convertirán en un "ancla" para la política monetaria a medida que se acerca el final de la compra de activos. Las comunicaciones y la ruta de la velocidad se “calibrarán para garantizar que la inflación permanezca en una ruta de ajuste sostenida”.
Los activos de BoJ aumentaron a JPY 553.6T, más grande que el PIB de Q2 anualizado
Los últimos datos de BoJ mostraron que el banco central mantiene JPY 553.6T de activos a partir de noviembre 10. Entre ellos, JPY 469.1T son valores del gobierno japonés, acumulados a lo largo de más de cinco años del programa de flexibilización cuantitativa y cualitativa.
Los activos totales ahora superaron el PIB de los países. Basado en los datos de Q2 (abril a junio), el PIB nominal de Japón se anualizó en JPY 552.8T. Los datos de Q3, que se publicarán el miércoles, podrían estar un poco más bajos debido a desastres naturales. Sin embargo, Japón es ahora el primero entre los países de G7 en poseer un conjunto de activos más grande que su propio PIB.
La situación provocó críticas de que la política monetaria ultra flexible no es sostenible. Algunos señalaron que BoJ sufriría pérdidas si tuviera que elevar la tasa de interés. Pero eso no es tanto un problema inmediato. El mayor riesgo es que, en caso de una emergencia real, como un desastre en toda regla, BoJ no podrá financiar más los bonos del gobierno.
La confianza empresarial de Australia se ve arrastrada por el empleo, el crecimiento salarial está limitado
Australia NAB Business Confidence eliminó 2pts de 6 a 4 en octubre. Las condiciones comerciales también eliminaron 2pts de 14 a 12. Alan Oster, economista jefe del Grupo NAB, señaló que “la disminución en el mes se debió a la debilidad en el componente de empleo, aunque en estos niveles la encuesta aún sugiere un crecimiento continuo del empleo en torno a 20k por mes. A este ritmo deberíamos ver las recientes ganancias del mercado laboral mantenidas ”.
Además, se señala en el comunicado que "las medidas de la factura salarial analizadas y el índice oficial de precios salariales sugieren que se ha mantenido suficiente capacidad de reserva en el mercado laboral para restringir una recuperación significativa en el crecimiento salarial". Por lo tanto, "los datos salariales del trimestre de septiembre que se publicarán más adelante esta semana mostrarán un pequeño aumento en el ritmo del crecimiento, pero que el crecimiento general del salario seguirá siendo bajo en relación con la historia".
Los datos ciertamente apoyan la postura de "no prisa" de RBA.
Perspectiva del mediodía EUR / GBP
Pivots diarios: (S1) 0.8701; (P) 0.8738; (R1) 0.8766; Más…
La ruptura de la baja temporal de 0.8690 en el par EUR / GBP indica la reanudación de la disminución total de 0.9098. El sesgo intradiario vuelve a ser negativo para la compatibilidad con 0.8620 primero. Break se dirigirá a 100% de proyección de 0.9098 a 0.8722 desde 0.8939 en 0.8563 a continuación. Sin embargo, la ruptura de la resistencia menor de 0.8773 volverá el enfoque a la resistencia de 0.8939 en su lugar.
En la imagen más grande, se considera que el EUR / GBP se mantiene en un patrón de largo plazo iniciado en 0.9304 (máximo de 2016). La caída a medio plazo de 0.9305 está posiblemente en progreso y podría extenderse a través de 0.8620. Por el lado positivo, se necesita una ruptura de la resistencia 0.8939 para indicar una reversión a medio plazo. De lo contrario, las perspectivas seguirán siendo cautelosas, incluso en caso de rebote.
Actualización de indicadores económicos
| GMT | Ccy | Eventos | Real | Pronóstico | Previo | Revisado |
|---|---|---|---|---|---|---|
| 0:30 | MXN | Confianza Empresarial NAB Oct | 4 | 6 | ||
| 0:30 | MXN | Condiciones de negocio de NAB Oct | 12 | 15 | ||
| 7:00 | EUR | Alemán CPI M / M oct F | 0.20% | 0.20% | 0.20% | |
| 7:00 | EUR | Alemán CPI Y / Y Oct F | 2.50% | 2.50% | 2.50% | |
| 8:15 | CHF | Precios de Productor e Importación M / M Oct | 0.20% | 0.10% | -0.20% | |
| 8:15 | CHF | Precios de producción e importación Y / Y Oct | 2.30% | 2.60% | ||
| 9:30 | GBP | Cambio de Reclamaciones sin Empleo Oct | 20.2K | 4.3K | 18.5K | 23.2K |
| 9:30 | GBP | Tasa de Recuento de Reclamantes Oct | 2.70% | 2.60% | ||
| 9:30 | GBP | Ganancias semanales promedio 3M / Y Sep | 3.00% | 3.00% | 2.70% | |
| 9:30 | GBP | Ganancias semanales sin bonificación 3M / Y Sep | 3.20% | 3.10% | 3.10% | |
| 9:30 | GBP | Tasa de desempleo de la OIT 3Mths Sep | 4.10% | 4.00% | 4.00% | |
| 10:00 | EUR | Alemán ZEW Economic Sentiment Nov | -24.1 | -24.2 | -24.7 | |
| 10:00 | EUR | Alemán ZEW Situación Actual Nov | 58.2 | 65 | 70.1 | |
| 10:00 | EUR | Eurozona ZEW sentimiento económico noviembre | -22 | -17.3 | -19.4 | |
| 19:00 | USD | Estado de Presupuesto Mensual (USD) Oct | -116.6B | 119.1B |




 Signal2forex.com - Los mejores robots y señales de Forex


