
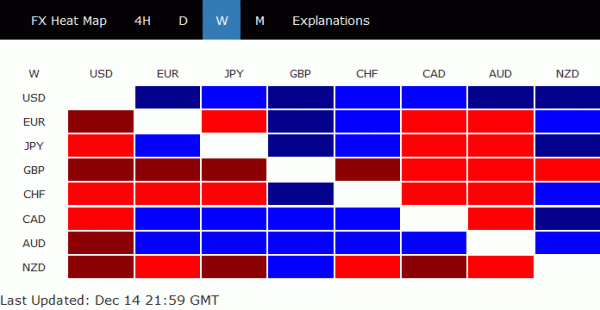
Sterling y Brexit fueron el centro de atención durante la primera parte de la semana pasada. La votación del parlamento sobre Brexit se pospuso al menos hasta enero. La primera ministra del Reino Unido, Theresa May, sobrevivió al desafío de liderazgo, pero su posición es inestable con más de un tercio de su MPS votado en su contra. La visita a la UE fue vista como un completo fracaso para algunos, ya que May solo recibió algunas aclaraciones y garantías vagas de la UE. Todavía se desconoce cómo May podría obtener el acuerdo Brexit a través de los Comunes. La libra esterlina terminó como la más débil la semana pasada, después de todo.
Por otro lado, el dólar terminó como el más fuerte, con la ayuda de preocupaciones sobre la desaceleración global. En particular, China y la eurozona publicaron algunos datos muy pobres. Pero a los Estados Unidos no le falta su propio problema. La fuerte venta en las acciones estadounidenses el viernes sostiene que existe la preocupación de que la desaceleración global se extienda a los EE. UU. La curva de rendimiento ha terminado la inversión de la semana entre 2 y 5 años. El enfoque se centrará en la subida de tasas de la Fed esta semana y, lo que es más importante, en las nuevas proyecciones económicas.
Más evidencia de desaceleración global...
Al pasar por alto todos los riesgos "específicos" del Brexit, la guerra comercial, el presupuesto de Italia y los mercados emergentes, la desaceleración global es el tema principal en los mercados financieros en este momento. En particular, el motor de China ha disminuido notablemente. La primera alarma fue la fuerte desaceleración de noviembre en el crecimiento de las importaciones de 21.4% interanual a 3.0% interanual y el crecimiento de las exportaciones de 15.5% interanual a 5.4% interanual, en términos de USD. Luego, el crecimiento de la producción industrial se desaceleró de 5.9% año a 5.4% de año y las ventas minoristas disminuyeron de 8.6% año a 8.1 de año. El cambio de la exportación a la demanda interna no parecía funcionar bien.
En cuanto a la eurozona, las perspectivas son aún peores. El compuesto PMI de diciembre de la zona euro cayó al mínimo de 49 en 51.3, con la fabricación de PMI en el mínimo de 35 de 51.4, los servicios de PMI en el mínimo de 49 de 51.4. El compuesto de PMI alemán cayó a 48-mes mínimo en 52.2. El compuesto PMI de Francia redujo 49.3, 30 mes baja y primera contracción en 2 1 / 2 años. El presidente del BCE, Mario Draghi, dijo que la discusión del creador de políticas fue con "continuar confiando con mayor cautela". Pero tal descripción podría necesitar cambiar a medida que el ritmo de crecimiento se ralentiza aún más en 2019.
El principal desarrollo positivo en la actualidad es que las negociaciones comerciales entre Estados Unidos y China parecían estar progresando realmente. En particular, China como ya comenzó gran compra de soja de Estados Unidos. Además, se suspendieron las tarifas de represalias en autos y partes de EE. UU. Por días de 90 hasta marzo de 31. Parece que ambas partes quieren llegar a un acuerdo y podría publicarse más información sobre las reformas de China en las próximas semanas.
Pero Estados Unidos no es inmune.
Trump afirmó que la economía de China estaba creciendo mucho más lentamente de lo previsto debido a "nuestra guerra comercial con ellos". No nos opondremos a eso. Es solo una cuestión de cuándo la desaceleración en China y otras partes del mundo se retroalimentará, a través de la economía global interconectada, a los Estados Unidos. El compuesto PMI de EE. UU. Se redujo a 19 en diciembre en 53.9, lo que indica que el impulso se está desvaneciendo. Y a juzgar por el desarrollo en los mercados de valores y tesorería, la economía de los EE. UU. Está lejos de ser segura.
Durante la semana, el DOW cerró con una caída del -1.18%, el S&P 500 perdió un -1.26% y el NASDAQ cayó un -0.84%. Al mismo tiempo, el DAX subió un 0.72%, el CAC subió un 0.84% y el FTSE también un 0.84%. Los mercados asiáticos fueron mixtos solamente. El Nikkei siguió sufriendo más y perdió un -1.40%. Singapore Strait Times pierde un -1.09%. Pero China Shanghai SSE bajó simplemente un -0.47%. Hong Kong HSI incluso cerró con un alza del 0.12%.
La perspectiva a corto plazo de DOW es bastante bajista con otro cierre por debajo de la semana de 55 EMA. Mientras se mantenga el máximo de la semana pasada en 24828.29, una mayor disminución está a favor de extender la corrección a medio plazo de 26951.81. Mantendríamos que, aunque se pueda observar una fluctuación interina, dicha corrección debería extenderse al 38.2% de retroceso de 15450.56 a 26951.81 en 22558.33 antes de completarse.
Los rendimientos del Tesoro de los Estados Unidos se estabilizaron un poco la semana pasada, pero carecieron de impulso para una recuperación significativa. Cabe señalar que el rendimiento de 3 año se cerró en 2.732 la, mientras que el rendimiento de 5 año se cerró en 2.736. Es decir, esta parte de la curva de rendimiento ya no se invierte. Sin embargo, el rendimiento del año 2 se cerró en 2.741. Esto significa que la curva de rendimiento ahora se invierte entre los rendimientos de 2 y 5.
Proyecciones de la Fed para proporcionar orientación
Los ojos pasarán a la decisión de tasa de FOMC esta semana. En general, se espera que la Fed aumente las tasas de los fondos federales a 2.25-2.50%. No debería haber ninguna sorpresa. Y la pregunta es sobre cuántas alzas de tasas más entregará la Fed el próximo año. Y, dado que el presidente de la Fed, Powell, ha confundido a los mercados con sus retóricas de "tasas por debajo de las neutrales", está obligado a dar más aclaraciones.
Y, por supuesto, lo que más importa son las nuevas proyecciones económicas de la Fed, que incluyen el crecimiento, la inflación, las tasas de fondos federales y las tasas a largo plazo. Las decisiones del FOMC son, después de todo, bastante científicas. Pero a partir de ahora, los futuros de fondos de la Fed solo tienen un precio de alrededor del 46% de probabilidad de que la tasa de fondos federales se encuentre en 2.50-2.75% y más después de la reunión de junio del FOMC. Es decir, hay menos de 50% de probabilidad de una subida de tasas en H1. Los inversionistas no están bastante convencidos de que las proyecciones de la Fed deberían proporcionar suficiente orientación para las expectativas de los mercados. Y también establecerían el tono de los mercados al menos hasta enero.
El índice del dólar sigue siendo alcista, pero sin convicción.
El dólar fue la moneda principal más fuerte la semana pasada. Pero la perspectiva no es muy convincente todavía. El EUR / USD logró mantenerse por encima del soporte menor de 1.1267 a pesar de la fuerte caída del viernes. El USD / JPY también se retiró notablemente después de golpear 113.70. La falta de convicción se refleja también en el índice del dólar. Sin duda, sigue siendo optimista a corto plazo, manteniéndose por encima de la línea de tendencia y aumentando el EMA de 55. Pero el impulso al alza ha estado disminuyendo por un tiempo como se ve en el MACD diario. 61.8% de retroceso de 103.82 (2017 alto) a 88.25 (2018 bajo) en 97.87 sigue siendo un obstáculo difícil de superar. Las nuevas proyecciones y la retórica de la Fed serán un factor clave para determinar si el índice del dólar puede superar esta resistencia a la fibonacci o si es rechazado por ella. La ruptura del soporte de 96.36 será una señal temprana, pero importante, de reversión bajista.
Posición comercial
Mantenemos nuestro corto EUR / JPY (ingresado en 127.80, deténgase en 129.30) como actualizado la semana pasada. Mientras que el EUR / JPY se recuperó hasta 129.25 la semana pasada, se mantiene por debajo de nuestra parada en 129.30. La caída brusca posterior también mantuvo nuestra posición corta a salvo, y no hizo nada para cambiar nuestra visión bajista. Por lo tanto, nos mantendremos en una posición corta con la parada sin cambios.
Es un poco temprano para ser bajista a medio plazo. Pero el EUR / JPY se mantiene por debajo de la semana de 55 EMA, lo que indica una debilidad subyacente. Estamos previendo que la caída de 137.49 se reanude eventualmente y se extienda al 61.8% de retroceso de 109.03 a 137.49 en 119.90. Pero también veremos de cerca las reacciones de 124.08.
AUD / USD cayó a un nivel tan bajo como 0.7151 la semana pasada. El desarrollo confirmó la finalización del rebote correctivo de 0.7020 en 0.7393. El sesgo inicial se mantiene a la baja esta semana para volver a probar el nivel bajo de 0.7020 primero. Sin embargo, al alza, la ruptura de la resistencia de 0.7246 retrasará el caso bajista y hará que el sesgo vuelva al alza. El rebote de 0.7020 probablemente podría dirigirse a 38.2% de retroceso de 0.8135 a 0.7020 en 0.7446 antes de completarse.
En la imagen más grande, una parte inferior de mediano plazo está en su lugar en 0.7020 antes del soporte de teclas 0.6826 (2016 bajo). Aún se pudo ver un rebote más fuerte para corregir la caída total desde la altura de 0.8135. Pero esperaríamos una fuerte resistencia del soporte de 0.7500 que se convirtió en resistencia para limitar el alza. La caída a mediano plazo de 0.8135 debe reanudarse más tarde y extenderse para tomar el nivel bajo de 0.6826 en una etapa posterior, una vez que se complete la corrección de 0.7020.
En la imagen a más largo plazo, la estructura correctiva del rebote de 0.6826 (2016 bajo) a 0.8135, y la falla en romper 38.2% de retroceso de 1.1079 (2011 alto) a 0.6826 en 0.8451, conllevan implicaciones bajistas. AUD / USD también fue rechazado por el mes de 55 EMA. Ahora, la tendencia bajista de 1.1079 está a favor de extenderse. En la interrupción de 0.6826, el siguiente objetivo será 61.8% de proyección de 1.1079 a 0.6826 de 0.8135 en 0.5507.




 Signal2forex.com - Los mejores robots y señales de Forex


