
Hoy en día, el dólar australiano se desploma en gran medida a medida que los operadores se suman a la apuesta por los recortes en las tasas de RBA luego de un pobre PIB Q4. El gobernador de RBA, Philip Lowe, básicamente mantuvo una visión optimista sobre la perspectiva en un discurso, pero eso fue ignorado en gran medida. Sterling también se encuentra entre los más débiles, ya que el viaje del fiscal general del Reino Unido, Geoffrey Cox, a Bruselas no produjo ningún avance en el respaldo irlandés. Pero debe tenerse en cuenta que la falta de resultados no es realmente una mala noticia porque la expectativa de un acuerdo con Brexit sigue siendo bastante baja. Hasta el momento, la libra está respaldada solo por la expectativa de que no habrá Brexit sin acuerdo.
Al permanecer en los mercados de divisas, el dólar y el yen son los más fuertes para hoy hasta el momento. Ambos son soportados principalmente por la debilidad de otros solamente. No hay una clara señal de aversión al riesgo. El rendimiento del JGB en Japón durante el año 10 vuelve a ser negativo hoy y podría arrastrar el yen nuevamente si el rendimiento de Alemania y EE. UU. Reanuda el reciente aumento. Dólar canadiense se mezcla por delante de la decisión de tasa de BoC.
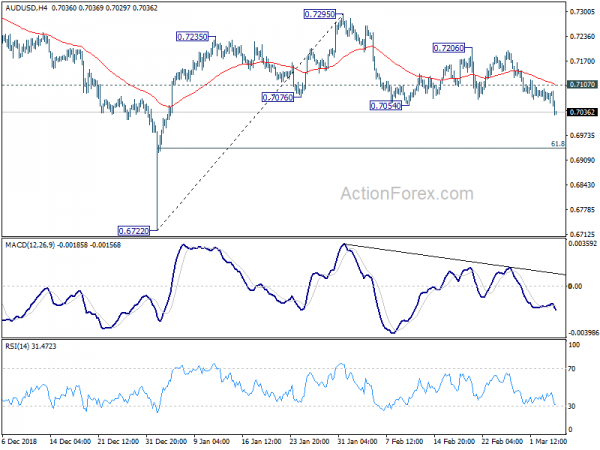
Técnicamente, el dólar está consolidando el impulso para un rally a corto plazo. El EUR / USD rompió el soporte de 1.1316 y debería apuntar a un nivel bajo de 1.1215. USD / CHF rompió 1.0024 y debería apuntar a la resistencia de 1.0098. El USD / CAD se mantiene firme por encima de la resistencia de 1.3340, lo que indica una reversión alcista a corto plazo. AUD / USD también rompió el soporte de 0.7054, lo que indica una reversión bajista a corto plazo. Más alza se mantiene a favor en el dólar.
En Asia, el Nikkei cerró con una caída del -0.60%. Hong Kong HSI ha subido un 0.15%. China Shanghai SSE ha subido un 0.53%. Singapore Strait Times ha subido un 0.01%. El rendimiento del JGB de Japón a 10 años bajó -0.0134 a -0.005, y volvió a ser negativo. Durante la noche, el DOW cayó un -0.05%. El S&P 500 cayó un -0.11%. NASDAQ cayó un -0.02%. El rendimiento a 10 años cerró sin cambios en 2.722.
El PIB de Australia se desaceleró a 0.2% en Q4, es posible que RBA necesite revisar los pronósticos a la baja en mayo
El PIB de Australia solo creció 0.2% qoq en Q4, disminuyó con respecto al trimestre anterior 0.3% qoq y se perdió la expectativa de 0.5% qoq. El crecimiento anual se desaceleró a 2.3%, por debajo del 3% de Q2.7. En cuanto a algunos detalles, los términos de intercambio aumentaron 3.2% qoq, 6.1% yoy. Pero el gasto del consumidor aumentó solo 0.4% qoq, 2.0% interanual. La construcción de viviendas se contrajo -3.4% qoq, se redujo a 2.5% interanual. La producción de la granja se redujo -4.0% qoq, -5.8% yoy.
El tesorero australiano, Josh Frydenberg, intentó calmar la desaceleración. Señaló que "la moderación refleja en parte el impacto de la sequía, la menor inversión minera y a medida que avanzamos de la construcción a la fase de producción, así como una disminución en la actividad de construcción residencial de niveles récord".
Sin embargo, el país "sigue creciendo más rápido que cualquier otra nación G7, excepto en los Estados Unidos". Y, para él, el crecimiento del 0.2% fue "dentro del rango de las expectativas del mercado". Además, "en los últimos meses de 12, se crearon más de 270,000 nuevos trabajos y más de 8 de cada 10 de estos trabajos se realizaron a tiempo completo".
Westpac señaló que los datos ahora publican un "desafío" para que RBA "mantenga creíblemente sus pronósticos de crecimiento del PIB en 3% en 2019 y 2.75% en 2020". Por lo tanto, es probable que RBA revise a la baja sus pronósticos de crecimiento en el SoMP de mayo. Y la postura de la política podría luego cambiar a estable con un claro sesgo de relajación. Westpac continuó esperando que el RBA reduzca dos veces este año en agosto y noviembre.
RBA Lowe: el crecimiento de los ingresos proporciona un contrapeso a la caída del precio de la vivienda
El gobernador de RBA, Philip Lowe, dijo en un discurso que los precios de la vivienda en todo el país han caído un 9% desde su pico en 2017, llevándolos de nuevo al nivel a mediados de 2016. Señaló que "las disminuciones de esta magnitud son inusuales, pero no tienen precedentes". El movimiento en los precios de la vivienda influiría en el gasto del consumidor, la actividad de la construcción, el acceso a la financiación por parte de las pequeñas empresas y la rentabilidad de las instituciones financieras.
Sin embargo, se espera que el mercado laboral continúe estrechándose con un aumento gradual en el crecimiento de los salarios y un crecimiento más rápido de los ingresos. Eso debería "proporcionar un contrapeso al efecto en el gasto de precios de vivienda más bajos". Y en general, Lowe dijo que el ajuste en nuestro mercado de vivienda es manejable para la economía en general. Es poco probable que desbarate nuestra expansión económica. También tendrá algunos efectos secundarios positivos al hacer que la vivienda sea más asequible para muchas personas ".
En política monetaria, Lowe también señaló que "un mercado laboral fuerte es el ingrediente central en el repunte esperado de la inflación". El crecimiento de Wag "aumentaría los ingresos y el gasto de los hogares y proporcionaría un contrapeso a la caída del precio de la vivienda". Y, “mucho depende del mercado laboral”. RBA “continuará evaluando los cambios en la economía global, las tendencias en el gasto de los hogares y cómo se resuelve la tensión entre el mercado laboral y los indicadores de producción. ”
Lowe también reiteró que las probabilidades de que el próximo movimiento suba o baje son "razonablemente uniformemente equilibradas".
BoJ Harada: Debería fortalecer la flexibilización monetaria sin demora si la economía se deteriora
El miembro de la junta del BoJ, Yutaka Harada, advirtió que la economía está enfrentando riesgos crecientes, incluida la desaceleración en China, las tensiones comerciales y los débiles consumos privados. Además, la inflación moderada podría reforzar la opinión pública de baja inflación, lo que retrasaría el logro de la meta de 2%. Instó a que "si la economía se deteriora en la medida en que el logro de la meta de inflación a largo plazo se vuelva difícil, es necesario fortalecer la flexibilización monetaria sin demora".
Por ahora, Harada dijo que el BOJ debería comprometerse con una política monetaria flexible "a menos que los precios muestren movimientos más fuertes de lo que se anticipa actualmente". Y la conducta de la política monetaria debe ser "dependiente de los datos, no basada en el calendario". También advirtió que "los episodios pasados de ajuste monetario prematuro empeoraron la economía, hicieron bajar los precios y la producción y llevaron a una disminución en las tasas de interés en el largo plazo".
Fed Kaplan: la economía de EE. UU. Es más sensible a las tasas de interés de lo que ha sido históricamente
El presidente de la Fed de Dallas, Robert Kaplan, advirtió en un discurso ayer que, en caso de una desaceleración económica, el nivel, el crecimiento y la calidad crediticia de la deuda corporativa podrían "contribuir a un deterioro de las condiciones financieras que podría, a su vez, ampliar la gravedad de una desaceleración del crecimiento". en la economía de EE. UU. ”Por lo tanto, la vigilancia está garantizada y la Fed continuará supervisando la deuda corporativa.
Mientras tanto, es "también sensible a estos desarrollos de deuda corporativa a la luz del nivel históricamente alto de deuda del gobierno de los EE. UU. Y las estimaciones a futuro para el camino de la deuda del gobierno al PIB. Un nivel elevado de deuda corporativa, junto con el alto nivel de deuda del gobierno de EE. UU., Probablemente signifique que la economía de los EE. UU. Es mucho más sensible a las tasas de interés de lo que ha sido históricamente ".
Por separado, el presidente de la Fed de Minneapolis, Neel Kashkari, reiteró su opinión de que EE. UU. Todavía no tiene pleno empleo y que hay espacio para el crecimiento. Dijo que "aquí todavía está flojo en el mercado laboral, y hasta que veamos que los salarios aumenten realmente, voy a creer que todavía hay más estadounidenses". Por lo tanto, "estoy muy concentrado en los salarios como el mejor indicador general de cuán apretada es la fuerza laboral".
BoC mantendrá un sesgo de ajuste a pesar de los crecientes riesgos a la baja
Se espera que BOC deje la tasa de política sin cambios en 1.75% hoy. Desde la última reunión, los datos económicos publicados apuntaban a una desaceleración en el impulso de crecimiento de Canadá. Aunque el gobernador Stephen Poloz ha afirmado recientemente que en el banco central todavía debería aumentar la tasa de política al nivel neutral en algún momento, el momento depende de los datos. Es importante monitorear la forma en que los miembros reaccionan a la decepción generalizada de los datos en los últimos tiempos.
El gobernador Poloz señaló en un discurso hace dos semanas que la tasa de la política tendría que subir "a un rango neutral a lo largo del tiempo, hasta un punto en el que no esté estimulando o limitando el crecimiento económico". Sin embargo, agregó que "el camino de regreso a ese rango neutral es altamente incierto" y cualquier movimiento debe depender de los datos. Más en BOC Preview - Risk on Growth está a la baja.
Más sobre Canadá y BoC:
Mirar hacia el futuro
La decisión de la tarifa de BoC es el foco principal hoy. Además, Canadá lanzará balanza comercial, productividad laboral y Ivey PMI. Estados Unidos dará a conocer el empleo ADP y la balanza comercial. La Fed también dará a conocer el informe económico del Libro Beige.
AUD / USD diario de Outlook
Pivots diarios: (S1) 0.7064; (P) 0.7080; (R1) 0.7102; Más…
AUD / USD cae a un nivel tan bajo como 0.7028 hoy, ya que la caída de 0.7295 se extiende. La ruptura de la compatibilidad con 0.7054 completa un patrón superior de cabeza y hombros (ls: 0.7235, h: 0.7295, rs: 0.7206) y confirma la finalización del rebote de 0.6722. El sesgo intradiario vuelve a ser negativo para 61.8% de retroceso de 0.6722 a 0.7295 en 0.6941. El descanso traerá una nueva prueba de 0.6722 bajo. Por el lado positivo, por encima de 0.7107, la resistencia menor amortiguará esta visión bajista y hará que el sesgo intradiario sea neutral primero.
En la imagen más grande, siempre y cuando se mantenga la resistencia a 0.7393, trataríamos la caída de 0.8135 como reanudando la tendencia descendente a largo plazo de 1.1079 (alta de 2011). La ruptura decisiva de 0.6826 (bajo de 2016) confirmará esta vista bajista y reanudará la tendencia descendente a 0.6008 (bajo de 2008). Sin embargo, la ruptura firme de 0.7393 argumentará que la caída de 0.8135 se ha completado. Y el patrón correctivo de 0.6826 ha iniciado el tercer tramo, apuntando nuevamente a 0.8135.
Actualización de indicadores económicos
| GMT | Ccy | Eventos | Real | Pronóstico | Previo | Revisado |
|---|---|---|---|---|---|---|
| 00:30 | MXN | GDP Q / Q Q4 | 0.20% | 0.50% | 0.30% | |
| 13:15 | USD | ADP Empleo Cambio Feb | 190K | 213K | ||
| 13:30 | CAD | Comercio Internacional de Mercancías (CAD) Diciembre | -1.70B | -2.06B | ||
| 13:30 | CAD | Productividad laboral Q / Q Q4 | 0.20% | 0.30% | ||
| 13:30 | USD | Balanza Comercial (USD) Diciembre | -57.8B | -49.3B | ||
| 15:00 | CAD | Decisión de tasa de BoC | 1.75% | 1.75% | ||
| 15:00 | CAD | Ivey PMI Feb | 54.7 | |||
| 15:30 | USD | Inventarios de Petróleo Crudo | -8.6M | |||
| 19:00 | USD | Beige Book de la Reserva Federal |
Comentario de Signal2forex




 Signal2forex.com - Los mejores robots y señales de Forex


