
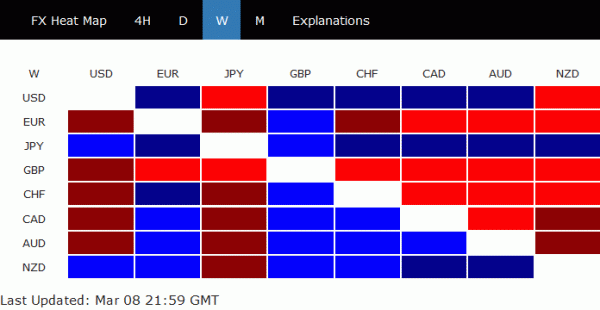
Mirando a través de todas las noticias del mercado financiero la semana pasada, el mensaje fue bastante unificado. Es decir, 2019 será un año de desaceleración, a nivel mundial. Los datos económicos, los bancos centrales, los gobiernos y las organizaciones independientes están reforzando este mensaje. Si bien el virulento "preventivo" del BCE provocó reacciones salvajes en el mercado, fue solo el clavo para el caso. La pregunta ahora es si los mercados son lo suficientemente pesimistas sobre la perspectiva.
A juzgar por los desarrollos técnicos, vemos que existen condiciones para reversiones bajistas en las acciones en Estados Unidos, Alemania y Japón. Pero ninguno de estos índices confirmó reversión. En cambio, las compras tardías del viernes mostraron mucha resiliencia subyacente. Creíamos que los botones de pánico aún no habían sido alcanzados. Mucho dependerá de los próximos desarrollos en las negociaciones comerciales entre Estados Unidos y China y en Brexit.
En los mercados de divisas, el yen surgió como el mayor ganador en la aversión al riesgo, y más aún por la reversión de los rendimientos de la tesorería mundial. El rendimiento de 10 en EE. UU. Llegó a 2.759 en marzo en 1, pero cerró solo 2.625 la semana pasada, el nivel más bajo desde principios de enero. El 10 alemán golpeó un año tan alto como 0.21, también en 1 de marzo, pero cerró la semana en 0.071. El dólar de Nueva Zelanda fue el segundo más fuerte, el dólar estadounidense el tercero. Por otro lado, Sterling fue el más débil a medida que se acercaban los votos de Brexit cruciales. El euro siguió como el segundo más débil en el BCE.
Un resumen rápido de la OCDE, China, BCE, BoC, RBA y NFP
Hagamos un breve resumen de algunos acontecimientos importantes la semana pasada. La OCDE redujo el pronóstico de crecimiento global en -0.2% a 3.3% en 2019 y en -0.1% a 3.4% en 2020. En la Perspectiva económica interina, se observa que la desaceleración de China y Europa y el debilitamiento del crecimiento del comercio mundial son los principales factores que influyen en la economía mundial. Para China, mientras que el estímulo político debe compensar el débil desarrollo del comercio, "los riesgos siguen siendo de una desaceleración más aguda" que afectaría el crecimiento mundial y el comercio.
China redujo el objetivo de crecimiento del PIB de 2019 a 6-6.5%. El límite inferior en 6% sería el ritmo de crecimiento más lento en casi tres décadas. China planea recortar alrededor de CNY 2T en impuestos y tarifas para empresas, en particular fabricantes. Se espera que el déficit presupuestario aumente 0.2% a 2.8% del PIB. Sorprendentemente, los datos comerciales de febrero reforzaron que China enfrenta una "dura lucha" y un serio impacto de la guerra comercial. Solo en febrero, las exportaciones se contrajeron -20.7% interanual, disminución desde febrero 2016. Las importaciones también cayeron -5.2% interanual.
La imagen era mejor si eliminamos la distorsión por el Año Nuevo chino. En enero y febrero combinados, las exportaciones cayeron -4.6% interanual mientras que las importaciones disminuyeron -3.1% interanual. Estas cifras no fueron desastrosas pero aun así débiles. Acercándose al comercio con los Estados Unidos, el deterioro fue bastante drástico. El comercio total con EE. UU. Cayó -19.9% interanual, las exportaciones disminuyeron -14.1% interanual, pero las importaciones disminuyeron -35.1% interanual. El comercio con la UE no fue tan malo, todavía registró 3.7% de crecimiento interanual en el comercio total, 2.4% de incremento interanual en las exportaciones y 5.7% de incremento en las importaciones.
La desaceleración europea es otro obstáculo para la economía global como lo señala la OCDE. La declaración del BCE, la conferencia de prensa y las acciones de política mostraron que los responsables políticos están preocupados. En primer lugar, el BCE cambió la orientación a futuro y ahora espera mantener las tasas de interés en los niveles actuales "al menos hasta el final de 2019", prolongado desde el "verano de 2019". Se anuncia TLTRO-III, trimestralmente desde septiembre 2019 hasta marzo 2021. Su objetivo es preservar las condiciones favorables de los préstamos bancarios y la transición sin problemas de la política monetaria.
En la conferencia de prensa posterior a la reunión, el presidente del BCE, Mario Draghi, dijo que el debilitamiento de los puntos de datos a una "moderación considerable" en el crecimiento se extiende a 2019. El impacto de la desaceleración de la demanda externa y los factores específicos del país / sector está "resultando algo más duradero". El crecimiento del PIB se "revisó a la baja sustancialmente en 2019 y ligeramente en 2020". Se proyecta que el PIB crecerá un 1.1% en 2019, 1.6% en 2020 y 1.5% en 2021. Se comparan con la proyección de diciembre de 1.7% en 2019, 1.7% en 2020 y 1.5% en 2021. Los riesgos que rodean las perspectivas están "todavía inclinados a la baja", debido a los "factores geopolíticos, la amenaza del proteccionismo y las vulnerabilidades en los mercados emergentes".
Hablando de los bancos centrales, después de dejar la tasa de interés sin cambios en 1.75%, BoC reconoció que, como lo sugirieron los "datos recientes", la desaceleración económica mundial ha sido "más pronunciada y generalizada" de lo que se anticipó anteriormente. El cambio más sorprendente proviene de la postura de la política monetaria. BOC consideró que los desarrollos económicos actuales "justifican una tasa de interés de política que está por debajo de su rango neutral". Además, "dada la imagen mixta que presentan los datos, llevará tiempo medir la persistencia de un crecimiento por debajo del potencial y las implicaciones para las perspectivas de inflación". En resumen, BoC ha tomado una subida de tasas de la mesa, al menos por ahora.
Otro banco central de RBA sonaba confiado. Después de dejar la tasa de interés sin cambios en 1.50%, RBA mantuvo los escenarios centrales de crecimiento, inflación y perspectivas de empleo. Y continuó esperando que el progreso "gradual" de reducir el desempleo y la inflación volviera a la meta. El gobernador Philip Lowe dijo más tarde que se espera que el crecimiento salarial compense el impacto negativo de la caída de los precios de la vivienda. Sin embargo, el PIB Q4 lanzado, con solo 0.2% qoq, fue mucho peor de lo esperado. Después del lanzamiento, más economistas pronostican dos recortes de RBA este año, incluidos Westpac, Macquarie, JP Morgan, UBS, Nomura, AMP, Capital Economics, Market Economics ...
Hablando de los recortes de tasas, los operadores no están apostando nuevamente por un recorte de la Reserva Federal para fin de año. Los futuros de la Reserva Federal ahora implican alrededor de 20% de probabilidad de que eso suceda. Estaba prácticamente en un 0% de probabilidad hace una semana y más de 20% de probabilidad hace un mes. Pero a juzgar por el hecho de que la probabilidad apenas aumentó el viernes, el informe de nóminas no agrícolas aún no tuvo demasiado impacto. Después de todo, el crecimiento del empleo de 20k en febrero fue sin duda pobre. Pero un mes de datos podría distorsionarse por muchos factores como el clima. Podemos tener alguna revisión al alza en los datos el próximo mes. Además, la tasa de desempleo volvió a 3.8%, mientras que las ganancias promedio por hora se aceleraron a 0.4% mamá. En general, no es un conjunto de datos demasiado malo.
Las conversaciones comerciales entre Estados Unidos y China podrían prolongarse hasta abril mientras continúan los daños arancelarios
No se reportan avances adicionales con respecto a las negociaciones comerciales entre Estados Unidos y China. En cambio, hay rumores de que se cancela la cumbre de marzo de 27 Trump-Xi en Mar-a-Lago. Hay algunas especulaciones. Algunos señalaron que el acuerdo está mejor firmado en un tercer país. Algunos dicen que Xi está preocupado de que Trump se alejará de un acuerdo en Florida, al igual que lo que le hizo a Kim en Vietnam. Pero la razón más probable es que las dos partes aún están lejos en algunos temas centrales. El ne consiguió en iones podría arrastrar a abril.
Mientras tanto, nos gustaría señalar que la frase "tregua comercial" es una descripción incorrecta del estado actual (es cierto, también la usamos). Según el Diccionario de Cambridge, la tregua significa "una breve interrupción en una guerra o argumento, o un acuerdo para dejar de luchar o discutir por un período de tiempo". Si EE. UU. Y China se involucran en una guerra comercial, los cañones son los aranceles. Estas tarifas siguen "volando", todos los días. Simplemente dejaron de escalar, pero la guerra aún continúa.
Si los aranceles punitivos y de represalia desde el año pasado dañaron el crecimiento del comercio mundial y la economía, todavía lo están haciendo. Por lo tanto, cuanto más largas sean las conversaciones, más largos serán los impactos. El robo de propiedad intelectual, la transferencia de tecnología forzada y las prácticas comerciales desleales también ocurren cada día en China antes de que se haga un acuerdo y se haga cumplir. Además, debe recordarse que las tarifas de acero y aluminio todavía están vigentes y no hay un final a la vista. Seguirá siendo un lastre para la economía de la UE, así como para otros.
La oferta de la UE rechazada por el Reino Unido, el Brexit vota en la mira
Los votos cruciales en Brexit de marzo 12 a 14 se acercan pero no hay un avance claro. Como un último esfuerzo, el negociador jefe de la UE, Michel Barnier, reveló, a través de sus tweets, un nuevo paquete de "concesiones" para el Reino Unido. En primer lugar, el panel de arbitraje puede dar al Reino Unido el riesgo de una "suspensión proporcional de su obligación bajo el respaldo, como último recurso, si la UE incumple sus mejores esfuerzos / obligaciones de buena fe para negociar soluciones alternativas".
Más polémicamente, Barnier dijo que “la UE se compromete a dar al Reino Unido la opción de salir unilateralmente del Territorio Aduanero Único, mientras que los otros elementos del respaldo deben mantenerse para evitar una frontera dura. El Reino Unido no será forzado a unirse a la unión aduanera en contra de su voluntad ”. Eso significa que el Reino Unido puede optar por aplicar el respaldo solo a Irlanda del Norte, en lugar de a todo el Reino Unido. Esta idea fue rechazada por el Reino Unido hace mucho tiempo.
La idea provocó fuertes críticas del gobierno del Reino Unido. La ministra del gabinete, Andrea Leadsom, rechazó la idea y dijo que estaba "absolutamente asombrada". También advirtió que "si la UE no nos permite resolver este problema sobre la naturaleza permanente del respaldo, entonces, en efecto, hacia lo que la UE nos está empujando es a dejar a la UE sin ningún acuerdo de retiro". El presidente del gobernante Partido Conservador, Brandon Lewis, también dijo que "no vamos a tener un acuerdo que comprometa la unidad del Reino Unido".
Sin ningún cambio fundamental con respecto al respaldo irlandés, prácticamente no hay posibilidad de que May logre su contrato Brexit a través del Parlamento el próximo martes en el 12 de marzo. Luego, se realizará una votación sobre el Brexit sin acuerdo en marzo 13 para ver si existe un consentimiento explícito en este camino. Si no, habrá otra votación sobre la extensión del Artículo 50 en marzo 14.
En cuanto a las reacciones de Sterling, se debe tener en cuenta que su reciente rally se basó en la posibilidad de pérdida de Brexit. No hubo un desarrollo positivo en el acuerdo para empujar la libra más alto. El declive de la semana pasada acaba de devolver a Sterling a donde estaba.
Los sentimientos de riesgo se agriaron, pero aún no hay pánico.
El declive del S&P 500 la semana pasada confirmó un tope a corto plazo en 2816.88, después de alcanzar un retroceso del 78.6% de 2940.91 a 2346.58 en 2813.72. Luego, el índice llegó tan bajo como 2722.27. Estamos viendo un aumento desde 2346.58 como un tramo dentro del patrón de consolidación a mediano plazo desde 2940.91. Por lo tanto, esperamos que dicho aumento se complete entre 2813.72 y 2940.91 y viceversa.
Sin embargo, la compra tardía del viernes argumenta que SPX podría estar tratando de formar un fondo alrededor del día de 55 EMA (ahora en 2712.82). Por lo tanto, no hay confirmación de reversión a corto plazo todavía. Todavía podría haber otro aumento a través de 2816.88 antes de la reversión. Sin embargo, la interrupción sostenida del día 55 EMA se agregará al caso de reversión y apuntará a 38.2% de retroceso de 2346.58 a 2816.88 en 2637.22 e inferior.
La caída de DAX la semana pasada indica un topping a corto plazo en 11676.86. Es totalmente posible que el rebote de 10279.20 se complete alrededor del soporte de las llaves de 11726.62 y la resistencia de giro. Este nivel está cerca de 55 week EMA en 11752.90 también. Pero hasta ahora, a pesar del retroceso, el DAX se mantiene bien dentro del canal ascendente a corto plazo, así como en el día 55 de EMA. Por lo tanto, no hay una clara indicación de reversión todavía. El rebote de 10279.20 aún podría extenderse a la resistencia de la línea de tendencia (ahora en 12350).
En comparación con el SPX y el DAX, el panorama en Nikkei parece más peligroso, ya que se cerró por debajo de la EMA del día 55. También es razonable que el formulario de rebote 18948.58 se complete alrededor del 50% de retroceso de 24448.07 a 18948.58 en 21698.32, que está cerca de 55 week EMA en 21564.12. Pero entonces, Nikkei se queda dentro del canal ascendente a corto plazo. Por lo tanto, todavía existe la posibilidad de extender el rebote de 18948.58 a 61.8% de retroceso en 22347.26. Sin embargo, la ruptura firme del soporte del canal debería traer una caída más profunda para volver a probar el nivel bajo de 18948.58.
El descenso en China SSE de Shanghái el viernes, después de los malos datos comerciales, podría parecer abrupto. Pero debe tenerse en cuenta que se produjo después de que el índice subiera a 3219.93 por el recorte de impuestos y tarifas del gobierno. El índice acaba de cerrar la semana bajando -0.81%. Y es natural tener un retroceso por delante del 61.8% de retroceso de 3587.03 a 2440.90 en 3149.20. También está cerca del mes de 55 EMA en 3144.61. Existe la posibilidad de que el índice gire a la baja en el corto plazo. Pero es de esperar que un fuerte respaldo de 38.2% de retroceso de 2440.90 a 3129.93 en 2866.72 contenga desventajas. 2440.09 se ve como un fondo a largo plazo que completa la corrección a largo plazo de 2015 en 5178.19. Por lo tanto, se espera una mayor recuperación de la resistencia a 3587.03 a medio plazo.
En los mercados de divisas, el USD / JPY, a pesar de la fuerte caída de 112.13, se mantiene muy por encima del soporte de 110.35, así como del soporte de canales a corto plazo.
EUR / JPY también se recuperó justo por delante del soporte de clúster 124.23 (38.2% de retroceso de 118.62 a 127.50 en 124.10).
AUD / JPY se mantuvo bien cómodamente por encima del soporte 77.44.
CAD / JPY aún se mantiene por encima del soporte de 82.26.
Hasta el momento no hay confirmación de reversión alcista en el yen japonés. Más evidencia podría venir esta semana ya que los niveles anteriores se rompen. Pero por ahora, las disminuciones en los cruces del Yen generalmente se consideran correctivas primero.
Posición comercial
Cambiamos de AUD / JPY a AUD / USD en corto la semana pasada, luego se produjo un giro en los sentimientos del mercado y una fuerte caída en el rendimiento de la tesorería mundial. Es cierto que estamos atrapados por el repunte de la semana anterior en los rendimientos, ya que hemos abandonado la expectativa de que el Yen se recupere. Sin embargo, la visión bajista sobre el australiano todavía se mantiene. Por lo tanto, nos quedamos cortos en AUD / USD, ingresados en 0.7050. La parada se llevará a cabo en 0.7120. 0.6722 bajo es el primer objetivo. Pero en realidad estamos buscando una reanudación de la tendencia a la baja a largo plazo para 0.6008 e inferior.
EUR / USD Semanal de Outlook
EUR / USD cayó fuertemente a 1.1176 la semana pasada y el incumplimiento de 1.1215 bajo indica la reanudación de la tendencia a la baja de 1.2555. A medida que se forma un mínimo temporal, el sesgo inicial es neutral esta semana para algunas consolidaciones primero. La recuperación de la recuperación debería limitarse por debajo de la resistencia de 1.1419 para reducir la reanudación de la tendencia. En el lado negativo, la ruptura de 1.1176 apuntará a la proyección 100% de 1.1814 a 1.1215 desde 1.1569 en 1.0970 a continuación.
En la imagen más grande, la tendencia descendente de 1.2555 a mediano plazo aún está en progreso. La bajista es afirmada por el comercio sostenido por debajo de la caída de la semana de 55 EMA. Se cumple el 61.8% de retroceso de 1.0339 (2017 bajo) a 1.2555 en 1.1186. Una pausa sostenida allanará el camino para volver a probar 1.0339. Por el lado positivo, la ruptura de la resistencia 1.1569 ahora indicará la finalización de dicha tendencia bajista y hará que las perspectivas a medio plazo sean optimistas.
En la imagen a largo plazo, el rechazo del 38.2% de retroceso de 1.6039 a 1.0339 en 1.2516 argumenta que la tendencia a la baja a largo plazo de 1.6039 (máximo de 2008) aún no habrá terminado. EUR / USD también se mantiene por debajo de la década de resistencia de la línea de tendencia. La ruptura firme del 61.8% de retroceso de 1.0339 a 1.2555 en 1.1186 debería al menos volver a realizar una prueba en el nivel bajo de 1.0339. Este seguirá siendo el caso favorito siempre que se mantenga la resistencia de 1.1569.
Comentario de Signal2forex




 Signal2forex.com - Los mejores robots y señales de Forex


