
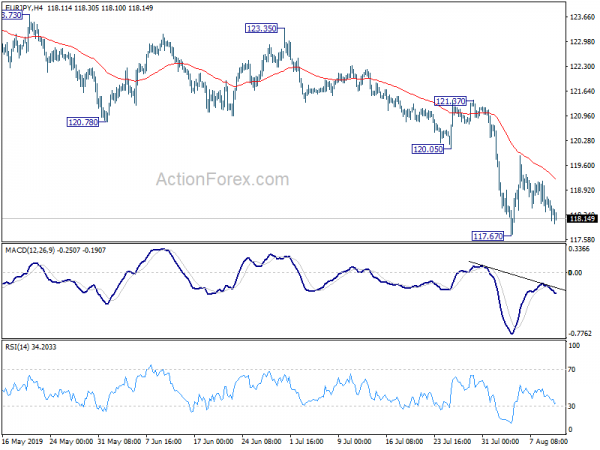
Los mercados financieros están relativamente tranquilos hoy con Japón y Singapur de vacaciones. El yen y el franco suizo en general son más firmes, pero aún no hay un seguimiento claro a través de las compras para extender el repunte de la semana pasada. Por otro lado, el dólar es suave, pero debería centrarse más en la debilidad del dólar esterlina y neozelandés. El calendario económico está casi vacío hoy y sin un nuevo estímulo, esperaríamos que la tendencia de aversión al riesgo de la semana pasada continúe.
Técnicamente, tanto USD / JPY como GBP / JPY están extendiendo la disminución reciente. El mínimo temporal de 117.67 en EUR / JPY se observaría para confirmar aún más la fortaleza de base amplia en el Yen. Mientras tanto, el mínimo temporal de 1.0863 en EUR / CHF también se observará en busca de debilidad en el Euro y fortaleza en Suiza.
En Asia, actualmente, el HSI de Hong Kong ha subido un 0.01%. China Shanghai SSE ha subido un 0.70%. Japón y Singapur están de vacaciones.
Goldman Sachs: No se espera ningún acuerdo comercial entre Estados Unidos y China antes de las elecciones presidenciales de 2020
Goldman Sachs advirtió en una nota publicada el domingo que esperan que los aranceles destinados al USD 300B restante de las importaciones estadounidenses desde China entren en vigencia en septiembre 1. Y, ya no se espera un acuerdo comercial entre EE. UU. Y China antes de las elecciones presidenciales de 2020 en EE. UU. Además, se espera un 0.6% de arrastre en la economía de Estados Unidos, mientras que "los temores de que la guerra comercial desencadene una recesión están creciendo". Para Q4, Goldman Sachs redujo el pronóstico de crecimiento del PIB de EE. UU. En 20 puntos básicos al 1.8% anualizado.
La nota agregaba "en general, hemos aumentado nuestra estimación del impacto del crecimiento de la guerra comercial". La interrupción de la cadena de suministro podría llevar a las compañías estadounidenses a reducir su actividad doméstica. "Los impulsores de este modesto cambio son que ahora incluimos una estimación del sentimiento y los efectos de la incertidumbre y que los mercados financieros han respondido notablemente a las recientes noticias comerciales".
Además, "en relación con esto, el efecto del sentimiento empresarial de un mayor pesimismo sobre las perspectivas de las noticias de la guerra comercial puede llevar a las empresas a invertir, contratar o producir menos".
Irlanda no reiteró ninguna postura de renegociación sobre el respaldo y el acuerdo Brexit
El primer ministro del Reino Unido, Boris Johnson, y el primer ministro irlandés, Leo Varadkar, se reunirán a principios de septiembre. Pero antes de eso, el portavoz de Varadkar indicó claramente que no hay perspectivas de renegociar el respaldo irlandés en el acuerdo de retirada del Brexit. El portavoz señaló que las discusiones "darían a ambas partes la oportunidad de comprender mejor sus respectivas posiciones. Como se ha aclarado en repetidas ocasiones, el acuerdo de retirada y el respaldo no están sujetos a negociación ".
Por otro lado, se espera que el asesor principal de Johnson para la UE, David Frost, visite Bruselas nuevamente en los próximos días. Anteriormente, se informó que Frost le informó a la UE sobre el nuevo escenario central del Brexit sin acuerdo de Johnson. Pero eso fue negado por Downing Street. Johnson también se reunirá con el presidente de la Comisión Europea, Jean-Claude Juncker, por primera vez en una reunión del G7 en Biarritz a finales de este mes.
RBNZ podría reducir a -0.35% teóricamente, durante la crisis
Según un informe de Bloomberg, RBNZ ha comenzado a definir un proyecto para actualizar su estrategia e implementación de política monetaria no convencional este año. Aunque se dice que está "en una etapa muy temprana" y el banco central declinó no hacer más comentarios, ni divulgar más información.
En cuanto a la tasa de interés, las tasas esperadas de RBNZ podrían caer hasta un -0.35% ”antes de arriesgarse al acaparamiento de efectivo físico. Y esto "solo mitigará parcialmente cualquier gran choque económico". La compra de activos a gran escala es otra opción, pero es poco probable que tales medidas entreguen completamente los resultados deseados en una recesión importante. Es probable que se requiera un "uso dirigido de la política fiscal" para respaldar cualquier política no convencional.
Mirar hacia el futuro
Los datos económicos vuelven al centro de atención esta semana. Se presentarán encuestas de IPC, ventas minoristas y Fed de la región. La eurozona lanzará el PIB y el ZEW alemán. Reino Unido lanzará empleo, IPC y ventas minoristas. Australia liberará empleo y confianza empresarial. También se presentarán un par de datos chinos que incluyen inversión, producción y ventas minoristas.
Aquí están algunos ejemplos para la próxima semana:
- Lunes: saldo del presupuesto federal de EE. UU.
- Martes: PPI de Japón, índice de la industria terciaria, pedidos de máquinas herramienta; Australia NAB confianza empresarial; IPC alemán final, sentimiento económico ZEW; Empleo en el Reino Unido; IPC de EE. UU.
- Miércoles: pedidos de máquinas en Japón; Australia Westpac sentimiento del consumidor, índice de precios salariales; Inversión en activos fijos de China, producción industrial, ventas minoristas, desempleo; PIB alemán; IPC del Reino Unido, RPI, PPI; Empleo en la zona euro, PIB, producción industrial; Precios de importación de EE. UU.
- Jueves: empleo en Australia; PPI suizo; Ventas minoristas en el Reino Unido; Ventas minoristas de EE. UU., Fabricación de Empire State, encuesta de la Fed de Filadelfia, productividad no agrícola, solicitudes de desempleo, producción industrial, inventarios comerciales, índice de vivienda NAHB.
- Viernes: índice de fabricación BusinessNZ de Nueva Zelanda; Balanza comercial de la eurozona; Compras de valores extranjeros en Canadá; Inicio de viviendas en Estados Unidos y permisos de construcción, sentimientos de la U de Michigan.
EUR / JPY diario de Outlook
Pivots diarios: (S1) 118.04; (P) 118.39; (R1) 118.69; Más….
El EUR / JPY cae ligeramente hoy pero se mantiene por encima del mínimo temporal de 117.67. El sesgo intradía sigue siendo neutral por el momento y se pueden ver más consolidaciones. Pero incluso en caso de otra recuperación, el alza debería limitarse por debajo del soporte de 120.05 que convirtió la resistencia para reanudar la caída. En el lado negativo, la ruptura de 117.67 reanudará la caída reciente de 127.50 al soporte de 114.84 a continuación.
En la imagen más grande, la tendencia a la baja de 137.49 todavía está en progreso. Se ve como una pierna que cae del patrón lateral de varios años. Una caída más profunda podría verse en 109.48 (2016 bajo y por debajo). Por el lado positivo, la ruptura de la resistencia 127.50 es necesaria para confirmar la reversión a medio plazo. De lo contrario, la perspectiva seguirá siendo bajista en caso de un fuerte rebote.
Actualización de indicadores económicos
| GMT | Ccy | Eventos | Real | Pronóstico | Previo | Revisado |
|---|---|---|---|---|---|---|
| 08:00 | CHF | Depósitos totales a la vista CHF (AUG 9) | 582.7B | |||
| 18:00 | USD | Estado de presupuesto mensual (USD) Jul | -120.0B | -8.5B |




 Signal2forex.com - Los mejores robots y señales de Forex


