
Los mercados asiáticos generalmente están en riesgo en el modo actual, ya que los operadores esperan la firma de la primera fase del acuerdo comercial entre Estados Unidos y China. Las monedas de los productos básicos se fortalecen con el dólar australiano a la cabeza. Por otro lado, Sterling es actualmente el más débil, debido a los comentarios moderados de los funcionarios del Banco de Inglaterra. Esta semana se presentarán varios datos económicos importantes del Reino Unido, a partir del PIB de hoy. Estos datos serían observados de cerca para evaluar la posibilidad de una reducción inminente de la tasa de BoE. El yen y el franco suizo también son ligeramente más suaves.
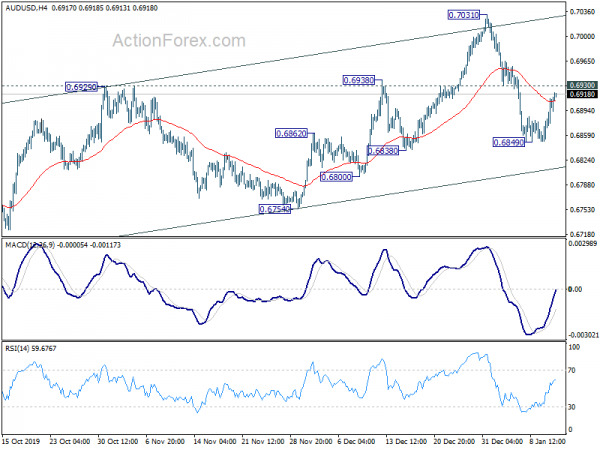
Técnicamente, a pesar de la recuperación actual, AUD / USD se mantiene por debajo de 0.6930 resistencia menor. La caída adicional aún está a favor a través del soporte temporal bajo de 0.6849 a 0.6754. Sin embargo, la ruptura firme de 0.6930 revivirá el optimismo a corto plazo y volverá a centrarse en la resistencia de 0.7031. Al mismo tiempo, el par USD / JPY aún apunta a una resistencia clave de 109.72. El descanso reanudará todo el rally desde 104.45. Ambos pares podrían depender del desarrollo en los mercados de riesgo en la primera parte de la semana.
En Asia, Japón está de vacaciones. El HSI de Hong Kong ha aumentado un 0.96%. China Shanghai SSE ha subido un 0.24%. Singapore Strait Times ha bajado un -0.04%.
Mnuchin: La versión en inglés del acuerdo comercial entre Estados Unidos y China se lanzará el día de la firma
El secretario del Tesoro de los Estados Unidos, Steven Mnuchin, dijo a Fox News Channel que la primera fase del acuerdo comercial entre Estados Unidos y China es un "acuerdo muy, muy extenso". Y, "son USD 200B de productos adicionales en todos los ámbitos en los próximos dos años, y, específicamente en agricultura, USD 40B a USD 50B".
También enfatizó que el acuerdo "no fue cambiado en la traducción". El proceso de traducción fue un "problema técnico". El día de la firma, la administración "lanzará la versión en inglés". Se informa que el texto chino final aún no se ha completado.
El viceprimer ministro de China, Liu, encabezará una delegación a los Estados Unidos hoy y está programado para firmar el acuerdo comercial en Washington el miércoles.
BoE Vlieghe: la mejora inminente y significativa en los datos debe justificar la espera
El creador de políticas del BoE, Gertjan Vlieghe, dijo al Financial Times el domingo que ha sido una "llamada cerrada" sobre si votaría por un recorte de tasas. Y, "no se necesitan muchos datos para balancearlo de una forma u otra". Añadió: "Realmente necesito ver una mejora inminente y significativa en los datos del Reino Unido para justificar esperar un poco más".
Vlieghe señaló que habrá mucha información "tan pronto como a fines de enero". "Obtendremos una gran cantidad de negocios y algunas encuestas de hogares que se relacionan claramente con el período posterior a las elecciones, por lo que nos dará una lectura inicial de cómo están respondiendo las personas".
El gobernador saliente, Mark Carney, dijo la semana pasada que BoC podría reducir la tasa de interés en la debilidad económica que persiste hasta 2020. Otra miembro del MPC, Silvana Tenreyro, también dijo que podría inclinarse por un recorte, pero la lentitud persiste. Los próximos datos del Reino Unido esta semana serán pruebas importantes para la libra.
S&P afirma la calificación AAA de Australia a pesar de los incendios forestales
S&P Global Ratings dijo que la calificación soberana AAA de Australia no corre un riesgo inmediato por los devastadores incendios forestales. El analista crediticio Anthony Walker dijo: "No creemos que estos incendios forestales afecten las métricas crediticias lo suficiente como para desencadenar cambios de calificación en los próximos uno o dos años".
"Creemos que existe una capacidad dentro de nuestras calificaciones actuales sobre los gobiernos soberanos y estatales para absorber los costos fiscales, que son relativamente pequeños en comparación con sus presupuestos", señaló.
Los datos del Reino Unido y los Estados Unidos se observaron de cerca esta semana.
Los datos del Reino Unido y los Estados Unidos llamarán más la atención esta semana. Se presentarán el PIB del Reino Unido, las producciones, la balanza comercial, el IPC y las ventas minoristas. Existe una posibilidad práctica de que el Banco de Inglaterra reduzca la tasa entre el inicio y el final del período de transición del Brexit. Eso dependería mucho de los datos económicos entrantes.
El dólar no logró extender la recuperación de la semana pasada a través de la resistencia clave a corto plazo debido a un informe de trabajo poco espectacular. Esta semana tendrá otra oportunidad con el IPC y las ventas minoristas. Los datos de China del viernes también podrían estar moviendo el mercado.
Sobre las actividades del banco central, la Fed publicará el informe económico de Beige Book. El BCE publicará las cuentas de las reuniones de política monetaria.
Estos son algunos aspectos destacados de la semana:
- Lunes: PIB del Reino Unido, producción industrial y manufacturera, balanza comercial; Encuesta de perspectivas comerciales de BoC.
- Martes: consentimiento de construcción de Nueva Zelanda; Cuenta corriente de Japón; IPC de EE. UU.
- Miércoles: pedidos de máquinas herramienta de Japón, M2; IPC del Reino Unido, PPI; Producción industrial de la eurozona, balanza comercial; PPI de EE. UU., Índice de fabricación Empire State, Libro Beige de la Fed.
- Jueves: pedidos de máquinas en Japón, PPI; Balance de precios de la vivienda del Reino Unido RICS; Cuentas de reuniones del BCE; Ventas minoristas en EE. UU., Encuesta de la Fed de Filadelfia, precios de importación, solicitudes de desempleo, inventarios comerciales, índice de vivienda NAHB.
- Viernes: índice de fabricación BusinessNZ de Nueva Zelanda; PIB de China, inversión en activos fijos, producción industrial, ventas minoristas; Índice de la industria terciaria de Japón; PPI suizo; Cuenta corriente de la zona euro, IPC final; Ventas minoristas en el Reino Unido; Permisos de construcción de EE. UU. E inicio de viviendas, producción industrial, sentimiento de la U de Michigan.
Informe diario AUD / USD
Pivots diarios: (S1) 0.6864; (P) 0.6887; (R1) 0.6924; Más…
La recuperación del AUD / USD desde 0.6849 se extiende más alto hoy pero se mantiene por debajo de la resistencia de 0.6930. El sesgo intradía se mantiene neutral y todavía se espera otro descenso. El rebote correctivo desde 0.6670 podría haberse completado con tres ondas hasta 0.7031. Por debajo de 0.6849 se buscará un soporte de 0.6754 para confirmar este caso bajista. Sin embargo, la ruptura de 0.6930 volverá a enfocar nuevamente a la resistencia de 0.7031.
En la imagen más grande, con la resistencia 0.7082 intacta, todavía no hay una confirmación clara de la inversión de tendencia. Es decir, la tendencia a la baja de 0.8135 (2018 alto) todavía se espera que continúe a 0.6008 (2008 bajo). Sin embargo, la ruptura decisiva de 0.7082 confirmará el fondo a mediano plazo y traerá un repunte más fuerte a la EMA mensual de 55 (ahora en 0.7487).
Actualización de indicadores económicos
| GMT | Ccy | Eventos | Real | Pronóstico | Previo | Revisado |
|---|---|---|---|---|---|---|
| 0:00 | MXN | TD inflación de valores M / M dic | 0.30% | 0.00% | ||
| 7:00 | EUR | Índice de precios al por mayor de Alemania M / M Dic | 0.20% | -0.10% | ||
| 9:00 | EUR | Italia Ventas Minoristas M / M Nov | 0.30% | -0.20% | ||
| 9:30 | GBP | PIB M / M Nov | 0.00% | 0.00% | ||
| 9:30 | GBP | Índice de servicios 3M / 3M Nov | 0.20% | 0.20% | ||
| 9:30 | GBP | Producción Industrial M / M Nov | -0.20% | 0.10% | ||
| 9:30 | GBP | Producción Industrial Y / Y Nov | -1.40% | -1.30% | ||
| 9:30 | GBP | Fabricación Producción M / M Nov | -0.20% | 0.20% | ||
| 9:30 | GBP | Fabricación Producción Y / Y Nov | -1.60% | -1.20% | ||
| 9:30 | GBP | Balanza Comercial de Bienes (GBP) Nov | -11.8B | -14.5B | ||
| GBP | Estimación del PIB de NIESR (3 millones) dic. | 0.00% |




 Signal2forex.com - Los mejores robots y señales de Forex


