
Los mercados financieros están bastante estables en la sesión asiática de hoy, digiriendo algunos de los movimientos generales de la semana pasada. Los mercados asiáticos son generalmente más altos hoy, en particular, las acciones chinas ignoran los datos pobres de PMI y se recuperaron fuertemente. El oro está presionando el mango de 1600, recuperándose ligeramente, mientras que el petróleo WTI también está de vuelta por encima de 45. En los mercados de divisas, los dólares canadienses y australianos son actualmente los más fuertes por hoy, pero Nueva Zelanda es el más débil. El yen y el dólar también son generalmente más suaves.
Técnicamente, la resistencia de 1.1063 fibonacci en EUR / USD es un foco hoy. Aún esperamos que se mantenga para traer una nueva prueba de 1.0777 bajo como próximo paso. Pero una ruptura sostenida habrá una señal temprana de reversión alcista y se centrará en 1.1239 de altura. No hay una debilidad extendida en Australia, a pesar de que los mercados están aumentando la apuesta por un corte RBA esta semana. 0.6592 resistencia menor en AUD / USD y 1.6827 resistencia menor en EUR / AUD son los niveles que indican un fondo temporal, al menos, en Australia.
En Asia, Nikkei cerró con un alza del 0.95%. El HSI de Hong Kong ha aumentado un 0.53%. China Shanghai SSE ha subido un 3.08%. Singapore Strait Times ha subido un 0.22%. El rendimiento de JGB en Japón a 10 años aumentó 0.0297 a -0.124.
Aumento de los casos de coronavirus en el mundo, la desaceleración de China, Yuan se recupera
La propagación mundial del coronavirus Wuhan de China continuó intensificándose durante el fin de semana. El número total de casos fuera de China llegó a 9051 con 141 muertes. La situación en Corea del Sur sigue siendo peor, con 4212 casos y 22 muertes. Italia informó 1701 casos con 41 muertes. Los casos de Irán también saltaron a 978 con 54 muertes.
El contagio a otros países europeos también está aumentando, en particular a Francia (130 casos, muertes), Alemania (130 casos) y España (84 casos). Japón (256 casos), Singapur (106 casos) y Hong Kong (100 casos) son relativamente estables.
Por otro lado, los propios casos de noticias de China continuaron desacelerándose, con 573 nuevos casos y 35 nuevas muertes el 29 de febrero, 202 nuevos casos y 42 nuevas muertes el 1 de marzo. A fines de ayer, hay un total acumulado de 80026 confirmados casos y 2912 muertes.
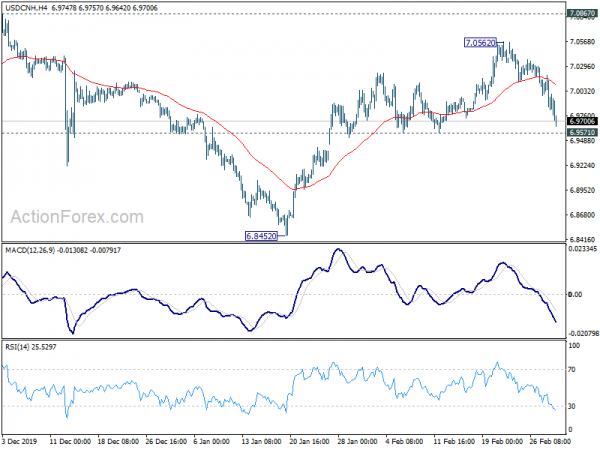
El yuan chino está extendiendo el repunte de la semana pasada, en parte a medida que la situación en China se alivió y en parte por la debilidad del dólar. La caída del USD / CNH desde 7.0562 sugiere que el rebote de 6.8452 se ha completado, por delante de la resistencia de 7.0867. El foco ahora está en el soporte 6.9571. La ruptura allí confirmará este caso y traerá una disminución más profunda hasta 06.8452 para reanudar la caída correctiva completa desde 7.1953.
La fabricación de China Caixin PMI cayó a 40.5, la oferta y la demanda son débiles
La fabricación china de Caixin PMI cayó a 40.5 en febrero, por debajo de 51.1, y perdió la expectativa de 45.7. Esa es una cifra récord desde que comenzó la encuesta en abril de 2004. Markit señaló caídas récord en producción, nuevos pedidos y empleo. Las restricciones de viaje provocaron un fuerte deterioro en las cadenas de suministro. Pero la confianza empresarial aumentó en las esperanzas de recuperación de la producción.
Zhengsheng Zhong, presidente y economista jefe del Grupo CEBM, dijo: “La fuerte disminución se debió a la actividad económica estancada en todo el país interrumpida por la epidemia de neumonía causada por un nuevo coronavirus. Los lados de la oferta y la demanda del sector manufacturero fueron débiles ".
Lanzado durante el fin de semana, la fabricación oficial de PBS de NBS cayó a 35.7 en febrero, por debajo de 50.0, peor en el registro. El PMI no manufacturero cayó a 29.6, por debajo de 54.1, el más bajo desde noviembre de 2011.
BoJ Kuroda sugiere que no hay una relajación inminente en la declaración de emergencia
El gobernador del Banco de Japón, Haruhiko Kuroda, emitió una rara declaración de emergencia hoy, advirtiendo sobre la propagación del coronavirus de Wuhan. Él dijo: “Los mercados financieros extranjeros y nacionales continúan haciendo movimientos inestables debido a la creciente incertidumbre sobre el impacto en la economía de la propagación del coronavirus. El BOJ monitoreará los desarrollos cuidadosamente y se esforzará por estabilizar los mercados y ofrecer suficiente liquidez a través de operaciones de mercado y compras de activos ”.
La declaración argumenta que BoJ usaría las herramientas actuales para contrarrestar primero el impacto del brote de coronavirus. Es decir, se centrará en las operaciones de mercado y la liquidez. Aparentemente, una mayor relajación monetaria no se considera un paso inminente que tomaría el BoJ.
La fabricación de PMI en Japón finalizó en 47.8, la perspectiva a corto plazo es muy sombría
La fabricación de PMI en Japón se finalizó en 47.8 en febrero, por debajo de 48.8 en enero. Markit señaló que la compañía redujo la producción ya que la demanda se deteriora notablemente. Las cadenas de suministro también se vieron afectadas negativamente por el brote de coronavirus. Las expectativas de crecimiento del producto también se debilitaron.
Joe Hayes, economista de IHS Markit, dijo: Las perspectivas a corto plazo para el sector industrial parecen "muy sombrías". "Los productores de bienes de consumo, intermedios y de capital registraron disminuciones más rápidas en la demanda y los libros de pedidos generales cayeron al ritmo más fuerte en más de siete años". La recesión manufacturera "va mucho más allá" que el brote de coronavirus, pero las menores ventas en China "causan más problemas a un entorno externo ya frágil".
También en Japón, el gasto de capital cayó -3.5% en el cuarto trimestre, por debajo de las expectativas de -4%.
La fabricación de Australia en la peor contracción en cinco años, la interrupción del coronavirus profundiza la desaceleración
El índice australiano de rendimiento de fabricación de AiG cayó a 44.3 en febrero, desde 45.4. Ese es el cuarto mes consecutivo de contracción en el sector manufacturero, ocurrido por última vez en 2014. También es la lectura mensual más baja en casi cinco años. Todos los sectores se contrajeron, excepto el de alimentos y bebidas.
La directora ejecutiva del Grupo de la Industria Australiana, Innes Willox, advirtió: "Los efectos disruptivos del coronavirus, incluso en las cadenas de suministro, se están profundizando y agregando a la desaceleración que ha estado en el tren desde los últimos meses de 2019 ... El coronavirus está afectando negativamente las exportaciones de rápido - trasladar artículos consumibles a China y varias empresas informaron dificultades en la cadena de suministro derivadas del cierre de fábricas en China ".
El indicador de inflación de valores de TD cayó -0.1% anual en febrero. Las ganancias operativas brutas de la compañía cayeron -3.5% intertrimestral en el cuarto trimestre versus la expectativa de -4% intertrimestral.
RBA para cortar, BoC para mantener, US ISM y NFP para ver
Dos bancos centrales se reunirán esta semana, RBA y BoC. Originalmente se esperaba que RBA redujera la tasa de interés en abril. Pero el reciente brote mundial de coronavirus y la caída libre en los mercados de valores provocaron la especulación de un recorte esta semana. Veremos si RBA satisfaría las expectativas del mercado y cumpliría. El dólar australiano también enfrentará pruebas de datos chinos, el PIB de Australia, la balanza comercial y las ventas minoristas.
Se espera que BoC, por otro lado, se mantenga firme por ahora. El petróleo crudo WTI ahora está cerca del soporte clave en 42 manijas y es improbable un mayor deterioro. En este punto, la propagación del coronavirus está relativamente contenida en América del Norte. Sin embargo, el dólar canadiense también podría ser vulnerable a un giro moderado en la declaración de BoC, incluso si la decisión está en suspenso. Canadá también dará a conocer datos de empleo.
Los datos de Estados Unidos también serán vigilados muy de cerca. Las expectativas de un recorte de la Fed en marzo aumentaron la semana pasada, con precios de comercialización en más del 90% de posibilidades de un recorte de -50bps. Pero además del colapso del mercado de valores, los mercados de políticas de la Fed también deberían analizar los datos de alto perfil de esta semana, incluidos los ISM manufactureros y no manufactureros, así como el informe de nómina no agrícola antes de tomar su postura. Por lo tanto, mientras que un corte es más probable en dos semanas, el tamaño aún es incierto.
- Lunes: fabricación de AiG en Australia; Fabricación de PMI de Japón final; Fabricación de China Caixin PMI; Fabricación suiza de PMI; Eurozone PMI fabricación final; Reino Unido PMI final de fabricación, suministro de dinero M4, aprobaciones de hipotecas; Fabricación de PMI en Canadá; Fabricación de ISM de EE. UU., Gastos de construcción.
- Martes: decisión de tasa de RBA, aprobaciones de construcción de Australia, cuenta corriente; Confianza del consumidor de Japón; PIB suizo; Construcción del PMI del Reino Unido; Euro IPC flash, PPI, tasa de desempleo.
- Miércoles: construcción de Australia AiG, PIB; Permisos de construcción de Nueva Zelanda; Servicios de China Caixin PMI; IPC suizo; Ventas minoristas en Alemania; Servicios de PMI de la zona euro finalmente, ventas minoristas; Servicios de PMI del Reino Unido final; Empleo de ADP en Estados Unidos, libro Beige de la Fed; Decisión de tasa de BoC.
- Jueves: balanza comercial de Australia; Recortes de empleo en el Challenger de EE. UU., Productividad no agrícola, reclamos de desempleo, pedidos de fábrica.
- Viernes: servicios de Australia AiG, ventas minoristas; Ingresos medios en efectivo de Japón, gasto de los hogares, indicadores principales; Pedidos de fábrica de Alemania; Reservas suizas de divisas; Empleo en Canadá, Ivey PMI, balanza comercial; Nómina no agrícola de EE. UU., Balanza comercial.
USD / CAD Perspectiva diaria
Pivots diarios: (S1) 1.3362; (P) 1.3413; (R1) 1.3449; Más….
El quiebre del USD / CAD de 1.3374 soporte menor sugiere una superación temporal en 1.3464, después de alcanzar una proyección del 61.8% de 1.2951 a 1.3329 desde 1.3202 a 1.3436. El sesgo intradía se vuelve neutral para las consolidaciones. Pero la desventaja de la retirada debería estar muy por encima del soporte de 1.3202 para traer otro aumento. Por el lado positivo, la ruptura de 1.3464 tendrá como objetivo una proyección del 100% en 1.3580 a continuación.
En la imagen más amplia, las acciones de precios desde 1.3664 (máximo de 2018) se consideran un movimiento correctivo que probablemente se haya completado. El aumento desde 1.2061 (mínimo de 2017) podría estar listo para reanudarse. La ruptura decisiva 1.3664 tendrá como objetivo una proyección del 61.8% de 1.2061 a 1.3664 desde 1.2951 a 1.3941 a continuación. Por ahora, este seguirá siendo el caso favorito mientras se mantenga el soporte 1.3202, en caso de un retroceso profundo.
Actualización de indicadores económicos
| GMT | Ccy | Eventos | Real | Pronóstico | Previo | Revisado |
|---|---|---|---|---|---|---|
| 21:30 | MXN | Rendimiento de AiG del índice Mfg Feb | 44.3 | 45.4 | ||
| 23:50 | JPY | Gastos de capital Q4 | -3.50% | -2.50% | 7.10% | |
| 0:00 | MXN | TD Inflación de Valores M / M Feb | -0.10% | 0.30% | ||
| 0:30 | MXN | Empresa Beneficios operativos brutos Q / Q Q4 | -3.50% | -1.20% | -0.80% | -0.60% |
| 0:30 | JPY | Fabricación PMI Feb F | 47.8 | 47.6 | 47.6 | |
| 1:45 | CNY | Fabricación de Caixin PMI Feb | 40.3 | 45.7 | 51.1 | |
| 8:30 | CHF | SVME - Índice de gerentes de compras feb. | 48.9 | 47.8 | ||
| 8:45 | EUR | Italia Fabricación PMI Feb | 48.1 | 48.9 | ||
| 8:50 | EUR | Francia Fabricación PMI Feb F | 49.7 | 49.7 | ||
| 8:55 | EUR | Alemania Fabricación PMI Feb F | 47.8 | 47.8 | ||
| 9:00 | EUR | Fabricación de la zona euro PMI Feb F | 49.1 | 49.1 | ||
| 9:30 | GBP | Fabricación PMI Feb F | 51.9 | 51.9 | ||
| 9:30 | GBP | Aprobaciones Hipotecarias Enero | 68K | 67K | ||
| 9:30 | GBP | Oferta de dinero M4 M / M Jan | 0.20% | 0.10% | ||
| 14:45 | USD | Fabricación PMI Feb F | 50.8 | 50.8 | ||
| 15:00 | USD | PMI manufacturero del ISM Feb | 50.5 | 50.9 | ||
| 15:00 | USD | Precios de fabricación ISM pagados en febrero | 50.8 | 53.3 | ||
| 15:00 | USD | Gasto en Construcción M / M Ene. | 0.40% | -0.20% |




 Signal2forex.com - Los mejores robots y señales de Forex


