
Los mercados asiáticos abren la semana en general, ya que no hay signos de una desaceleración en la pandemia de coronavirus. Estados Unidos también ha perdido la esperanza de volver a la normalidad en Semana Santa. El yen se fortalece en general, seguido por el dólar. Mientras tanto, Sterling y Euro están renunciando a algunas ganancias. Los movimientos en los mercados de divisas son hasta ahora limitados. Pero se espera más volatilidad dada una semana extremadamente ocupada por delante.
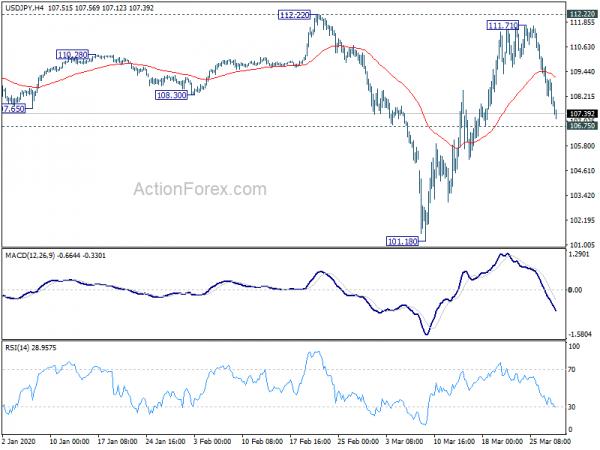
Técnicamente, un enfoque importante para la semana es si la recuperación de las existencias de la semana pasada se ha completado. Para los mercados de divisas, se vería el soporte de 106.75 en USD / JPY. Un quiebre firme podría ser una señal de regreso de la aversión al riesgo. Además, en ese caso, no está claro por ahora si la liquidación en USD / JPY se traduciría en un repunte en yenes en otros lugares, o una disminución en el dólar, o ambos. Tendremos que esperar y ver.
En Asia, actualmente, Nikkei ha bajado -3.23%. Hong Kong HSI ha bajado -1.45%. China Shanghai SSE ha bajado -1.42%. Singapore Strait Times ha bajado -3.86%. El rendimiento de JGB en Japón 10 en años ha bajado -0.0127 en -0.003.
Trump espera llegar al pie de la colina en junio
El presidente de los Estados Unidos, Donald Trump, anunció que extenderá las pautas para quedarse en casa hasta finales de abril, abandonando el objetivo de que los estadounidenses regresen a la vida normal de la pandemia de coronavirus antes de Pascua. También advirtió, "el pico, el punto más alto de la tasa de mortalidad, es probable que llegue en dos semanas". Esperaba que el país llegara a "la parte inferior de la colina" para el 1 de junio: "podría ser incluso antes, podría ser un poco más tarde".
Por separado, el director del Instituto Nacional de Alergias y Enfermedades Infecciosas, Anthony Fauci, advirtió que las muertes por coronavirus en los EE. UU. Podrían alcanzar los 100,000 a 200,000. Sin embargo, "sentimos que la mitigación que estamos haciendo en este momento está teniendo un efecto", dijo Fauci. "La decisión de extender este proceso de mitigación hasta finales de abril es una decisión prudente y prudente".
BOJ para relajar los requisitos para algunas instituciones financieras
El BoJ indicó hoy en un comunicado que está listo para relajar algunos requisitos para que las instituciones financieras participen en sus operaciones de mercado. En primer lugar, reiteró que las instituciones están sujetas a "requisitos de amortiguación de capital y coeficiente de cobertura de liquidez (LCR)".
Sin embargo, "incluso si una institución financiera no cumple los requisitos prescritos en las leyes y reglamentos, en los casos en que el Banco considere que existe una alta probabilidad de que la institución mejore constantemente para cumplir con estos requisitos, la institución sigue siendo elegible para las operaciones . "
El Banco de Japón está "confirmando esta aplicación de normas elegibles en vista de la necesidad de que las instituciones financieras brinden apoyo a las condiciones de financiación de las empresas debido al creciente impacto del nuevo coronavirus (COVID-19)".
RBNZ depositará en los bancos para ayudar a las empresas a reducir sus costos de financiamiento
RBNZ dijo que está aumentando el apoyo a empresas y bancos al aceptar deuda corporativa y otros activos como garantía para préstamos a bancos. El objetivo es "inyectar más dinero en la economía a través del sistema bancario".
El gobernador de asistencia, Christian Hawkesby, dijo que "al depositar en los bancos, estamos asegurando que las grandes empresas puedan administrar mejor sus flujos de efectivo y reducir sus costos de financiamiento".
El RBNZ tendrá una ventana semanal para que los bancos minoristas accedan al dinero, con una oferta para prestar alrededor de $ 500 millones cada vez por hasta tres meses.
Un calendario económico extremadamente ocupado por delante
Es una semana extremadamente ocupada en términos de publicación de datos. Se revelaría más sobre el daño de la pandemia de coronavirus. La confianza del consumidor de EE. UU., Los índices ISM y las nóminas no agrícolas serán los más importantes a tener en cuenta. Los indicadores de confianza de la eurozona son el desempeño de diferentes sectores. La encuesta de Tankan en Japón podría revelar cuán profunda será la recesión. Además, China, el origen de la pandemia, lanzará los PMI de marzo, que podrían estar listos para que las empresas vuelvan a operar.
Estos son algunos aspectos destacados de la semana:
- Lunes: barómetro económico suizo KOF; Alemania CPI flash; Oferta de dinero del Reino Unido M3, aprobaciones de hipotecas; Ventas pendientes de viviendas en Estados Unidos.
- Martes: permisos de construcción de Nueva Zelanda, confianza empresarial ANZ; Crédito del sector privado de Australia; Tasa de desempleo de Japón, producción industrial, ventas minoristas, construcción de viviendas; PMI de China; PIB final del cuarto trimestre del Reino Unido, cuenta corriente; Ventas minoristas suizas; Precio de importación de Alemania, desempleo; Gasto de los consumidores de Francia; Flash del IPC de la zona euro; PIB, IPPI y RMPI de Canadá; Precio de la vivienda de US S&P Case-Shiller, PMI de Chicago, confianza del consumidor.
- Miércoles: fabricación de Australia AiG, aprobaciones de construcción, minutos de RBA; Encuesta japonesa Tankan, final de fabricación de PMI; Fabricación de China Caixin PMI; Ventas minoristas en Alemania, fabricación final del PMI de la zona euro, tasa de desempleo; Fabricación suiza de PMI; Reino Unido PMI final de fabricación. Fabricación de PMI en Canadá; ADP-empleo en EE. UU., Fabricación de ISM, gasto en construcción.
- Jueves: base monetaria de Japón; IPC suizo; Eurozone PPI; Balanza comercial de Canadá; Recortes de empleo en el Challenger de EE. UU., Solicitudes de desempleo, balanza comercial, pedidos de fábrica.
- Viernes: construcción de Australia AiG, ventas minoristas; Servicios de China Caixin PMI; Eurozone PMI services final, venta minorista; Servicios de PMI del Reino Unido final; Nóminas estadounidenses no agrícolas, ISM no manufacturero.
USD / JPY Perspectiva diaria
Pivots diarios: (S1) 107.25; (P) 108.49; (R1) 109.21; Más…
El foco permanece en el soporte de 106.75 en USD / JPY a medida que se extiende la caída desde 111.71. La ruptura decisiva allí debería confirmar la finalización del rebote desde 101.18, después de fallar la resistencia clave de 112.22. El sesgo intradía volverá a la baja para volver a probar 101.18 bajo. Por el lado positivo, sin embargo, la ruptura decisiva de 112.22 conlleva una mayor implicación alcista y el objetivo de la resistencia 114.54 a continuación.
En la imagen más grande, en este punto, la disminución total de 118.65 (diciembre de 2016) continúa mostrando una apariencia correctiva, con una buena canalización. No hay una señal clara de finalización todavía. La ruptura de 101.18 tendrá como objetivo 98.97 (mínimo de 2016). Mientras tanto, la ruptura sostenida de 112.22 debería confirmar la finalización de la disminución y convertir las perspectivas alcistas para 118.65 y superiores.
Actualización de indicadores económicos
| GMT | Ccy | Eventos | Real | Pronóstico | Previo | Revisado |
|---|---|---|---|---|---|---|
| 07:00 | CHF | Indicador principal de KOF Mar | 81.1 | 100.9 | ||
| 08:30 | GBP | Aprobaciones de Hipoteca Feb | 68K | 71K | ||
| 08:30 | GBP | Oferta de dinero M4 M / M Feb | 0.40% | 0.60% | ||
| 09:00 | EUR | Eurozona Clima comercial Mar | -0.05 | -0.04 | ||
| 09:00 | EUR | Indicador de sentimiento económico de la eurozona Mar. | 91.8 | 103.5 | ||
| 09:00 | EUR | Confianza industrial de la zona euro Mar | -12.9 | -6.1 | ||
| 09:00 | EUR | Sentimiento de los servicios de la eurozona Mar | -3.4 | 11.2 | ||
| 09:00 | EUR | Confianza del consumidor de la eurozona Mar | -11.6 | -11.6 | ||
| 12:00 | EUR | Alemania IPC M / M Mar P | 0.10% | 0.40% | ||
| 12:00 | EUR | IPC de Alemania Y / Y Mar P | 1.30% | 1.70% | ||
| 14:00 | USD | Ventas de viviendas pendientes M / M Feb | -1.30% | 5.20% |




 Signal2forex.com - Los mejores robots y señales de Forex


