
Los sentimientos de los inversores globales se ven reforzados por más buenas noticias sobre las vacunas contra el coronavirus. Moderna dijo que su vacuna fue 94.5% efectiva para prevenir COVID-19, según datos provisionales de un ensayo en etapa tardía. Los principales índices europeos están cotizando al alza mientras que el futuro del DOW está ganando más de 450 pts. En segundo plano, los datos sólidos de China y Japón publicados en Asia ya sentaron las bases para el repunte del mercado de valores. En los mercados de divisas, el yen y el franco suizo son los de peor rendimiento. El dólar revirtió algunas de las pérdidas anteriores y se volvió mixto. Las divisas de materias primas son las más fuertes hasta ahora.
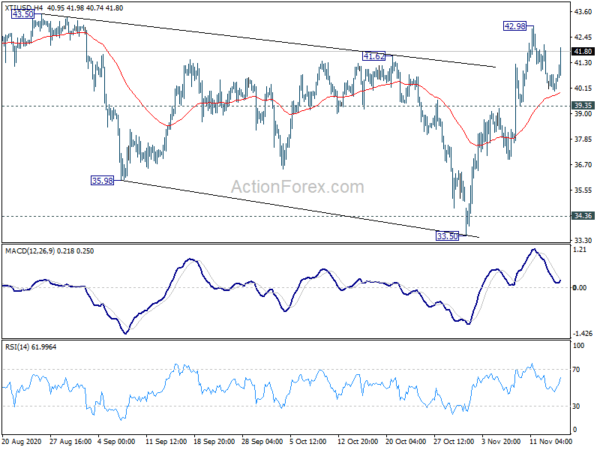
Técnicamente, el desarrollo en los mercados de divisas es relativamente heterogéneo. USD / CAD es un par a destacar y la ruptura del soporte menor de 1.3057 indicará la finalización de la recuperación de la semana pasada. Se volvería a ver una caída más profunda para volver a probar el mínimo de 1.2928. Tal desarrollo dependería de si el crudo WTI podría superar el máximo de la semana pasada en 42.98. Pero tal desarrollo no necesariamente significaría una debilidad general en el dólar. El EUR / USD y el GBP / USD podrían estar regresando a los niveles de soporte menores de 1.1745 y 1.3106.
En Europa, actualmente, FTSE ha subido un 2.01%. DAX ha subido un 1.17%. CAC ha subido 2.29%. El rendimiento alemán a 10 años subió 0.011 a -0.536. Anteriormente en Asia, Nikkei subió un 2.05%. El HSI de Hong Kong subió un 0.86%. China Shanghai SSE subió un 1.11%. Singapore Strait Times subió 1.35%. El rendimiento de JGB en Japón a 10 años cayó -0.0046 a 0.023.
La fabricación del Empire State de EE. UU. Se redujo a 6.3, pero las condiciones futuras se mantienen estables
Las condiciones comerciales generales del Empire State Manufacturing de EE. UU. Cayeron a 6.3 en noviembre, muy por debajo de las expectativas de 13.0. La actividad manufacturera se expandió "sólo en pequeña medida" a medida que el crecimiento continuó desacelerándose. El 31% de los encuestados informó que las condiciones habían mejorado durante el mes, mientras que el 24% informó que empeoraba. Sin embargo, el índice de condiciones comerciales de futuros se mantuvo estable en 33.9, lo que sugiere que las empresas "se mantuvieron optimistas" sobre las condiciones futuras.
Las ventas manufactureras de Canadá aumentaron un 1.5% intermensual en septiembre, por debajo de la expectativa del 1.7% intermensual.
Bundesbank: la recuperación económica alemana se ve interrumpida por el resurgimiento de la pandemia
El Bundesbank de Alemania dijo en el informe mensual que esa fuerte recuperación en el tercer trimestre no continuará en el cuarto trimestre. “Las principales razones de esto son el reciente resurgimiento de la pandemia en este país y en los países europeos vecinos, así como las medidas de contención adicionales que ahora se han decidido para noviembre”.
No obstante, dado que las restricciones son "mucho menores que en marzo y abril", no es muy probable que se produzca una "recesión similar a la de primavera". Además, “las condiciones internacionales de producción hasta ahora apenas se han visto afectadas a pesar del altísimo número de nuevas infecciones en Europa”.
RBA Lowe describió cuatro cambios en el frente de la política monetaria este año
El gobernador del RBA describió cuatro cambios en el frente de la política monetaria durante 2020. En primer lugar, la naturaleza de la RBA "la orientación futura se ha movido para dar mucho más peso a los resultados reales que a los resultados previstos". Se ve un ejemplo en la declaración, donde RBA dijo que "la Junta no aumentará la tasa de efectivo hasta que la inflación real se encuentre de manera sostenible dentro del rango objetivo del 2 al 3 por ciento". Para que esto ocurra, el crecimiento de los salarios tendrá que ser "materialmente más alto de lo que es actualmente", lo que requiere "ganancias significativas en el empleo y un retorno a un mercado laboral ajustado". Un segundo cambio relacionado ha sido un cambio en el peso relativo otorgado al empleo y la inflación.
El tercer cambio es un “fortalecimiento de la atracción gravitacional de las bajas tasas de interés globales. Ignorar esto tendría "implicaciones obvias para nuestro tipo de cambio y nuestra economía". “A mediano plazo, espero ver un momento en el que las sólidas condiciones económicas de Australia justifiquen una vez más las tasas de interés más altas. Pero hoy, durante una pandemia mundial, cuando muchas personas han perdido sus trabajos y muchas empresas están pasando apuros, no es el momento para eso ".
El cuarto cambio fue "el regreso a un mundo en el que las cantidades, no solo los precios, importan".
El PIB de Japón creció un 5% intertrimestral en el tercer trimestre, pero sigue siendo JPY 3T en brecha de producción
El PIB de Japón creció un 5.0% intertrimestral en el tercer trimestre, por encima de la expectativa del 3% intertrimestral, un cambio respecto a la contracción del -4.4% intertrimestral del segundo trimestre. En términos anualizados, el PIB creció 2%, por encima de la expectativa de 7.9%, el primer aumento en cuatro trimestres. También es el mayor aumento desde que se dispuso de datos comparables en 21.4, tras la contracción anualizada de -18.9% en el segundo trimestre. Los datos, aunque sólidos, solo se vieron como un repunte de una extraordinaria contracción pandémica.
El ministro de Economía, Yasutoshi Nishimura, también se mostró cauteloso al recordar a la gente la capacidad de reserva de JPY 30T. “No podemos compensar toda la brecha de producción solo con el gasto en obras públicas. También necesitamos estimular la inversión privada. Pero el tamaño (de la brecha de producción) es algo que veremos ”al compilar el nuevo paquete de gastos, dijo.
BoJ Masai es cauteloso sobre las perspectivas por dos razones
El miembro de la junta del BoJ, Takako Masai, reiteró en un discurso que el escenario base es que la economía "probablemente seguirá una tendencia de mejora con la actividad económica reanudando y el impacto de COVID-19 disminuyendo gradualmente". Aún así, “se espera que el ritmo sea solo moderado mientras continúa la vigilancia contra COVID-19”. A partir de entonces, a medida que el impacto disminuya a nivel mundial, se prevé que la economía "siga mejorando aún más con las economías extranjeras volviendo a una senda de crecimiento constante".
Sin embargo, tenía una visión cautelosa de las perspectivas por dos razones. En primer lugar, el crecimiento del volumen del comercio mundial ya se había desacelerado desde mediados de 2018, debido a la fricción comercial entre Estados Unidos y China. Los niveles de exportación y producción de Japón "ya habían tenido una tendencia a la baja" antes de la pandemia. En segundo lugar, el sector de servicios globales tuvo una presencia de crecimiento en el mercado laboral de Japón en los últimos años, pero se proyecta que "se recuperará a un ritmo moderado".
Además, señaló los riesgos para las perspectivas, incluido (1) el impacto de COVID-19 en las economías nacionales y extranjeras; (2) las expectativas de crecimiento a medio y largo plazo de las empresas y los hogares; y (3) desarrollos en el sistema financiero. Además, se debe prestar atención a las tensiones entre Estados Unidos y China, el Brexit, los riesgos geopolíticos y la evolución de los mercados financieros mundiales.
La producción industrial de China mantuvo un crecimiento del 6.9%, las inversiones fijas se aceleraron
En China, la producción industrial creció un 6.9% interanual en octubre, coincidiendo con las expectativas. La cifra se mantuvo sin cambios con respecto al crecimiento de septiembre. La inversión en activos fijos creció 1.8% interanual interanual, por encima de la expectativa del 1.6%. Pero las ventas minoristas aumentaron solo un 4.3% interanual, por debajo de las expectativas del 5.0% interanual. Sin embargo, sigue siendo el aumento más fuerte de este año, liderado por un crecimiento del 12.5% en las ventas de automóviles.
En general, el conjunto de datos sugirió que la economía de China mantuvo una aceleración generalizada en octubre, que probablemente podría continuar durante el resto del cuarto trimestre. El estímulo de las políticas siguió teniendo un impacto positivo tanto en la inversión como en la producción industrial. Los sectores de consumo también volvían a la normalidad.
Lectura sugerida sobre China: la recuperación económica de China y la menor adaptación de las políticas prestan apoyo al renminbi
EUR / USD Perspectiva del mediodía
Pivots diarios: (S1) 1.1809; (P) 1.1823; (R1) 1.1847; Más…..
El EUR / USD cae levemente a principios de la sesión de EE.UU., pero se mantiene dentro del rango por debajo de 1.1920. El sesgo intradía permanece neutral por el momento. Por el lado positivo, la ruptura de 1.1920 reafirmará el caso de que la consolidación desde 1.2011 se ha completado en 1.1602. Se vería un aumento adicional para volver a probar el máximo de 1.2011. Sin embargo, la ruptura del soporte de 1.1745 cambiará el sesgo a la baja para extender la consolidación con otro tramo descendente.
En el panorama general, el aumento desde 1.0635 se considera el tercer tramo del patrón desde 1.0339 (mínimo de 2017). A continuación, se podría ver un repunte adicional para agrupar la resistencia en 1.2555 (retroceso del 38.2% de 1.6039 a 1.0339 en 1.2516). Este seguirá siendo el caso favorecido siempre que se mantenga la resistencia de 1.1422 convertida en soporte.
Actualización de indicadores económicos
| GMT | Ccy | Eventos | Real | Pronóstico | Previo | Revisado |
|---|---|---|---|---|---|---|
| 23:50 | JPY | PBI Q / Q Q3 P | 5.00% | 4.40% | -7.90% | |
| 23:50 | JPY | Deflactor del PIB Y / Y Q3 P | 1.10% | 1.00% | 1.30% | |
| 0:01 | GBP | Rightmove Índice de precios de la vivienda M / M Nov | -0.90% | 1.10% | ||
| 2:00 | CNY | Ventas al por menor Y / Y Oct | 4.30% | 5.00% | 3.30% | |
| 2:00 | CNY | Producción Industrial Y / Y Oct | 6.90% | 6.50% | 6.90% | |
| 2:00 | CNY | Inversión en activos fijos YTD Y / Y Oct | 1.80% | 1.60% | 0.80% | |
| 4:30 | JPY | Producción Industrial M / M Sep F | 3.90% | 4.00% | 4.00% | |
| 13:30 | USD | Índice de fabricación Empire State Nov | 6.3 | 13 | 10.5 | |
| 13:30 | CAD | Ventas de Manufactura M / M Sep | 1.50% | 1.70% | -2.00% |




 Signal2forex.com - Los mejores robots y señales de Forex


