
La libra esterlina abre ampliamente al alza a medida que la negociación comercial del Brexit se extiende hasta la fecha límite del domingo. La libra está subiendo ligeramente el euro y el franco suizo hoy. Sin embargo, cabe señalar que la libra esterlina no rompe ningún nivel de resistencia importante. Los comerciantes solo están encendiendo sus pantalones cortos. Los mercados están bastante mezclados en otros lugares, con debilidad en el dólar. Pero el comercio en general está moderado, con la mayoría de los pares dentro del rango del viernes.
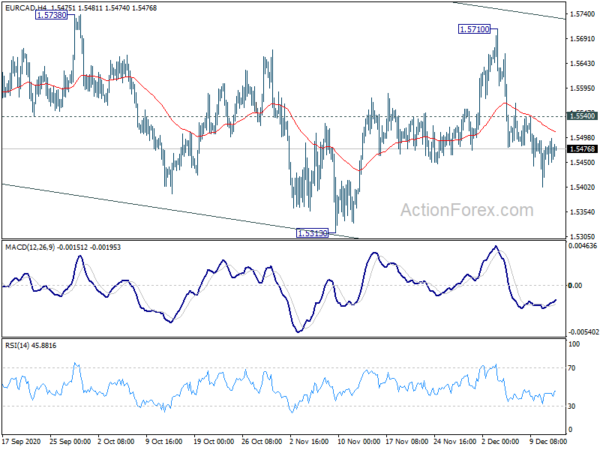
Técnicamente, además de los pares de libras esterlinas, también vale la pena ver el euro esta semana. Tanto el EUR / USD como el EUR / JPY se mantienen en un rango estrecho por debajo de los máximos temporales de 1.2177 y 126.74. Las perspectivas siguen siendo alcistas en ambos pares y la ruptura al alza podría ser inminente, considerando el tiempo dedicado a las consolidaciones. Sin embargo, el euro está limitado al mismo tiempo por la debilidad frente a las divisas de materias primas. El EUR / AUD está presionando el mínimo de 1.6033 y una ruptura firme allí podría provocar una aceleración a la baja. Tal desarrollo también podría arrastrar al EUR / CAD aún más a la baja para volver a probar el mínimo de 1.5313. Pudimos ver en qué dirección va más adelante en la semana.
En Asia, actualmente, Nikkei ha subido un 0.64%. Hong Kong HSI ha bajado un -0.04%. China Shanghai SSE ha subido un 0.39%. Singapore Strait Times ha subido un 1.39%. El rendimiento de JGB en Japón a 10 años aumentó 0.004 a 0.017.
El Reino Unido y la UE harán un esfuerzo adicional en las negociaciones del Brexit, GBP / CHF y EUR / GBP con brechas pero con límites de rango
El primer ministro del Reino Unido, Boris Johnson, y la presidenta de la Comisión Europea, Ursula von der Leyen, acordaron "hacer un esfuerzo adicional" y extender las negociaciones comerciales del Brexit más allá de la fecha límite del domingo. “A pesar del agotamiento después de casi un año de negociaciones, a pesar de que los plazos se han incumplido una y otra vez, creemos que es responsable en este momento hacer un esfuerzo adicional”, dijeron en un comunicado conjunto. "En consecuencia, hemos encomendado a nuestros negociadores que continúen las conversaciones y vean si se puede llegar a un acuerdo incluso en esta última etapa", agregaron. Se espera que la delegación del Reino Unido permanezca en Bruselas hasta al menos el martes.
El GBP / CHF abre notablemente más alto hoy, pero se mantiene muy por debajo de la EMA de 55 días, permaneciendo en la mitad inferior del rango de mediano plazo. El sesgo se ha vuelto neutral por ahora. Mantendríamos que se necesita una ruptura firme de la resistencia de 1.2203 para confirmar el desarrollo alcista subyacente en el cruce. Mientras tanto, se necesita una ruptura firme del soporte de 1.1598 para confirmar el desarrollo bajista, probablemente debido a la confirmación del Brexit sin acuerdo. De lo contrario, solo esperaremos y veremos qué sigue.
De manera similar, el EUR / GBP abre a la baja, pero se mantiene muy por encima de la EMA de 55 días, en el lado superior del rango reciente. Es necesario romper el soporte de 0.8861 para confirmar la finalización del rebote entrecortado de 0.8670. De lo contrario, se espera otro aumento a través de la zona de resistencia de 0.9229 y 0.9291, en una etapa posterior.
La gran producción de tanques de Japón aumentó a -10, la no fabricación aumentó a -5
El índice de fabricación de Japón Tankan subió 17 puntos desde -27 a -10 en el cuarto trimestre, por encima de la expectativa de -4. Outlook también mejora a -15, desde -8, y superó las expectativas de -17. El índice no manufacturero subió 11 pts de -7 a -12, ligeramente por encima de la expectativa de -5. La perspectiva no manufacturera aumentó de -6 a -11, por encima de la expectativa de -6. Sin embargo, todo el gasto de capital de la industria cayó un -7%, mucho peor que la expectativa de -1.2%.
El conjunto de datos confirmaría la decisión del BoJ de mantenerse firme en la tasa de interés y el programa de QE más adelante en la semana. Sin embargo, las extensiones de los programas de préstamos emergentes se extenderían, ya que Japón se encuentra actualmente en una tercera ola "relativamente" grave de infecciones por coronavirus.
Cuatro bancos centrales para reunirse, en una ajetreada semana previa a las vacaciones
Fed, SNB, BoE y BoJ se reunirán esta semana. No se esperan cambios importantes en las tasas de interés ni QE por parte de los bancos centrales. Sin embargo, podría haber una extensión a algunos servicios de préstamos emergentes. Sin embargo, el Banco de Inglaterra proporcionaría algunos puntos de conversación adicionales en sus respuestas a los resultados de las negociaciones comerciales del Brexit. RBA también publicará las minutas de la reunión.
El calendario económico también está muy ajetreado, antes de las semanas de vacaciones de Navidad y Año Nuevo. Los PMI de la zona euro, el Reino Unido y los EE. UU., Así como el Ifo de Alemania, deberían proporcionar más evidencia de que esta ronda de bloqueos está teniendo impactos mucho menos severos que los de primavera. Mientras tanto, los datos de China deberían indicar la sostenibilidad de su recuperación de la pandemia, que comenzó en Wuhan. Aquí hay algunos aspectos destacados de la semana:
- Lunes: Encuesta Tankan de Japón, índice de la industria terciaria; Producción industrial de la eurozona.
- Martes: sentimiento del consumidor de Westpac de Nueva Zelanda; Minutos de RBA; China producción industrial, ventas minoristas, inversión en activos fijos; Empleo en el Reino Unido; IPC suizo, previsiones económicas de SECO; Balanza comercial de Italia; Inicio de viviendas en Canadá, ventas de fabricación; Fabricación del Empire State estadounidense, precios de importación, producción industrial.
- Miércoles: cuenta corriente de Nueva Zelanda; PMI de Australia, indicador adelantado; Balanza comercial de Japón, PMI manufacturero; IPC, PPI, PMI del Reino Unido; PMI de la zona euro, balanza comercial; Canadá IPC, compras de valores extranjeros, ventas al por mayor; Ventas minoristas de EE. UU., PMI, inventarios comerciales, índice de vivienda NAHB; Decisión de tarifas del FOMC.
- Jueves: PIB de Nueva Zelanda; Empleo en Australia; Balanza comercial suiza, decisión de tipos del BNS; Final del IPC de la Eurozona; Decisión de tasa del BoE; Empleo de ADP en Canadá; Encuesta de la Fed de Filadelfia de EE. UU., Solicitudes de desempleo, construcción de viviendas y permisos de construcción.
- Viernes: Balanza comercial de Nueva Zelanda, confianza empresarial ANZ; Decisión de tipos del Banco de Japón; Reino Unido confianza del consumidor de Gfk, ventas minoristas; PPI de Alemania, clima empresarial Ifo; Cuenta corriente de la eurozona; Ventas minoristas de Canadá, índice de precios de viviendas nuevas; Cuenta corriente estadounidense.
GBP / USD Perspectiva diaria
Pivots diarios: (S1) 1.3134; (P) 1.3230; (R1) 1.3324; Más…
El GBP / USD rebota con fuerza hoy, pero se mantiene muy por debajo de la resistencia de 1.3529. El sesgo intradía se vuelve neutral primero y otra caída permanece levemente a favor. En el lado negativo, la ruptura sostenida de 1.3134 debería confirmar otro rechazo por la resistencia clave de 1.3514. A continuación, se vería una caída más profunda hasta el soporte de 1.2675. Sin embargo, una ruptura sostenida de 1.3539 reanudaría la subida desde 1.1409 y tendría mayores implicaciones alcistas.
En el panorama más amplio, el foco permanece en la resistencia clave de 1.3514. La ruptura decisiva también debería producirse con un comercio sostenido por encima de la EMA de 55 meses (ahora en 1.3308). Eso debería confirmar el fondo a mediano plazo en 1.1409. La perspectiva se volverá alcista para una resistencia de 1.4376 y superior. Sin embargo, el rechazo de 1.3514 mantendrá la tendencia bajista a mediano plazo para otra baja por debajo de 1.1409 en una etapa posterior.
Actualización de indicadores económicos
| GMT | Ccy | Eventos | Real | Pronóstico | Previo | Revisado |
|---|---|---|---|---|---|---|
| 23:50 | JPY | Tankan Large Manufacturing Index Q4 | -10 | -15 | -27 | |
| 23:50 | JPY | Tankan Large Manufacturing Outlook Q4 | -8 | -11 | -17 | |
| 23:50 | JPY | Tankan Non - Manufacturing Index Q4 | -5 | -6 | -12 | |
| 23:50 | JPY | Tankan Non - Manufacturing Outlook Q4 | -6 | -7 | -11 | |
| 23:50 | JPY | Tankan Large All Industry Capex Q4 | -1.20% | -0.10% | 1.40% | |
| 00:01 | GBP | Rightmove Índice de precios de la vivienda M / M Dec | -0.60% | -0.50% | ||
| 04:30 | JPY | Índice de la industria terciaria M / M Oct | 1.30% | 1.80% | ||
| 04:30 | JPY | Producción industrial M / M Oct F | 3.80% | 3.80% | ||
| 10:00 | EUR | Eurozona Producción Industrial M / M Oct | 2.00% | -0.40% |




 Signal2forex.com - Los mejores robots y señales de Forex


