
El dólar se está recuperando levemente hoy, pero sigue siendo uno de los más débiles de la semana, junto con el yen y la libra esterlina. El sólido apetito por el riesgo, con el DOW cerrando con fuerza en un nuevo récord durante la noche, mantiene presionados al dólar y al yen. El yen parece estar ligeramente más débil con el fuerte repunte del rendimiento de los bonos del Tesoro. La libra, por otro lado, está luchando contra el coronavirus y los bloqueos en el Reino Unido. El australiano y el kiwi son actualmente los más fuertes de la semana.
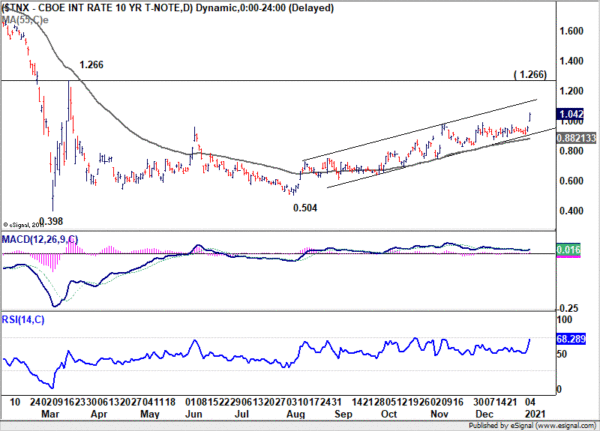
Técnicamente, el máximo temporal de 127.22 en EUR / JPY es un foco inmediato para hoy. La ruptura sostenida allí confirmará la reanudación de toda la tendencia alcista desde 114.42. Una segunda pregunta es si eso podría ir acompañado de un repunte adicional en el EUR / USD, un repunte del USD / JPY o ambos. Eso podría depender de cómo seguirían los rendimientos del Tesoro con el aumento de ayer. En particular, el rendimiento a 10 años podría acelerarse aún más hacia la resistencia del canal después de la ruptura de la brecha de ayer.
En Asia, el Nikkei cerró con un alza del 1.60%. El HSI de Hong Kong ha bajado un -0.47%. China Shanghai SSE ha bajado un -0.34%. Singapore Strait Times ha subido un 1.63%. El rendimiento JGB de Japón a 10 años subió 0.0227 a 0.043. Durante la noche, el DOW subió un 1.44% a 30829.40, nuevo récord. El S&P 500 subió un 0.57%. Pero NASDAQ cayó un -0.61%. El rendimiento a 10 años subió 0.087 a 1.042.
El índice del dólar continúa con tendencia a la baja después de las minutas del FOMC
El dólar permanece presionado en general después de que las minutas del FOMC revelaran que los miembros apoyaron unánimemente mantener el ritmo de compra de activos sin cambios. El dólar está respaldado solo parcialmente, más notablemente frente al yen por el aumento del rendimiento de los bonos del Tesoro. En general, el dólar sigue siendo uno de los más débiles de la semana junto con el yen y la libra esterlina.
“Todos los participantes juzgaron que sería apropiado continuar con esas compras al menos al ritmo actual, y casi todos se mostraron a favor de mantener la composición actual de compras”, señaló el acta. "Un par de participantes indicaron que estaban abiertos a ponderar las compras de valores del Tesoro hacia vencimientos más largos".
Además, "algunos participantes señalaron que el comité podría considerar ajustes futuros a sus compras de activos, como aumentar el ritmo de las compras de valores o ponderar las compras de valores del Tesoro hacia aquellos que tienen vencimientos restantes más largos, si tales ajustes se consideran apropiados", el acta dijo.
El índice dólar está extendiendo la tendencia a la baja a mediano plazo desde 102.99 por ahora y se espera una mayor caída mientras se mantenga la resistencia de 91.01. DXY está en camino a una zona de soporte clave, entre 88.25 y 61.8% de proyección de 102.99 a 91.74 desde 94.74 a 87.88. Esperaríamos una mayor pérdida de impulso acercándose a esta zona. Tentativamente, debería verse algún apoyo fuerte allí, al menos en el primer intento, para traer un rebote.
GBP / AUD reanudando la tendencia bajista a medio plazo
El dólar australiano se mantiene firme y continúa viajando en mercados sólidos en general con fuertes riesgos. La ruptura del GBP / AUD del mínimo de 1.7423 afirma nuestra visión bajista en una publicación anterior. Debería reanudarse la tendencia a la baja desde 2.0854. El comercio sostenido por debajo de 1.7423 tendrá como objetivo la proyección del 38.2% de 2.0854 a 1.7493 desde 1.8526 a 1.7242 primero. La ruptura allanará el camino hacia la proyección del 61.8% en 1.6449. Sin embargo, la ruptura de la resistencia menor de 1.7623 retrasará el caso bajista y extenderá la consolidación desde 1.7423 con otra pierna ascendente.
El superávit comercial de Australia se redujo a AUD 5B en noviembre, ya que las importaciones aumentaron un 10% intermensual
Las importaciones de bienes y servicios de Australia aumentaron un 10% intermensual a AUD 31.4 millones en noviembre. Las exportaciones de bienes y servicios aumentaron un 3% intermensual a AUD 36.4B. El superávit comercial se redujo a AUD 5.02B, por debajo de la expectativa de AUD 6.45B. Los permisos de construcción subieron un 2.6% intermensual en noviembre.
Mirar hacia el futuro
El calendario económico está bastante ocupado hoy. El boletín económico del BCE y las cuentas de las reuniones de política monetaria son dos de los focos de la sesión europea. La zona euro también publicará indicadores de confianza, ventas minoristas y flash del IPC. Reino Unido publicará el PMI de la construcción. Swiss publicará las ventas minoristas y la tasa de desempleo.
Más adelante en el día, los servicios ISM de EE. UU. Son la característica principal, con la balanza comercial y las solicitudes de desempleo también programadas. Canadá publicará la balanza comercial y el Ivey PMI.
EUR / JPY diario de Outlook
Pivots diarios: (S1) 126.38; (P) 126.82; (R1) 127.49; Más….
El sesgo intradía en EUR / JPY permanece neutral en este punto, con enfoque en la resistencia de 127.22. La ruptura firme allí reanudará un rally más grande desde 114.42. El próximo objetivo será el nivel de fibonacci a medio plazo de 128.67. En cualquier caso, la perspectiva seguirá siendo alcista mientras se mantenga el soporte de 125.92, en caso de otro retroceso.
En el panorama más amplio, el aumento desde 114.42 se considera un tramo ascendente a medio plazo dentro de un patrón lateral a largo plazo. Se espera un aumento adicional siempre que se mantenga el soporte de 121.63. La ruptura decisiva de 127.07 tendrá como objetivo un retroceso del 61.8% de 137.49 (máximo de 2018) a 114.42 en 128.67. El comercio sostenido por encima de allí tendrá como objetivo 137.49 a continuación. Sin embargo, una ruptura firme de 121.63 argumentará que el aumento desde 114.42 se ha completado y volverá a centrarse en este mínimo.
Actualización de indicadores económicos
| GMT | Ccy | Eventos | Real | Pronóstico | Previo | Revisado |
|---|---|---|---|---|---|---|
| 23:30 | JPY | Ingresos laborales en efectivo Y / Y Nov | -2.20% | -0.90% | -0.70% | |
| 0:30 | MXN | Permisos de construcción M / M Nov | 2.60% | 3.80% | 3.30% | |
| 0:30 | MXN | Balanza Comercial (AUD) Nov | 5.02B | 6.45B | 7.46B | 6.58B |
| 6:45 | CHF | Tasa de desempleo diciembre | 3.50% | 3.40% | ||
| 7:00 | EUR | Órdenes de fábrica de Alemania M / M Nov | -1.20% | 2.90% | ||
| 7:30 | CHF | Ventas minoristas reales Y / Y Nov | 3.50% | 3.10% | ||
| 9:00 | EUR | Boletín Económico del BCE | ||||
| 9:30 | GBP | PMI de construcción dic | 54.7 | |||
| 10:00 | EUR | IPC de la zona euro Y / Y Dec P | -0.20% | -0.30% | ||
| 10:00 | EUR | Eurozona CPI Core Y / Y Dic P | 0.20% | 0.20% | ||
| 10:00 | EUR | Indicador de sentimiento económico de la eurozona Dic. | 89.5 | 87.6 | ||
| 10:00 | EUR | Eurozona Confianza Industrial Dec | -8.2 | -10.1 | ||
| 10:00 | EUR | Confianza del consumidor de la zona euro en diciembre | -14 | -13.9 | ||
| 10:00 | EUR | Sentimiento de los servicios de la zona euro en diciembre | -15 | -17.3 | ||
| 10:00 | EUR | Clima empresarial de la zona euro en diciembre | -0.63 | |||
| 10:00 | EUR | Ventas al por menor de la zona euro M / M Nov | -3.00% | 1.50% | ||
| 12:30 | EUR | Cuentas reunión de política monetaria del BCE | ||||
| 12:30 | USD | Recortes de puestos de Challenger dic | 64.797K | |||
| 13:30 | CAD | Comercio Internacional de Mercancías (CAD) Noviembre | -3.8B | |||
| 13:30 | USD | Balanza Comercial (USD) Nov | -64.5B | -63.1B | ||
| 13:30 | USD | Reclamos iniciales de desempleo (1 de enero) | 787K | |||
| 15:00 | USD | ISM Services PMI Dic | 54.5 | 55.9 | ||
| 15:00 | CAD | Ivey PMI diciembre | 52.7 | |||
| 17:00 | USD | Almacenamiento de gas natural | -114B |




 Signal2forex.com - Los mejores robots y señales de Forex


