
El fuerte repunte del rendimiento de los bonos del Tesoro estadounidense durante la noche hizo subir notablemente al dólar. El dólar es de hecho el segundo más fuerte de la semana, justo al lado de la libra esterlina. El dólar canadiense sigue de cerca con el apoyo de la resistencia de los precios del petróleo. Por otro lado, el sentimiento general de riesgo está manteniendo al yen bajo una fuerte presión de venta. Otras monedas, incluidos el franco suizo, el australiano y el kiwi, están mixtas por ahora.
Técnicamente, mientras que el dólar saltó, los niveles de resistencia a corto plazo frente a otras monedas importantes siguen intactos hasta ahora. Los niveles incluyen 1.2080 soporte menor en EUR / USD, 1.3865 soporte menor en GBP / USD, 0.7717 soporte menor en AUD / USD, 0.8939 resistencia menor en USD / CHF y 1.2762 resistencia menor en USD / CAD. Preferiríamos que se eliminen estos niveles para confirmar el rebote a corto plazo del dólar.
En Asia, en la actualidad, el Nikkei ha bajado un -0.62%. Hong Kong HSI ha subido un 0.65%. Singapore Strait Times ha bajado un -0.46%. El rendimiento JGB de Japón a 10 años subió 0.0179 a 0.098. China todavía está de vacaciones. Durante la noche, el DOW subió un 0.20%. El S&P 500 cayó un -0.06%. NASDASQ cayó un -0.34%. El rendimiento a 10 años subió de 0.099 a 1.299.
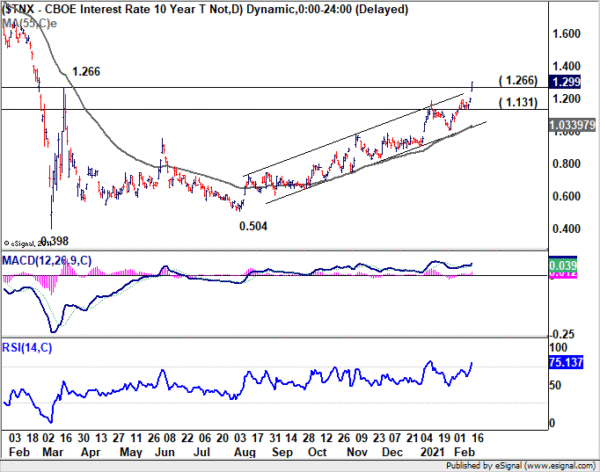
El rendimiento a 10 años de EE. UU. Alcanza 1.3, para apuntar a 1.43-1.48 a continuación
El rendimiento estadounidense a 10 años se aceleró al alza de la noche a la mañana y superó el 1.3% por primera vez en un año, antes de cerrar en 1.299, un aumento de 0.099. La reactivación del comercio por el paquete de estímulo masivo de EE. UU., Junto con la política laxa de la Fed, fue un factor que impulsó la salida de fondos de los bonos del Tesoro. Además, existe un optimismo cada vez mayor de volver a la normalidad con el ritmo del lanzamiento de la vacuna, a nivel nacional y mundial.
La ruptura sólida de TNX de la resistencia de 1.266 es un desarrollo alcista importante. El impulso al alza también se está acelerando con la resistencia del canal a medio plazo eliminada, con una brecha hacia arriba. El fuerte soporte de la EMA de 55 semanas también es una señal alcista a medio plazo.
Ahora, se espera un repunte adicional siempre que se mantenga el soporte de 1.131. Tentativamente estamos mirando la zona de resistencia clave entre 1.429 y 38.2% de retroceso de 3.248 a 0.398 en 1.4867 en el próximo objetivo.
RBA Kent: El australiano podría ser un 5% más alto sin la política del RBA
El asistente del gobernador del RBA, Christopher Kent, dijo en un discurso que algunos factores han contribuido a la apreciación del dólar australiano desde noviembre. Los factores incluyen "una mejora general en las perspectivas de crecimiento mundial" y un "marcado aumento en los precios de muchas materias primas".
Los precios del mineral de hierro “han aumentado alrededor de un 40 por ciento” desde principios de noviembre. Y, "las relaciones históricas con los precios de las materias primas habrían implicado una apreciación del dólar australiano mucho mayor de lo que realmente ocurrió", agregó.
"Si bien la historia solo proporciona una guía aproximada, esta diferencia sugiere que las medidas de política del Banco han contribuido a que el dólar australiano sea hasta un 5 por ciento más bajo que de otra manera (en términos de ponderación comercial)", dijo Kent.
El índice líder de Australia subió a 4.48% en enero, apunta a un crecimiento por encima de la tendencia en 2021
El índice líder de Australia Westpac subió del 4.24% al 4.48% en enero. Los datos apuntan a "un crecimiento por encima de la tendencia en la economía australiana hasta 2021". Westpac espera un crecimiento del PIB del 4% en 2021, liderado por el gasto del consumidor, que contribuye a alrededor del 3% de la tasa de crecimiento general.
En cuanto a la política del RBA, Westpac espera que el programa de compra de bonos se extienda más allá de octubre. El control de la curva de rendimiento se mantendrá hasta el 2021. Sin embargo, la Facilidad de Financiamiento a Plazo se “reducirá en gran medida” después de junio.
Las exportaciones de Japón aumentaron un 6.4% interanual en enero, las importaciones cayeron un -9.5% interanual
Las exportaciones de Japón aumentaron un 6.4% interanual a JPY 5780B en enero. Por región, las exportaciones a China aumentaron un enorme 37.5% interanual, la mayor ganancia anual desde abril de 2010. Las exportaciones a los EE. UU., Por otro lado, cayeron un -4.8% interanual. Las importaciones cayeron un -9.5% interanual a JPY 6104B. El déficit comercial se situó en JPY -324B.
En términos ajustados estacionalmente, las exportaciones aumentaron un 4.4% intermensual a JPY 6362B. Las importaciones aumentaron un 6.9% intermensual a JPY 5969B. El superávit comercial se redujo a JPY 393B, por debajo de la expectativa de JPY 480B.
También de Japón, los pedidos de máquinas aumentaron inesperadamente un 5.2% intermensual en diciembre, frente a la expectativa de una caída del -6.2% intermensual.
Mirar hacia el futuro
Los datos de inflación serán los principales focos en la actualidad. Reino Unido publicará CPI, RPI y PPI. Canadá publicará el IPC. Estados Unidos también publicará el PPI, además de las ventas minoristas, la producción industrial, los inventarios comerciales y el índice de vivienda NAHB. Fed también publicará las minutas del FOMC.
Informe diario AUD / USD
Pivots diarios: (S1) 0.7733; (P) 0.7769; (R1) 0.7793; Más…
AUD / USD retrocedió después de alcanzar un máximo temporal en 0.7804, por delante del máximo de 0.7819. El sesgo intradía se vuelve neutral primero. Se espera un repunte adicional siempre que se mantenga el soporte menor de 0.7717. La ruptura decisiva de 0.7819 reanudará la tendencia alcista mayor desde 0.5506, para una proyección del 61.8% de 0.6991 a 0.7819 desde 0.7563 a 0.8075. En el lado negativo, la ruptura del soporte menor de 0.7717 retrasará el caso alcista y extenderá la corrección desde 0.7819 con otra caída, hacia el soporte de 0.7563.
En el panorama general, toda la tendencia a la baja desde 1.1079 (máximo de 2001) ya debería haberse completado en 0.5506 (mínimo de 2020). El aumento desde 0.5506 podría ser el comienzo de una tendencia alcista a largo plazo o un aumento correctivo. Las reacciones a la resistencia clave de 0.8135 revelarán en qué caso se trata. Pero en cualquier caso, se espera que el rally a mediano plazo continúe siempre que la resistencia de 0.7413 se mantenga en el soporte.
Actualización de indicadores económicos
| GMT | Ccy | Eventos | Real | Pronóstico | Previo | Revisado |
|---|---|---|---|---|---|---|
| 23:30 | MXN | Westpac Leading Index M / M Ene | 0.30% | 0.10% | ||
| 23:50 | JPY | Balanza Comercial (JPY) Enero | 0.39T | 0.48T | 0.48T | 0.51T |
| 23:50 | JPY | Pedidos de maquinaria M / M Dec | 5.20% | -6.20% | 1.50% | |
| 7:00 | GBP | CPI M / M Jan | -0.40% | 0.30% | ||
| 7:00 | GBP | CPI Y / Y Jan | 0.50% | 0.60% | ||
| 7:00 | GBP | Core CPI Y / Y Jan | 1.30% | 1.40% | ||
| 7:00 | GBP | RPI Y / Y Jan | 1.20% | 1.20% | ||
| 7:00 | GBP | RPI M / M Ene | 0.50% | 0.60% | ||
| 7:00 | GBP | Entrada PPI M / M Ene | 0.70% | 0.80% | ||
| 7:00 | GBP | Entrada PPI Y / Y Enero | 1.00% | 0.20% | ||
| 7:00 | GBP | Salida PPI M / M Ene. | 0.20% | 0.30% | ||
| 7:00 | GBP | Salida PPI Y / Y Enero | -0.60% | -0.40% | ||
| 7:00 | GBP | Salida principal de PPI M / M Jan | 0.10% | |||
| 7:00 | GBP | Salida principal de PPI Y / Y Jan | 1.20% | |||
| 13:30 | CAD | CPI M / M Jan | -0.20% | |||
| 13:30 | CAD | CPI Y / Y Jan | 0.70% | |||
| 13:30 | CAD | IPC Común S / S Ene | 1.30% | |||
| 13:30 | CAD | IPC Mediana S / S Ene | ||||
| 13:30 | CAD | IPC recortado Y / Y Jan | ||||
| 13:30 | USD | Ventas Minoristas M / M Jan | 1.10% | -0.70% | ||
| 13:30 | USD | Ventas minoristas ex Autos M / M Jan | 0.90% | -1.40% | ||
| 13:30 | USD | PPI M / M Jan | 0.40% | 0.30% | ||
| 13:30 | USD | PPI Y / Y Jan | 0.90% | 0.80% | ||
| 13:30 | USD | PPI Core M / M Jan | 0.20% | 0.10% | ||
| 13:30 | USD | PPI Core Y / Y Jan | 1.20% | 1.20% | ||
| 14:15 | USD | Producción Industrial M / M Ene. | 0.40% | 1.60% | ||
| 14:15 | USD | Utilización de capacidad en enero | 74.80% | 74.50% | ||
| 15:00 | USD | Inventarios de empresas diciembre | 0.50% | 0.50% | ||
| 15:00 | USD | Índice de Mercado de Vivienda de NAHB Feb | 83 | 83 | ||
| 19:00 | USD | Minutas del FOMC |




 Signal2forex.com - Los mejores robots y señales de Forex


