
El retorno del apetito por el riesgo llevó al DOW a un nuevo récord durante la noche, mientras que los mercados asiáticos también se afianzaron. El dólar estuvo bajo cierta presión de venta, pero aún se mantiene en rango en contra, excepto contra el franco suizo y el dólar canadiense. El enfoque se centrará en el informe de nóminas no agrícolas a partir de hoy. Un conjunto sólido de datos generaría más sentimientos de riesgo y daría una presión adicional al dólar. Por otro lado, las divisas de materias primas analizarían los sentimientos generales para ayudar a asegurar sus posiciones como las de mejor desempeño para la semana.
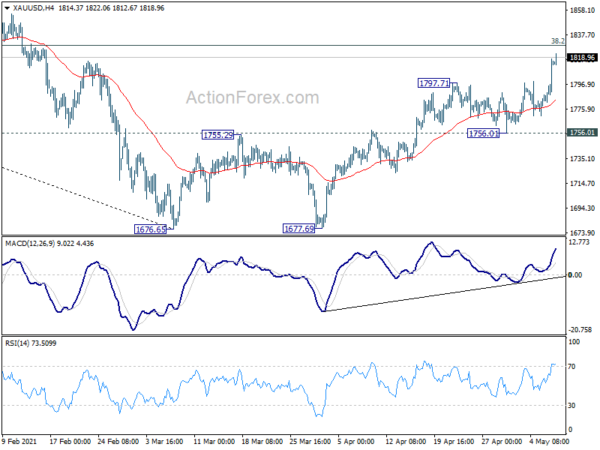
Técnicamente, la ruptura del USD / CHF del mínimo temporal de 0.9079 sugiere la reanudación de la tendencia bajista. El USD / CAD también está extendiendo su reciente declive hasta 1.2140. La ruptura de la resistencia menor de 1.2075 en EUR / USD argumentaría que la tendencia alcista está lista para reanudarse a través de la resistencia de 1.2149. Eso podría extenderse a otros pares de dólares, en particular GBP / USD y AUD / USD. Mientras tanto, el oro ya ha eliminado la resistencia de 1797.71, acompañando la liquidación del dólar. El enfoque ahora se dirigirá al nivel de Fibonacci de 1828.
En Asia, en el momento de redactar este informe, el Nikkei ha subido un 0.19%. Hong Kong HSI ha subido un 0.52%. China Shanghai SSE ha subido un 0.42%. Singapore Strait Times ha subido un 0.68%. El rendimiento del JGB de Japón a 10 años ha bajado un -0.0001 a 0.090. Durante la noche, el DOW subió un 0.93%. El S&P 500 subió un 0.82%. NASDAQ subió un 0.37%. El rendimiento a 10 años cayó de -0.023 a 1.561.
RBA analizó los escenarios al alza y a la baja en SoMP
En la Declaración sobre política monetaria, el RBA reiteró que está "comprometido a mantener condiciones monetarias de gran apoyo para respaldar el retorno al pleno empleo en Australia y una inflación consistente con la meta". Es poco probable que se cumplan las condiciones para aumentar la tasa de lanzamiento "hasta 2024 como muy pronto".
El RBA también analizó un escenario tanto al alza como a la baja. En el escenario alcista, un mayor consumo de los hogares y una menor incertidumbre sobre las perspectivas "apuntalarían un crecimiento más rápido de la inversión empresarial y el empleo" y "ejercen una presión a la baja adicional sobre la tasa de desempleo". El desempleo caería por debajo del 4% y la inflación volvería a estar dentro del rango objetivo a mediados de 2023.
Por otro lado, en el escenario a la baja, los hogares prefieren seguir fortaleciendo sus balances. Un menor crecimiento del consumo afectaría los ingresos de las empresas y provocaría un retraso en la inversión, así como un crecimiento más lento del empleo. La tasa de desempleo se mantendrá en torno al 5.25-5.50%, mientras que la inflación subyacente se mantendrá por debajo del 2%.
También de Australia, el índice AiG Performance of Services subió 2.3 pts a 61.0 en abril. Esa es la lectura más alta desde octubre de 2003. Los cinco sectores de servicios disponibles en el PSI de Australia en abril indicaron expansión, con resultados por encima de 50 puntos (tendencia). Los cinco indicadores de actividad (ventas, nuevos pedidos, empleo, existencias y entregas) mostraron resultados positivos y en mejora en el mes (resultados superiores a 50 puntos y en aumento respecto al mes pasado, desestacionalizado).
Los servicios PMI de China Caixin subieron a 56.3, el compuesto subió a 54.7
China Caixin PMI Services subió a 56.3 en abril, desde 54.3, por encima de la expectativa de 54.2. Hubo un aumento más pronunciado en la actividad en medio de un repunte más fuerte en las ventas en cinco meses. El aumento más rápido del empleo ayudó a aliviar las presiones sobre la capacidad. El optimismo hacia el próximo año se mantuvo históricamente agudo. El compuesto PMI subió a 54.7, desde 53.1.
Wang Zhe, economista sénior de Caixin Insight Group, dijo: “En resumen, la recuperación de la fabricación y los servicios después de la epidemia se aceleró a medida que aumentaba la oferta y la demanda. La confianza empresarial fue alta en medio de la fuerte demanda extranjera y la mejora del empleo. Los servicios se recuperaron más rápido que la fabricación. La inflación será un foco en el futuro. La presión inflacionaria fue evidente ya que los costos de los insumos y los precios de producción en la industria y los servicios han seguido aumentando durante varios meses ".
Las exportaciones de China aumentaron 32.3% interanual en abril, las importaciones aumentaron 43.1% interanual, el superávit aumentó a USD 42.9 mil millones
En dólares estadounidenses, en abril, el comercio total de China subió un 37.0% interanual hasta los 485 millones de dólares estadounidenses. Las exportaciones aumentaron un 32.3% interanual a USD 264B. Las importaciones aumentaron un 43.1% interanual a USD 221B. El superávit comercial se situó en USD 42.9 mil millones, por encima de los 13.8 mil millones de marzo, muy por encima de la expectativa de USD 28.0 mil millones.
En lo que va de abril, el comercio total aumentó un 38.2% interanual a USD 1789B. Las exportaciones aumentaron un 44.0% interanual a 974B. Las importaciones aumentaron un 31.9% interanual a 816B. El superávit comercial se situó en USD 158B.
- Hasta la fecha con la UE, el comercio total aumentó un 38.2% interanual hasta los 250 millones de dólares estadounidenses. Las exportaciones aumentaron un 46.6% a USD 150B. Las importaciones aumentaron un 35.7% a USD 100B.
- Hasta la fecha con EE. UU., El comercio total aumentó un 61.8% interanual hasta los 222 millones de dólares estadounidenses. Las exportaciones aumentaron un 60.8% interanual a USD 161B. Las importaciones aumentaron un 64.7% interanual hasta los 60 millones de dólares estadounidenses.
- Hasta la fecha con Australia, el comercio total aumentó un 32.0% interanual hasta los 68.1 millones de dólares estadounidenses. Las exportaciones aumentaron un 40.9% interanual a USD 19.3B. Las importaciones aumentaron un 28.7% interanual hasta los 48.8 millones de dólares estadounidenses.
DOW alcanza un nuevo récord a medida que el enfoque se centra en las nóminas no agrícolas
El informe de nóminas no agrícolas de EE. UU. Será un enfoque principal hoy. Los mercados esperan un fuerte crecimiento de 950 en abril, con una tasa de desempleo bajada del 6.0% al 5.7%. Se espera que las ganancias medias por hora aumenten un 0.1% intermensual. En cuanto a los datos relacionados, la fabricación de ISM cayó de 59.6 a 55.1, pero se mantuvo bien en expansión. El empleo en servicios ISM aumentó de 57.2 a 58.8. El empleo de ADP mostró un crecimiento de 742k. El promedio móvil de cuatro semanas de siniestros iniciales cayó a 560k. En general, es solo una cuestión de cuán fuerte ha sido la recuperación del mercado laboral.
El DOW superó a otros índices importantes de EE. UU. Y subió un 0.93% a un nuevo récord en 34548.53 durante la noche. El fuerte cierre sugiere que la tendencia alcista mantiene un impulso sólido. Esperamos que el aumento actual tenga como objetivo la proyección del 100% de 18213.65 a 29199.35 desde 26143.77 a 37129.47 a continuación. En cualquier caso, la perspectiva seguirá siendo alcista mientras se mantenga el soporte de 33687.01.
En otra parte
Los ingresos laborales en efectivo de Japón aumentaron un 0.2% interanual en marzo frente a la expectativa de un -0.5% interanual. La base monetaria aumentó 24.3% interanual en abril frente a la expectativa de 21.9% interanual.
La tasa de desempleo suiza y las reservas de divisas, la producción industrial y la balanza comercial de Alemania, la producción industrial y la balanza comercial de Francia, las ventas minoristas de Italia y el PMI de la construcción del Reino Unido se publicarán en la sesión europea.
Más adelante en el día, además del NFP de EE. UU., Canadá también publicará datos de empleo e Ivey PMI.
USD / CAD Perspectiva diaria
Pivots diarios: (S1) 1.2099; (P) 1.2193; (R1) 1.2245; Más…
La caída del USD / CAD se extiende hasta 1.2140 hasta ahora, apenas una pulgada por encima de la proyección del 100% de 1.2880 a 1.2363 desde 1.2653 a 1.2136. El sesgo intradía permanece a la baja por el momento. El próximo objetivo es el soporte de clústeres a largo plazo en 1.2061. Seríamos cautelosos con un fuerte apoyo desde allí para lograr una reversión. Por el lado positivo, la ruptura de la resistencia menor de 1.2265 cambiará el sesgo al alza para volver a la EMA de 55 días (ahora en 1.2510). Sin embargo, la ruptura sostenida de 1.2061 tendrá mayores implicaciones bajistas. El próximo objetivo a corto plazo será la proyección del 161.8% en 1.1816.
En el panorama general, la caída desde 1.4667 se considera el tercer tramo del patrón correctivo desde 1.4689 (máximo de 2016). Se debería ver una mayor caída de regreso a 1.2061 (mínimo de 2017). Buscaríamos un fuerte apoyo desde allí para traer un rebote. Sin embargo, se necesita una ruptura sostenida de la resistencia de 1.2653 para ser la primera señal de un fondo a mediano plazo. De lo contrario, la perspectiva seguirá siendo bajista en caso de un fuerte repunte. Además, la ruptura sostenida de 1.2061 allanará el camino hacia un retroceso del 61.8% de 0.9406 a 1.4689 en 1.1424.
Actualización de indicadores económicos
| GMT | Ccy | Eventos | Real | Pronóstico | Previo | Revisado |
|---|---|---|---|---|---|---|
| 22:30 | MXN | Índice de rendimiento de servicios de AiG Abr | 61 | 58.7 | ||
| 23:30 | JPY | Ingresos por trabajo en efectivo Y / Y Mar | 0.20% | -0.50% | -0.40% | |
| 23:50 | JPY | Base monetaria S / A abr. | 24.30% | 21.90% | 20.80% | |
| 01:30 | MXN | Declaración de Política Monetaria RBA | ||||
| 01:45 | CNY | PMI de servicios de Caixin Abr | 56.3 | 54.2 | 54.3 | |
| 03:00 | NZD | Expectativas de inflación de RBNZ Q / Q Q2 | 2.05% | 1.89% | ||
| 03:03 | CNY | Balanza Comercial (USD) Abr | 42.9B | 28.0B | 13.8B | |
| 03:03 | CNY | Importaciones (USD) Y / Y Abr. | 43.10% | 23.30% | 38.10% | |
| 03:03 | CNY | Exportaciones (USD) Y / Y Abr. | 32.30% | 35.50% | 30.60% | |
| 03:03 | CNY | Balanza Comercial (CNY) Abr | 276.5B | 88B | ||
| 03:03 | CNY | Importaciones (CNY) A / A Abr | 32.20% | 12.60% | 27.70% | |
| 03:03 | CNY | Exportaciones (CNY) A / A Abr | 22.20% | 30.70% | 20.70% | |
| 05:45 | CHF | Tasa de desempleo M / M Abr | 3.60% | 3.30% | ||
| 06:00 | EUR | Alemania Producción industrial M / M Mar | 2.00% | -1.60% | ||
| 06:00 | EUR | Balanza comercial de Alemania (EUR) Mar | 22.3B | 19.1B | ||
| 06:45 | EUR | Balanza comercial de Francia (EUR) Mar | -5.4B | -5.2B | ||
| 06:45 | EUR | Francia Producción industrial M / M Mar | 2.00% | -4.70% | ||
| 07:00 | CHF | Reservas de Moneda Extranjera (CHF) Abr | 930B | |||
| 08:00 | EUR | Italia Ventas Minoristas M / M Mar | -1.50% | 6.60% | ||
| 08:30 | GBP | Construcción PMI Apr | 62.5 | 61.7 | ||
| 12:30 | CAD | Cambio neto en el empleo Abril | -160.5K | 303.1K | ||
| 12:30 | CAD | Tasa de desempleo Apr | 7.80% | 7.50% | ||
| 12:30 | USD | Nóminas no agrícolas Abr | 950K | 916K | ||
| 12:30 | USD | Tasa de desempleo Apr | 5.70% | 6.00% | ||
| 12:30 | USD | Promedio de ganancias por hora M / M Abr | 0.10% | -0.10% | ||
| 14:00 | USD | Inventarios Mayoristas Mar F | 1.40% | 1.40% | ||
| 14:00 | CAD | Ivey PMI Abr | 67 | 72.9 |




 Signal2forex.com - Los mejores robots y señales de Forex


