
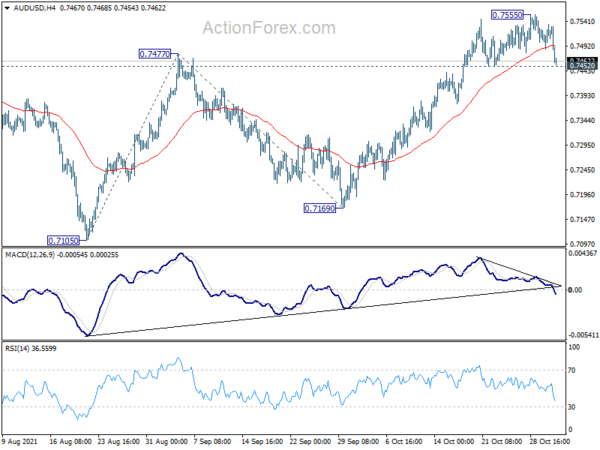
El yen extendió su repunte en la sesión europea tras la fuerte caída del rendimiento de referencia de Alemania. Pero luchando por extender la ganancia a medida que los mercados ingresan a la sesión estadounidense. En general, los mercados son mixtos ya que los inversores probablemente se estén volviendo cautelosos ante la decisión de política del FOMC de mañana. En cuanto a hoy, el australiano sigue siendo el de peor desempeño después de la liquidación posterior al RBA, seguido por el kiwi y el franco suizo. Por otro lado, el yen es el más fuerte, seguido del dólar y luego del euro.
Técnicamente, prestaríamos atención a si la liquidación de Aussie se extendería más. AUD / USD está presionando un soporte menor en 0.7452 mientras que AUD / JPY está presionando 84.59. La ruptura de estos niveles extenderá la corrección a corto plazo a la baja. Sin embargo, el rebote de los niveles actuales mantendría breves las consolidaciones, con rupturas de los máximos de 0.7555 y 86.24 más temprano que tarde.
En Europa, en el momento de redactar este informe, el FTSE ha bajado un -0.52%. DAX ha subido un 0.70%. El CAC ha subido un 0.27%. El rendimiento de Alemania a 10 años bajó -0.047 a -0.146. Anteriormente en Asia, el Nikkei cayó un -0.43%. Hong Kong HSI cayó un -0.22%. China Shanghai SSE cayó un -1.10%. Singapore Strait Times subió un 0.41%. El rendimiento del JGB de Japón a 10 años cayó -0.0125 a 0.084.
El PMI de fabricación de la zona euro finalizó en 58.3, lo que empeoró la situación de la cadena de suministro
El PMI de fabricación de la zona euro se cerró en 58.3 en octubre, ligeramente por debajo del 58.6 de septiembre. Pero ese sigue siendo el nivel más bajo desde febrero. Las lecturas de los estados individuales se mantuvieron en general fuertes: Holanda en 62.5, Irlanda en 62.1, Italia en 61.1, Austria en 60.0, Grecia en 58.9, Alemania en 57.8. España con 57.4, Francia con 53.6.
Chris Williamson, economista jefe de negocios de IHS Markit, dijo: "Los fabricantes de la zona euro informaron de un empeoramiento de la situación de la cadena de suministro en octubre, lo que frenó drásticamente el crecimiento de la producción durante el mes ... Esta escasez ha ... empujado las presiones inflacionarias a nuevos máximos de la encuesta, lo que genera más preguntas sobre cuán transitorio será el reciente aumento de la inflación. La confianza empresarial también perdió algo de terreno para alcanzar un mínimo de un año en octubre, ya que un número cada vez mayor de productores se preocupaba por la situación del suministro y el impacto del aumento de los costos y los precios, lo que se suma a los indicios de que los fabricantes enfrentan algunos meses difíciles por delante ".
El PMI Manufacturing de Alemania finalizó en 57.8 en octubre, por debajo del 58.4 de septiembre, el nivel más bajo en nueve meses. Markit dijo que la escasez de material restringió la producción y los nuevos pedidos. Los crecientes costos de los insumos impulsaron un aumento récord en los cargos de entrada a las fábricas. Se produjo una nueva desaceleración en la creación de empleo a medida que se desvanecía el optimismo.
El PMI manufacturero de Francia finalizó en 53.6 en octubre, por debajo del 55.0 de septiembre, alcanzando el nivel más bajo desde enero. Markit dijo que el nivel de producción disminuyó debido a que las empresas lucharon por obtener los materiales necesarios. Las condiciones de demanda mostraron signos de debilitamiento en medio de restricciones de oferta. Los plazos de entrega se alargaron a un ritmo casi récord y la inflación de los costos alcanzó su nivel más alto en una década.
El IPC suizo subió a 1.2% interanual en octubre, las ventas minoristas aumentaron 2.5% interanual en septiembre
El IPC suizo se situó en 0.3% intermensual, 1.2% interanual en octubre, por encima de las expectativas de 0.1% intermensual, 1.1% interanual. La tasa anual también se aceleró desde el 0.9% interanual de septiembre. El aumento del 0.3% en comparación con el mes anterior se debe a varios factores, incluido el aumento de los precios del combustible para calefacción. El gas también registró un aumento de precio, al igual que el combustible. Por el contrario, disminuyeron los precios de las ensaladas y hortalizas de fruto.
Las ventas minoristas aumentaron un 2.5% interanual en septiembre, por encima de la expectativa del 1.4% interanual.
RBA abandona el control de la curva de rendimiento, insinúa un alza anterior
RBA mantuvo el objetivo de tasa de efectivo sin cambios en 0.10% como se esperaba hoy. Sin embargo, el programa de compra de activos continuará a AUD 4B por semana hasta al menos febrero de 2022. Sin embargo, sin mucha sorpresa, descontinuó el objetivo del 0.10% para los bonos del gobierno de abril de 2024, abandonando efectivamente el control de la curva de rendimiento.
En cuanto a la orientación futura, el RBA sostiene que la tasa de efectivo no se elevará hasta que la inflación real se encuentre "de manera sostenible dentro del rango objetivo del 2 al 3 por ciento". Pero ahora, pronostica que la inflación no superará el 2.50% a fines de 2023, lo que sugiere que la subida de tipos podría producirse antes.
En la nueva proyección económica, el RBA espera un crecimiento del PIB de un 3% en 2021, un 5.50% en 2022 y un 2.50% en 2023. Se espera que la tasa de desempleo tenga una tendencia más baja a 4.25% a finales de 2022 y 4.00% a finales de 2023. Se proyecta que la inflación sea del 2.25% durante 2021 y 2022, y aumente al 2.20% durante 2023.
USD / JPY Perspectiva del mediodía
Pivots diarios: (S1) 113.81; (P) 114.13; (R1) 114.31; Más…
El USD / JPY se mantiene en el rango de 113.24 / 114.69 y el sesgo intradiario se mantiene neutral primero. Por el lado positivo, la ruptura firme de 114.69 reanudará la tendencia alcista más grande a la proyección del 100% de 102.58 a 111.65 desde 109.11 a 118.18 a continuación. La ruptura de 113.24 traerá un retroceso más profundo, pero la baja debería estar contenida por encima de la resistencia de 112.07 convertida en soporte para traer un rebote.
En el panorama más amplio, el declive correctivo desde 118.65 (máximo de 2016) ya debería haberse completado en 101.18. El aumento desde 102.58 se considera el tercer tramo de la tendencia alcista desde 101.18. El siguiente objetivo es la resistencia de 114.54 y luego el máximo de 118.65. Este será ahora el caso preferido siempre que el soporte 109.11 se mantenga, incluso en caso de retroceso profundo.
Actualización de indicadores económicos
| GMT | Ccy | Eventos | Real | Pronóstico | Previo | Revisado |
|---|---|---|---|---|---|---|
| 21:45 | NZD | Permisos de construcción M / M Sep | -1.90% | 3.80% | ||
| 23:50 | JPY | Base Monetaria Y / Y Oct | 9.90% | 12.30% | 11.70% | |
| 23:50 | JPY | BoJ Minutos | ||||
| 03:30 | MXN | Decisión de tasa de RBA | 0.10% | 0.10% | 0.10% | |
| 07:30 | CHF | Ventas minoristas reales S / S Sep | 2.50% | 1.40% | 0.50% | 0.80% |
| 07:30 | CHF | CPI M / M Oct | 0.30% | 0.10% | 0.00% | |
| 07:30 | CHF | CPI Y / Y Oct | 1.20% | 1.10% | 0.90% | |
| 08:45 | EUR | Italia Fabricación PMI Oct | 61.1 | 59.7 | 59.7 | |
| 08:50 | EUR | Francia Fabricación PMI Oct F | 53.6 | 53.5 | 53.5 | |
| 08:55 | EUR | Alemania Fabricación PMI Oct F | 57.8 | 58.2 | 58.2 | |
| 09:00 | EUR | Eurozone Manufacturing PMI Oct F | 58.3 | 58.5 | 58.5 | |
| 12:30 | CAD | Permisos de construcción M / M Sep | 4.30% | 2.20% | -2.10% |




 Signal2forex.com - Los mejores robots y señales de Forex


